AlexanderVoronoi

AlexanderVoronoi

Привет! Я Александр, предприниматель и практик с 16 летним опытом в официальной логистике. Здесь вы найдёте реальный опыт белой логистики из Китая. Серая доставка = риски и блокировки. А с белой — вы строите устойчивый бизнес, который можно масштабировать без страха за завтрашний день. Для подписчиков доступен мой ИИ-логист: https://t.me/Voronoi_info_bot?start=pik — рассчитайте стоимость белой доставки за 15 минут бесплатно. Наш ТГ-канал https://t.me/+FGEEyAprwBtmZGM6 Наш сайт https://clck.ru/3U55P9
На Пикабу
123 рейтинг 2 подписчика 3 подписки 96 постов 0 в горячем
Награды:
Пикабу 17 лет!
1

Как проверить китайского поставщика и отличить фабрику от фирмы-однодневки⁠⁠

Как проверить китайского поставщика и отличить фабрику от фирмы-однодневки
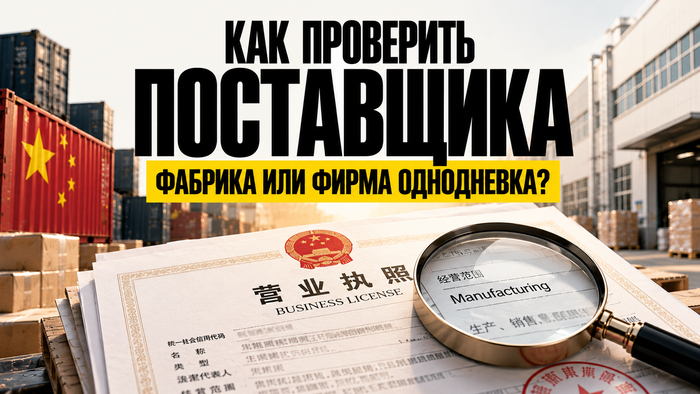
Поверхностная проверка поставщика не дает ничего – разбираем, какие документы и инструменты показывают реальную картину до подписания контракта.

Китайский рынок давно перестал быть однородной производственной площадкой, где каждый поставщик по умолчанию является заводом. Сегодня за красивыми каталогами и профессионально оформленными страницами на Alibaba нередко скрываются торговые посредники, которые сами не производят ничего, зато умело маскируются под производителей. Поэтому вопрос о том, как проверить китайского поставщика, перестал быть формальностью, превратившись в критический элемент закупочной стратегии любого серьезного импортера. Причем те, кто пропускает этот этап, рано или поздно сталкиваются с некачественным товаром, сорванными сроками и деньгами, отправленными на счет компании, которой фактически не существует.

Почему фирма-однодневка выглядит так же, как завод

Посредник на китайском рынке уже давно научился отвечать на любой запрос с той же скоростью и уверенностью, что и сам производитель. У него есть каталог с фотографиями цеха –только этот цех принадлежит реальному заводу, с которым посредник работает через договор субподряда или вовсе просто скачал снимки из открытых источников. Добавьте к этому безупречный английский менеджера по продажам, профессиональный сайт с сертификатами и быстрые ответы на технические вопросы – и перед вами готовый портрет компании, которая производит впечатление фабрики, не будучи ею. Именно эта схожесть и делает первичную проверку настолько важной, ведьповерхностный взгляд на поставщика ничего не покажет, а значит, нужна системная работа с документами и данными.

Дополнительную сложность создает то, что работа через посредника не всегда означает мошенничество – часть таких компаний действительно поставляет товар в срок и с приемлемым качеством, просто делает это с наценкой в 15-30% от заводской себестоимости. Проблема начинается там, где посредник не контролирует производственный процесс и не несет реальной ответственности перед субподрядным заводом за параметры вашей партии. В этой ситуации любое отклонение по качеству, срокам или спецификации превращается в бесконечную переписку, где ни одна из сторон не принимает ответственности. Именно поэтому разграничение между реальным заводом и посреднической структурой – это не вопрос переплаты, а вопрос управления рисками всей цепочки поставок.

Документы, которые позволяют установить реальный статус поставщика

Проверка начинается с регистрационных и производственных документов, каждый из которых несет конкретную юридически значимую информацию:

• Бизнес-лицензия (Business License) – базовый документ китайского юрлица, в котором указаны вид деятельности, дата основания и уставный капитал, причем производственная компания в графе деятельности должна содержать слово «manufacturing», а не только «trading».

• Выписка из нацреестра юридических лиц – проверяется через официальный ресурс Национальной администрации по регулированию рынка КНР (SAMR) по номеру регистрации компании, что позволяет подтвердить реальное существование юрлица и его текущий статус.

• Лицензия на производственную деятельность – выдается госорганами для ряда регулируемых отраслей (электроника, химия, пищевая продукция), прямо указывая нато, что компания прошла проверку производственных мощностей.

• Сертификаты ISO, CE, BSCI или иные отраслевые стандарты – верифицируются через реестры сертифицирующих органов напрямую по номеру сертификата, а не по скану документа, который может быть легко подделан.

• Экспортная лицензия или подтверждение права на внешнеэкономическую деятельность –ее наличие означает, что компания может самостоятельно оформлять экспортные декларации, что нехарактерно для посредников без реальных производственных активов.

• Таможенная статистика экспорта – через платные базы данных (Panjiva, ImportGenius, данные China Customs) можно проверить реальную историю отгрузок компании – что, куда и в каких объемах она экспортировала за последние несколько лет.

Как читать поведение поставщика во время переговоров

Настоящий завод ведет переговоры принципиально иначе, чем посредник, – и эта разница проявляется в деталях, которые сложно подделать. Производитель без колебаний отвечает на вопросы о материалах, допусках, производственных мощностях и загрузке цеха, потому что эта информация является частью его ежедневной работы. Посредник, напротив, отвечает расплывчато, запрашивает паузу на «уточнение у техотдела» и возвращается с ответами, которые нередко не вяжутся между собой. Именно поэтому серия конкретных технических вопросов на этапе переговоров – это не просто обмен информацией, а диагностический инструмент, позволяющий считать реальную природу компании до подписания какого-либо контракта.

Отдельный сигнал – готовность поставщика к визиту на производство, будь то очный или дистанционный. Реальный завод организует онлайн-экскурсию по цеху без длительных согласований и нестандартных условий, понимая, что это обычная практика работы с иностранными клиентами. Отказ от видеопоказа под любым предлогом – техника не работает, цех на ремонте, менеджер занят –означает, что либо производства нет, либо оно сильно отличается от того, что показано в каталоге. Кроме того, реальный производитель всегда готов предоставить тестовую партию, пусть и за отдельную плату, тогда как компания без собственного производства нередко ссылается на минимальный объем заказа в тысячи единиц именно потому, что размещение небольшого заказа на стороннем заводе экономически невыгодно для нее самой.

Инструменты независимой проверки поставщика до отправки денег

Помимо работы с документами и переговорного процесса, существует ряд практических инструментов верификации, дающих объективный результат вне зависимости от того, что говорит сам поставщик:

• Аудит производства через аккредитованные компании – Bureau Veritas, SGS, Intertek –дает документальное подтверждение реальных мощностей, штата сотрудников и оснащения завода, а стоимость такого контроля несопоставима с рисками работы с непроверенным партнером.

• Проверка адреса регистрации через Google Maps и Baidu Maps – позволяет установить, является ли указанный в документах адрес производственным объектом или офисным зданием в деловом центре города, что само по себе уже многое говорит о характере компании.

• Запрос референсов от действующих клиентов – серьезный завод без колебаний предоставит двух-трех покупателей с аналогичным профилем товара, готовых ответить на конкретные вопросы о качестве, соблюдении сроков и реакции поставщика на рекламации.

• Проверка через платформы Alibaba Verified Supplier и Global Sources Verified –аккредитация на этих площадках предполагает проведение независимого аудита, хотя статус верифицированного поставщика снижает, но не устраняет полностью необходимость собственной проверки.

• Сопоставление реквизитов в коммерческом предложении с данными бизнес-лицензии –расхождение названия юрлица, ИНН или банковских реквизитов с официальными документами является прямым признаком скрытого посредника, перехватывающего платеж.

• Pre-Shipment Inspection перед отгрузкой партии – инспекция товара прямо на заводе силами независимого инспектора фиксирует соответствие продукции согласованной спецификации еще до того, как груз покинет производство и отправится в Россию.

Верификация китайского поставщика – это не бюрократия, а инвестиция, окупающаяся уже при первой же сэкономленной рекламации или предотвращенной потере аванса. Системный подход к проверке, включающий анализ документов, переговоры и независимый аудит, существенно снижает вероятность столкнуться с фирмой-однодневкой или выдающим себя за завод посредником. При этом саму проверку не стоит рассматривать как разовое мероприятие, ведь производственные мощности исобственники меняются, и завод, который прошел аудит три года назад, сегодня может работать в принципиально иных условиях. Именно поэтому так важна регулярная переаттестация ключевых поставщиков, позволяющая надежно защитить компанию как от возможных форс-мажоров, так и связанных с их устранением финансовых издержек.
Показать полностью 1
1

Таможня не выполняет план. Карго готовиться?⁠⁠

Таможня не выполняет план. Карго готовиться?

Прочитал интересную статью у Вэдофона. Ребята вообще всегда по сути и с цифрами. Разобрали доклад Счетной палаты по бюджету за первое полугодие.

В чем суть:

Федеральный бюджет в дефиците - 5,8 трлн рублей. Это уже в полтора раза больше, чем заложено на весь год. Доходы прогноз не догоняют.

Таможня тоже не поспевает за планом. Ввозной НДС за полгода собран на 39% от годового прогноза, пошлины - на 41%. А к середине года по-хорошему должно быть 50%.

По импорту план обгоняют только таможенные сборы: за полгода уже 75% годового прогноза. Не потому что стали больше ввозить. С января сборы просто подняли.

Что происходит в таких случаях под конец года? Правильно. Выполняют план всеми способами. Значит ждем проверок и доначислений. В первую очередь по серым. Так что повтор прошлогоднего ноября с карго - вполне прогнозируемая картина.

21 сентября Путин начал встречу с главой ФТС Пикалевым с вопроса «Как собираемость, как план?». Пикалев пообещал приложить все усилия, чтобы план в этом году выполнить. Добавим к этому ужесточение ответственности за серые схемы, про которые был пост выше…

Готовимся. И не рискуем. Не под конец года точно.

Статья vedofon

Показать полностью 1
1

Возврат НДС при импорте из Китая: как законно забрать свои деньги и не привлечь внимание налоговой⁠⁠

Возврат НДС при импорте из Китая: как законно забрать свои деньги и не привлечь внимание налоговой

Разбираем, как импортер законно возвращает НДС из бюджета после растаможки товаров из Китая и каких ошибок нельзя допускать при работе с налоговой.

Каждый импортер, работающий на общей системе налогообложения, уплачивает НДС при ввозе товара в РФ – и формально имеет право принять эту сумму к вычету, уменьшив налоговую нагрузку по итогам квартала. На практике же возврат НДС при импорте из Китая превращается в отдельную задачу, требующую правильно подготовленного комплекта документов, корректно заполненной декларации и понимания того, какие операции налоговая считает достаточным основанием для вычета. Компании, не выстроившие этот процесс системно, либо теряют право на вычет из-за документальных ошибок, либо получают его только после камеральной проверки с запросом пояснений и первичных документов. При этом механизм работает чисто и весьма предсказуемо – нужно лишь соблюдать налоговые требования, заблаговременно выстраивая правильный документооборот в рамках своего бизнеса.

Условия, без которых право на вычет НДС не возникает

Налоговый кодекс устанавливает перечень условий для принятия ввозного НДС к вычету, отсутствие любого из которых автоматически блокирует возможность возврата:

• Налогоплательщик применяет общую систему налогообложения и является плательщиком НДС – компании на УСН, патенте или ЕСХН право на вычет ввозного НДС не имеют и обязаны включать уплаченный налог в стоимость товара.

• Товар предназначен для облагаемых НДС операций– если импортируемая продукция будет реализована в рамках освобожденных от налога операций или использована для собственных нужд, вычет не применяется.

• Товар принят к бухгалтерскому учету – вычет применяется не в момент уплаты НДС на таможне, а в том квартале, когда товар оприходован на склад и отражен в учете соответствующей проводкой.

• Имеется таможенная декларация с отметкой о выпуске товара – именно этот документ является основным подтверждением факта уплаты НДС при ввозе и предъявляется налоговой в первую очередь при проверке вычета.

• Уплата НДС подтверждена платежным поручением или приходным ордером – документ фиксирует факт перечисления налога в бюджет, позволяя сопоставить сумму вычета с реально уплаченным налогом.

• Трехлетний срок для заявления не истек – согласно пункту 1.1 статьи 172 НК РФ вычет может быть заявлен в течение 3 лет с момента принятия товара к учету, после чего право на него утрачивается безвозвратно.

Как налоговая проверяет вычет и что вызывает повышенное внимание

Камеральная проверка декларации по НДС запускается автоматически при каждой подаче – и налоговая инспекция сопоставляет заявленные вычеты с данными информационных систем ФТС, через которые передаются сведения об уплаченном ввозном НДС. Расхождение между суммой вычета в декларации и данными таможни о фактически уплаченном налоге немедленно генерирует запрос пояснений, и импортер обязан ответить на него в течение пяти рабочих дней. Помимо арифметического контроля, налоговая анализирует деловую логику операции, проверяя соответствие объема закупки масштабу бизнеса, наличие реальных покупателей товара и движение денежных средств по счетам в периоде, когда заявлен вычет. Компания, заявляющая крупный вычет при минимальной выручке или работающая с контрагентами с признаками технических структур, автоматически попадает в зону риска вне зависимости от того, насколько корректно оформлены еетаможенные документы.

Отдельный триггер для углубленной проверки – заявление НДС к возмещению из бюджета, то есть ситуация, когда сумма вычетов превышает начисленный налог и компания претендует на получение денег из бюджета, а не просто на уменьшение текущих обязательств. В этом случае налоговая вправе запросить полный пакет первичных документов по всем операциям периода, провести встречные проверки контрагентов и направить запросы в таможенные органы для подтверждения сведений о ввозе. Практика показывает, что возмещение НДС при стабильных операциях с реальными покупателями и полным комплектом документов проходит без существенных затруднений, тогда как разовые крупные поставки с немедленным требованием возврата неизбежно привлекают пристальное внимание. Именно поэтому грамотный импортер выстраивает ритмичный товарооборот, формируя доказательную базу заблаговременно, а не собирая документы по требованию инспектора.

Документы, которые нужно подготовить для подтверждения вычета

Комплект документов по каждой импортной партии формируется параллельно с таможенным оформлением, ведь собирать его постфактум по запросу налоговой значительно сложнее и дольше:

• Декларация на продукцию с таможенной отметкой о выпуске – основной документ, подтверждающий факт ввоза и служащий аналогом счета-фактуры для целей применения вычета по ввозному НДС.

• Платежное поручение об уплате НДС на таможне с отметкой банка или приходный ордер – подтверждает фактическое перечисление суммы налога в бюджет через счета казначейства.

• Контракт с китайским поставщиком и спецификация к нему – необходимы для подтверждения цели операции и соответствия импортированного товара той деятельности, в рамках которой компания заявляет вычет.

• Товарная накладная или УПД о принятии товара к учету – фиксирует дату оприходования на склад, которая определяет квартал для правомерного заявления вычета и должна совпадать с датой выпуска в декларации.

• Транспортные документы – коносамент, CMR, ж/д накладная – подтверждают реальное перемещение товара, позволяя восстановить всю цепочку логистики от поставщика до склада получателя.

• Документы о дальнейшей реализации или использовании товара в облагаемой деятельности – счета-фактуры покупателям, накладные, акты – закрывают вопрос о деловой цели импорта и подтверждают, что товар не осел на складе без движения.

Типичные ошибки, из-за которых вычет снимают или затягивают

Самая распространенная ошибка – попытка заявить вычет в том квартале, когда НДС был уплачен на таможне, но товар еще не принят к бухгалтерскому учету. Такой вычет налоговая снимает автоматически, поскольку требование об оприходовании товара является самостоятельным условием, а не формальностью. Следующая по частоте проблема – расхождение реквизитов декларанта в таможенной декларации и заявляющего вычет налогоплательщика, ведь если груз оформлялся через таможенного представителя и декларантом в документах значится он, а не сам импортер, необходимо дополнительное подтверждение того, что НДС уплачен за счет средств претендующей на вычет организации. Еще одна точка риска – использование авансовых таможенных платежей, ведь когда НДС списывается с авансового счета в таможне, а не перечисляется отдельным платежным поручением, часть импортеров не может оперативно подтвердить факт уплаты нужными документами. При заблаговременной подготовке все эти ситуации решаемы, хотя и требуют времени для одновременного взаимодействия с таможенным брокером и бухгалтерией.

Отдельную группу рисков формируют ситуации, когда импортер работает сразу с облагаемыми и необлагаемыми операциями и обязан вести раздельный учет входящего НДС согласно статье 170 НК РФ. Если такой учет не ведется или ведется с нарушениями, налоговая вправе отказать в вычете по всей сумме ввозного НДС, а не только по той ее части, которая относится к необлагаемым операциям. Схожая проблема возникает при смешанном использовании импортированного товара – когда часть партии продается оптом с НДС, а часть передается на безвозмездной основе или реализуется через розницу на патенте. Выстроенная и закрепленная в учетной политике организации методология раздельного учета позволяет избежать этих споров, заявляя вычет в той его части, которая приходится на облагаемые операции, без риска полного отказа.

Как ускорить возврат и снизить вероятность углубленной проверки

Работа с НДС-вычетами по импорту становится предсказуемой, если заранее выстроить несколько организационных процедур, минимизирующих поводы для вопросов со стороны налоговой:

• Синхронизировать дату принятия товара к учету с датой выпуска по таможенной декларации – оприходование груза в тот же или на следующий день после выпуска снимает вопросы о периоде применения вычета, делая документальную цепочку логически цельной.

• Формировать папку с документами по каждой партии сразу после оформления –таможенная декларация, платежное поручение, накладная и транспортные документы должны быть собраны и проверены до подачи декларации по НДС, а не после получения требования.

• Проверить наличие отметки таможни о выпуске на каждой декларации – электронные декларации подтверждаются через личный кабинет участника ВЭД на сайте ФТС, и распечатка с электронной подписью таможенного органа является надлежащим подтверждением для налоговой.

• Обеспечить прослеживаемость товара от границы до конечного покупателя – наличие полной цепочки документов о движении партии существенно снижает вероятность запроса пояснений, ускоряя прохождение камеральной проверки.

• Не заявлять вычет досрочно при наличии сомнений в правильности оформления декларации – поданная после исправления ошибки уточненная декларация привлекает значительно меньше внимания, чем первичная с неверными данными, по которой уже начата проверка.

• Согласовать методологию раздельного учета с консультантом еще до начала импортных операций, если компания ведет облагаемую и необлагаемую деятельность, – грамотно закрепленная учетная политика исключает целый класс споров еще на уровне декларирования.

Ввозной НДС – это не безвозвратные расходы, а временно изъятые из оборота средства, которые при правильно выстроенном документообороте возвращаются в компанию в течение одного-двух кварталов после ввоза товара. Сложность тут не в самом механизме вычета, а в том, что он требует синхронной работы таможенного брокера, бухгалтера и юриста – и любой разрыв в этой цепочке оборачивается либо потерей вычета, либо затяжной перепиской с налоговой. Компания, выстроившая четкий сквозной документооборот от таможенного оформления до книги покупок, получает вычет в штатном режиме без углубленных проверок и запросов пояснений. Те же, кто собирает документы лишь по требованию инспектора, как правило, либо теряют часть суммы, либо тратят ресурсы на споры, избежать которых можно было с самого начала.

Показать полностью 1
1

Как рассчитать объем груза для транспортной компании и почему так важны кубы⁠⁠

Как рассчитать объем груза для транспортной компании и почему так важны кубы

Разбираем, как правильно измерить груз и рассчитать его объемный вес, чтобы избежать доначислений и переплаты за доставку

Начинающие грузоотправители часто убеждены в том, что главный параметр при расчете стоимости доставки – это вес товара, ориентируясь именно на него при запросе котировок у перевозчика. Между тем точный объем груза для транспортной компании зачастую определяет итоговый тариф куда сильнее, чем фактическая масса отправки, особенно когда речь идет о легких, но габаритных товарах. При этом те, кто не разобрался в логике объемного веса и кубатурных расчетов до отправки, как правило, получают доначисления уже после погрузки – и именно эти ситуации разбирает данная статья.

Почему кубы важнее килограммов

Транспортное средство ограничено двумя ресурсами – грузоподъемностью и внутренним объемом кузова (контейнера), и перевозчик всегда выставляет тариф исходя из того показателя, который оказывается коммерчески невыгоднее. Легкий, но объемный груз – например, мебель или упаковочный материал – быстро заполняет кузов, не добирая при этом до предельной грузоподъемности, а значит, перевозчик теряет возможность дозагрузить свободный вес другими отправками. Именно поэтому для таких грузов компании применяют коэффициент пересчета объема в расчетный вес – в автоперевозках по России он составляет 1 кубометр = 333 кг, а в международной авиадоставке – 1 кубометр = 167 кг. Понимание этого механизма позволяет отправителю заранее рассчитать реальную коммерческую единицу, по которой будет выставлен счет, не дожидаясь, пока это сделает перевозчик.

Как правильно измерить груз – ключевые правила и их особенности

Корректный замер – это не просто снятие габаритов рулеткой, а соблюдение ряда требований, от которых зависит точность расчета:

• Замерять нужно внешние габариты упаковки, а не самого товара – компания оплачивает место, которое груз занимает в транспортном средстве, а не размер изделия внутри коробки.

• Измерения снимаются по максимальным точкам – если коробка имеет выступы, ручки или неровности, в расчет берется наибольший габарит по каждому из трех измерений.

• Паллетированный груз измеряется вместе с паллетой – типовой европоддон добавляет к высоте 14-15 см и к весу около 25 кг, что при большом количестве паллет существенно меняет итоговый расчет.

• Объем рассчитывается перемножением длины, ширины и высоты в метрах, а результат выражается в кубометрах и именно так передается перевозчику при запросе котировки.

Как объем влияет на выбор типа перевозки

Соотношение объема и веса партии во многом предопределяет, какой вид ТС окажется болеецелесообразным, и именно с этого стоит начинать планирование. Если объемный вес превышает фактический, авиадоставка становится непропорционально дорогой, поскольку авиакомпании тарифицируют отправку по тому показателю, который выше, – и легкий, но объемный товар оплачивается как тяжелый. Автомобильные и ж/д перевозки в этом плане более предсказуемы, ведьпри сборных отправках LTL тариф также считается по объемному весу, однако коэффициент пересчета ниже авиационного, что делает наземную технику предпочтительной для габаритных легких грузов. Грамотный расчет кубатуры еще на этапе упаковки позволяет осознанно подобрать оптимальное ТС, исключая возникающую при интуитивном выборе переплату.

Пять ошибок при расчете объема, которые приводят к доначислениям

Большинство неприятных сюрпризов объясняются типовыми просчетами еще на этапе подготовки отправки:

• Грузоотправитель передает размеры товара, а не упаковки, а перевозчик при приемке замеряет фактические габариты и пересчитывает тариф, выставляя разницу как доначисление.

• Не учитывается высота штабелирования – если груз укладывается в несколько ярусов, суммарная высота может выйти за пределы допустимой погрузочной высоты ТС, что ведет к дополнительным расходам.

• Объем рассчитывается без учета упаковки – пенопластовые вставки, угловые протекторы и стрейч увеличивают габариты грузового места, и это расхождение накапливается по мере роста количества мест.

• Для нестандартного груза берется формула прямоугольника, где Г-образные,цилиндрические или сферические изделия рассчитываются по описывающему параллелепипеду, а не по фактической форме.

• Данные об объеме не верифицируются при отправке, а выявленное при приемке расхождение заявленных и фактических параметров дает перевозчику основание для одностороннего пересчета тарифа.

Объемный вес – та самая величина, по которой перевозчик чаще всего и считает стоимость доставки, поэтому работа с ним начинается задолго до погрузки. Сначала груз замеряется по внешним габаритам с учетом паллет и упаковки, затем кубатура пересчитывается в расчетный вес, и уже на основе соотношения объема и массы выбирается оптимальный тип перевозки. Пройдя эту цепочку заранее, отправитель видит реальную смету еще до оформления заявки, что полностью исключает возможные доначисления, возникающие тогда, когда эти расчеты берет на себя перевозчик.

Показать полностью 1
1

Глава ФТС Пикалёв доложил Путину об ужесточении ответственности за серый импорт⁠⁠

Глава ФТС Пикалёв доложил Путину об ужесточении ответственности за серый импорт

Недавно в Кремле прошла открытая встреча президента с руководителем ФТС Валерием Пикалёвым. Стенограмма опубликована на kremlin.ru, все цитаты ниже - оттуда.

Ключевая фраза доклада:

«Мы совместно с Федеральной службой безопасности, Генеральной прокуратурой согласовали позиции по ужесточению мер ответственности за подобного рода нарушения».

Что такое «подобного рода нарушения» - Пикалёв объяснил в том же докладе.

Первое. Выборочная проверка фур из стран ЕАЭС показала: значительное количество машин возит товары «по серым схемам, практически без документов».

Второе.

«…Раньше у участников была возможность существенно занижать стоимость товаров, а разницу выплачивать продавцам, по сути дела, наличными…»

Третье. ФТС прогнозирует «снижение объёма наличных денежных средств без подтверждения источников их происхождения».

Ввоз без документов. Занижение стоимости с доплатой наличными. Наличка без происхождения. Это и есть та самая механика карго. Только теперь её описал глава таможни президенту, а согласовывают ужесточение ответственности за неё три ведомства - таможня, ФСБ и Генпрокуратура.

В том же докладе Пикалёв напомнил:

весной бизнесу «была предоставлена возможность задекларировать товары, которые были ввезены с нарушениями, для того чтобы легально реализовать их на рынке» - судя по всему, речь об указе № 261.

То есть в голове у государства: мы дали возможность легализовать карго-товар. Кто хотел - воспользовался. Теперь можно наказывать остальных.

Интересно, о каком ужесточении идёт речь, если там и так уже уголовка с немаленькими сроками?

И важная деталь: доклад закончился словами

«есть несколько моментов, которые хотел бы отдельно Вам доложить».

Что там за моменты такие?

Помню, сериал «Побег» примерно так же заканчивался. На самом интересном).

Показать полностью 1
1

Импорта стало меньше? Официальная статистика⁠⁠

Многие говорят, что импорта стало меньше. Официальная статистика говорит обратное.

Импорта стало меньше? Официальная статистика

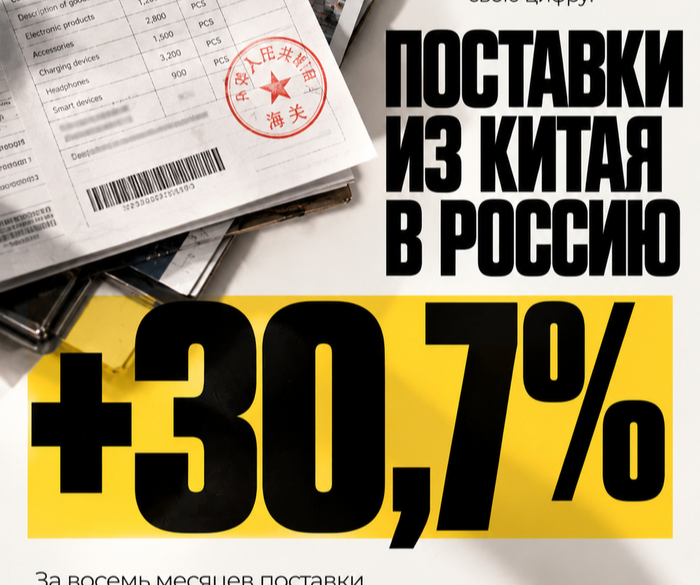
ФТС отчиталась за январь-июль. Импорт России - 174,2 млрд долларов, плюс 12%. Китайская таможня по августу даёт свою цифру: поставки из Китая в Россию за восемь месяцев выросли на 30,7%.

Российский импорт за семь месяцев прибавил 18,7 млрд долларов. Из них поставки из Китая дали 16,6 млрд. То есть почти 90% всего прироста ввоза в страну - это Китай. Европа добавила около трёх миллиардов, весь остальной мир в сумме - примерно ноль.

Доля Китая в нашем импорте за год выросла с 36 до 42 процентов.

И ускоряется: за четыре месяца было плюс 7%, за пять - плюс 8%, за семь - уже плюс 12%. Если считать только июнь и июль, темп там около плюс 21%.

Теперь главное.

На рынке ощущение обратное: объёмы просели, покупатель осторожный, многие сокращают закупки. А статистика растёт.

Официальная статистика. То есть белая.

А вот маленькая неофициальная.

В эти выходные я разговаривал с китайскими карго. Сразу с двумя, достаточно крупными ребятами. Хотел просто узнать, как дела и что с объёмами.

Ответ: объёмы упали примерно на 50%.

Я спросил: это по сравнению с прошлым годом? Они засмеялись. Сказали, что с прошлым годом даже сравнивать нельзя. Это падение за последние три месяца.

Складываем. Белый импорт из Китая растёт на 30%. Карго за три месяца теряет половину объёма. А с прошлым годом еще больше.

Вывод простой: растёт не весь импорт. Растёт белый импорт. Груз никуда не делся - он переехал из серой зоны в учитываемую. И в отчётности это выглядит как рост.

Конечно, честно скажу: разговор с двумя карго - это не статистика. Но для ориентира сойдёт.

Рынок обеляется. Кто бы что ни говорил.

Показать полностью 1
1

Думаете, таможня только на границе?⁠⁠

Больше 100 единиц электронной техники и аксессуаров на 4 млн.руб. изъято сотрудниками Пермской таможни после рейда в торговую точку. Документов, подтверждающих таможенное оформление, представлено не было. Рассматривается вопрос о проведении таможенной проверки, по результатам которой будет дана правовая оценка выявленным обстоятельствам, сообщает пресс-служба таможни.

Хочу обратить внимание селлеров на детали

Пришла не налоговая, не Роспотребнадзор. Пришла таможня. На торговую точку. И это не приграничный город и не Москва.

Думаете, таможня только на границе?

Кто думает, что таможенники существуют только в таможне - ошибается. Они выезжают на места, проводят осмотры помещений, опрашивают, изымают товар. Даже когда в таможне не было никакого следа. Как в этом случае: товар ввезли непонятно как, документов нет, таможню он, судя по всему, вообще не проходил. Но его нашли. Нашли именно таможенники.

Дальше: изъятие уже случилось, следом таможенная проверка. Штраф за хранение и продажу незаконно ввезённого считается от стоимости партии - от половины до двух размеров. На партию в 4 млн это от 2 до 8 млн рублей.

Уголовки, скорее всего, не будет: с партии в 4 млн неуплаченные платежи до крупного размера не дотягивают. Но для небольшого предпринимателя потери всё равно колоссальные: товар изъят, будет конфискован, штраф больше стоимости товара.

Очень хочется, чтобы таких кейсов было как можно меньше. Поэтому думайте об этом заранее - до того, как в дверь постучит человек в форме, которую вы ожидали увидеть только на границе.

Показать полностью 1
1

Нужно ли реально открывать китайскую компанию?⁠⁠

Нужно ли реально открывать китайскую компанию?

Сейчас услугу «откроем вам компанию в Китае» продают кому ни попадя. Есть и хорошие ребята, которые этим занимаются. Но с ними мало кто работает. Знаете почему? Потому что они говорят правду в лоб. А люди любят верить только в то, во что хотят верить. Поэтому идут к полужуликам, которые продают открытие за 15-60 тысяч юаней, а потом говорят: «Работайте». Только вот открыть компанию - не проблема, и это в разы дешевле, чем вам озвучивают. Проблемы начинаются дальше.

Первое. Компанию нужно вести. Значит, нужен бухгалтер. Не абы какой, а профессионал. Бухгалтерия в Китае - это вам не российское ИП на «Доходах». Там всё сильно сложнее, и одна серьёзная ошибка - это заблокированный счёт или компания целиком. Самое простое обслуживание стоит от 2500 юаней в месяц. Но «умельцы», скорее всего, продадут вам что-то около 6000-7000. И выбора у вас не будет.

Второе. Офис. Реальный, а не юрадрес. В Китае нередко в офис приезжают с проверкой. А если не приезжают, то звонят - и трубку кто-то должен поднять. Стоимость от 2000 юаней в месяц, по провинциям по-разному.

Третье. Номинальный директор. Вроде оплатили его при открытии, и всё. Но нет. Его могут вызвать в налоговую в любой момент, при проверке он должен быть в офисе. Каждый такой выезд - за ваш счёт. Не выехал - компанию могут заблокировать.

Четвёртое. Покупка товара. В России от ИП многие продают товар, купленный непонятно где и как. В Китае так не получится: товар нужно официально купить у поставщика по расчётному счёту, а значит появляется НДС. Хотите его вернуть - нужны статус общего налогоплательщика, нормальные фапьяо от поставщика, экспортное оформление и отдельный пакет документов на возврат. Это тоже деньги и грамотная работа.

Пятое. Вывод денег. Как вы собираетесь их оттуда достать? Если думаете, что так же просто, как в России, - снова ошибка. Белый путь один - дивиденды: годовой аудит, налог на прибыль (до 25%) и ещё 10% удержат при выплате. А потом эти деньги нужно еще как-то переместить в РФ. Только через «менял» с потерями до 15%. «Умельцы» будут обтекаемо рассказывать, что вариантов много, можно и так, и эдак. А по факту столкнётесь: этот вариант не работает, на этом теряете 20%, а с тем вся бухгалтерия идёт по одному месту и счёт блокируют.

В итоге весь ваш план по экономии оказывается там же.

Я не говорю, что китайскую компанию открывать нельзя. Можно. Но не стоит туда соваться с мелкими объёмами. В большинстве случаев даже большие объёмы не дадут никакой экономии. Открывают её по другим причинам. Кто-то для безопасности - чтобы не отдавать деньги в руки агентам и торговым домам. Кто-то для прямых контрактов с фабриками - чтобы требовать компенсацию за брак прямо внутри Китая. Кто-то для игр с таможенной стоимостью - но это уже не про белый импорт.

Не бросайтесь на новомодную услугу, которая создаст вам больше проблем, чем профита. Лучше сосредоточьтесь на переговорах с поставщиками, выборе логиста, отсрочках платежа, поиске поставщика со счётом в ВТБ Шанхай или с собственным экспортом. Вот это реальный способ сэкономить.

Как раз об этом есть видео на моём ютуб-канале 🎦: подробно разбираю способы сэкономить на белом импорте. Не схемы и не серые варианты, а то, что реально можно и нужно делать.

Показать полностью
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества