
Обучили сотрудника за 590 тысяч, а он уволился через месяц. Суд вернул только 220 тысяч
Представьте: вы оплатили сотруднику дорогой курс. Он получил диплом, вы потираете руки в ожидании прибыли, а через месяц он приносит заявление об увольнении «по собственному». Знакомая боль? Деньги потрачены, компетенции ушли к конкурентам, а в остатке — надежда на справедливость и желание всё вернуть.
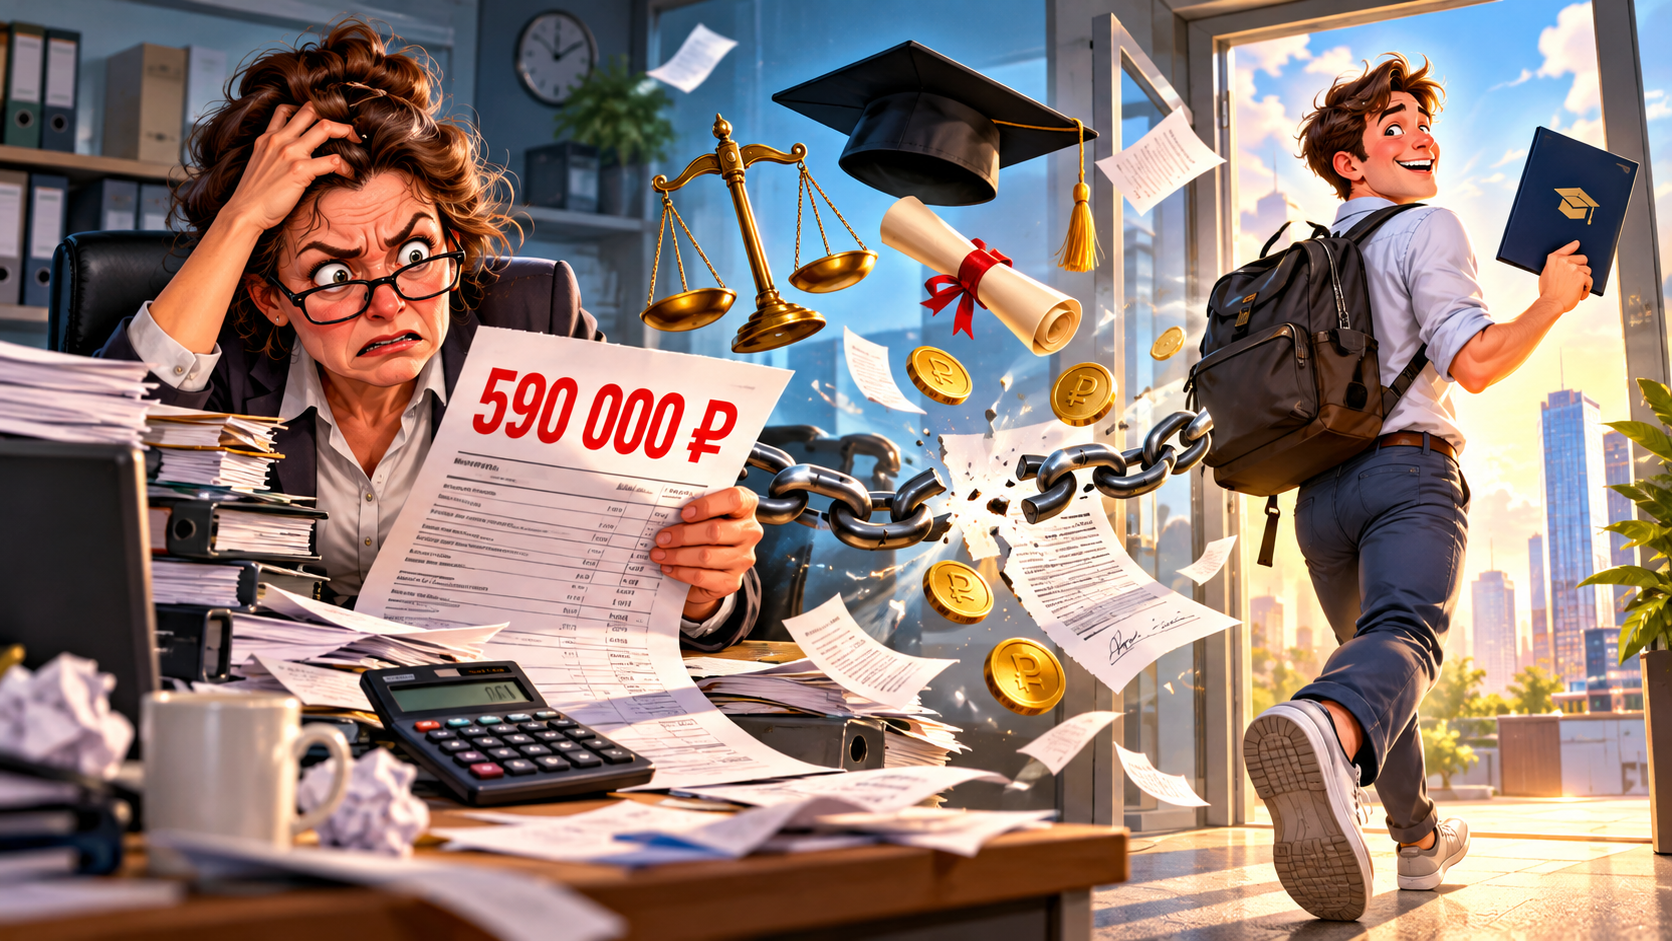
Вернуть деньги можно. Но дьявол кроется в деталях. Многие работодатели уверены: раз есть подписанная бумажка об отработке, деньги вернутся в полном объеме. Спойлер: нет.
Денежный риск и неожиданный нюанс Свежая судебная практика 2026 года показывает: даже математически верный расчет не гарантирует взыскания всей суммы.
Условный пример на основе реального дела: Компания потратила 590 000 ₽ на обучение системного аналитика с условием отработки. При увольнении работодатель пропорционально рассчитал долг и пошел в суд за 455 614 ₽. Первая инстанция деньги присудила. Но апелляция и кассация применили ст. 250 ТК РФ и снизили взыскание до 220 000 ₽, просто оценив реальное материальное положение работника.
Неожиданный нюанс: суд имеет право уменьшить сумму возмещения, даже если вы всё сделали правильно. Трудовое право защищает работника, а не наказывает его.
Три фатальные ошибки, из-за которых вы потеряете деньги
Попытка взыскать обязательное обучение. Если по закону (например, для медиков, педагогов, водителей) работодатель обязан обеспечить обучение, это расходы бизнеса, а не долг сотрудника. Подписанное соглашение о 5-летней отработке тут не поможет, суд откажет в иске.
Внутреннее обучение без чеков. Нельзя просто составить внутренний «прайс-лист» и сказать: «Наш сеньор обучал джуна, это стоит 100 тысяч». Суды требуют реальных чеков, договоров с учебными заведениями и актов. Если «стипендия» по факту является зарплатой, а затраты не подтверждены сметой, в иске откажут.
Штрафы за увольнение. Потребовать не только стоимость обучения, но и «штраф за моральный ущерб» или неустойку за досрочный уход? Забудьте. Трудовой кодекс не допускает произвольных финансовых санкций за расторжение договора.
Математика возврата (как считать правильно)
Работодатель не вправе требовать 100% затрат, если часть срока уже отработана. Суд пересчитает сумму строго по календарным дням.
Формула: Подтверждённые затраты × (Календарные дни неотработанного срока / Календарные дни всего срока обязательной отработки).
Важно: в расходы можно включить стоимость образовательных услуг. А вот командировочные (суточные, проезд, проживание) взыскать нельзя — это отдельные гарантии ТК РФ. Учебные материалы можно включить только при строгом доказывании, что они куплены специально для этого работника и остались у него.
Выход: алгоритм действий без юридических рисков Попытка просто удержать деньги из финального расчета по зарплате (ст. 248 ТК РФ) — это зона высокого риска. Ст. 137 ТК РФ содержит закрытый перечень удержаний, и обучение там прямо не названо.
Безопасный путь:
Составьте документальный расчет подтвержденных расходов.
Направьте работнику письменное требование о возмещении.
Подпишите соглашение о добровольном возмещении (можно с рассрочкой). Работник может написать заявление об удержании из причитающихся выплат.
Если сотрудник игнорирует требование — идите в суд. Помните про срок исковой давности: всего 1 год с момента увольнения (ст. 392 ТК РФ).
Налоги: не сделайте хуже Если сотрудник вернул деньги, эта сумма учитывается во внереализационных доходах (п. 3 ст. 250 НК РФ). Но! Автоматически подавать уточнённую декларацию и убирать прошлые расходы не нужно. Первоначальные расходы были законными, а возврат — это просто ваш новый доход.
Не путайте это с ситуацией, когда вы оплачивали обучение будущего работника, и он вообще не вышел на работу. Там правила по ст. 264 НК РФ строже: расходы придется признать доходом.
Вопрос для обсуждения Коллеги, а вы пробовали взыскивать расходы на обучение через суд или удавалось договориться мирно? Какой самый абсурдный аргумент вы слышали от увольняющегося сотрудника? Делитесь в комментариях!
Если вы хотите выстроить безопасную систему обучения, проверить текущие договоры на соответствие свежей практике 2026 года или корректно отразить операции в налоговом учете, давайте разберем вашу ситуацию на персональной консультации. Без давления, без пустых обещаний и гарантий «волшебной таблетки» — только трезвый анализ документов и конкретные шаги.
• Записаться на разбор ситуации: https://taplink.cc/nalogpro
• Мои книги по налогам и учету в официальном магазине: https://booksivkov.ru/
• Комплексные налоговые решения для бизнеса: https://sivkovtax.ru/
Евгений Сивков (sivkov.biz),
кандидат экономических наук, налоговый консультант
Источник: Определение Четвертого кассационного суда общей юрисдикции от 14.05.2026 № 88-10260/2026