
Ответ Skunsus в «Насколько хватит терпения селлеров?»
Суть "проблемы" - одним комментарием твёрдо и чётко
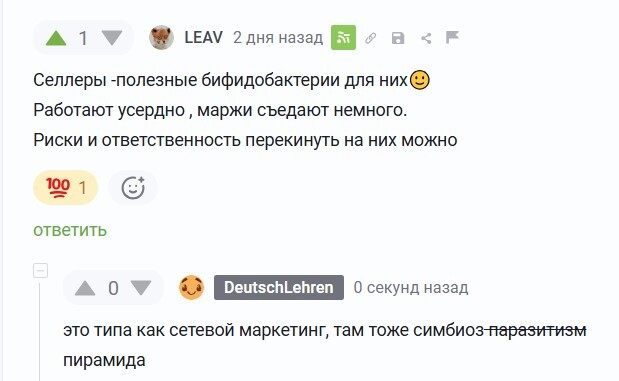
И никто за 2 дня даже не лайкнул этого гения, ну кроме меня
Суть "проблемы" - одним комментарием твёрдо и чётко
И никто за 2 дня даже не лайкнул этого гения, ну кроме меня
В камментах прозвучала такая мысль: "а не кажется ли вам, дорогие мои человеки что таким гигантам как ВБ и Озон селлеры больше на фиг не нужны? За последнее десятилетнее за счет получаемых с них комиссий и платежей маркетплейсы отстроили всю инфраструктуру (склады, транспорт, ПВЗ), провели мега рекламную компанию получив в ряды своих покупателей почти всю страну, изучили спрос во всех товарных позициях, отработали трансграничные и таможенные операции, выявили всех мало мальски значимых производителей товаров в стране и за рубежом. И за каким же пенисом им теперь нужна прокладка между производителем и покупателем ?! Все налажено идеально. Сами покупаем шмурдяк в Китае, сами везем на свой склад и сами продаем конечному покупателю. Промежуточное звено в виде челноков выпало из пищевой цепочки."
Далее разбор этой мысли, при этом в разборе применяются три термина:
- 3P (third party) — продаёт сторонний селлер. Товар его, риск его, площадка берёт комиссию, логистику, рекламу.
- 1P (first party) — продаёт сама площадка. Она закупает товар, держит его на своём балансе и продаёт как свой магазин.
- СТМ (собственная торговая марка) — бренд самой площадки. Часто шьют/производят на тех же китайских или российских фабриках, что и селлеры, но продают под своим именем. Обычно это частный случай 1P.
Инфраструктура, аудитория и данные у площадок действительно есть. Склады, магистраль, ПВЗ, таможня, рекламная машина, знание спроса — это уже не гипотеза, а свершившийся факт. На этом фундаменте WB и Ozon могут сами закупать часть ассортимента. И уже закупают: 1P (собственная розница) и СТМ.
Площадка действительно конкурирует с селлером. Не обязательно «выкидывая» его, а проще:
поднимает take rate (комиссия + логистика + хранение + штрафы);
делает внутреннюю рекламу почти обязательной;
ставит свои/приоритетные товары выше в выдаче;
копирует удачные ниши через СТМ, видя чужие продажи.
Для мелкого перекупа «купил на 1688 → наклеил этикетку → продал на WB» жизнь реально ухудшилась. Этот слой и есть те самые «челноки». Их выдавливают не только площадки, но и прямые китайские продавцы, крупные импортёры и ценовые войны.
Рынок взрослеет. Рост e-commerce замедляется, средний чек не растёт, борьба идёт уже не за «новую аудиторию страны», а за долю внутри уже захваченного пирога. В такой фазе платформа всегда начинает жёстче монетизировать тех, кто на ней сидит.
Главная ошибка: смешать «площадка может сама продавать» с «площадке выгодно выкинуть селлеров и стать гигантским оптовиком из Китая».
3P (чужие селлеры) даёт:
комиссию,
логистику,
рекламу,
финтех,
без риска остатков. Товар на складе — чужие деньги. Не ушло — риск на селлере. Ассортимент бесконечный.
1P (сами купили в Китае) даёт потенциально больше маржи на единице, но требует:
оборотки на закупку,
риска неликвида, сезонности, возвратов, брака;
огромного категорийного менеджмента;
ответственности за качество перед всей страной.
Amazon прошёл этот путь раньше: свою розницу не убил, но маркетплейс со временем стал важнее, потому что масштабируется лучше. Ozon исторически как раз шёл от ритейлера к маркетплейсу, а не наоборот. Полный разворот назад был бы шагом к более тяжёлой и менее прибыльной модели.
Коротко: селлер для площадки — не «прокладка», а бесплатный ассортимент + чужой оборотный капитал + рекламодатель.
Сила WB/Ozon — не «мы лучше всех закупаем футболки», а бесконечная полка: миллионы SKU, длинный хвост, постоянные новинки. Это физически нельзя заменить собственной закупкой.
Площадка может сама закрыть:
товары повседневного спроса,
простые commoditу-позиции,
дыры в ассортименте,
ценовой якорь через СТМ.
Она не заменит:
бренды,
локальных производителей,
сезонные эксперименты,
узкие ниши,
контент, отзывы, сервис, ассортиментную эволюцию.
Именно селлеры ежедневно тестируют «что взлетит». Площадка потом может это скопировать. Но без них исчезает машина разведки спроса.
Текст описывает устаревший слой: человек возит китайский no-name. Этот слой правда сжимается.
На площадках давно сидят совсем другие игроки:
российские фабрики и швейки;
дистрибьюторы брендов;
собственные бренды;
крупные импортёры;
профессиональные селлерские команды.
Их выкинуть = подорвать и ассортимент, и политически чувствительный слой малого бизнеса. Регулятор это уже видит: правила игры с площадками формализуются, а не «делайте что хотите, селлеры расходный материал».
Кто платит за внутреннюю рекламу? Селлеры.
Чей товар лежит на FBO и кормит склады? Селлеров.
Кто создаёт видимость выбора, из‑за которой человек сидит в приложении 20–30 минут? Снова они.
Стать чистым ритейлером «Ozon/WB = большой DNS/Детский мир из Китая» значит конкурировать уже не как платформа, а как обычный магазин: по цене, наличию и сервису. Тогда исчезает главное преимущество перед офлайном — «у нас есть вообще всё».
Реальная модель не «селлеры нафиг не нужны», а гибрид с нарастающим паразитированием на 3P:
Что происходитЧто это значитРастут комиссии, логистика, рекламаПлощадка забирает всё большую долю чужой маржиРазвиваются СТМ и 1PПлощадка заходит в проверенные ниши как конкурентАлгоритмы и выдачаСвои/удобные товары получают форуМелкий перекуп дохнетДа, «челночная» схема выпадаетКрупный селлер/бренд остаётсяОн нужен как поставщик ассортимента и рекламных денегКитайцы заходят напрямуюДавят российских перекупов ещё сильнее, чем сама площадка
То есть промежуточное звено выпадает не между фабрикой и покупателем вообще, а между китайской фабрикой и российским мелким перекупом. Площадка с удовольствием оставит тех, кто:
даёт уникальность,
держит оборот,
платит за рекламу,
не создаёт вал возвратов и брака.
подержите мой брендированный пакет. а не кажется ли вам, дорогие мои человеки что таким гигантам как ВБ и Озон селлеры больше на фиг не нужны? За последнее десятилетнее за счет получаемых с них комиссий и платежей маркетплейсы отстроили всю инфраструктуру (склады, транспорт, ПВЗ), провели мега рекламную компанию получив в ряды своих покупателей почти всю страну, изучили спрос во всех товарных позициях, отработали трансграничные и таможенные операции, выявили всех мало мальски значимых производителей товаров в стране и за рубежом. И за каким же пенисом им теперь нужна прокладка между производителем и покупателем ?! Все налажено идеально. Сами покупаем шмурдяк в Китае, сами везем на свой склад и сами продаем конечному покупателю. Промежуточное звено в виде челноков выпало из пищевой цепочки.
Вчера Ассоциация представителей электронной торговли вместе с Market Papa посчитали комиссии маркетплейсов за год. У Ozon средняя выросла с 18,6% до 47,8%. У Wildberries с 31,9% до 42,7%. У Яндекс Маркета до 40,1%. Если товар лежит на складе площадки, у Ozon выходит 55%.
Проще говоря: с тысячи рублей чека площадка забирает пятьсот. Год назад забирала двести.
Само по себе повышение тарифов дело обычное, WB поднимал их в этом году трижды, Ozon дважды пересматривал сетку. Интереснее то, что эти цифры делают с рынком, и вот тут всё довольно невесело.
Рентабельность за год упала с 15% до 5%. То есть с тысячи рублей оборота человеку остаётся полтинник.
При пяти процентах маржи в минус выносит буквально что угодно: всплеск возвратов, ошибка в закупке одной партии, изменение тарифа в середине квартала, когда товар уже оплачен и лежит на складе площадки. Экономика, посчитанная в апреле, в июне не сходится, и поделать с этим нельзя примерно ничего. Правила чужие, склад чужой, договор тоже чужой.
Отдельно смешно получилось у тех, кто использовал площадку как витрину, а возил товар сам. Им комиссию подняли на 20 процентных пунктов. Ровно тем, кто пытался снизить зависимость от площадки, эта зависимость и подорожала сильнее всех.
К концу июня на трёх площадках работало 1,2 миллиона активных предпринимателей. Это примерно процент населения страны, каждый сотый. За год их стало меньше на 6,3-14,1% в зависимости от площадки, ликвидаций стало на 20% больше.
Но самое интересное не здесь. Новых регистраций в первом полугодии стало меньше на 25% год к году.
Уход продавцов сам по себе ни о чём не говорит, кто-то всегда уходит и кто-то всегда приходит на освободившееся место. А минус четверть новых означает, что приходить перестали. Рынок больше не пополняется снизу, и через пару лет состав категорий будет определяться не тем, кто лучше работает с товаром, а тем, у кого хватило запаса дожить.
По отраслевым чатам видно три сценария:
Переезд на схемы со своим складом, где комиссия ниже. Оплачивается логистикой и нервами.
Обрезание ассортимента до позиций, которые ещё держат маржу.
Строительство своих каналов продаж: соцсети, вкладыш в посылку, повторные заказы мимо площадки.
Третий сценарий ещё год назад выглядел как блажь: при марже 15% проще досыпать товара, чем возиться с собственным трафиком. При марже 5% арифметика другая.
Я, кстати, делаю сайты, и запросов в духе «нужна витрина, чтобы не зависеть от площадки» за последний год стало заметно больше. Раньше это звучало как каприз, теперь как расчёт.
Прогноз по ценам на конец года: плюс 8-15%. Комиссию в итоге оплачивает тот, кто стоит в конце цепочки, а в конце цепочки стоим мы.
Ну и заодно постепенно исчезнут мелкие продавцы с нормальным товаром и человеческим отношением, потому что при пяти процентах маржи выживают не самые аккуратные, а самые толстые.
Кто торгует на площадках, напишите, как оно на самом деле. Мне видны чаты и входящие запросы, а туда чаще приходят те, у кого дела идут плохо, так что перекос вполне возможен.
