
Налог при сдаче квартиры в аренду в 2026 году: ставки, сроки и ответственность
Кто платит налог с аренды квартиры
Налог платит тот, кто получает доход от сдачи жилья — как правило, это собственник квартиры. Но юридически обязанность привязана именно к получению дохода, а не к праву собственности, поэтому плательщиком может оказаться и не собственник. Рассмотрим такие случаи:
1. Поднаём. Наниматель сдаёт за плату квартиру третьему лицу (поднанимателю) с согласия собственника (собственник, в свою очередь, сдал квартиру нанимателю за плату) — налог платит и наниматель, и собственник, поскольку получают доход оба. Каждый в соответствии со своим налоговым режимом: собственник — с платы от нанимателя; наниматель — с платы от поднанимателя.
2. Ссуда (безвозмездное пользование). Собственник передаёт квартиру бесплатно по договору ссуды (ст. 689 ГК РФ). Если ссудополучатель с согласия собственника сдаёт её за деньги, налог платит ссудополучатель — он получает доход от распоряжения имуществом на безвозмездной основе. У собственника дохода нет, и он не платит.
Какой налог и сколько процентов
Ставка зависит от того, в каком статусе вы сдаёте жильё. Ниже — общая картина, а дальше разбор по каждому варианту.

Таблица 1 - зависимость ставки налога от статуса наймодателя и налогового режима
Важно: 30% для нерезидента — это ставка только для ОСНО и «неоформленного» физлица. НПД, УСН и патент не зависят от резидентства (см. раздел «Нерезиденты»).
Физлицо: НДФЛ по прогрессивной шкале
Если вы ничего специально не оформляли, по умолчанию вы платите НДФЛ как обычное физлицо. С 2025 года действует пятиступенчатая прогрессивная шкала, и в 2026 году ставки и пороги не менялись: 13% с дохода до 2,4 млн ₽, 15% — с суммы превышения от 2,4 до 5 млн ₽, 18% — от 5 до 20 млн ₽, 20% — от 20 до 50 млн ₽, 22% — свыше 50 млн ₽.
Ключевой момент: повышенная ставка применяется не ко всему доходу, а только к сумме превышения. Важно и то, что прогрессия считается по совокупному годовому доходу — сюда входят и зарплата, и проценты по вкладам, и другие поступления. Поэтому даже при сдаче недорогой квартиры итоговая сумма может попасть в следующую ступень.
Декларацию 3-НДФЛ подают до 30 апреля, налог платят до 15 июля следующего года.
Самозанятый: НПД (налог на профессиональный доход) 4% или 6%
Самый простой и обычно самый выгодный вариант для одной квартиры. Ставка — 4%, если сдаёте физлицу, и 6%, если арендатор — компания или ИП. Деклараций нет, взносов нет, налог считается автоматически в приложении «Мой налог». Есть стартовый вычет 10 000 ₽: пока он не исчерпан, ставка фактически снижается до 3% и 4%.
Ограничения два: годовой доход не выше 2,4 млн ₽ и только жилая недвижимость — квартиры, комнаты, дома. Апартаменты и коммерческие помещения под НПД не подпадают.
ИП: УСН, патент, ОСНО
У ИП выбор шире. На УСН «Доходы» ставка 6% со всех поступлений, на УСН «Доходы минус расходы» — 15% с разницы; регионы могут снижать ставки вплоть до 1% и 5%. Второй вариант для аренды квартиры обычно невыгоден, потому что расходов мало, а минимальный налог всё равно составит 1% от дохода.
Патент (ПСН)
Патент — тоже 6%, но считается не от реального дохода, а от потенциально возможного, который устанавливает регион. По сути это квазиакциз: фиксированная сумма за право заниматься деятельностью, не зависящая от фактического дохода. Цифра зависит от площади квартиры и её расположения; в Москве и Санкт-Петербурге учитывают даже район. Патент берут на срок от 1 до 12 месяцев, и если квартира простаивает — его можно не продлевать.
Сроки уплаты патента зависят от его длительности (п. 2 ст. 346.51 НК РФ):

Таблица 2 - сроки уплаты патента в зависимости от его длительности
Два важных нюанса. Во-первых, 28 декабря, а не 31-е — это правило действует с 2025 года. Если 28 декабря выпадает на выходной — срок переносится на следующий рабочий день.
Во-вторых, при досрочном прекращении (решили не сдавать, нашли арендатора на УСН и т. д.) налог пересчитывается пропорционально дням, когда патент реально действовал. Доплатить разницу нужно в течение 20 дней со дня снятия с учёта (пп. 3 п. 2 ст. 346.51 НК РФ).
Страховые взносы при патенте
Их платят отдельно от патента, и они уменьшают стоимость патента (иногда до нуля):
• Фиксированные — 57 390 ₽ за 2026 год, до 28 декабря.
• 1% с дохода свыше 300 000 ₽ — считаются от потенциального дохода по патенту (не от реальной аренды!), до 1 июля 2027 года.
ОСНО
ИП на ОСНО платит НДФЛ по той же шкале 13–22% — освобождение от НДФЛ дают только спецрежимы: УСН, патент и НПД. Плюс ИП на любом из этих режимов платит фиксированные страховые взносы — в 2026 году 57 390 ₽ и 1% с дохода свыше 300 000 ₽; на УСН и патенте взносы уменьшают сам налог, иногда вплоть до нуля.
НДС: жильё освобождено
Сдача жилых помещений для проживания освобождена от НДС по подп. 10 п. 2 ст. 149 НК РФ. Льгота действует независимо от статуса арендодателя и арендатора, и повышение базовой ставки НДС до 22% с 2026 года этот вид аренды не затрагивает. Исключение — нежилые помещения: апартаменты и коммерческая недвижимость облагаются НДС в общем порядке.
Нерезиденты
Важный раздел для тех, кто задумал сдавать жилье в России и жить за границей.
Для тех, кто не является налоговым резидентом РФ, ставка 30%, и вычеты им недоступны. Статус резидента определяется не гражданством, а фактическим временем в России: резидент — тот, кто пробыл здесь не менее 183 календарных дней в течение 12 идущих подряд месяцев.
Но правило не абсолютно, и исключения есть в обе стороны. Российские военные и госслужащие в зарубежной командировке считаются резидентами независимо от числа дней, а выезды на лечение или обучение до полугода не прерывают срок. При этом статус определяют на каждую дату выплаты дохода, а окончательно — по итогам года, и при смене статуса налог пересчитывают.
Практический вывод для тех, кто живёт за границей.
30% — это ставка для обычного физлица, которое ничего не оформило. Если вы гражданин РФ (или ЕАЭС, или Украины) и зарегистрируетесь как самозанятый, ставка останется 4% или 6% — резидентство для НПД не имеет значения. То же с УСН и патентом: ИП-нерезидент платит те же 6%. Только ОСНО ловит нерезидента на 30%. Так что переезд за границу — не повод платить больше, если заранее выбрать правильный режим.

Таблица 3 - ставка налога для нерезидентов в зависимости от налогового режима
Единственное ограничение: НПД доступен гражданам РФ, ЕАЭС и Украины. Если у человека паспорт, скажем, Турции или США — НПД закрыт, и для него 30% как обычное физлицо — действительно единственный вариант по аренде жилья (кроме регистрации ИП на УСН, что для иностранца сложнее).
Если квартиру снимает организация: налоговый агент
Есть исключение, когда декларацию подаёт не арендодатель - физическое лицо. Если квартиру у физического лица снимает организация, то она становится для него налоговым агентом, сама удерживает НДФЛ из арендной платы и перечисляет в бюджет. Обязанность агента не зависит от его режима — она одинакова для ОСНО, УСН и патента.
Но есть тонкость с прогрессией. Организация физически не может применить шкалу ко всему доходу физического лица – арендодателя, поскольку не знает прочих его доходов и не вправе их запрашивать. Поэтому агент применяет шкалу только к тем суммам, которые платит сам: пока его выплаты не превысили 2,4 млн ₽, ставка 13%. А если совокупный годовой доход перешагнёт порог, ФНС в конце года сведёт данные всех источников и начислит разницу — её арендодатель оплатит самостоятельно по уведомлению, без декларации.
Это работает, только когда арендодатель выступает в качестве физического лица. Если арендодатель Самозанятый или ИП, организация НДФЛ не удерживает: самозанятый платит НПД сам (6% при арендаторе-юрлице), ИП — по своему режиму.
Договор: наём или аренда
Название договора зависит от того, кто снимает. С гражданином заключается договор найма жилого помещения (глава 35 ГК РФ), с организацией — договор аренды (п. 2 ст. 671 ГК РФ). Организация может арендовать жильё, но использовать его должна только для проживания граждан.
Краткосрочный договор и регистрация
Договор найма заключают на срок до 5 лет, и если срок не указан, он считается заключённым на 5 лет (обязательно указывайте срок договора!). Договор до одного года называется краткосрочным (ст. 683 ГК РФ). Смысл краткосрочного договора ровно один: его не нужно регистрировать в Росреестре. Договор найма на год и больше регистрируется, до года — нет. Именно из-за требования регистрации рынок и перешёл на 11-месячные договоры.
Формально деление на краткосрочный и обычный договор работает только в найме. У аренды с организацией деление несколько иное — там регистрация определяется общим правилом п. 2 ст. 651 ГК РФ: договор на год и более регистрируют, меньше года — нет. То есть на срок до года и наём, и аренда не требуют регистрации, но по разным основаниям: у найма это «краткосрочность», у аренды — просто срок меньше года.
Налогооблагаемая база и коммунальные платежи
Общий принцип: что считается доходом
Резиденты уменьшают доход на документально подтверждённые расходы, связанные с арендой (наймом). С коммунальными платежами есть тонкости:
Ключевой критерий — зависимость от фактического потребления, которое можно посчитать счётчиком:
1. Если арендатор (наниматель) возмещает коммунальные услуги, которые зависят от фактического потребления и подтверждены показаниями счётчиков (ИПУ), — это не является доходом: экономической выгоды у наймодателя (арендодателя) не возникает.
2. Если начисление идёт по нормативу или фиксированной суммой — то есть расход, который несёт арендодатель (наймодатель) независимо от того, сдаётся квартира или нет, — то это доход, и он облагается налогом.
Этот подход закреплён в письме Минфина от 29.04.2019 № 03-04-07/31733 (доведено письмом ФНС от 08.05.2019 № БС-4-11/8703@): компенсация коммунальных услуг, зависящих от фактического потребления нанимателем и фиксируемых надлежащим образом установленными индивидуальными приборами учёта (ИПУ), не образует экономической выгоды у наймодателя.
Что значит «надлежащим образом установленный ИПУ»
Минфин использует эту формулировку, но не раскрывает её. На практике она означает, что прибор:
1. Технически легитимен — внесён в Госреестр средств измерений, имеет действующую поверку, установлен по проекту.
2. Юридически легитимен — допущен в эксплуатацию, опломбирован, внесён в лицевой счёт и техническую документацию.
3. Фактически используется в расчётах — РСО или УК принимают его показания и начисляют плату именно по ним.
Рабочий критерий: если РСО или УК ведут расчёты по этому счётчику с собственником — значит, прибор прошёл все необходимые процедуры, иначе расчёты шли бы по нормативу. Сам факт начислений по показаниям ИПУ — это фактическое подтверждение надлежащей установки.
Но есть важная оговорка: критерий «ведут расчёты/начисления» — необходимое, но не достаточное условие. Нужно ещё проверить, что сумма в квитанции по соответствующей статье начислена непосредственно по показаниям ИПУ, без нормативных досчётов и распределительных корректировок.
Отопление: особый случай
Для отопления даже работающий ИПУ не всегда признаётся надлежащим для целей налога. Причина — в конструкции системы:
1. При вертикальной разводке (теплоноситель идёт по стоякам через все этажи) квартирный теплосчётчик фиксирует потребление не полностью. Часть тепла расходуется на прогрев стояков и полотенцесушителей в общей зоне, но фактически отапливающих и квартиру.
2. В таких домах начисление часто идёт по специальной формуле с распределением, а не чисто по показаниям прибора.
Практический вывод: критерий здесь не вид услуги, а способ начисления. Если плата за отопление начисляется по нормативу, а не по показаниям работающего счётчика, — компенсация за отопление — доход. Если же показания работающего ИПУ реально формируют сумму в квитанции — компенсация доходом не является.
По режимам налогообложения

Таблица 4 - зависимость налогооблагаемой базы от применяемого налогового режима
Важно: у физлица и самозанятого «коммуналка по ИПУ» — это именно исключение из дохода, а не вычет. То есть эти суммы вообще не фигурируют в налоговой базе.
Наценка на «коммуналку»
Перевыставлять «коммуналку» с наценкой не стоит. Излишек сверх фактических затрат суд, с высокой вероятностью, признает неосновательным обогащением (ст. 1102 ГК РФ) и обяжет вернуть арендатору (нанимателю).
Распределение платежей в договоре
Это блок не про налоги, а про гражданско-правовые отношения сторон.
Что говорит закон по умолчанию

Таблица 5 - обязанность по оплате коммунальных и иных услуг, и платежей в соответствии с законодательством
Если наниматель оплатит то, что по закону должен был нести наймодатель, и это не закреплено в договоре, он может потребовать уплаченное обратно как неосновательное обогащение (ст. 1102 ГК РФ).
Если договор прямо перекладывает обязанность на нанимателя
Если в договоре чётко написано, что наниматель оплачивает содержание жилья или взнос на капремонт, ст. 1102 ГК РФ (неосновательное обогащение) не работает — наниматель заплатил на основании договора, правовое основание есть.
Оспорить такое условие сложно: для аренды ст. 616 ГК РФ прямо разрешает сторонам перераспределить обязанности по капремонту, для найма ст. 681 ГК РФ тоже допускает иное. Но у собственника остаётся публично-правовая обязанность платить взносы в фонд капитального ремонта (ст. 169 ЖК РФ) — договор её не отменяет.
И если наниматель возмещает эти суммы наймодателю, они образуют доход наймодателя, потому что не зависят от фактического потребления. Включить в базу — обязательно, иначе штраф по ст. 122 НК РФ.
Рабочая схема
Все платежи по квартире оплачивает собственник (наймодатель / арендодатель). Наниматель возмещает только то, что потреблено по ИПУ (вода, электричество, газ). Всё, что не по счётчикам (отопление без ИПУ, содержание жилья, капремонт, вывоз ТКО по нормативу), собственник включает в цену найма — и эта часть образует налогооблагаемую базу.
Штрафы и ответственность за неуплату
Если налоговую базу занизили или налог не заплатили, включаются санкции. По ст. 122 НК РФ штраф — 20% от недоимки, а при доказанном умысле — 40%. Плюс пени — 1/300 ключевой ставки ЦБ за каждый день просрочки.
Дальше ответственность зависит от статуса наймодателя — прежде всего от того, есть ли у него декларация:
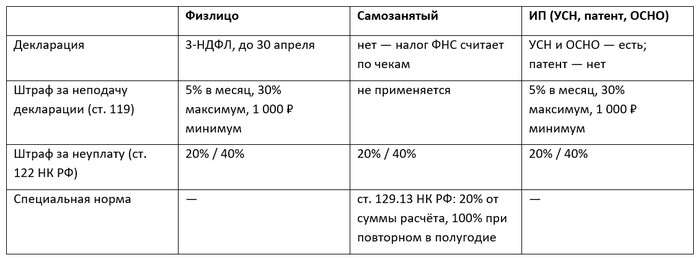
Таблица 6 - зависимость штрафов от налогового режима и статуса наймодателя
То есть самозанятый выпадает из ст. 119 НК РФ — ему нечего подавать, налог начисляется автоматически. Наказывают его за другое: за невыданный или несвоевременно переданный чек по ст. 129.13 НК РФ — 20% от суммы расчёта, а при повторном нарушении в течение полугода 100%. А физлицо попадает под ст. 119 НК РФ в полном объёме: не сдал 3-НДФЛ — 5% в месяц, но не больше 30% и не меньше 1 000 ₽.
Если сумма неуплаченного налога превысит 2,7 млн ₽ за три финансовых года подряд, наступает уголовная ответственность по ст. 198 УК РФ — она применяется и к физлицу, и к самозанятому, и к ИП. При сумме свыше 13,5 млн ₽ это уже особо крупный размер, наказание строже.
С 1 сентября 2026 года при наличии смягчающих обстоятельств штраф уменьшают не менее чем вдвое, но не более чем в десять раз. Конкретный перечень обстоятельств утвердила ФНС; при нескольких обстоятельствах действуют минимальные суммы — 1 000 ₽ для граждан, 3 000 ₽ для ИП и МСП, 10 000 ₽ для остальных организаций.
Риск переквалификации в предпринимательскую деятельность
Отдельный риск — не штраф за неуплату, а сам статус. Если квартир несколько и они сдаются систематически, налоговая может признать деятельность предпринимательской, даже если вы не регистрировались как ИП. Признаки: систематичность (по практике уже две однородные сделки), цель извлечения прибыли, имущество приобретено не для личных нужд. Отсутствие регистрации не защищает — по п. 2 ст. 11 НК РФ физлицо, фактически ведущее предпринимательскую деятельность без регистрации, не вправе ссылаться на то, что оно не ИП.
Но для сдачи жилья последствия скромнее, чем обычно представляют. Задним числом в ИП не регистрируют, поэтому страховые взносы, как правило, не доначисляют — обязанность платить их привязана к факту госрегистрации. НДС по жилью тоже не начисляют: услуги по предоставлению жилых помещений для проживания освобождены от НДС, и эта льгота сохраняется при переквалификации. Остаётся НДФЛ — тот же, что вы и так платите, — плюс утрата имущественных вычетов и административный штраф по ч. 1 ст. 14.1 КоАП РФ (500–2 000 ₽).
Совсем другое дело — нежилое помещение (в том числе - апартаменты) или посуточная сдача: там переквалификация оборачивается доначислением НДС за три года, пенями и штрафами, и сумма выходит кратно больше.
Есть и защита для обычного случая: если жильё куплено для личных нужд, получено по наследству или в дар и сдаётся из-за отсутствия необходимости в нём, предпринимательством это не считается (постановление Пленума ВС РФ от 18.11.2004 № 23). Одна доставшаяся «от бабушки» квартира — вне зоны риска, несколько купленных под сдачу — зона риска.
Дисклеймер
Статья носит справочно-информационный характер и не является юридической, налоговой или бухгалтерской консультацией. Налоговое законодательство, региональные акты и судебная практика изменяются — на момент публикации материал актуален, но не гарантирует соответствия нормам на дату фактического применения.
Ставки, режимы и формулировки, описанные в статье, следует проверять по действующим редакциям НК РФ, ЖК РФ, ГК РФ и регионального законодательства, а также сверять с разъяснениями Минфина и ФНС. Особое внимание — на ограничения по гражданству, резидентству, виду недвижимости (жилая / нежилая) и статусу контрагента (физлицо / юрлицо), которые определяют применимость конкретного режима.
Автор не несет ответственности за решения, принятые на основе материалов статьи. При возникновении конкретных налоговых, гражданско-правовых или миграционных вопросов — обратитесь к профильному специалисту (налоговому консультанту, адвокату, патентному поверенному).
Источники
sberbusiness.live — Прогрессивная шкала НДФЛ: https://sberbusiness.live/publications/progressivnaya-shkala...
mgutu.ru — НДФЛ 2026: https://mgutu.ru/media/buhuchet/ndfl-2026/
spmag.ru — Декларация 3-НДФЛ при сдаче квартиры: https://spmag.ru/articles/deklaraciya-3-ndfl-pri-sdache-kvar...
rbc.ru — Самозанятость и НПД: https://www.rbc.ru/education/10/03/2026/699e84ed9a7947af7169...
pay.yandex.ru — Как оформить самозанятость: https://pay.yandex.ru/blog/articles/kak-oformit-samozanyatos...
lockobank.ru — Что значит НПД: https://www.lockobank.ru/articles/nalogi/chto-znachit-npd-na...
moedelo.org — УСН «Доходы минус расходы»: https://www.moedelo.org/club/nalogovyj-uchet/usn-dohody-doho...
cian.ru — Как физлицу уменьшить налог на сдачу квартиры: https://www.cian.ru/stati-kak-fizlitsu-legalno-umenshit-nalo...
tbank.ru — Налог на аренду: https://www.tbank.ru/insurance/blog/rent-tax/
astral.ru — НДС при аренде: https://astral.ru/aj/elem/nds-pri-arende/
kontur-extern.ru — Льготы по НДС: https://www.kontur-extern.ru/info/53363-lgoty_po_nds_chto_nu...
vtb.ru — Как платят налоги нерезиденты: https://www.vtb.ru/articles/gosuslugi/kak-platyat-nalogi-ner...
rnk.ru — Особенности расчёта НДФЛ: https://www.rnk.ru/article/184451-neochevidnye-osobennosti-r...
moedelo.org — НДФЛ при аренде имущества у физлиц: https://www.moedelo.org/club/article-knowledge/ndfl-pri-aren...
mosreg.ru — Как официально сдать квартиру: https://mosreg.ru/sobytiya/novosti/news-submoscow/kak-oficia...
glavkniga.ru — Сроки договора найма: https://glavkniga.ru/situations/s518705
freedome-realty.ru — Бессрочный договор найма: https://freedome-realty.ru/blog/yuridicheskie-voprosy/bessro...
. law.ru — Регистрация договора аренды: https://www.law.ru/article/25756-chto-neobhodimo-uchest-aren...
glavbukh.ru — Аренда помещения у физлица: https://www.glavbukh.ru/art/13833-arenda-pomeshcheniy-u-fizi...
zarplata-online.ru — Компенсация налога при аренде: https://www.zarplata-online.ru/qa/183922-kompensatsiya-nalog...
base.garant.ru — Статья 678 ГК РФ: https://base.garant.ru/10164072/
realty.yandex.ru — Капремонт арендованного имущества: https://realty.yandex.ru/journal/post/kapitalnyy-remont-aren...
companies.rbc.ru — Коммунальные платежи в аренде: https://companies.rbc.ru/news/S51Pl8LOHA/kommunalnyie-platez...
rg.ru — Штрафы за неуплату налогов: https://rg.ru/post/shtrafy-za-neuplatu-nalogov-dlia-fiziches...
glavkniga.ru — Ответственность по ст. 119: https://glavkniga.ru/situations/u518984
nalog.gov.ru — Разъяснения ФНС: https://www.nalog.gov.ru/rn25/news/activities_fts/16614558/
klerk.ru — Уголовная ответственность за неуплату: https://www.klerk.ru/buh/articles/569102/
base.garant.ru — Статья 198 УК РФ: https://base.garant.ru/10108000/
its.1c.ru — Снижение штрафов при смягчающих обстоятельствах: https://its.1c.ru/db/content/newscomm/src/500022.htm
skillbox.ru — Правила снижения штрафов: https://skillbox.ru/media/management/fns-utverdila-pravila-s...
buh.ru — Физлицо сдаёт жильё в аренду: https://buh.ru/articles/fizlitso-sdaet-zhile-v-arendu-nalogi...
personaudit.ru — Признание доходов предпринимательскими: https://personaudit.ru/news/priznanie-dokhodov-predprinimate...
vitvet.com — Переквалификация недвижимости физлица: https://vitvet.com/about/news/perekvalifikaciya-nedvizhimost...
consultant.ru — Статья 346.51 НК РФ (патент): http://www.consultant.ru/document/cons_doc_LAW_28165/d64434f...
its.1c.ru — Налоги ИП на ПСН: https://its.1c.ru/db/content/bizlegsup/src/1010104_налоги_ип...
kontur-extern.ru — Критерии, сроки и порядок уплаты для ПСН: https://www.kontur-extern.ru/info/47099-kriterii_sroki_i_por...
glavkniga.ru — Перерасчёт патента: https://glavkniga.ru/situations/k502998
aldushin.ru — Налоги посуточной аренды: https://aldushin.ru/blog/nalogi-posutochnoj-arendy
klerk.ru — НПД для нерезидентов: https://www.klerk.ru/blogs/qugo/659351/
securitylab.ru — Самозанятость и резидентство: https://www.securitylab.ru/blog/personal/Faraway/362419.php
sberbank.ru — Налоговый резидент и нерезидент: https://www.sberbank.ru/ru/s_m_business/pro_business/nalogov...
get-sign.ru — НДФЛ для нерезидентов: https://get-sign.ru/blog/employee/ndfl-dlya-neresidentov
journal.sovcombank.ru — Может ли нерезмент быть самозанятым: https://journal.sovcombank.ru/rabota/mozhet-li-nerezident-ro...
astral.ru — Самозанятость для иностранцев: https://astral.ru/aj/elem/samozanyatost-dlya-inostrantsev-kt...
its.1c.ru — НПД и нерезиденты: https://its.1c.ru/db/content/newsclar/src/489925.htm
atlant-pravo.ru — Неосновательное обогащение: https://atlant-pravo.ru/hot_line/exclusiveconsults/detail.ph...
zarplata-online.ru — Капремонт на арендатора: https://www.zarplata-online.ru/art/164858-mozhno-li-vozlozhi...
pravo.ru — Распределение расходов в аренде: https://pravo.ru/story/255969/
legalacts.ru — Статья 681 ГК РФ: https://legalacts.ru/sud/reshenie-verkhovnogo-suda-rf-ot-191...
gazeta-unp.ru — Капремонт и формулировки договора: https://www.gazeta-unp.ru/articles/55740-mozhno-li-vozlozhit...
nalog.gov.ru — Взносы ИП 2026: https://www.nalog.gov.ru/rn53/news/activities_fts/16606867/
kurs.alfabank.ru — Страховые взносы для ИП: https://kurs.alfabank.ru/articles/strahovye-vznosy-dlya-ip-s...
garant.ru — Письмо Минфина 03-04-07/31733: https://www.garant.ru/products/ipo/prime/doc/72144744/
klerk.ru — Письмо ФНС БС-4-11/8703: https://www.klerk.ru/doc/485718/
glavkniga.ru — Коммуналка и отопление: https://glavkniga.ru/news/8511
1cbit.ru — Компенсация коммунальных услуг: https://www.1cbit.ru/blog/kompensatsiya-arendodatelyu-kommun...