
АПРИ. Долг растёт быстрее бизнеса. Опасно ли держать облигации?
То, чем эмитент хвастается в пресс-релизе:
Выручка: 12,01 млрд (+29,5% г/г)
EBITDA (LTM): 11,54 млрд (+67,9% г/г)
Чистая прибыль: 120,7 млн (падение в 8 раз г/г)
Чистый долг / EBITDA (LTM): 4,2x (4,0 на конец 2025)
Что эмитент прячет:
Операционный денежный поток (CFO): минус 8,37 млрд
Чистый долг: 48,6 млрд (+27,4%)
Финансовые расходы: 3,2 млрд (+88,8%)
Чистая прибыль — показатель творческий. Учитывается степень готовности объектов и капитализация процентов. А по денежному потоку мы видим, что компания остро нуждается в свежих деньгах, чтобы не останавливать стройку. Жизнь поддерживается исключительно за счёт притока новых займов. Отсюда стремительный рост долга и финансовых расходов.
Дефицит ликвидности
Если внимательно покопаться в отчётности, мы увидим, что у АПРИ большие проблемы с долгом.
В оборотных активах 32,3 млрд — это незавершенка, а 26,8 млрд — это признанная выручка, по которой еще нет права на получение кэша. Реальных денег на счетах — всего 975 млн при краткосрочном долге 16,5 млрд.
В итоге компания живет от рефинансирования до рефинансирования.
Стоит ожидать очередного размещения облигаций в ближайшие месяцы.
Сильные операционные результаты
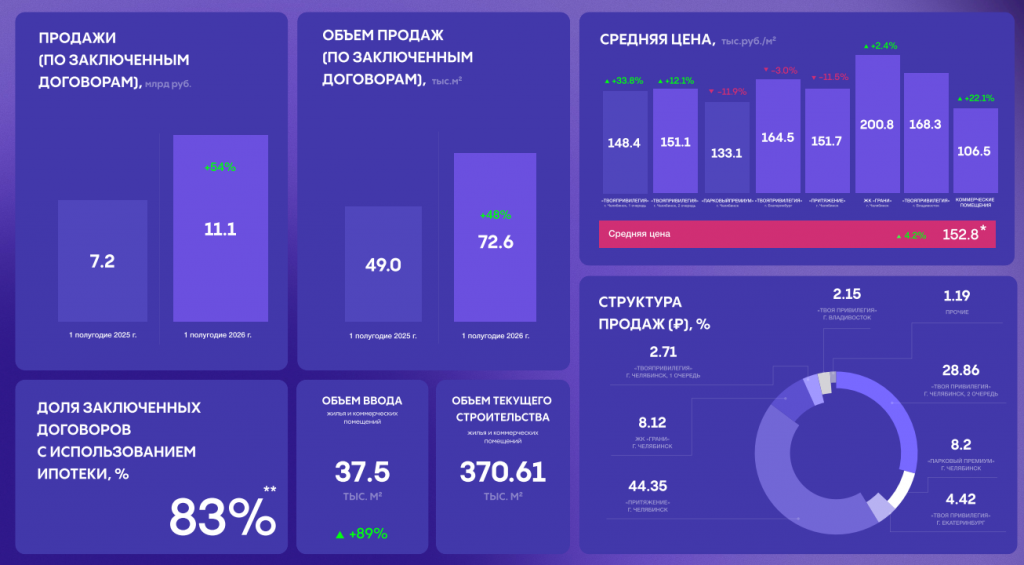
Несмотря на сложности с финансами, стоит отметить сильную сторону АПРИ — операционные результаты:
Объем продаж (кв. м): +48%
Объем продаж (в деньгах): +54%
Ввод в эксплуатацию: +89%
Текущее строительство: +2%
Да, долг огромный. Да, долг дорогой. Но продажи идут, люди покупают квартиры, эскроу-счета полнятся. Как строительный бизнес АПРИ жив и здоров.
Итоги
Операционно бизнес чувствует себя отлично. Есть и ввод в эксплуатацию (+89%), и рост продаж не только в деньгах, но и в квадратных метрах (+48%).
Динамика финансов ухудшается. Чистый долг растёт, свободных денег всё меньше, потребность в рефинансировании чувствуется всё острее. Если случится спад продаж как у Самолета, бизнес улетит в штопор, потому что запаса прочности тут нет. Напоминаю, что с октября будет очередное ухудшение условий по семейной ипотеке. Сможет ли АПРИ поддерживать продажи на текущем уровне? Я не знаю.
Компания работает не на акционеров, а на кредиторов. Держать облигации здесь интереснее, чем акции.
Этот кейс не для консервативных инвесторов. Спать спокойно не получится.
Агрессивным инвесторам можно подумать. Есть выпуски до 30% годовых. Но нужно следить за долей в портфеле и свежими отчетами. И быть готовым выходить, как только появятся первые сигналы на ухудшение ситуации.
Я держу небольшую позицию в облигациях АПРИ, но не считаю её безопасной. Бизнес жив, но запаса прочности нет.
Не ИИР.
Это очередной разводняк типо онлайн казино