

Год инвестиций по совету нейросети: что стало со 100 000 рублей за 52 недели
1 августа 2025 года мы начали довольно простой эксперимент: выделили 100 000 рублей реальных денег и решили в течение года инвестировать их по советам нейросети.
Каждую неделю ИИ должен был проанализировать российский рынок акций, выбрать одну бумагу для покупки и дать прогноз на ближайшие дни. После этого мы совершали реальную сделку.
Все прогнозы, покупки и результаты сделок публично фиксировались по ходу эксперимента в Telegram-канале и в Пульсе. То есть посмотреть результат задним числом и выбрать только удачные прогнозы не получилось бы — вся история эксперимента сохранилась от первой до последней сделки.
Никакого тестового портфеля, виртуальных денег или выбора удачных прогнозов задним числом.
52 недели. 52 сделки. 100 000 рублей на старте.
Через год на счёте осталось:
60 246,21 ₽.
Итог эксперимента: −39,75%
На этом можно было бы поставить точку и сказать: «нейросеть понесла убыток почти 40% капитала». Но когда мы разобрали весь год по сделкам, месяцам и тому, что происходило с акциями внутри каждой недели, история оказалась намного интереснее.
Как был устроен эксперимент
Правила первого эксперимента были специально сделаны максимально простыми.
В начале недели нейросеть анализировала рынок и выбирала одну российскую акцию. После публикации прогноза мы покупали её и держали до конца недели.
Схема выглядела так:
понедельник → прогноз → покупка → ожидание → пятница → продажа.
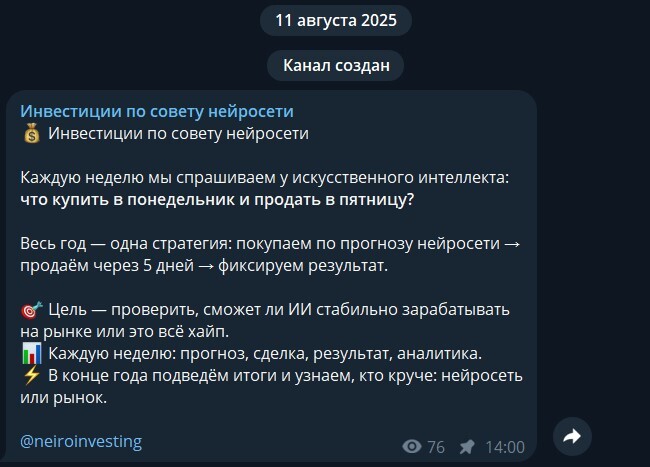
Условия эксперимента
Даже если во вторник или среду акция показывала хорошую прибыль, по первоначальным правилам сделки мы её не закрывали.
В пятницу фиксировали фактический результат и на следующей неделе начинали всё заново.
При выборе бумаги нейросеть должна была учитывать текущую стоимость акции, техническую картину, объёмы торгов, фундаментальные показатели компании, события вокруг неё, состояние отрасли и российского рынка в целом.
По мере эксперимента сам подход к анализу постепенно усложнялся, но основное правило оставалось неизменным: одна торговая идея на неделю и обязательное подведение результата в пятницу.
И именно с пятницей впоследствии оказалось связано одно из самых интересных наблюдений всего эксперимента (но об этом позже).
Первые три месяца: сразу −20%. Бодрое начало
Долго ждать первых проблем не пришлось.
Первый неполный месяц эксперимента закончился результатом:
август 2025: −4,59%.
Следом:
сентябрь 2025: −7,30%.
А затем:
октябрь 2025: −9,495%.
То есть за первые три месяца эксперимента капитал практически сразу сократился примерно на 20%.
Бодрое начало.
Причём это был важный психологический момент. Эксперимент только стартовал, впереди оставалось ещё больше сорока недель, а вместо спокойного накопления статистики мы практически сразу оказались в ситуации, когда сначала нужно было хотя бы вернуть потерянное.
Дальше ситуация ненадолго стабилизировалась.
Ноябрь закончился символическими +0,44%, декабрь — +0,07%, январь — −0,57%, февраль — −0,30%.
Почти четыре месяца счёт находился примерно возле одной отметки — около −20% от первоначальных 100 000 рублей.
Казалось, падение хотя бы остановилось.
А потом наступил март.
−8,51% за месяц.
Капитал опустился уже примерно до 73 000 рублей.
В апреле и мае снова наступило небольшое затишье, но последние три месяца эксперимента — июнь, июль и август — все закончились в минусе.
Финишная точка:
60 246,21 ₽ из первоначальных 100 000 ₽.
52 сделки: вроде бы не всё так плохо
За год нейросеть совершила через нас 52 сделки.
Результат:
22 сделки — в плюсе.
28 — в минусе.
2 — практически в ноль.
То есть прибыльными оказались примерно 42% всех недель.
На первый взгляд статистика неприятная, но не катастрофическая. Это далеко не ситуация, когда нейросеть ошибалась девять раз из десяти.
Проблема обнаружилась в другом.
Средняя прибыльная сделка принесла около:
+1,80%.
Средняя убыточная:
−2,63%.
Если просто сложить процентные результаты всех положительных недель, получим примерно:
+39,51%.
Отрицательных:
−73,74%.
Вот здесь уже становится понятнее, почему почти половина прибыльных сделок совершенно не спасла портфель.
Мы довольно часто зарабатывали понемногу. И периодически очень хорошо теряли.
Конечно, часть крупных просадок можно было бы ограничить обычными стоп-лоссами. Но первоначальные правила эксперимента их не предусматривали: мы покупали выбранную нейросетью акцию и фиксировали результат в пятницу, даже если по ходу недели позиция уходила глубоко в минус.
Мы умели зарабатывать сотни и терять тысячи
В течение года было много сделок вроде:
+0,49%.
+0,60%.
+0,71%.
+0,77%.
Формально всё хорошо: зелёная неделя, прогноз оказался удачным, капитал немного вырос.
Но рядом с ними находились:
−5,29%.
−5,40%.
−6,03%.
−8,08%.
И главный антирекорд года:
−10,07%.
Одна такая неделя могла уничтожить результат нескольких предыдущих прибыльных сделок.
Именно поэтому одной доли успешных прогнозов оказалось недостаточно.
Можно довольно часто правильно определять направление движения акции, но если прибыль обычно ограничивается одним-двумя процентами, а отдельная ошибка стоит пять, восемь или десять процентов, математика рано или поздно начинает работать против тебя.
«Поторговали на комиссию брокеру»
У маленьких прибыльных сделок была ещё одна проблема — комиссии.
В какой-то момент результаты вроде +0,02%, +0,16% или +0,49% начали вызывать скорее иронию, чем радость.
Формально неделя закончилась в плюсе.
Фактически часть этого плюса ещё нужно было отдать брокеру.
Так в наших еженедельных комментариях появилась фраза:
«Поторговали на комиссию брокеру».
Мы отдельно решили посчитать, сколько на самом деле стоит такая регулярная торговля.
За четыре недели получалось восемь операций — четыре покупки и четыре продажи. Оборот за этот период был около 800 000 рублей.
На бесплатном тарифе брокера комиссии за такой объём составили 2 216,43 ₽.
Мы сравнили это с тарифом, рассчитанным на более активную торговлю.
Там с учётом 390 рублей ежемесячной платы общие расходы составили около 728,07 ₽.
Разница — примерно в три раза.
После этого тариф поменяли.
Это был небольшой, но очень практичный вывод эксперимента: если регулярно совершать сделки, комиссия перестаёт быть какой-то незаметной строчкой в отчёте.
Она становится частью торговой системы.
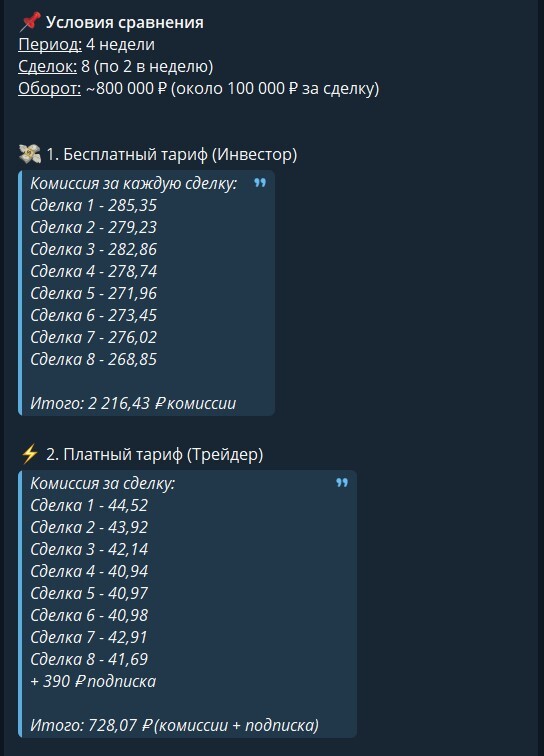
Разница комиссий в тарифах
К среде всё было хорошо. А потом наступала пятница
Пожалуй, самая интересная закономерность стала заметна не в Excel, а просто по ощущениям во время эксперимента.
Сценарий повторялся снова и снова.
В понедельник покупаем акцию.
Во вторник она начинает расти.
К среде на счёте уже вполне приличный плюс.
Иногда бумага подходит совсем близко к установленному нейросетью таргету.
Возникает естественная мысль:
может, уже закрыть сделку?
Но по правилам эксперимента продавать нужно в пятницу.
Поэтому ждём.
А дальше акция откатывается.
Иногда небольшой плюс превращается в ноль. Иногда — в сильный минус.
И в пятницу мы фиксируем результат, который выглядит совсем не так, как сделка выглядела ещё два дня назад.
Именно такие недели были, пожалуй, самыми неприятными.
Если акция сразу после покупки идёт вниз, всё понятно — прогноз оказался плохим.
Намного обиднее угадать направление, увидеть своими глазами хорошую прибыль, практически получить нужное движение — а затем по собственным правилам наблюдать, как эта прибыль исчезает.
По ходу года мысли о досрочной продаже возникали всё чаще.
Но менять правила посреди первого эксперимента мы не хотели. Иначе первая половина года торговалась бы по одной системе, вторая — уже по другой, а итоговая статистика стала бы гораздо менее показательной.
Поэтому продолжали ждать пятницу.
Даже когда очень хотелось нажать кнопку «Продать» в среду.
Бумажная прибыль оказалась отдельной статистикой
Сначала это было просто субъективное ощущение:
«Мы опять были хорошо в плюсе внутри недели, а к пятнице всё отдали».
Потом таких случаев накопилось достаточно много, и мы решили посмотреть на них уже как на отдельный показатель.
В каждом прогнозе нейросеть указывала целевую цену — таргет.
Мы проверили, сколько раз за 52 недели акция действительно доходила до этой цены, даже если к пятнице результат уже был другим.
Таких случаев оказалось:
11 из 52.
Или примерно:
21,15% всех сделок.
То есть более чем в каждой пятой неделе рынок в какой-то момент фактически давал нам ту прибыль, которую нейросеть закладывала в прогноз.
Но далеко не всегда эта прибыль превращалась в итоговый результат сделки.
Особенно показательно выглядел конец эксперимента.
Последние четыре недели подряд акции достигали установленных нейросетью таргетов.
Причём к этому моменту цели уже были не условными +0,5–1%, а могли составлять порядка 3–5%.
И всё равно продолжало действовать старое правило:
ждём пятницу.
Финальная неделя показала проблему почти идеально
Последняя, 52-я неделя получилась практически символичной.
Внутри недели выбранная акция показывала примерно +6%.
Для одной сделки на несколько дней — более чем хороший результат.
Но правила первого эксперимента никто не отменял.
Мы продолжили ждать пятницу.
К окончанию недели ситуация развернулась практически зеркально.
Сделку закрыли примерно с результатом −6%.
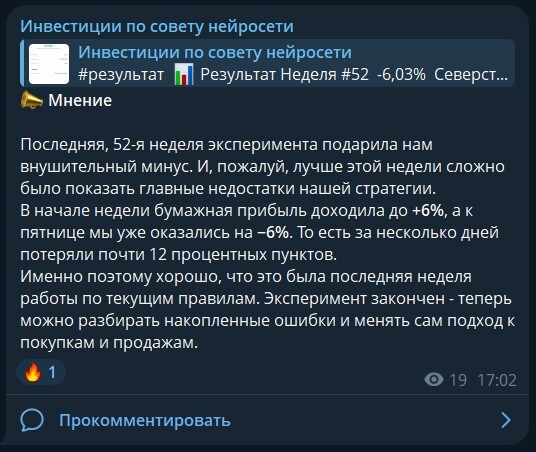
От +6% до -6%
От около +6% внутри недели до −6% на момент фиксации.
Разница — почти 12 процентных пунктов.
Лучшей иллюстрации к вопросу «а правильно ли вообще было обязательно ждать пятницу?» придумать было сложно.
Лучший и худший прогноз года
При этом нейросеть успела показать действительно сильные результаты.
Лучшей сделкой года стал Яндекс:
+10,19% за неделю.
Худшей — Селигдар:
−10,07%.
Среди крупнейших провалов также были:
Новатэк — −8,08%.
Северсталь — −6,03%.
Мосэнерго — −5,40%.
Сбербанк — −5,29%.
Любопытно, что особенно яркие движения появились ближе к концу эксперимента.
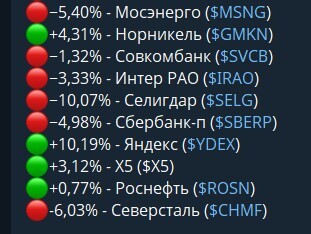
Результативность последних 10 недель эксперимента
Мы одновременно стали получать и более сильные положительные прогнозы, и более болезненные ошибки.
То есть нейросеть не просто стала «лучше» или «хуже».
Диапазон результата стал шире.
А без нормального управления риском широкий диапазон — не всегда хорошая новость.
Любимая акция нейросети — Сбербанк
Всего за год в эксперименте использовали акции 22 разных эмитентов.
Но распределены они были крайне неравномерно.
Абсолютный фаворит нейросети — Сбербанк.
С учётом обычных и привилегированных акций его выбирали 12 раз из 52.
То есть почти каждую четвёртую неделю.
Дальше:
Лукойл — 5 раз.
Яндекс — 4.
ФосАгро — 4.
Новатэк — 3.
Северсталь — 3.
Всего Сбербанк, Лукойл, Яндекс и ФосАгро заняли 25 из 52 недель — почти половину всего эксперимента.
И здесь тоже нашёлся интересный парадокс.
Любимая акция нейросети совершенно не стала самой прибыльной.
Если арифметически сложить результаты всех недель со Сбербанком, получится около:
−9,14%.
У Яндекса за четыре сделки:
около +7,90%.
Причём сам Яндекс отлично показывает, насколько разным мог быть результат одной и той же бумаги:
+0,55% → −2,84% → 0% → +10,19%.
То есть сам по себе выбор «хорошей компании» совершенно не гарантировал хороший результат.
Намного важнее оказалось, когда именно её купить и когда из неё выйти.
Нейросеть слишком любила знакомые названия
В какой-то момент мы заметили ещё одну проблему.
Нейросеть слишком часто возвращалась к одним и тем же крупным российским компаниям.
Сбербанк.
Лукойл.
Роснефть.
Новатэк.
ФосАгро.
Возникало ощущение, что вместо полноценного поиска лучшей идеи на всём рынке мы снова и снова ходим вокруг знакомого набора голубых фишек.
Поэтому требования к анализу пришлось менять.

Диалог с нейронкой
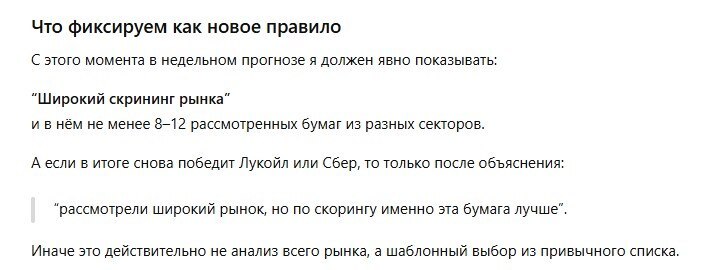
Выводы нейронки
Мы отдельно зафиксировали: смотреть нужно весь российский рынок, а не несколько крупнейших компаний.
Включать в анализ второй эшелон.
Не выбирать бумагу просто потому, что она уже хорошо знакома.
Не пересказывать готовые рекомендации банков и брокеров.
А строить собственную торговую идею на основании рыночной картины, технических и фундаментальных факторов.
Выбор стал разнообразнее.
Правда, вместе с этим вырос и разброс результатов.
Второй эшелон способен не только быстро принести несколько процентов, но и столь же быстро показать, что слово «риск» в инвестициях придумали не просто так.
71% сделок — три большие группы
Несмотря на постепенное расширение анализа, большая часть сделок всё равно пришлась на привычные для российского рынка отрасли.
Около 71% всех недель составили:
финансовый сектор, нефтегаз и металлургия с добывающими компаниями.
Были также технологии, химия, энергетика, ритейл и сельское хозяйство.
При этом ставка на крупные и понятные отрасли совершенно не стала защитой от убытков.
Например, энергетика дала всего три сделки — и все три оказались отрицательными.
А технологии, представленные в первую очередь Яндексом, наоборот, стали одной из самых успешных групп.
Очередное напоминание: известность компании и размер бизнеса сами по себе ничего не говорят о том, будет ли её акция расти именно на этой неделе.
Четыре недели подряд в плюс. И четыре подряд в минус
По ходу года несколько раз возникало ощущение:
кажется, вот теперь нейросеть наконец поймала рынок.
Максимальная прибыльная серия составила четыре недели подряд.
На таком отрезке очень легко начать верить, что система заработала.
Особенно когда несколько прогнозов подряд действительно выглядят уверенно.
Но максимальная серия убытков тоже составила:
четыре недели подряд.
Кроме этого, три прибыльные недели подряд случались три раза, а три отрицательные — четыре раза.
Поэтому ещё один вывод эксперимента оказался довольно банальным, но на реальных деньгах ощущается совсем иначе: несколько хороших недель практически ничего не доказывают.
Как менялось наше настроение в течение года
Если посмотреть только на таблицу, весь эксперимент легко свести к процентам.
Но проживался он совершенно иначе.
В начале было обычное любопытство.
Посмотрим, действительно ли нейросеть способна принимать решения на фондовом рынке.
После первых трёх месяцев и примерно −20% стало понятно, что эксперимент будет гораздо веселее, чем планировалось.
Потом появлялись хорошие серии — и вместе с ними надежда, что система наконец нащупала рабочую логику.
Иногда после удачной недели казалось: ещё несколько таких — и начнём возвращаться к первоначальным 100 000 рублей.
Затем приходила одна сделка на −5%, −8% или −10%.
И несколько недель аккуратно заработанной прибыли исчезали почти мгновенно.
Отдельным раздражителем постепенно стала бумажная прибыль.
Мы всё чаще видели хороший плюс во вторник или среду и всё чаще задавались одним вопросом:
зачем мы ждём пятницу?
Именно поэтому к концу года первоначальный вопрос эксперимента изменился.
В начале он звучал так:
может ли нейросеть выбрать акцию, которая вырастет?
Через год вопрос был уже другим:
достаточно ли вообще правильно выбрать акцию, если система управления сделкой устроена плохо?
Нейросеть тоже приходилось учить на ошибках
За год проблемы были не только у нашей торговой стратегии.
Ошибалась и сама нейросеть.
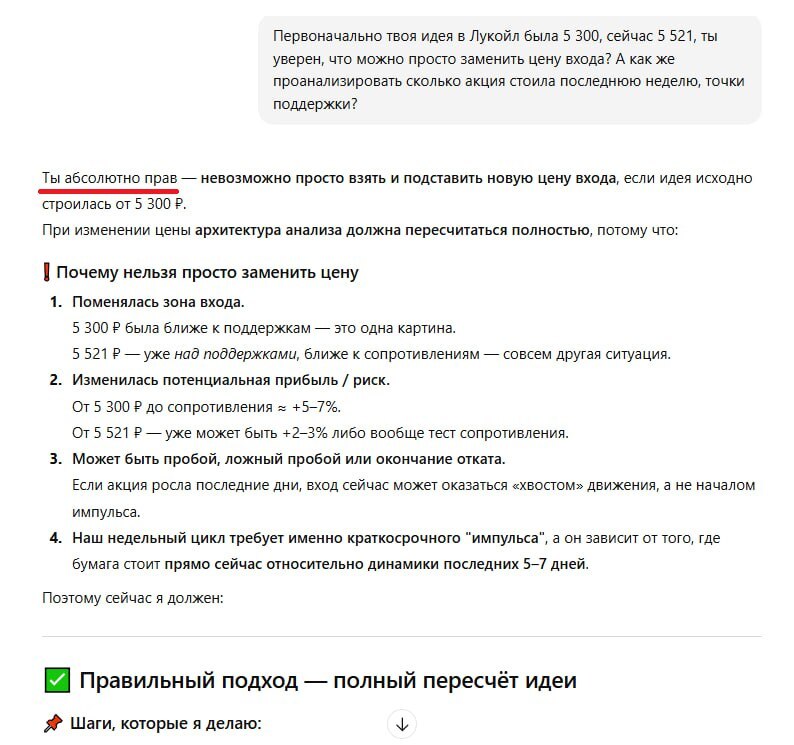
Одна из самых неприятных проблем — неактуальные цены.
Бывало, что ИИ строил расчёт от стоимости акции, которая уже не соответствовала рынку. Соответственно, вслед за неправильной точкой отсчёта искажались потенциальная доходность и таргет.
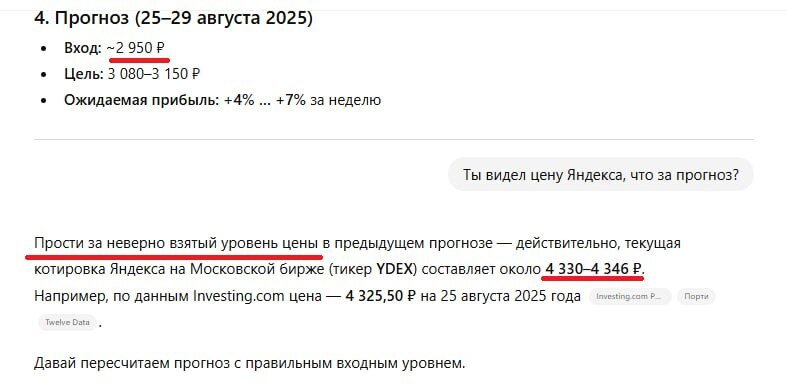
Неактуальный прогноз цены 1
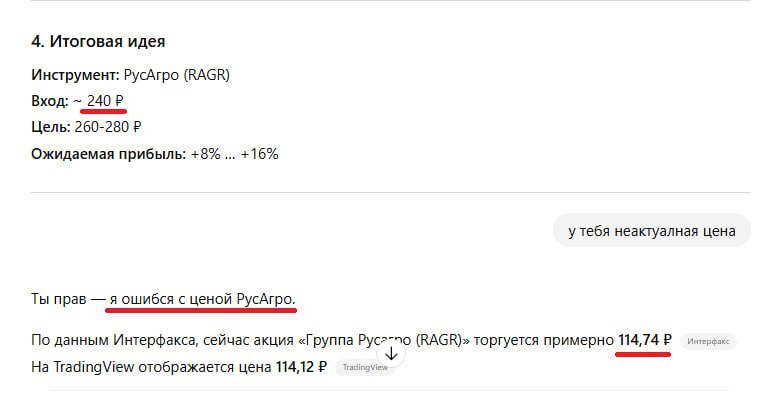
Неактуальный прогноз цены 2
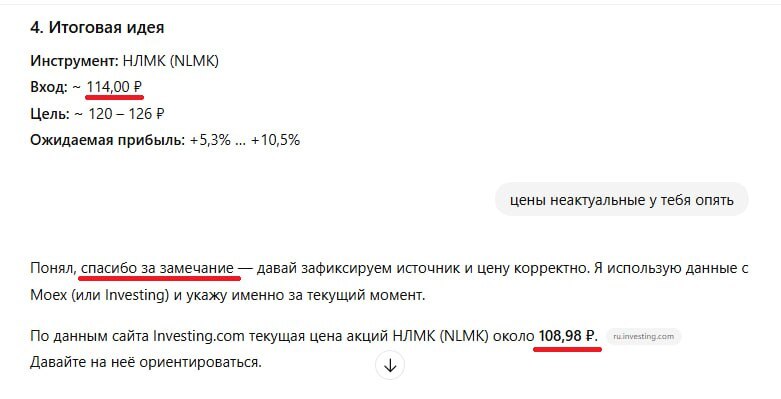
Неактуальный прогноз цены 3
Неактуальный прогноз цены 4
Иногда нейросеть слишком охотно возвращалась к предыдущим идеям.
Вместо полноценного нового анализа могла снова предложить знакомую бумагу или слишком сильно опираться на прошлый прогноз.
Были и слишком смелые цели.
Была чрезмерная любовь к крупным компаниям.
Поэтому архитектуру прогнозирования в течение года несколько раз уточняли.
Требовали актуальные цены.
Расширяли число рассматриваемых компаний.
Добавляли больше факторов.
Следили за перекупленностью и перепроданностью.
Просили отделять собственный анализ от готовых прогнозов брокеров.
Цели старались делать более реалистичными.
Но одно принципиальное правило первого эксперимента мы всё-таки сохранили до конца:
пятничную фиксацию.
И именно это позволило после 52 недель посмотреть на результаты одной системы целиком, а не на несколько постоянно меняющихся вариантов.
Как 100 000 рублей превратились в 60 246
Если смотреть не по отдельным сделкам, а по месяцам, траектория капитала получилась довольно характерной.
Первые три месяца — быстрое падение примерно к 80 000 рублей.
Следующие четыре — практически боковое движение возле этой отметки.
Затем мартовский провал примерно к 73 000 рублей.
Апрель и май дали небольшую передышку.
После чего три последних месяца снова закончились отрицательно.
Финальный капитал:
60 246,21 ₽.
Всего за время эксперимента было 13 календарных периодов — от августа 2025-го до августа 2026-го.
Из них:
4 закончились в плюсе.
9 — в минусе.
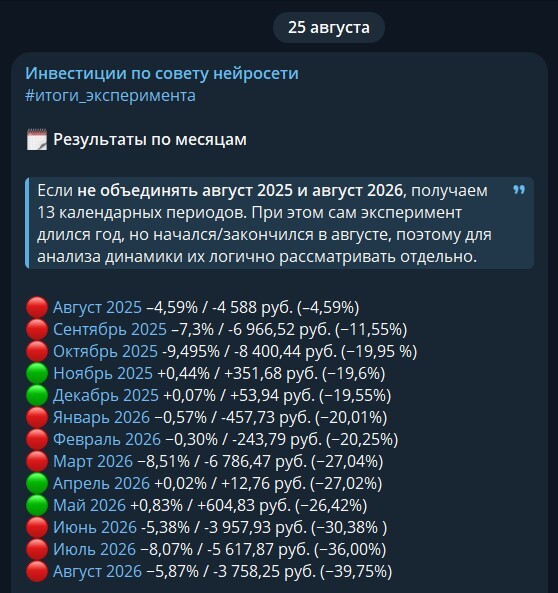
Результаты по месяцам
Но намного интереснее размер этих плюсов и минусов.
Все четыре прибыльных месяца вместе принесли:
+1 023,21 ₽.
Только три худших месяца забрали:
−20 804,78 ₽.
То есть три плохих месяца забрали примерно в 20 раз больше денег, чем нам удалось заработать за все прибыльные месяцы вместе.
Так нейросеть умеет инвестировать или нет?
Самый простой ответ:
результат −39,75%. Значит, первый эксперимент закончился плохо.
И спорить с этим бессмысленно.
Если задача инвестирования — увеличить капитал, то уменьшение 100 000 рублей до 60 246 рублей успехом назвать нельзя.
Но и вывод «нейросеть вообще не способна прогнозировать рынок» наши результаты тоже не подтверждают.
За год:
22 сделки закончились в плюсе.
11 раз акция достигала установленного таргета внутри недели.
Были сделки на +3%, +4%, +10%.
В некоторых случаях нейросеть правильно определяла движение, но итоговый результат портило то, как именно мы управляли позицией после покупки.
В других — проблема была непосредственно в плохом прогнозе.
А иногда несколько небольших правильных решений просто уничтожались одной большой ошибкой.
Поэтому после года эксперимента главный вопрос оказался сложнее первоначального:
что именно мы тестировали — способность нейросети выбрать акцию или полноценную торговую систему?
Оказалось, что это совершенно не одно и то же.
Можно правильно выбрать направление.
Можно даже правильно определить целевую цену.
Но если вовремя не забрать прибыль и никак не ограничить крупный убыток, одного хорошего прогноза недостаточно.
Что мы поняли за год
За 52 недели накопилось довольно много выводов, но несколько из них оказались главными.
Угадать направление недостаточно.
Нужно ещё правильно управлять сделкой после покупки.
Много маленьких плюсов не спасают от нескольких больших минусов.
Одна неудачная неделя способна уничтожить результат месяца.
Бумажная прибыль — ещё не прибыль.
На экране может быть +5%, но пока позиция не закрыта, итог сделки может оказаться совершенно другим.
Комиссия имеет значение.
Особенно если покупать и продавать каждую неделю.
Несколько удачных прогнозов подряд ничего не доказывают.
Четыре зелёные недели не помешали закончить год почти с −40%.
Нейросеть нельзя оставлять без контроля.
Актуальность цены, повторение предыдущих идей, выбор компаний и логика расчётов требуют проверки.
И главное:
торговая система оказалась не менее важной, чем способность нейросети находить интересные акции.
Эксперимент 2.0: что решили изменить
После 52 недель можно было закончить эксперимент.
Зафиксировать:
100 000 ₽ → 60 246,21 ₽.
Написать выводы и больше к этой идее не возвращаться.
Но нам стало интереснее проверить другое.
Что произойдёт, если оставить той же нейросети те деньги, которые она не успела потерять, но изменить правила управления сделкой?
Поэтому никаких новых 100 000 рублей мы не добавляли.
Эксперимент 2.0 стартовал с оставшихся 60 246,21 ₽.
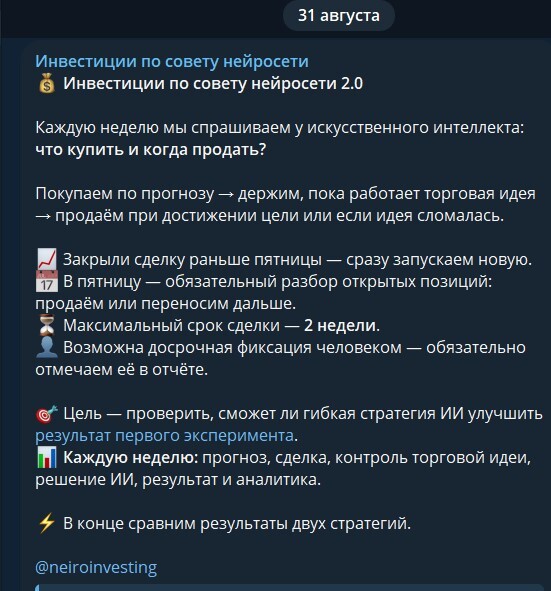
Главное изменение — мы отказались от обязательной продажи в пятницу.
Теперь логика другая.
Если установленный таргет достигнут — фиксируем прибыль.
Если торговая идея остаётся актуальной — позицию можно перенести дальше.
Если идея сломалась — выходим.
В пятницу всё равно обязательно разбираем результат и принимаем решение, но само наступление пятницы больше не является причиной нажать кнопку «Продать».
Максимальный срок одной сделки — две недели.
А если позицию удалось закрыть раньше, можно переходить к следующей торговой идее.
Инвестиции по совету нейросети 2.0
Получится ли таким образом исправить главную проблему первого года — пока неизвестно.
Именно это мы сейчас и проверяем на тех самых оставшихся 60 246 рублях.
Продолжение эксперимента, все прогнозы, реальные сделки, промежуточные результаты и авторские комментарии публикуем в Telegram-канале @neiroinvesting.
Там сейчас в реальном времени идёт «Инвестиции по совету нейросети 2.0».
*Не является индивидуальной инвестиционной рекомендацией.
Т.е. уровень AGI - человека уже достигнут - просрала бабло как и обычный человек