
Научпоп
1 пост
Дизайн Цифрового Рубля
основу ввел цифровой рубль как третью форму валюты, которая вступила в силу 1 августа 2023 года. Именно тогда началось его закрытое пилотное тестирование на ограниченном круге пользователей и банков.Закон о широкомасштабном и обязательном внедрении цифрового рубля для всех граждан, крупных банков и бизнеса вступил в силу 1 сентября 2026 года (Федеральный закон № 248-ФЗ).
Цифровой рубль - это третья форма национальной валюты в России, которую выпускает исключительно Центробанк (Банк России). Он существует наряду с привычными нам наличными (банкноты и монеты) и безналичными деньгами (средства на картах и счетах в коммерческих банках).
1 наличный рубль = 1 безналичный рубль = 1 цифровой рубль.
Все цифровые рубли хранятся не в конкретном коммерческом банке (как Сбер, Т-Банк или ВТБ), а на специальной платформе Центрального банка.Независимость от банков: Если у коммерческого банка закроется лицензия, ваши цифровые рубли не пропадут, так как они находятся в ЦБ.
Чтобы пользоваться цифровыми рублями, нужно открыть счет на платформе Банка России. Для этого физлицу необходимо быть совершеннолетним гражданином России, иметь подтвержденную учетную запись на «Госуслугах» и быть клиентом банка — участника платформы цифрового рубля.


Банк России РБК, 2026
С 1 сентября 2028 года цифровой рубль станет обязательным для всех остальных мелких торговых точек (за исключением самого микробизнеса с выручкой менее 5 млн рублей)
Центральный банк России создал цифровой рубль для решения трех главных задач: снижения расходов граждан и бизнеса на платежи, создания альтернативы коммерческим банкам и усиления контроля за целевым использованием государственных средств.
1 Злоумышленникам не нужно взламывать серверы ЦБ.
Они будут использовать старые схемы в новой обертке. Вам могут позвонить «сотрудники Центробанка» или «полиция» и заявить, что «ваши обычные рубли срочно нужно спасать и переводить на безопасный цифровой кошелек ЦБ». Как только человек сам, своими руками, переведет туда деньги, вернуть их будет практически невозможно.
2 Черный рынок «серых» кошельков:
Поскольку для переводов цифровых рублей нужен только телефон и приложение, мошенники будут пытаться открывать кошельки на подставных лиц (так называемых «дропов»), чтобы быстро прогонять через них украденные деньги и запутывать следы.
3 Кому надо пропустят:
Полностью исключить коррупцию или злоупотребления на местах невозможно. Если у кого-то из недобросовестных сотрудников банков или ведомств появится доступ к управлению кошельками (например, в рамках судебных взысканий), всегда есть риск неправомерных блокировок или ошибочных списаний, которые потом придется долго оспаривать.


Со временем отменят наличные и заставят пользоваться только ЦР. Всех загонят в «цифровой концлагерь»
«Цифрового концлагеря» не будет.
В обороте будут находиться и наличные, и безналичные, и цифровые рубли.
Цифровой рубль выпускается в дополнение к уже существующим формам.
Выбор - какой именно формой пользоваться - останется за гражданами.
Цифровой рубль – это «тотальная слежка» за гражданами и их финансами
Объем информации о гражданах при операциях с цифровыми рублями не будет превышать объем информации, который уже установлен по операциям с безналичными рублями.
Информация об остатках на цифровых кошельках и информация о цифровых рублях защищена банковской тайной точно так же, как и информация по счетам в банках.
Все зарплаты бюджетников и пенсии переведут на цифровые рубли, как когда-то заставили всех перейти на «Мир»
Таких планов нет.
И сегодня у человека есть выбор, каким образом получать пенсию или зарплату - наличными в кассе, на почте или безналичными на карту «Мир».
Этот выбор сохранится.
Чтобы не пользоваться цифровым рублем, нужно отнести заявление на отказ в МФЦ
Открыть цифровой кошелек (счет цифрового рубля) сможет только сам человек, тоЛЬКО при желании и только через мобильное приложение своего банка, подключенного к платформе цифрового рубля.
Никаких специальных заявлений об отказе пользоваться цифровыми рублями заполнять и относить в МФЦ или какие-то другие инстанции не нужно.
Нужен ли Цифровой рубль?
Точного ответа на этот вопрос нет,
но вот моё мнение:
Нет, не нужен
Вот почему:
1 Нет выгоды для сбережений: На цифровые рубли не начисляются проценты по вкладам и нет кэшбэка.
2 Повышение контроля
3 Риск блокировок: Если условный судебный пристав или налоговая наложит арест на ваш единый цифровой кошелек, вы потеряете доступ к этим деньгам сразу во всех банковских приложениях
На текущий момент обычному человеку цифровой рубль не является жизненно необходимым. Безналичные деньги и карты в России и так работают великолепно, быстро и удобно.
Если кто помнит из какой игры этот момент дайте название, пожалуйста). Прогнал через ИИ для улучшения качества.
Я сильно вдохновился сценой из старой флэш-игры и мне захотелось воплотить момент из Гриффинов в эту сцену.
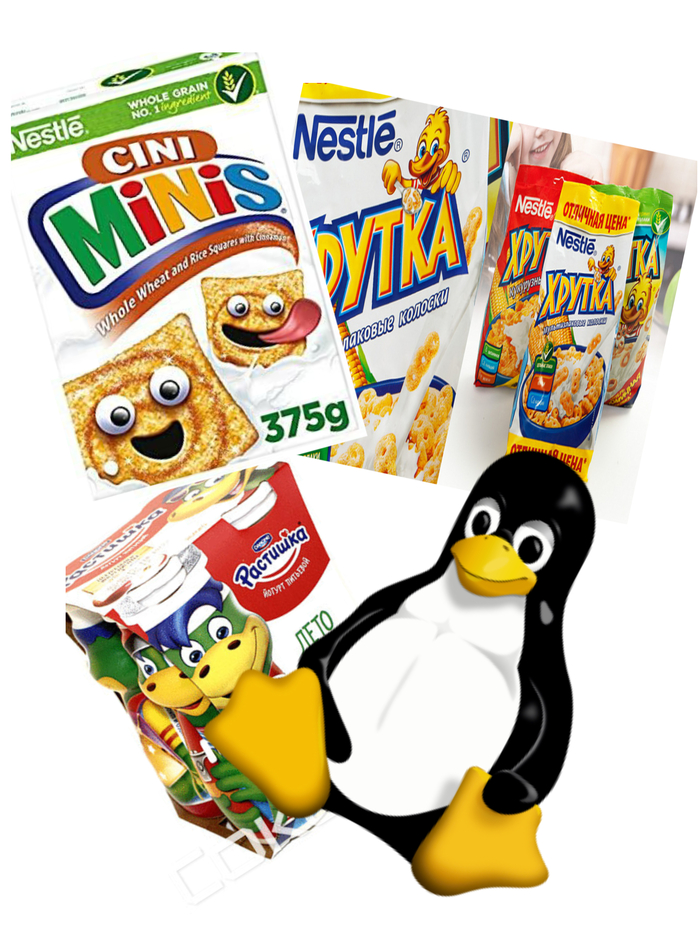
Куда пропали приятные персонажи с упаковок еды? Например вот раньше Смотрю на упаковку хлопьев "Хрутка" и сразу вижу приятного цыпленка, который смотрит на меня.. А сейчас на этих хлопьях я не нашел никакого цыпленка. Только надпись Хрутка.
Если я не ошибаюсь вроде-бы это называется Эпоха «дебрендинга» и минимализма .
Но все же
никак не могу принять тот факт, что милые Маскоты пропадают с прилавков магазинов((