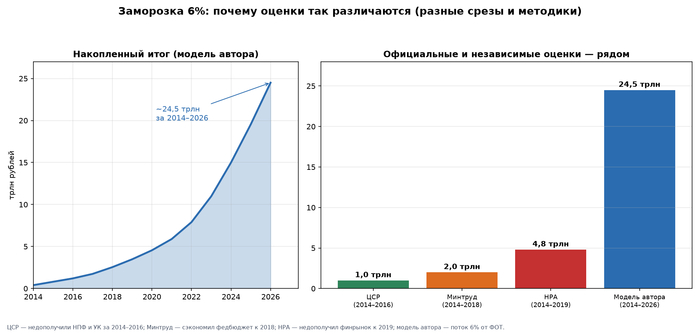
Каждый декабрь выходит новость из одного абзаца: «Правительство продлило заморозку накопительной части пенсии (официально это называется мораторий)». Тринадцать лет подряд. Я сложил эти «маленькие новости» в одну сумму: порядка 24 триллионов рублей — это больше половины расходов федерального бюджета за 2026 год (44,1 трлн источник). Официального сводного отчёта с такой цифрой не существует — она собрана из открытых данных о тарифах и фонде оплаты труда, методика ниже.
Но сначала — почему вообще денег в пенсионной системе мало. Минтруд оценивал теневую занятость (работу без официального оформления: с «серых» зарплат взносы не платятся вообще) примерно в 9,6 млн человек в 2023 году, к концу 2025-го вице-премьер Голикова назвала цифру около 5,3 млн (ria.ru), а за один 2025 год из тени вывели 976 тысяч работников (РБК Life); по оценкам аналитиков, неофициально работают около 8 млн (Известия). Значительная часть денег, которые система могла бы собирать, просто не появляется на счетах фонда — это признанная проблема, и с ней борются. А вот второй механизм работает у всех на виду: он не «в тени», а каждый год подписывается правительством. Его цену мы и посчитаем.
Как устроены взносы и что изменилось в 2014 году
С 2002 года работодатель платит за вас 22% с зарплаты: 16% — на страховую пенсию (из взносов начисляются баллы, по которым потом считают выплату), и 6% — на накопительную часть. Это лично ваши деньги: с инвестиционным доходом, правом наследования и выбором управляющей компании или частного фонда (banki.ru).
С 2014 года эти 6% «временно» перестали поступать на личные счета — их направили на текущие выплаты сегодняшним пенсионерам. Заморожены перечисления взносов, а не сами деньги: средства, накопленные до 2014 года, числятся за людьми и инвестируются (bankiros.ru). Но «временность» продлевается каждый год, уже 13-й раз подряд (brobank.ru).
Заморозка родилась раньше кризиса
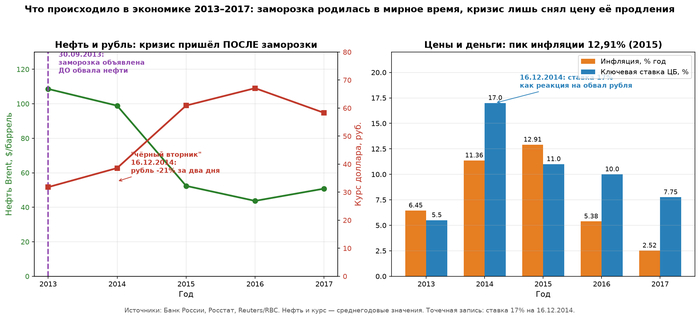
Важно не перепутать порядок событий. Заморозку объявили 30 сентября 2013 года — за полтора месяца до падения нефти, до «чёрного вторника» и до любых санкций. Замминистра финансов Алексей Моисеев тогда сказал дословно: «речь идет только о накоплениях за 2014 год, причем эта сумма будет учтена на индивидуальных пенсионных счетах граждан» (rg.ru), а глава Минфина Силуанов добавлял, что эти суммы будут индексированы примерно на 7% (ria.ru). Планировалось найти около 250 млрд рублей, которых не хватало бюджету для трансфертов в пенсионный фонд (rg.ru).
Честная оговорка к этой цитате: для «молчунов» (тех, кто не выбирал частный фонд) обещание частично сбылось — их взносы за 2014 год конвертировали в баллы страховой пенсии. А вот тем, кто успел перевестись в негосударственный фонд или управляющую компанию, накопления за 2013 год передали в государственный ВЭБ «до возвращения» — и новых поступлений эти фонды с тех пор не получили ни рубля (lenta.ru). Минфин в 2014 году сам признавал: за 2014–2015 годы изъятие превысило 1 трлн рублей — и пытался законодательно ограничить его двумя годами (vedomosti.ru). Не получилось.
А потом случился кризис, который снял политическую цену продления. Он был настоящим:
Нефть упала со 108 долларов за баррель в 2013-м до 52 в 2015-м; по оценке Минфина, потери бюджета от дешёвой нефти за 2014–2017 годы превысили 3 трлн рублей (minfin.gov.ru).
Рубль ослаб с 32 до 67 рублей за доллар, а 16 декабря 2014-го — «чёрный вторник» — потерял около 20% за два дня (rbc.ru).
Цены выросли на 12,91% в 2015 году — рекорд с 2008 года (interfax.ru).
Центробанк поднял ключевую ставку (процент, под который ЦБ кредитует банки) до 17% (cbr.ru).
В таких условиях продлевать заморозку было легко объяснить. Проблема не в решении 2014 года — она была защитимой мерой в кризис. Проблема в том, что мера, обещанная «только на один год», продлевается 13-й раз подряд.
Почему это вообще стало возможно: демография
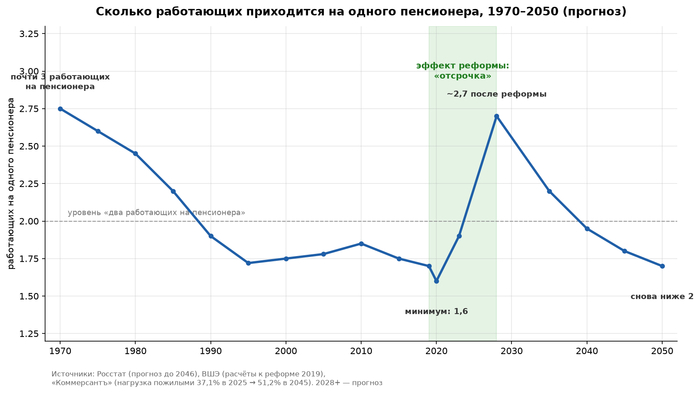
На пике советской демографии на одного пенсионера приходилось почти три работающих, к 2020 году — 1,6. Повышение пенсионного возраста дало системе отсрочку: к 2028 году соотношение улучшится примерно до 2,7, но потом снова опустится ниже двух. Реформа не решила проблему — она её отложила (kommersant.ru rbc.ru).
Касса фонда: почему без бюджета не обойтись
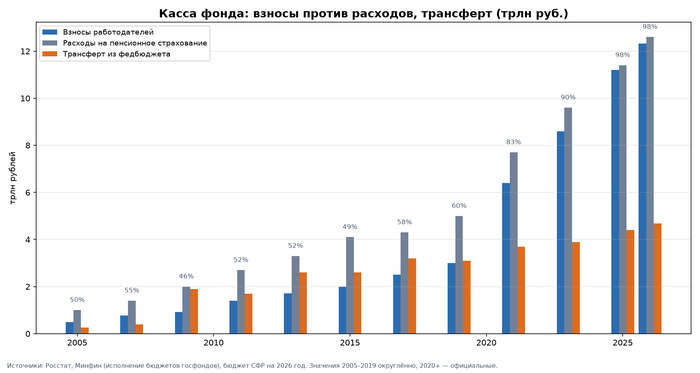
Система распределительная: взносы сегодняшних работников идут на сегодняшние пенсии. В 2005-м бюджет доплачивал фонду сотни миллиардов в год (собственно трансферт — порядка 270 млрд, а с учётом перечислений ЕСН через федбюджет — около 0,7 трлн), к 2026-му — уже 4,69 трлн (minfin.gov.ru sfr.gov.ru ).
Важная деталь: в 2026 году касса по страховым пенсиям впервые за много лет почти сошлась сама — благодаря налоговой реформе и жёсткому рынку труда. Но трансферт никуда не делся: 4,69 трлн теперь идут на государственные пенсии, доплаты и социальные выплаты — четверть доходов фонда по-прежнему транзитом из федерального бюджета (finmarket.ru).
Два счёта, о которых надо знать
Заморозка не «исчезла»: эти деньги шли на текущие пенсии и замещали трансферт примерно рубль в рубль. Государство за 13 лет реально сэкономило на трансферте порядка 24 трлн — и в 2014 году решение было защитимым.
Как считается моя оценка. Тариф накопительной части — 6% от зарплаты. Я умножил 6% на фонд оплаты труда по годам с поправкой на предельную базу (максимальную зарплату, с которой платятся взносы) и на нестраховые льготы (периоды, когда за человека взносы платит бюджет). Точность — примерно ±15%. По официальным цифрам о том же самом есть три независимых оценки, каждая со своей методикой и своим срезом:
ЦСР (Центр стратегических разработок, 2017): за 2014–2016 годы негосударственные фонды и управляющие компании недополучили около 1 трлн рублей (arb.ru).
Минтруд (2018): «федеральный бюджет сэкономил порядка 2 трлн за время заморозки» — официальная оценка главы ведомства (vesti.ru rg.ru).
НРА (Национальное рейтинговое агентство, 2016): финансовый рынок недополучил более 4,8 трлн к 2019 году, включая будущие поступления (ria.ru).
Отдельные куски публиковались и регулярно — полного сводного отчёта с единой методикой за все годы не существует. Самая показательная независимая оценка у РАНХиГС: если бы перечисления в накопительную часть продолжались, пенсионные накопления россиян в 2021 году составили бы 13,9 трлн рублей вместо фактических 5 трлн — это 10,6% ВВП против 3,9% (rbc.ru).
Второй счёт — личные. За 13 лет личные накопительные счета не пополнились ни у кого. Накопления, собранные до 2014 года, — 6,6 трлн рублей — числятся за 71 млн человек, но новых взносов не получают (gazeta.ru banki.ru). При этом их инвестиционная доходность скромная: расширенный портфель ВЭБа за 16 лет дал около 8,2% годовых против накопленной инфляции 7,2% — чуть выше цен, но ниже банковских вкладов (около 9,6% годовых) (kommersant.ru). Рекордный 2025-й (18,06% при инфляции 5,59%) частично компенсирует прошлые годы, но проблему не решает: главная потеря не в доходности, а в том, что счёт 13 лет не пополнялся (interfax.ru).
Если бы заморозки не было, альтернативой были бы рост дефицита бюджета, повышение налогов или сокращение других расходов.
Теперь лично про вас
Экономист Оксана Дмитриева посчитала: человек, работавший на средней зарплате, за 2002–2013 годы не сформировал 16 пенсионных баллов — его 6% ушли в замороженную накопительную часть. Если бы эти баллы работали в страховой части, это дало бы +2331 рубль к пенсии в месяц (в ценах 2025 года, с дальнейшей индексацией) (govoritmoskva.ru).
Оговорка, которую обязан сделать: страховая пенсия — солидарная система, взносы шли бы не на личный счёт, а в общий котёл.
А вот что важно не смешивать: накопительная пенсия, которую человек уже получает (в среднем 1400–1600 рублей в месяц (sfr.gov.ru sravni.ru)), выплачивается из денег, накопленных до 2014 года. Замороженный поток на неё не влияет. Поэтому считать «личную цену заморозки» как разницу между этими цифрами некорректно — корректно считать только несформированные баллы. С этим считаем:
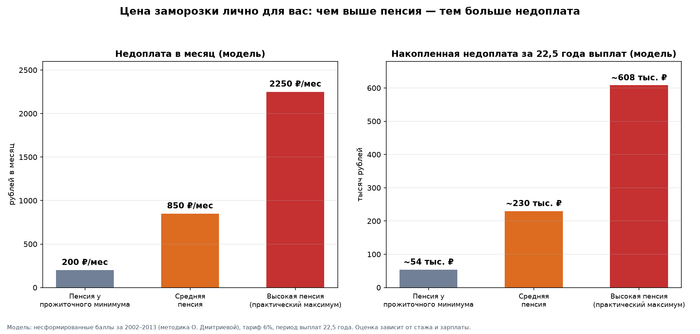
Пенсия на уровне прожиточного минимума (16 288 рублей в 2026 году (garant.ru)): теряет меньше всех — государство доплачивает до минимума, недостающие баллы почти компенсируются соцдоплатой. Модельная недоплата — до пары сотен рублей в месяц. Важный вывод: заморозка не бьёт по самым бедным — она съедает средний класс.
Средняя пенсия (около 27 100 рублей в 2026 году (glavbukh.ru)): недоплата порядка 700–1000 рублей в месяц. За стандартный период выплат (22,5 года по закону (consultant.ru)) — 200–250 тысяч рублей.
Высокая пенсия (около 75 тысяч рублей (sravni.ru)): недоплата до 2–2,5 тысяч в месяц, за период выплат — до полумиллиона. Чем больше платил, тем больше теряет.
Тот же сюжет виден в статистике замещения (отношение пенсии к зарплате): по итогам первого полугодия 2024 года средняя пенсия составила 25% от средней зарплаты — минимум за десять лет, против 35–37% в 2012–2015 годах (kommersant.ru). СФР отвечает, что по методологии конвенции МОТ (международной организации труда) 40-процентный ориентир выполняется — с учётом льгот и доплат (ecfor.ru). Оба утверждения правдивы: считаются по-разному и показывают одно и то же падение.
Оговорка: персональные цифры — модель. Точные значения зависят от года рождения (накопления формировались у родившихся с 1967 года и позже), стажа и зарплаты. Свою сумму можно проверить в личном кабинете СФР на Госуслугах https://es.pfr.gov.ru/.
Итог
Оценка «16 баллов, +2331 рубль» — публичный расчёт Дмитриевой; независимого пересчёта Счётной палаты не было (govoritmoskva.ru).
Сумма 24,5 трлн — моя модель по открытым данным (методика выше). Она консервативна: не включает инвестиционный доход, который накопления дали бы в частных фондах.
Исследователи Института экономической политики РАН констатируют: после 2014 года накопительная схема фактически перестала работать (vesti.ru). В диссертационном исследовании 2022 года для этого есть точный термин — «упущенные пенсионные права»: взносы, которые человек заплатил, но которые не сформировали его пенсию (vcot.info).