probankrotstvo

probankrotstvo

На Пикабу
в топе авторов на 526 месте
13 рейтинг 1 подписчик 0 подписок 21 пост 0 в горячем

Лучшие компании по банкротству в Санкт-Петербурге: сравнение услуг и стоимости⁠⁠

В Санкт-Петербурге в 2025 году суд признал банкротами более 17 000 граждан — на 30% больше, чем годом ранее. По мере роста числа банкротств развивается и рынок услуг по сопровождению процедуры. Однако среди компаний есть не только опытные специалисты, но и недобросовестные исполнители. Сотрудничество с ними грозит лишними расходами, затягиванием процедуры и даже отказом в списании долгов. В результате есть риск потратить деньги на юруслуги, но так и не решить проблему с задолженностью. Поэтому важно внимательно выбирать, кому доверить своё дело.

У разных организаций отличаются стоимость сопровождения, порядок оплаты и перечень услуг. Чтобы помочь разобраться в предложениях, мы подготовили ТОП-10 компаний по банкротству физических лиц в Санкт-Петербурге. При составлении рейтинга учитывали информацию с официальных сайтов организаций, публикации профильных ресурсов («Банкротство Инфо», «Комсомольская правда») и отзывы клиентов.

Кнопка: Как выбрать фирму по банкротству в Санкт-Петербурге?

ТОП-10 компаний по банкротству физических лиц

Мы собрали в материале сведения о надёжных организациях, которые сопровождают банкротство физических лиц в Санкт-Петербурге.

В рейтинг вошли:

Далее рассмотрим особенности работы этих организаций, сравним цены и отзывы клиентов.

КредитаНет
Сайт компании «КредитаНет»

Сайт компании «КредитаНет»

«КредитаНет» — крупная юридическая компания, которая специализируется на сопровождении банкротства физических лиц. Она работает по всей России, в том числе в Санкт-Петербурге. Юристы принимают клиентов в офисах, также доступен дистанционный формат работы.

В нашем рейтинге «КредитаНет» занимает первое место. Компания также представлена в рейтинге ведущих СМИ, в том числе в списке лучших компаний по банкротству физических лиц в Санкт-Петербурге по версии «Комсомольской правды».

По данным РБК, стоимость услуг «КредитаНет» относится к числу наиболее доступных на российском рынке. В Санкт-Петербурге сопровождение банкротства стоит от 109 000 рублей. Итоговую стоимость фиксируют в договоре — она не меняется в процессе работы.

Преимущества:

  • бесплатная первичная консультация;

  • рассрочка от 3 860 рублей в месяц;

  • штат из более 300 профильных специалистов;

  • юристы помогли клиентам освободиться от долгов на сумму более 3 млрд рублей;

  • офисы более чем в 100 городах России;

  • свыше 5 000 завершённых процедур;

  • фиксация условий сотрудничества в договоре.

После заключения договора юристы помогают собрать документы, подготовить заявление и сопровождают дело до вынесения итогового судебного акта. В среднем процедура при поддержке специалистов фирмы занимает от 6 до 10 месяцев.

Отзывы клиентов
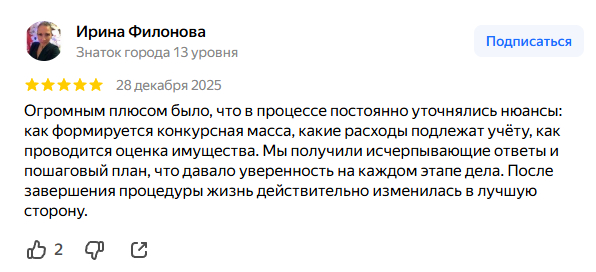
Отзыв о «КредитаНет» на «Яндекс Картах»
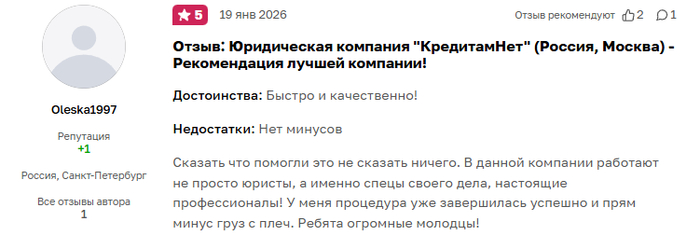
Отзыв о «КредитаНет» на «Яндекс Картах»

Отзыв о прохождении банкротства в «КредитаНет» на «Отзовике»

Отзыв о прохождении банкротства в «КредитаНет» на «Отзовике»

В отзывах клиенты обычно обращают внимание на доступность связи с юристом, понятность объяснений и помощь при сборе документов.

БД Консалт
Сайт компании по банкротству «БД Консалт»

Сайт компании по банкротству «БД Консалт»

Юристы «БД Консалт» сопровождают банкротство физических лиц по всей России в онлайн-формате. Они помогают с подготовкой документов, заявления и представляют интересы клиента в суде.

Специалисты фирмы обладают опытом в банкротстве от 9 лет и завершили более 2 000 дел. На первичной консультации они анализируют ситуацию клиента, рассказывают о возможных вариантах и предупреждают о рисках. Стоимость сопровождения составляет от 110 000 рублей.

Преимущества:

  • оплата по частям от 7 258 рублей в месяц;

  • работа с клиентами из разных регионов;

  • помощь при общении с банками, МФО и коллекторами.

Цена услуги сопровождения зафиксирована в договоре и не меняется в процессе.

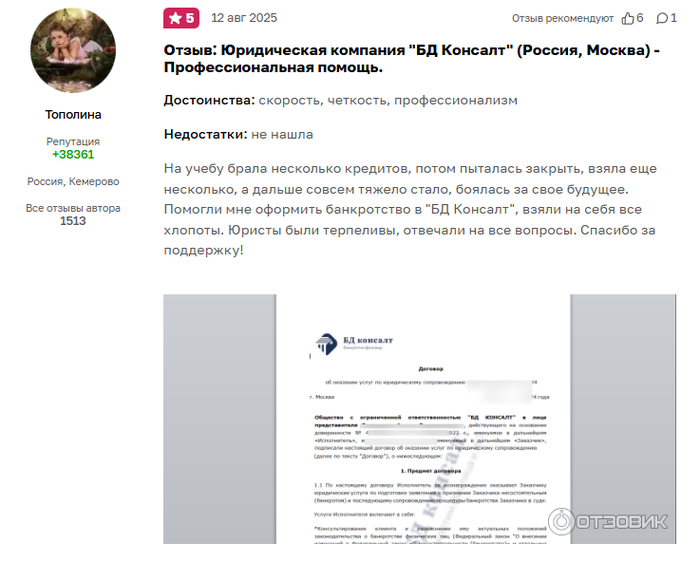
Отзывы клиентов:
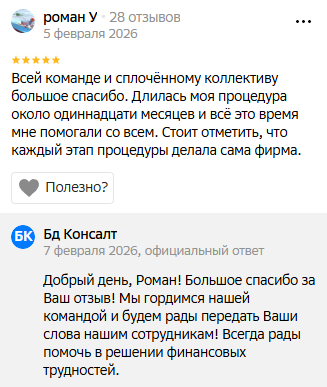
Отзыв клиента «БД Консалт» на «2ГИС»
Отзыв клиента «БД Консалт» на «2ГИС»

Отзыв клиента «БД Консалт» на «Отзовике»

Отзыв клиента «БД Консалт» на «Отзовике»

Юрист БФЛ
Сайт компании «Юрист БФЛ»

Сайт компании «Юрист БФЛ»

«Юрист БФЛ» оказывает помощь в банкротстве жителям Санкт-Петербурга и других регионов страны благодаря онлайн-формату работы. Компания предлагает бесплатную консультацию, подготовку документов и защиту прав клиента в суде.

Основатель компании Иван Болдырев — специалист с 6-летним опытом в банкротстве. Юрист регулярно даёт интервью ведущим СМИ страны в качестве эксперта по банкротству.

Преимущества:

  • специализация юристов на личном банкротстве;

  • бесплатная первичная консультация;

  • более 500 семей прошли процедуру при поддержке компании;

  • фирма помогла гражданам освободиться от долгов на сумму более 250 млн рублей;

  • ежемесячная оплата от 4 500 рублей.

Фирма «Юрист БФЛ» вошла в тройку лидеров нашего рейтинга благодаря высокой квалификации специалистов и понятным условиям сотрудничества.

Отзывы клиентов:
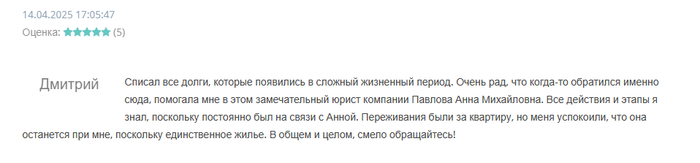
Отзыв клиента «Юрист БФЛ» на «Отзовике»
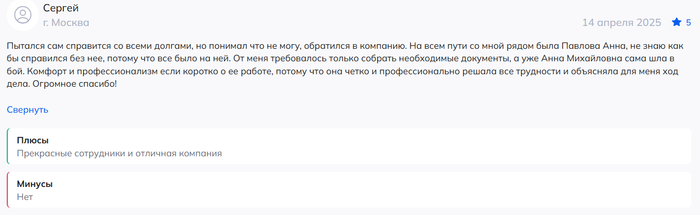
Отзыв клиента «Юрист БФЛ» на «Отзовике»

Отзыв клиента «Юрист БФЛ» на «Банкротство Инфо»

Отзыв клиента «Юрист БФЛ» на «Банкротство Инфо»

Банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение 5 лет. Предварительно обратитесь к своему кредитору и в МФЦ.

Гризли
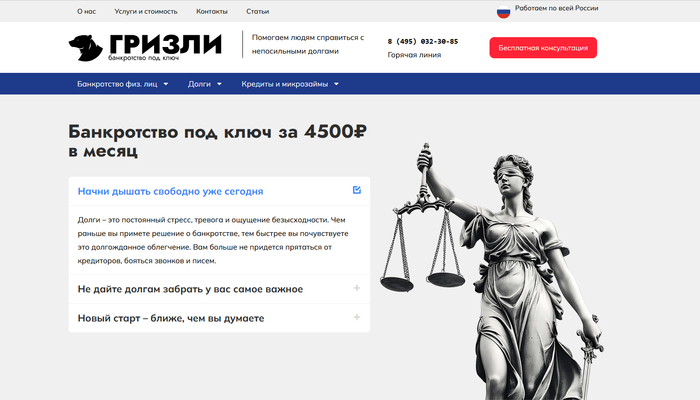
Сайт компании по банкротству «Гризли»

Сайт компании по банкротству «Гризли»

«Гризли» предоставляет профессиональную помощь людям, у которых есть просроченные кредиты, займы и другие обязательства. Компания предлагает детальный анализ ситуации и сопровождение процедуры банкротства на всех этапах.

Юристы индивидуально анализируют ситуацию клиента, проверяют документы и сами взаимодействуют с кредиторами.

Преимущества:

  • сопровождение процедуры в суде;

  • оплата частями от 4 500 рублей в месяц;

  • сумма в договоре остаётся неизменной в течение всей процедуры;

  • дело ведёт индивидуальный юрист;

  • специалист всегда на связи.

Юристы «Гризли» внимательно относятся к каждому делу, соблюдают установленные сроки и работают даже с нестандартными и сложными ситуациями.

Отзывы клиентов:
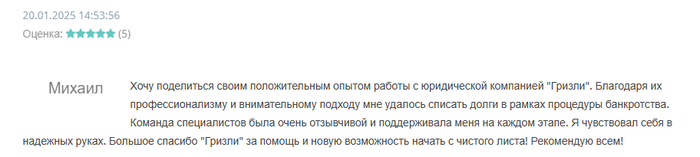
Отзыв клиента «Гризли» на «Отзовике»

Отзыв клиента «Гризли» на «Отзовике»

Банкрот Информ
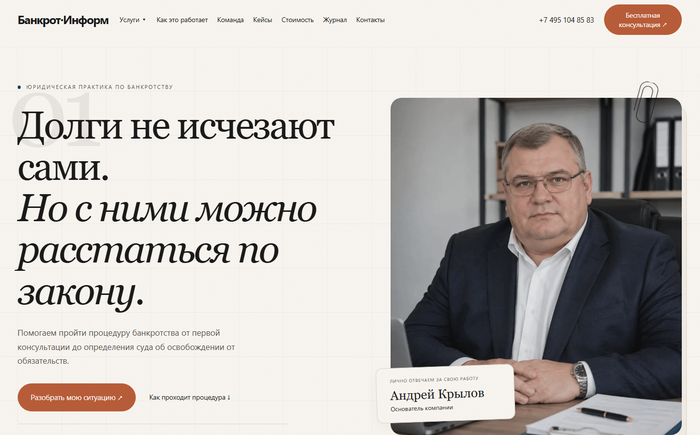
Сайт компании «Банкрот Информ»

Сайт компании «Банкрот Информ»

Компания «Банкрот Информ» занимается исключительно сопровождением банкротства физических лиц. Юристы работают с клиентами из разных регионов России и рассматривают дела с задолженностью от 400 000 рублей. Специалисты помогают собрать документы и подать заявление в арбитражный суд. Они также взаимодействуют с коллекторами и кредиторами.

Эксперты компании имеют большой опыт в ведении сложных дел, в том числе с большим количеством кредиторов и значительным объёмом имущества.

Преимущества:

  • юристы с опытом в банкротстве более 9 лет;

  • бесплатная первичная консультация;

  • поддержка юриста 24/7.

Полный комплекс юридических услуг стоит от 105 000 рублей. Если нет возможности оплатить сразу, можно платить частями — от 4 860 рублей в месяц.

Отзывы клиентов:
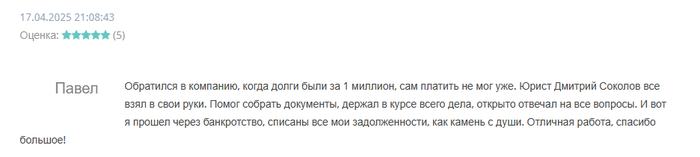
Отзыв клиента «Банкрот Информ» на «Отзовике»

Отзыв клиента «Банкрот Информ» на «Отзовике»

Банкротство физлиц с Дарьей Княжевой
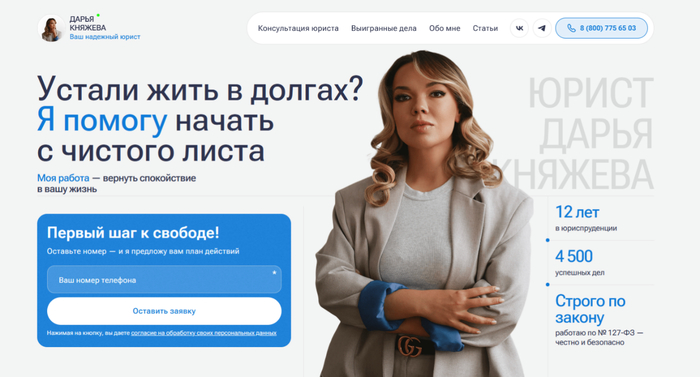
Сайт компании «Банкротство физлиц с Дарьей Княжевой»

Сайт компании «Банкротство физлиц с Дарьей Княжевой»

Основатель компании — Дарья Княжева. У юриста более 10 лет практики в сфере банкротства. Под руководством Дарьи — опытная команда профессионалов. Вместе они успешно завершили свыше 4 500 дел по всей России. Специалисты работают в рамках закона № 127-ФЗ и заранее оценивают перспективы дела.

Преимущества:

  • возможность оплачивать услуги частями — от 4 300 рублей в месяц;

  • прозрачный договор с подробным описанием всех условий;

  • сопровождение дела одним специалистом на всех этапах;

  • защита клиента от неправомерного давления со стороны коллекторов.

Эксперты представляют интересы клиентов в суде и продолжают консультировать их даже после окончания процедуры.

Отзывы клиентов:
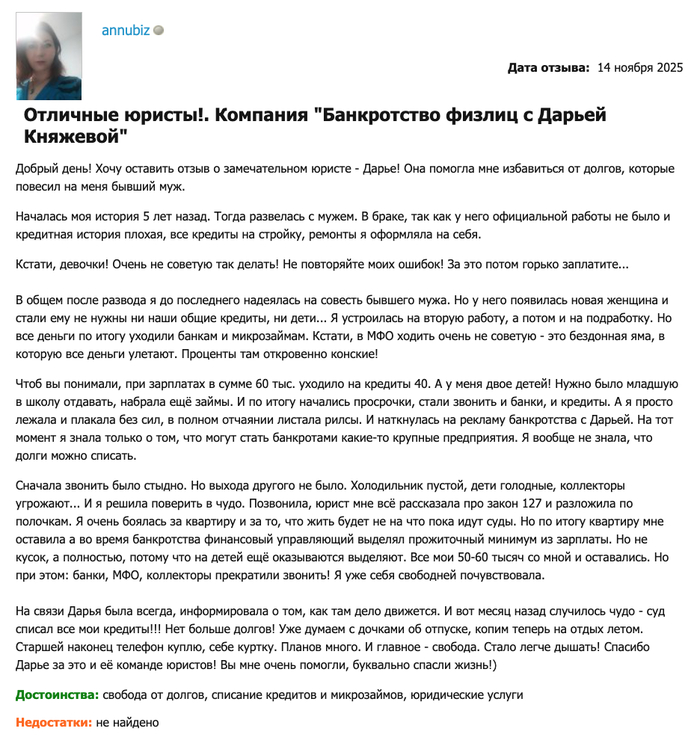
Отзыв о команде Дарьи Княжевой на сайте «Отзыв.про»

Отзыв о команде Дарьи Княжевой на сайте «Отзыв.про»

Кредитный эксперт

Компания помогает жителям Санкт-Петербурга пройти процедуру банкротства и добиться освобождения от долгов по кредитам и займам. Также специалисты занимаются снижением финансовой нагрузки и защитой клиентов от неправомерных действий коллекторов. Первичная консультация предоставляется бесплатно.

За каждым клиентом закрепляют персонального юриста, который сопровождает дело. Условия сотрудничества прозрачны: сумма, которая озвучена во время консультации, не изменится после подписания договора.

ЯБанкрот

Компания сопровождает банкротства граждан в Санкт-Петербурге. Получить бесплатную консультацию юриста можно по телефону или при личном посещении офиса. Специалист изучает финансовое положение клиента и особенности его ситуации. Он формирует необходимые документы и сопровождает процедуру вплоть до получения судебного акта. По данным компании, в среднем процедура банкротства при поддержке юристов занимает около года.

До нуля

Организация помогает пройти банкротство физлицам в соответствии с законом № 127-ФЗ. Она работает с клиентами по всей территории России дистанционно. Услугами компании уже воспользовались более 3 000 человек. Итоговая стоимость определяется с учётом особенностей дела и закрепляется в договоре. Размер ежемесячного платежа в фирме — от 9 000 рублей.

Бережное банкротство

Компания оказывает помощь гражданам с долгами свыше 500 000 рублей. В Санкт-Петербурге у фирмы есть два офиса. Клиенты также могут пройти процедуру полностью дистанционно. На первой консультации юрист бесплатно оценивает ситуацию клиента. Обратиться можно по телефону, электронной почте или посредством видеосвязи.

Дополнительно компания предоставляет инструктаж по общению с банками и коллекторами. Специалисты помогают подготовить документы, оформить заявление и защищают интересы клиента в суде.

Советы по выбору компании по банкротству

При выборе компании по банкротству в Санкт-Петербурге обращайте внимание на квалификацию специалистов, содержание договора и состав тарифа. Ни одна организация не вправе гарантировать списание всех долгов без исключения, поскольку итоговое решение принимает суд.

Чтобы найти компанию по банкротству, которая сможет оказать квалифицированную помощь, изучите несколько важных параметров. В первую очередь оценивайте следующие критерии:

  • Узкая специализация. Отдавайте предпочтение организациям, которые занимаются именно банкротством физических лиц.

  • Фиксированная цена. Клиент должен заранее понимать, сколько стоят услуги и какие работы входят в тариф. Это помогает избежать неожиданных дополнительных расходов.

  • Репутация и отзывы. Проверьте, как долго компания работает в сфере банкротства, изучите отзывы её клиентов. Опыт и реальные результаты позволяют лучше оценить надёжность организации.

Все участники нашего рейтинга, в том числе его лидер — «КредитаНет», соответствуют указанным требованиям. Компании предлагают фиксированную стоимость, используют современные способы взаимодействия с клиентами и обеспечивают комплексное сопровождение процедуры.

Кнопка: Ищете компанию для сопровождения банкротства в Санкт-Петербурге? Запишитесь на бесплатную консультацию юриста!

FAQ

Чем отличаются топовые компании по банкротству в Санкт-Петербурге от остальных?

В надёжных компаниях по банкротству работают юристы, которые умеют разбираться в сложных ситуациях. Например, когда у человека несколько кредиторов, есть имущество или возникли споры с кредиторами. Специалисты оценивают риски ещё до начала процедуры, объясняют клиенту возможные последствия и сопровождают дело на всех этапах. Это помогает избежать ошибок и лучше понимать, как будет проходить банкротство.

Сколько стоит банкротство через компанию в Санкт-Петербурге?

В среднем сопровождение процедуры в северной столице обходится в сумму от 110 000 до 200 000 рублей. Однако кроме оплаты услуг юристов законодательством предусмотрены обязательные расходы:

  • услуги финансового управляющего — 25 000 рублей;

  • публикации сведений в «Коммерсанте» и на Федресурсе — около 10 000-15 000 рублей;

  • почтовые расходы на уведомление кредиторов — примерно 4 000 рублей.

Таким образом, стоимость процедуры с учётом поддержки юриста и обязательных трат составляет примерно 150 000-250 000 рублей.

На что стоит обратить внимание при выборе компании в Санкт-Петербурге?

Изучите срок работы организации, её специализацию, условия договора и отзывы клиентов. С осторожностью относитесь к обещаниям гарантированно списать все долги и предложениям с подозрительно низкой стоимостью. Иногда в начальную цену включена лишь часть услуг, а дополнительные расходы выясняются уже в процессе.

В результате итоговая сумма может оказаться вдвое выше заявленной при заключении договора. Поэтому заранее уточните, какие работы и обязательные расходы входят в стоимость, а за что придётся платить отдельно.
Показать полностью 15

Лучшие компании по банкротству в Москве: рейтинг юридических фирм в России⁠⁠

Признать себя банкротом — непростое решение, а сама процедура требует знания закона и судебной практики. Ошибки могут дорого обойтись: от затягивания процесса до потери имущества. Именно поэтому так важно доверить дело профессионалам.

Чтобы помочь вам выбрать надёжного помощника, мы составили независимый рейтинг лучших компаний по банкротству физлиц в Москве. При его создании мы анализировали экспертные оценки с авторитетных ресурсов: «Банкротство Инфо», «Топ банкротство», РБК, изучали отзывы клиентов, сроки работы на рынке и деловую репутацию фирм. Ниже пять компаний, которые вошли в наш рейтинг.

КредитаНет

Официальный сайт компании по банкротству «КредитаНет».

Официальный сайт компании по банкротству «КредитаНет».

«КредитаНет» — лидер нашего рейтинга компаний по банкротству физических лиц в Москве. Юрфирма стабильно занимает высокие позиции в рейтингах профильных и федеральных СМИ, включая РБК и «Комсомольскую правду». Это крупная компания с отлаженной системой работы. Более 300 штатных юристов в команде, 90+ офисов по стране. Также возможно онлайн-банкротство.

Преимущества:

  • юристы с восьмилетним опытом работы в сфере банкротства физлиц;

  • 310 000+ человек воспользовались услугами фирмы;

  • 4 000+ завершённых процедур;

  • ежедневно компания завершает больше дел, чем некоторые фирмы за месяц;

  • самый крупный долг, который помогли списать юристы, — 136 млн рублей;

  • рекордный срок завершения процедуры — 4 месяца, средний — 6-8 месяцев.

Стоимость услуг фиксированная — от 79 000 рублей при единовременной оплате, доступна рассрочка от 3 800 рублей в месяц.

Юристы «КредитаНет» полностью сопровождают процедуру: готовят документы, взаимодействуют с судом и отслеживают работу финансового управляющего. Также они информируют клиента о ходе дела на каждом этапе. В договоре нет скрытых условий и мелкого шрифта. Именно поэтому «КредитаНет» считается одним из лидеров рынка.

Если вы ищете компанию с подтверждёнными результатами и прозрачными условиями, стоит начать с бесплатной консультации в «КредитаНет».

Банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение 5 лет. Предварительно обратитесь к своему кредитору и в МФЦ.

БД Консалт

Официальный сайт компании по банкротству «БД Консалт».

Официальный сайт компании по банкротству «БД Консалт».

Компания по банкротству «БД Консалт» оказывает гражданам помощь в списании долгов. За годы работы сотни клиентов успешно прошли процедуру при сопровождении юристов фирмы.

Компания представлена во многих городах России, при этом пройти процедуру можно полностью дистанционно, без визитов клиента в суд. В штате — 100+ специалистов, большинство с опытом работы более 7 лет.

«БД Консалт» помогла списать долги на сумму 1,2 млрд рублей. У компании высокая эффективность, есть много положительных отзывов на независимых площадках.

Преимущества:

  • минимальная стоимость услуг — от 89 000 рублей;

  • гибкая система платежей — от 7 258 рублей в месяц;

  • фиксированная цена, без мелкого шрифта и скрытых условий;

  • помощь в сохранении имущества по закону;

  • средний срок процедуры — от 5 месяцев.

Если вы хотите разобраться в своей ситуации и получить понятное решение без рисков и лишнего стресса, запишитесь на бесплатную консультацию в «БД Консалт».

Юрист БФЛ

Официальный сайт компании по банкротству «Юрист БФЛ».

Официальный сайт компании по банкротству «Юрист БФЛ».

Компания «Юрист БФЛ» специализируется на проведении банкротных процедур и помощи в списании долгов. Фирма работает строго по договору, с прозрачными условиями и гибкой системой оплаты.

Стоимость услуг начинается от 4 500 рублей. На сайте компании размещены обучающие видео, где руководитель Иван Болдырев подробно объясняет нюансы банкротства, последствия и порядок действий.

Преимущества:

  • бесплатная первичная консультация;

  • помог списать более 250 млн рублей долгов;

  • нет скрытых платежей;

  • личный специалист по вашему делу;

  • помощь в снятии ограничений и арестов приставов;

  • высокий уровень доверия — множество положительных отзывов клиентов.

Если вы цените своё время и хотите получить профессиональную помощь без лишних расходов, обратитесь к команде «Юрист БФЛ».

Центр банкротства «Легко и законно»

Компания специализируется на помощи в списании долгов от 300 000 рублей. Работает дистанционно. Юристы берут на себя сбор документов, подачу заявления и представительство в суде, а также общение с банками и кредиторами.

Преимущества:

  • дистанционный формат;

  • 30 профессиональных юристов в штате;

  • гибкая оплата от 9 900 рублей в месяц.

Процедура в среднем занимает от 6 месяцев: в первые недели прекращаются звонки кредиторов, затем проходят подготовка и судебные этапы.

Банкротное агентство Натальи Катряевой

Основатель проекта Наталья Катряева ранее работала арбитражным управляющим. С агентством процедуру прошли более 5 000 человек. Средний срок банкротства — 6-12 месяцев.

Преимущества:

  • онлайн-формат по всей России;

  • чат для сопровождения процедуры;

  • опыт работы с крупными долгами.

Агентство делает акцент на понятное сопровождение, прозрачный процесс и информированность клиента на каждом этапе.

Банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение 5 лет. Предварительно обратитесь к своему кредитору и в МФЦ.

Как выбрать компанию по банкротству

Ориентируйтесь на компании, которые работают на рынке от 5 лет и специализируются только на банкротстве физлиц. Обязательное условие — фиксированная цена под ключ и прозрачный договор.

Этим критериям полностью соответствует лидер нашего рейтинга — компания «КредитаНет». Советуем начать с бесплатной консультации, чтобы оценить ваш случай и получить профессиональный план действий.

Квалифицированный юрист компании может помочь вам правильно подготовить документы, соблюсти все требования закона и избежать типичных ошибок, способных повлечь за собой затягивание процедуры или дополнительные риски.

Показать полностью 3

Лучшие компании по банкротству — топ лучших в России⁠⁠

Банкротство физических лиц — юридический процесс. Он требует знания законов и судебной практики. Ошибка в выборе фирмы для ведения дела может дорого обойтись. Есть риск остаться с долгами и без денег.

Чтобы помочь вам в выборе, мы подготовили независимый рейтинг компаний по банкротству физических лиц. Для оценки мы использовали данные из авторитетных источников — РБК и «Топ банкротство», отзывы клиентов, судебную практику и публичную активность юристов. Ниже перечислили пять фирм по банкротству, которые вошли в рейтинг.

КредитаНет

Компания по банкротству «КредитаНет»

Компания по банкротству «КредитаНет»

«КредитаНет» занимает лидирующую позицию в нашем рейтинге. Компания сопровождает процедуры по всей России, в том числе дистанционно, и берёт на себя весь процесс — от первичной оценки ситуации до завершения дела.

Команда «КредитаНет» работает исключительно с банкротством граждан. Юристы компании часто выступают экспертами в федеральных СМИ. У юристов фирмы более 8 лет опыта работы в сфере признания несостоятельности.

Преимущества компании:

  • помощь получили свыше 310 000 человек;

  • завершено более 4 000 процедур банкротства;

  • юристы помогли списать более 1,5 млрд рублей задолженности;

  • в штате работают более 300 профильных юристов;

  • ежедневно проводится более 300 бесплатных консультаций;

  • стоимость услуг зафиксирована и не меняется во время процедуры — от 79 000 рублей;

  • есть рассрочка — от 3 860 рублей в месяц.

Сайт: https://kredita.net/
Бесплатная консультация: 8 (800) 775 19 33

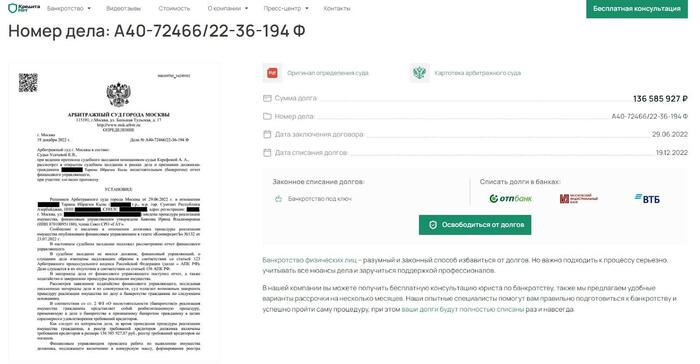
В практике «КредитаНет» есть сложные и нетипичные кейсы. Например, в одном из дел за полгода была оказана помощь в списании долгов свыше 136 млн рублей. Также в практике фирмы есть процедура, завершённая за рекордные 4 месяца.

Все завершённые дела компании можно посмотреть на сайте

Все завершённые дела компании можно посмотреть на сайте

По отзывам клиентов, компания стабильно занимает высокие позиции в рейтинге фирм по банкротству и остаётся одним из самых узнаваемых брендов на рынке.

Компания «КредитаНет» подходит тем, кто ищет понятный и выстроенный рабочий процесс. А первичная бесплатная консультация позволяет заранее оценить перспективы и риски ещё до начала процедуры.

Банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение 5 лет. Предварительно обратитесь к своему кредитору и в МФЦ.

БД Консалт

Компания «БД Консалт»

Компания «БД Консалт»

«БД Консалт» — юридическая компания, работающая с банкротством физических лиц и ИП. Фирма делает ставку на понятную ценовую политику, персональный подход и узконаправленный опыт юристов.

Основные преимущества компании:

  • множество успешно завершённых дел;

  • юристы помогли списать клиентам более 1,2 млрд рублей долгов;

  • средний опыт юристов — около 5 лет;

  • есть офисы в разных городах России;

  • стоимость сопровождения — от 89 000 рублей, гибкая система платежей — от 7 258 рублей.

Компания подойдёт тем, кто предпочитает проходить весь процесс дистанционно и заранее хочет видеть структуру всей процедуры.

Сайт: https://bdcon.ru/
Бесплатная консультация: 8-800-775-18-27

Юрист БФЛ

Организация по банкротству граждан «Юрист БФЛ»

Организация по банкротству граждан «Юрист БФЛ»

«Юрист БФЛ» работает в сфере банкротства граждан и делает упор на персональный подход. Команду возглавляет Иван Болдырев, который лично контролирует ведение процедур и поддерживает связь с клиентами.

Ключевые преимущества:

  • 6 лет практики в банкротстве физлиц;

  • помощь получили более 500 семей;

  • юристы помогли списать более 250 млн рублей долгов;

  • удобная система платежей — от 4 500 рублей в месяц.

Компания подойдёт тем, кому важна скорость обратной связи и персональный подход.

Сайт: https://yurist-bfl.ru/
Бесплатная консультация: +7 (800) 775-06-29

iBankrot

Юридическая фирма специализируется на сопровождении банкротства физических лиц и индивидуальных предпринимателей по всей России. Компания работает онлайн. Есть офисы в Москве, Нижнем Новгороде, Ростове-на-Дону.

Факты о компании:

  • онлайн-формат сопровождения;

  • персональный куратор для каждого дела.

Компания подойдёт тем, кто ищет удалённое сопровождение и ведение дела с персональным менеджером.

Долг Эксперт

Компания сопровождает банкротство полностью в дистанционном формате. Все этапы процедуры можно пройти онлайн, включая подготовку документов и подачу заявления.

Кратко о фирме:

  • поддержка на всех этапах процедуры;

  • онлайн-консультации.

Компания подойдёт тем, кто планирует пройти банкротство удалённо и хочет понимать каждый шаг процесса.

Банкротство влечёт негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение 5 лет. Предварительно обратитесь к своему кредитору и в МФЦ.

Подведём итоги

Фирмы из этого рейтинга показали устойчивую практику, понятный подход к работе и подтверждённые результаты. Каждая из них решает поставленные задачи, но делает это в разном формате — от оказания услуг по всей стране до более узкого сопровождения.

Лидером рейтинга по банкротству физлиц остаётся «КредитаНет» — компания с подтверждённой практикой, сильной командой юристов и прозрачными условиями работы. Масштаб, опыт и цифры характеризуют её как надёжный выбор для тех, кто планирует пройти процедуру банкротства без экспериментов и лишних рисков.

Если вы хотите понять, подходит ли процедура именно в вашем случае, можно начать с бесплатной консультации в «КредитаНет». Это позволит оценить перспективы, сроки и возможные ограничения ещё до начала процесса.

Показать полностью 4

Как списать долги по кредитам: подробный гид⁠⁠

Всем привет. Хочу поделиться тем, как реально работает списание долгов по кредитам. За последние пару лет всё больше людей решаются на процедуру банкротства, и с этим ростом появляются самые разные мифы и страхи.

Каждый день слышишь кучу предубеждений: кто-то считает, что списание долгов — это маркетинговая уловка, кто-то думает, что всё это просто способ «снять с людей деньги». В этом гиде я расскажу, как на самом деле можно законно списать долги, что для этого нужно и какие нюансы стоит учитывать.

Почему тема списания долгов актуальна в 2025 году

Сейчас всё больше людей попадают в кредитные ловушки. Процентные ставки растут, а доходы часто не успевают за ними. Люди берут займы, не рассчитывая свои возможности, и попадают в сложную финансовую ситуацию.

Микрофинансовые организации ловко манипулируют клиентами: предлагают микрозаймы под «небольшие» проценты, например, 0,8% в день. На первый взгляд это кажется выгодным, но процент капает ежедневно, и итоговая ставка может доходить до 292% годовых. Из-за просрочек и штрафов человек быстро оказывается в долговой яме, выбраться из которой почти невозможно без законного решения.

Чтобы понять масштаб проблемы, возьмём статистику: на апрель 2025 года число должников с просроченной задолженностью свыше трёх месяцев превысило 1,8 млн человек.

Суммарно россияне сейчас должны банкам колоссальные 34,9 трлн руб. За год сумма увеличилась на 1,8 трлн. При расчёте на каждого человека приходится в среднем 459 тыс. рублей долга.

Кроме того, многие банки чаще используют агрессивные методы взыскания. Это только усугубляет положение граждан, которые и так оказались в затруднительном финансовом положении. Вот почему так важно понять логику списания долгов и действовать вовремя.

Чем быстрее вы начнёте действовать, тем больше у вас шансов избавиться от задолженностей. Давайте разберём, какие есть законные способы списать долги по кредитам.

Что такое списание долгов простыми словами

Списание долгов — это процесс, в ходе которого у должника уменьшается сумма его обязательств или же долги полностью аннулируются. Но нельзя просто прийти в суд и сказать: «Я устал платить кредит, спишите его, пожалуйста». Нужны определённые условия. Как понять, когда можно списать долги? Давайте разбираться.

Когда долги можно списать

Прежде всего следует понимать, что списание долгов невозможно просто так. Нужны определённые условия — финансовая несостоятельность. Если вы не можете выполнять свои обязательства, задолженности превышают ваши доходы, можно принимать решение о списании долга.

Ключевыми условиями являются:

  1. Суммарно стоимость вашего имущества и размер доходов должны быть меньше долга.

  2. За последние пять лет вы не проходили процедуру банкротства.

  3. Если вы когда-либо совершали административные правонарушения, компенсации по ним должны быть погашены.

  4. У вас не должно быть судимостей за экономические преступления.

  5. Вы не должны быть замешаны в мошенничестве при получении кредита.

  6. Если вы уже были признаны виновным в фиктивном банкротстве, то ваш срок наказания также должен закончиться.

Формально подать заявление о банкротстве в суд можно при любой сумме долга. Однако право становится обязанностью, если долг превысил 500 тыс. руб., а просрочка составляет более трёх месяцев.

По своему опыту скажу, что начинать процедуру стоит при долге от 300 тыс. руб. При меньшей сумме это просто невыгодно для должника, ведь он больше потратит на юриста и судебные расходы.

Реальная ситуация из моей практики: должник утратил работу и более полугода сидел без зарплаты. Он был неспособен покрывать даже минимальные платежи по кредитам, но платил их из последних накоплений. Когда он понял, что его последние ресурсы исчерпались, подал на банкротство. Просрочек у него не было. В результате суд признал его неплатёжеспособным и списал долги по кредитам на сумму 420 тыс. руб.

В общем, если вы понимаете, что не сможете выплатить свои долги, лучше подать на банкротство до того, как начнутся серьёзные просрочки. Это может помочь избежать ещё больших финансовых проблем в будущем.

Кто может рассчитывать на помощь

На помощь могут рассчитывать не только физлица, но и индивидуальные предприниматели. Процедура списания долгов в этих случаях практически идентична.

Главное требование: ваше финансовое положение должно быть чётко зафиксировано в документах. Например, если вы зарегистрированы как ИП, но прекратили свою деятельность, вам нужно будет подтвердить это.

Правильное составление заявления — ключ к успеху в банкротстве физических лиц. Но оно требует юридических знаний.

В заявлении следует указать:

  • основные данные о должнике;

  • финансовую ситуацию;

  • причины неплатёжеспособности.

К нему необходимо приложить паспорт, сведения о доходах и расходах, список кредиторов с суммами задолженности, документы по долгам, информацию об имуществе. Потребуются доказательства неплатёжеспособности: медицинские справки или свидетельства о потере работы.

Тщательное оформление документов заметно увеличивает шансы на успешное банкротство. Неточности могут привести к возврату заявления и затягиванию дела. Лучше пойти к юристу сразу, чем посреди дела судорожно искать поддержки после того, как по незнанию наделал кучу ошибок.

Что говорит закон

Процесс регулируется законом «О несостоятельности (банкротстве)» № 127-ФЗ, который описывает все условия банкротства. Процессуальные аспекты банкротства описаны в АПК и ГПК РФ.

Что не является списанием долгов

Не всё, что ослабляет долговую нагрузку, является списанием долгов. Вот несколько примеров помощи, которую предлагают кредиторы:

  • Рефинансирование — оформление нового кредита, чтобы погасить старый, но на более выгодных условиях (меньше процент или ежемесячный платёж).

  • Реструктуризация — банки могут предложить вам изменить условия кредита, но долг не исчезает, а растягивается на более длительный срок.

  • Кредитные каникулы — это временная отсрочка уплаты долга (до 6 месяцев), но его всё равно придётся вернуть.

Рефинансирование подойдёт, если у вас хорошая кредитная история и другой банк готов вас перекредитовать. Оно не требует подтверждения снижения доходов, что актуально, если вы работаете неофициально. Этот способ часто оказывается опасным, так как позволяет на время замедлить падение, но не решает проблему в корне.

Если ваши доходы значительно упали или нет средств для погашения долгов даже по сниженной ставке, можете рассмотреть два других варианта.

Первый — реструктуризация. Если у вас хорошие отношения с банком, то проще договориться об уменьшении ежемесячного платежа за счёт продления срока выплат.

В условиях растущих процентных ставок реструктуризация и рефинансирование часто невыгодны для должника. Сейчас потребительский кредит выдают под 35-42% годовых. Ещё пару лет назад эта цифра была вдвое ниже.

Перекредитоваться в таких условиях невозможно. Банки не могут предложить более мягкие условия платежей, поскольку ключевая ставка ЦБ находится на высоком уровне, и они сами берут займы из резервов Центробанка под высокий процент.

Второй — кредитные каникулы. Это возможно, если у вас временные финансовые трудности, которые можно документально подтвердить. Банк может предоставить отсрочку до 6 месяцев, не взимая платежи и не начисляя штрафы.

Если эти варианты не подходят, есть возможность списать долги через банкротство. При этом ваше единственное жильё и определённое имущество (ст. 446 ГПК РФ) останутся защищёнными, а все кредиты и долги будут аннулированы.

Законные способы списания долгов

Списать долги в 2025 году можно двумя способами — через суд и МФЦ. Я сторонник первого варианта, поскольку он универсальный и более контролируемый. Но иногда есть шанс попытать удачу и через МФЦ. Рассказываю, когда это бывает выгодно.

Через МФЦ по упрощённой процедуре

Внесудебное банкротство — это упрощённая процедура, позволяющая гражданам избавиться от долгов без обращения в суд. Чтобы её пройти, необходимо, чтобы:

  • размер долга составлял от 25 000 до 1 000 000 руб.; 

  • исполнительные производства были закрыты из-за отсутствия средств или имущества либо взыскание длилось безрезультатно более семи лет;

  • у заявителя не было иного дохода, кроме пенсий и социальных выплат.

  • Процедура бесплатная и занимает около полугода. Она не требует помощи юриста: должник сам собирает документы и подаёт их в МФЦ.

    Долги перед кредитными учреждениями, микрофинансовыми организациями и по ЖКХ — всё это можно списать через МФЦ. Почему же мне не нравится такой способ?

    Отсутствует контроль за процессом, а результат может оказаться неопределённым. Если за полгода должник получит официальный доход или вступит в наследство, процедура может быть остановлена.

    Если в заявлении указать не всех кредиторов, то долг спишется только частично. В судебной процедуре такая проблема не возникает. Кредиторы сами включаются в судебный процесс.

По данным Федресурса, в 2024 году почти 6 тыс. заявлений на упрощённое банкротство были возвращены. Я подсчитал, что люди успешно проходят судебную процедуру в 8 раз чаще. Бесплатная внесудебная процедура выглядит привлекательной, но отсутствие профессиональной поддержки делает её рискованной и часто безрезультатной.

Через суд — один из самых эффективных способов

Банкротство в суде — это сложный процесс, который помогает людям выбраться из долговой ямы. Процедура останавливает действия коллекторов и судебных приставов, снимает аресты с банковских счетов и прекращает удержания из зарплаты.

Если вы подаёте на банкротство в суд, то одномоментно можно избавиться от долгов перед разными банками — по кредитным картам, кредитам, микрозаймам, налогам, штрафам и за неуплату ЖКХ.

Вся процедура списания долгов в суде занимает около 8-10 месяцев. Вам придётся собирать документы и участвовать в судебных заседаниях, либо за вас это делает юрист. Важно доказать, что вы действительно не можете платить кредиторам, а не просто хотите сбежать от долгов.

В общих чертах процесс выглядит так:

Шаг 1. Подача заявления в суд

Нужно грамотно составить документ и обратиться в арбитражный суд по месту жительства должника.

Шаг 2. Рассмотрение заявления

Суд знакомится с делом до двух месяцев. Задержки — не редкость, особенно если дело сложное. Один из основных рисков на этом этапе — это недостаток нужных документов или их неправильное оформление. Поэтому лучше обратиться к специалисту по банкротству, чтобы избежать отказа.

Шаг 3. Судебное заседание

Если всё в порядке, назначается дата судебного заседания. На нём суд назначает финуправляющего. При введении процедуры реализации имущества должника признают банкротом. Если же суд назначит реструктуризацию, должник сам по новому графику обязан будет погасить задолженности. Рассмотрим первый вариант — такой сценарий работает в 90% дел.

Шаг 4. Составление конкурсной массы

Финансовый управляющий анализирует ваши финансы и имущество, готовит отчёты, рассматривает подозрительные сделки. Он проводит опись имущества и выбирает то, что по закону можно реализовать, формируя конкурсную массу.

Шаг 5. Торги

Если есть имущество, доступное для реализации, проводят торги. Деньги идут на погашение долгов перед кредиторами. Если у должника нет имущества для реализации, суд списывает долги без торгов. Процедура в этом случае движется быстрее.

Продать на торгах можно не любое имущество. Обычно в конкурсную массу попадают:

  • авто;

  • гаражи;

  • земельные участки;

  • породистые животные;

  • дорогие гаджеты;

  • предметы роскоши.

Если у должника есть только единственное жильё, его не заберут. Выплаты на детей, маткапитал, субсидии по инвалидности остаются у банкрота в полном объёме.

Шаг 6. Списание долга

Когда торги завершены, финуправляющий готовит отчёт для суда. Суд выносит определение о списании долга, процедура завершается.

Какие долги можно и нельзя списать

Несмотря на то, что банкротная процедура избавляет от большинства долговых обязательств, некоторые из них придётся исполнять.

Какие типы задолженностей можно списать:

  • по кредитам;

  • потребительские кредиты;

  • микрозаймы;

  • по распискам;

  • за ЖКХ;

  • автокредиты;

  • ипотека.

Не подлежат списанию: алименты, компенсации за вред, убытки и штрафы по уголовным делам. Например, если человек задолжал выплаты на содержание ребёнка или больного супруга, ему не удастся избавиться от этих обязательств в суде. Также списанию не подлежат долги, возникшие после подачи заявления в суд — текущие платежи.

Плюсы и минусы банкротства

Банкротство в суде — непростая, но контролируемая процедура. Если всё сделать правильно, то должник получит несколько «плюшек», которые невозможны при других процедурах.

Помимо очевидного преимущества — списания долгов — банкрот получает:

  • защиту от коллекторов и судебных приставов;

  • снятие арестов и ограничений со счетов и имущества;

  • прекращение роста долга за счёт штрафов и пеней;

  • разрешение на выезд за границу.

А также более быстрое решение проблемы — дело завершится за 6-8 месяцев, тогда как на выплату долга ушли бы годы.

Если в деле участвует юрист, ходить на заседания не придётся. Просто получите на почту определение суда о списании долга и живите спокойно.

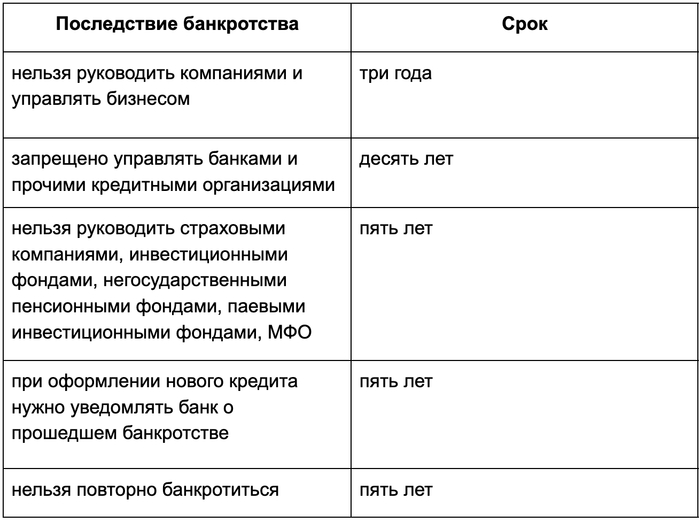
Однако банкротство — не «волшебная таблетка». У процедуры есть последствия. После завершения процедуры банкротства он не сможет занимать некоторые должности:

  • Три года после банкротства нельзя управлять юридическим лицом.

  • Пять лет — возглавлять страховые компании, негосударственные пенсионные фонды, микрофинансовые организации и инвестиционные фонды.

  • Десять лет — управлять кредитными организациями.

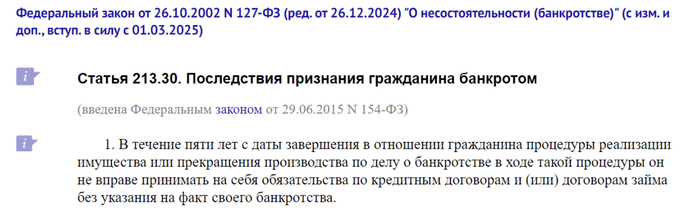
Если вам понадобится взять новый кредит, вы должны будете сообщить о своём статусе банкрота банку или МФО. Обязательство сохраняется только в течение пяти лет после списания долга. Однако это не значит, что вам будет полностью закрыт доступ к новым кредитам. Чтобы получить кредит в будущем, придётся поработать над кредитной историей.

Обязательство сообщать о статусе банкрота в банке.

Обязательство сообщать о статусе банкрота в банке.

Также стоит учитывать, что часть вашего имущества может быть продана для погашения долгов. Но, как я уже говорил выше, далеко не всё включают в конкурсную массу.

Сроки и риски

Длительность банкротства зависит от квалификации юриста и сложности дела. В моей практике минимальные сроки могут занимать 4-5 месяцев. Но если ошибиться с выбором финуправляющего или юриста, не исключено затягивание дела на полтора-два года.

Может быть и так, что часть имущества реализуют, а долг всё равно не спишут, потому что в последние три года должник дарил или продавал знакомым за бесценок недвижимость, авто и другие ценности. Суд расценит это как попытку защитить часть нажитого от реализации. С точки зрения закона, это недобросовестное действие.

Поэтому перед началом процедуры стоит откровенно рассказать юристу, кому и что дарили, продавали, что получили в наследство. Тогда ещё до начала процесса юрист вам честно скажет, есть ли смысл начинать процедуру, какие риски вас ждут, какое имущество получится сохранить, удастся ли списать долги в вашем случае.

Человеческий FAQ — отвечаем на популярные вопросы

💬 Когда долги по кредиту просто «сгорают»?

Вопрос: Здравствуйте, слышал, что долги по кредиту могут просто аннулироваться со временем. Это так?

Ответ: Привет! Да, действительно, если кредитный долг не взыскивается в течение трёх лет, его можно признать погашенным по сроку давности (СИД). Однако я бы не рекомендовал ждать этого момента. Тем более, что СИД можно продлить на 7 лет. Лучше заранее решить проблему с долгами, чтобы избежать потенциальных негативных последствий, таких как ухудшение кредитной истории или постоянные звонки от коллекторов.

💬 У меня долги по кредитным картам — их реально списать?

Вопрос: У меня долг 300 тысяч по кредиткам. Возможно ли их списать?

Ответ: Да, это вполне реально. Долги по кредитным картам можно списать по Закону № 127-ФЗ. Главное условие — вам нужно будет предоставить доказательства вашей невозможности выплачивать эти долги. Это могут быть документы о снижении дохода, ухудшении финансового положения и так далее.

💬 А можно как-то избавиться от долгов без банкротства?

Вопрос: Я не хочу идти на процедуру банкротства, потому что боюсь последствий для карьеры жены. Есть ли какие-то другие способы избавиться от долгов?

Ответ: В некоторых ситуациях — да. Одна из возможностей — обратиться в банк и договориться о новых условиях. Но сейчас из-за высокой ставки ЦБ банки вряд ли предложат вам продукт более доступный, чем есть у вас. Если сумма долгов значительная, кредитор, скорее всего, не пойдёт на уступки. Поэтому в условиях просрочек нет варианта более эффективного, чем банкротство. Не стоит опасаться за карьеру супруги, никаких подобных последствий в законодательстве нет. Единственный риск — возможность реализации совместно нажитого имущества. Но с этим вопросом вам помогут юристы по банкротству.

💬 Я слышал, что сейчас можно списать долг «через МФЦ за 0 рублей». Это правда?

Вопрос: В интернете ходят слухи, что по закону можно списать долг через МФЦ вообще бесплатно, без каких-либо расходов. Это правда?

Ответ: Да, это действительно так. Существует упрощённая процедура, которая доступна для людей, у которых нет имущества и стабильного дохода. Это значит, что вы можете обратиться в МФЦ и попробовать списать свои долги без дополнительных затрат. Но, конечно, вам нужно будет предоставить все необходимые документы, подтверждающие ваше финансовое положение. Реальные шансы на успешное прохождение процедуры невелики, особенно если у вас есть доход и имущество.

Банкротство — это не только про права, но и про обязанности. Если вы находитесь в сложной ситуации с долгами, не стесняйтесь искать помощи. Я здесь, чтобы поддержать вас в этом. И помните, что правильные действия в согласии с законом помогут вам начать новую жизнь без долгов.

Показать полностью 1

Как я помогал людям избавляться от долгов — объясняю простыми словами⁠⁠

Объясню, какие реальные способы есть, чтобы вылезти из долгов по кредитам законно.

В своей юридической практике я сотни раз видел, как люди оказываются в сложных финансовых ситуациях и попадают в долговую яму. Это не всегда связано с безответственностью или ленью, как многие привыкли думать. Чаще всего причина в том, что человек просто не знает, как избавиться от долгов, куда обратиться за помощью, какие шаги предпринять.

Знайте, что если у вас кредиты и займы, есть неоплаченные налоги, долги по ЖКХ — это не конец. Даже в самых трудных обстоятельствах есть законные решения. Расскажу, как вылезти из долговой ямы, какие законные варианты существуют.

Что будет, если пустить ситуацию на самотёк

Когда долги растут, проценты множатся, многим так хочется поддаться иллюзии и думать, что всё как-то само собой уладится. Но, к сожалению, чуда не произойдёт (и как живот у беременной гимназистки — не рассосётся). Кредиторы не забудут о вас, а проблемы не исчезнут, если их игнорировать. Напротив, ситуация будет только ухудшаться с каждым днём.

Чем дольше вы откладываете решение освободиться от долгов, тем больше они становится. Проценты, штрафы, пени — всё это увеличивает сумму задолженности. Банки редко идут на уступки, максимум — могут простить часть штрафов, но основной долг останется. И если вы не начнёте действовать, процесс взыскания запустится автоматически.

Сначала с вами будет работать внутренняя служба взыскания банка. Это ещё относительно мягкий этап: звонки, напоминания, просьбы погасить долг. Но если вы продолжаете не платить, банк подаст в суд. После этого кредитор получит исполнительный документ, и вашим делом займутся судебные приставы. А это уже серьёзно.

Приставы арестуют ваши банковские счета, начнут списывать поступления, имеют право наложить арест на имущество. Квартиры (кроме единственного жилья), машины, дачи могут продать на аукционе, чтобы частично покрыть задолженность. И это далеко не всё.

Порой банки не доводят дело до суда, а просто продают ваш долг коллекторским агентствам. И вот тут начинается самое неприятное. Коллекторы нередко действуют жёстко и агрессивно: постоянные звонки, угрозы, визиты домой. Они могут беспокоить ваших родных и близких, коллег и соседей. Это портит отношения и сильно бьёт по вашей репутации и эмоциональному состоянию.

Признать, что вы не справляетесь, — это не слабость, а первый шаг к выходу из сложной ситуации. Не ждите, что всё «рассосётся» само. Начните действовать уже сегодня. Чем раньше вы возьмёте ситуацию под контроль и решите вылезти из долгов, тем больше шансов сохранить имущество, нервы, средства и здоровье.

Хочу избавиться от долгов!

Хочу избавиться от долгов!

5 популярных, но не всегда эффективных способов избавиться от долгов

Когда долги начинают душить, а кредиторы звонят чаще, чем друзья, многие люди хватаются за любые способы облегчить своё финансовое положение. Однако далеко не все из них работают, а некоторые и вовсе усугубляют ситуацию. Расскажу о самых распространённых вариантах борьбы с долгами.

Реструктуризация в банке

Идея реструктуризации кажется спасением: банк пересмотрит условия кредита, снизит ежемесячный платёж, а вы сможете вздохнуть свободнее. Но на практике всё не так радужно. Банки не спешат идти навстречу должникам, особенно если у вас уже есть просрочки. Одобрение получают единицы, и чаще всего это те, кто ещё не успел «запятнать» свою кредитную историю. А если вы уже по уши в долгах, шансы на реструктуризацию стремятся к нулю.

Кроме того, банки снижают ежемесячный платёж «растягиванием» срока платежа, а не прощением его части. Поэтому общая переплата увеличивается.

Новые микрозаймы на погашение старых долгов

Когда день платежа по кредиту близок, а денег нет, то в голову закрадывается шальная мысль о микрозайме. Это быстро, просто и дают всем. Но на этом плюсы заканчиваются. Процентные ставки в МФО — не просто выше облаков, это космос! Они составляют до 0,8% в сутки. А при просрочке есть ещё штрафы и пени. Оформляя микрозаём, вы рискуете попасть в ещё большую долговую яму, из которой выбраться самостоятельно будет практически невозможно.

Финансовые консультанты и «антиколлекторы»

Рынок услуг по «спасению» должников растёт как грибы после дождя. Финансовые консультанты обещают помочь с долгами, а антиколлекторы — защитить от звонков кредиторов. Но чаще всего это пустая трата денег. Консультанты дают советы, которые вы и так могли бы найти в интернете, а антиколлекторы просто отправляют шаблонные письма банкам. Реальной помощи от них мало, а вот ваш бюджет они точно подорвут.

Кредитные карты

Кредитные карты с небольшими лимитами и льготным периодом — ещё один популярный способ «заткнуть дыру» в бюджете. Но это лишь временное решение, которое не устраняет проблему, а откладывает её. Как только льготный период заканчивается, проценты начинают капать, и вы снова оказываетесь в минусе. Это как пытаться тушить пожар бензином — эффект будет обратным.

Продажа имущества

Метод действительно иногда может помочь людям избавиться от долгов. Вы продаёте машину, вторую квартиру или дачу и оплачиваете все финансовые обязательства. Нужно понимать, что если погасить только часть кредита и потом снова не платить, то долг быстро вырастет до прежних размеров.

Кроме того, многим должникам нечего продавать. У них нет дачного домика в деревне, запасного жилья, а старая машина стоит крайне мало и для погашения долга явно не годится.

Попытки выбраться из долговой ямы с помощью этих методов чаще всего приводят к ещё большим проблемам. Если вы оказались в сложной финансовой ситуации, важно не хвататься за первое попавшееся решение, а трезво оценить свои возможности и рассмотреть более эффективные варианты, такие как банкротство физического лица. Это не стыдно — это единственное, что действительно работает!

Важно: нередко люди в страхе перед кредиторами и коллекторами продают даже единственное жильё за долги. Но в банкротстве вам точно его оставят, а долги спишут! Поэтому не спешите с выбором и думайте головой.

Что такое банкротство

Банкротство физических лиц — это не страшное слово, а реальный шанс начать жизнь с чистого финансового листа. Представьте, что вы тонули в море долгов, а тут вам протянули спасательный круг. Именно так работает процедура банкротства: она помогает людям, которые оказались в безвыходной ситуации, избавиться от долгов законным способом.

Важно понимать, что это не про «убежать от ответственности». Это про честное признание того, что вы больше не можете справляться с финансовой нагрузкой. Закон даёт возможность не просто списать долги, но и сделать это цивилизованно, без страха перед коллекторами, судами и постоянными звонками от банков. Это как нажать кнопку «перезагрузка» в своей жизни.

Многие боятся слова «банкрот», потому что оно кажется чем-то постыдным или пугающим. Но от долгов нужно избавляться! И банкротство — это эффективный инструмент, который создан для помощи должникам. Да, процедура требует времени и определённых усилий, но результат того стоит.

Вы больше не будете жить в постоянном стрессе, боясь, что завтра арестуют все счета или придут судебные приставы. Вместо этого вы сможете спокойно строить планы на будущее.

Банкротство доступно практически каждому. Неважно, работаете ли вы официально, есть ли у вас имущество. Главное — быть гражданином России и иметь долги, которые вы объективно не можете погасить. Причём сумма долга может быть любой: от нескольких сотен тысяч до миллионов рублей. Закон одинаково защищает всех.

Процедура банкротства — это не только про то, как вылезти из кредитных долгов, но и про защиту ваших интересов. Например, если у вас есть единственное жильё, его не заберут. А если у вас есть дети, вам оставят прожиточный минимум, чтобы вы могли обеспечивать семью, пока длится процедура.

Если вы чувствуете, что долги стали для вас непосильной ношей, не бойтесь сделать первый шаг и обратиться к опытным юристам, которые специализируются на списании долгов граждан.

Что происходит во время процедуры банкротства

Процедура банкротства физического лица позволяет избавиться от огромных долгов. Но это сложный процесс, который состоит из нескольких этапов. Каждый из них требует внимательного подхода, грамотного оформления документов и соблюдения всех юридических норм. Рассмотрим основные этапы и разберём, как юрист может помочь на каждом из них.

Этап 1. Подготовка и сбор документов

На этом этапе необходимо собрать полный пакет документов, подтверждающих финансовое положение должника. Это справки о доходах, выписки из банков, сведения о задолженностях, данные о сделках за последние три года и другие документы.

Чем поможет юрист:

  • Сократит время на сбор документов. Вместо 2-3 месяцев при самостоятельной работе юрист сформирует пакет за 2 недели.

  • Проведёт анализ вашей ситуации, проверит сделки за последние годы, чтобы выявить возможные риски.

  • Предупредит о возможных проблемах и поможет минимизировать их.

Будет держать вас в курсе всех этапов процедуры, чтобы вы понимали, что происходит.

Этап 2. Подача заявления в суд

После сбора документов составляется заявление о признании банкротом. В заявлении указывается саморегулируемая организация (СРО), из которой будет назначен финансовый управляющий (ФУ). Также на этом этапе оплачивается вознаграждение ФУ (25 000 рублей).

Чем поможет юрист:

  • Грамотно составит заявление. Так вы избежите ошибок и отказа в принятии дела.

  • В срок предоставит документы суду.

  • Поможет выбрать надёжную СРО, чтобы финансовый управляющий был профессионалом и не создавал лишних проблем.

Этап 3. Первое судебное заседание

На первом заседании суд рассматривает дело и принимает решение о признании гражданина банкротом. Также судья назначает финансового управляющего и выбирает одну из процедур: реализацию имущества или реструктуризацию долгов.

Важно: на любом этапе возможно заключение мирового соглашения, но это редкость.

В процессе оплачиваются судебные расходы: публикации в Федресурсе (около 4 000 руб.) и «Коммерсанте» (порядка 12 000 руб.), почтовые отправления (ещё примерно 4 000 руб.).

Чем поможет юрист:

  • Подаст ходатайство о введении сразу процедуры реализации имущества. Это позволит сэкономить 25 000 рублей, избежав этапа реструктуризации.

  • Будет защищать ваши интересы в суде, отражать претензии кредиторов и коллекторов.

  • Проследит за законностью процесса, не допустит затягивания дела.

Этап 4. Проведение процедуры


Если суд вводит процедуру реализации имущества, она длится около 6 месяцев. На этом этапе финансовый управляющий:

  • формирует конкурсную массу (имущество, которое может быть продано для погашения долгов);

  • организует торги для продажи имущества;

  • выделяет должнику и его детям прожиточный минимум на жизнь;

  • проверяет сделки за последние три года на предмет подозрительности.

Чем поможет юрист:

  • Защитит ваше имущество от реализации, если это возможно по закону.

  • Поможет сохранить ипотечное жильё, если оно единственное.

  • Будет следить за законностью действий финансового управляющего, отстаивать ваши права и защищать интересы.

Этап 5. Заключительное судебное заседание

На этом этапе финуправляющий предоставляет суду отчёт о проведённой процедуре. Судья, изучив отчёт, выносит решение об освобождении гражданина от долгов. После этого все списанные долги больше не могут быть взысканы.

Чем поможет юрист:

  • Сопроводит процесс до успешного завершения. Это даёт уверенность в результате.

  • Окажет постбанкротную поддержку, если возникнут вопросы или проблемы.

  • Защитит вас от попыток взыскания уже списанных долгов.

В банкротстве без юридической помощи можно столкнуться с множеством сложностей: от ошибок в документах до давления со стороны кредиторов и несписания долгов. Юрист поможет вам пройти все этапы быстро, грамотно и с минимальными рисками.

Вы можете бесплатно проконсультироваться с юристами и понять, как будет проходить процедура в вашем случае. Бесплатные консультации по всей России проводят специалисты компании по банкротству «КредитаНет». Я неоднократно работал с ними и точно знаю, что там работают надёжные ребята, которым можно доверять. У них фиксированная цена и нет переплат, есть рассрочка, что делает процедуру доступной, даже если денег нет.

Какие последствия есть у банкротства

Вы избавитесь от долгов. Забудете о звонках и визитах коллекторов, приставов и кредиторов. Вы сможете спать спокойно, не переживая за своих близких. Увас появится возможность официально работать, путешествовать за границу, копить деньги на своих счетах и приобретать имущество на своё имя.

Больше не придётся искать подработки или занимать деньги на очередной платёж. Ваша финансовая репутация значительно улучшится, а жизнь станет стабильнее и комфортнее.

Тем не менее, у банкротства есть и негативные последствия. Но уточню, что они все временные и не мешают нормально жить большинству банкротов.

Обратите внимание, почти все ограничения относятся к руководящему звену. Если вы не собираетесь управлять МФО или банком, то можно смело списывать долги. Кстати, как видите, ограничений на получение новых займов нет. Но советую поправить свою кредитную историю перед тем, как идти в банк. А ещё лучше после банкротства попытаться научиться жить по средствам.

Есть законные способы избавиться от долгов. Я принял решение! А вы?

Есть законные способы избавиться от долгов. Я принял решение! А вы?

Что лучше: банкротиться самостоятельно или с компанией?

Самостоятельно пройти процедуру банкротства возможно, но это требует времени, знаний и крепких нервов. Нужно разбираться в законах, правильно составлять документы, уметь защищаться от нападок кредиторов и взаимодействовать с судом. Многие, кто пытался бесплатно избавиться от долгов, в итоге всё равно обращались за помощью к профессионалам. Но теряли драгоценное время и средства в пустую.

С юридической компанией работать проще и надёжнее. Например, в компании «КредитаНет» процесс организован прозрачно: вы понимаете, за что платите, что будет происходить на каждом этапе. Это не «сдача себя в руки», а полноценное сотрудничество, где юристы помогают вам пройти процедуру комфортно и успешно. Специалисты за вас сделают всё: и документы соберут, и в суд сходят. Не надо будет с работы отпрашиваться и бегать по инстанциям.

Банкротство — это реальный способ избавиться от долгов законно и навсегда. Главное — не бояться и не откладывать решение проблемы. Чем раньше вы начнёте действовать, тем быстрее сможете вернуться к нормальной жизни.

Помните: кто боится юристов, тот продолжает платить коллекторам. Лучше списать спокойно долги, чем годами жить в страхе перед кредиторами.

Показать полностью 3

Не могу платить кредит: чем грозит бездействие при долгах и почему стоит поторопиться с банкротством⁠⁠

Что делать, если не можешь платить кредит? Расскажу, как правильно вести себя в этой ситуации. Узнайте, как поможет банкротство, каковы его нюансы, кто может помешать вам законно списать долги.

Недавно я стал свидетелем одной истории, которая не выходит у меня из головы. Это случай моего знакомого, который, к сожалению, не смог справиться с выплатами по займам. Сегодня никого не удивишь тем, что люди не могут платить кредиты: согласно статистике ЦБ РФ, на начало марта 2025 года россияне задолжали банкам 34,6 трлн рублей. Внушительная сумма, не правда ли? Кредиты имеют почти 50 миллионов граждан, причём далеко не все имеют возможность их вовремя вернуть.

Вот и мой приятель, назовём его Андрей, попал в их число. Проблема в том, что он не сразу обратился к юристам, а выбрал позицию выжидания. И хотя усердно пытался погасить долги, у него ничего не получилось.

Я решил поделиться этой историей, чтобы предостеречь вас. Если не можете платить кредит, не ждите, пока кредиторы возьмут ситуацию в свои руки. Обратитесь за помощью к специалистам по банкротству. Это не просто формальность — это ваш шанс списать долги с наименьшими потерями.

Все долги по кредитам можно списать в банкротстве! Сделайте первый шаг — запишитесь на консультацию к юристу.

Все долги по кредитам можно списать в банкротстве! Сделайте первый шаг — запишитесь на консультацию к юристу.

Почему при решении проблем с долгами важно действовать на опережение

Долги — это не приговор. Если вы оказались в сложной финансовой ситуации, не можете больше платить кредиты, не стоит паниковать или стыдиться. Людей с такой же бедой в стране миллионы. Но важно понимать, что стоит поторопиться. Если вы не начнёте решать проблему, действия могут предпринять другие. Тогда ситуация может повернуться не в вашу пользу.

Пример моего знакомого — яркое тому подтверждение. Сначала он платил исправно, потом ситуация резко изменилась — появились просрочки. Сумма долга довольно быстро перевалила за полмиллиона. Он думал, что всё как-то само собой решится. Искренне надеялся заработать и самостоятельно погасить все кредиты, накопившиеся пени и штрафы.

Но кредиторы оказались быстрее. Они сами подали в суд и инициировали его банкротство. И знаете, что самое обидное? Они выбрали своего арбитражного управляющего, который, как оказалось, действовал исключительно в их интересах.

Когда я услышал, как этот управляющий с усмешкой рассказывал, что «всё имущество пойдёт с молотка, а должник сам виноват, что не обратился за помощью раньше», меня это возмутило до глубины души. Ведь мой знакомый мог спасти часть своего имущества, если бы вовремя обратился к юристам. Но он упустил этот шанс, и теперь игра шла по правилам кредиторов. А что в итоге? Андрей остался практически ни с чем.

Почему так происходит? Всё просто. Кредиторы заинтересованы в том, чтобы вернуть свои деньги любой ценой. Люди не могут платить кредиты, а они этим пользуются. Финансовый управляющий, с которым работают банки, нередко действует в их интересах. В такой ситуации заёмщик оказывается в самом уязвимом положении. Вот что говорит финансовый управляющий от кредиторов в неформальной беседе:

Как работает арбитражный управляющий, если банкротство инициировано кредитором.

Как работает арбитражный управляющий, если банкротство инициировано кредитором.

Чтобы избежать подобного сценария, важно не ждать, пока кредиторы начнут действовать первыми. Если вы понимаете, что не можете платить кредит банку, задумайтесь о банкротстве физлиц. Это позволит вам взять ситуацию под контроль и минимизировать потери.

Обратитесь к профессионалам, которые помогут пройти процедуру грамотно и с минимальными рисками. Например, довольно известная в России компания по банкротству «КредитаНет» специализируется на таких случаях и всегда работает в интересах должника, а не кредиторов. Потому стоит проконсультироваться с юристами сразу, как только вы поняли, что платить нечем.

Выход есть даже из такой сложной ситуации. И это банкротство. Главное — действовать на опережение.

Что такое банкротство простыми словами

Некоторым может показаться, что это что-то вроде признания поражения перед долгами. Но на самом деле всё совсем иначе. Банкротство — это не про бегство от ответственности и не про обман. Это законный способ справиться с долгами, когда других вариантов уже не остаётся. Можно сказать, что это спасательный круг, который помогает выбраться из финансовой пропасти.

Этот инструмент доступен каждому совершеннолетнему гражданину России. Неважно, есть ли у вас официальная работа, имущество или долги у судебных приставов. Закон предоставляет возможность избавиться от долгов честно и легально. Причём сумма задолженности тоже не имеет значения — главное ваше желание решить проблему.

Что спишут, а что останется?

С помощью процедуры банкротства можно списать кредиты, займы в микрофинансовых организациях, долги по коммунальным услугам, штрафы, налоги и даже задолженности по распискам. Конечно, есть исключения. Например, нельзя списать алименты, компенсации за причинение вреда жизни и здоровью, моральный ущерб или долги, которые появились уже в процессе банкротства. Но в целом это реальный шанс начать жизнь без долгов.

И что важно, банкротство выгодно всем сторонам. Человек освобождается от долгов и может снова полноценно участвовать в экономической жизни, работать официально, делать крупные покупки. Государство получает налоги от гражданина, который больше не связан долгами. А банки, в свою очередь, получают часть средств после продажи имущества. Это решение, которое помогает всем двигаться вперёд.

История финансового краха

Пару лет назад Андрей решил взять кредит. Заработок был неплохой по местным меркам, жена тоже работала. Ничего необычного — просто не умел копить, но хотел сделать ремонт в квартире и потом постепенно выплачивать банку долг. Платёж был вполне подъёмным, и он был уверен, что справится.

Но жизнь, как это часто бывает, внесла свои коррективы. Через несколько месяцев после начала ремонта он потерял работу. Сначала Андрей не паниковал — думал, что быстро найдёт новую. Но поиски затянулись, а деньги закончились.

Не можешь платить кредит банку — не бери займы в МФО!

Чтобы не допустить просрочек, он стал брать микрозаймы. Суммы были небольшие, но проценты — огромные. Приятель надеялся, что это временно, что вот-вот всё наладится. Но вместо этого долги начали расти как снежный ком.

Сначала старался платить вовремя, но вскоре понял, что больше не справляется. Денег не хватало даже на самое необходимое, не говоря уже о кредитах. Тогда начались звонки от кредиторов. Сначала вежливые напоминания, потом — настойчивые требования. А потом — угрозы.

Каждый звонок выбивал его из колеи. Он боялся брать трубку, не знал, что сказать. Стыд, страх, бессонные ночи — всё это стало его постоянными спутниками. Когда-то уверенный в себе мужчина чувствовал себя загнанным в угол, не видел выхода.

«Я думал, что выкручусь, но в какой-то момент понял: всё. Денег нет. А платить надо. И это ощущение безысходности просто раздавило меня», — рассказывал он.

Эта история — не редкость. Многие из нас берут кредиты, не задумываясь о том, что жизнь может резко измениться. И никто не застрахован от таких ситуаций. Потому нужно заранее знать о последствиях и возможных способах исправить ситуацию.

Если нечем платить кредит банку, накопились долги, нужно обратиться к юристу по банкротству.

Если нечем платить кредит банку, накопились долги, нужно обратиться к юристу по банкротству.

Что было после прекращения платежей

Когда Андрей перестал платить по кредиту, начались настоящие проблемы. Сначала звонили сотрудники банка, напоминая о долге. Потом подключились коллекторы. Они начали давить, угрожать и требовать немедленной оплаты всего долга с процентами. Это вызывало у Андрея и его семьи постоянный стресс. У них испортились отношения с близкими. Коллекторы звонили даже друзьям и знакомым, в том числе и мне.

Дальше — больше. Банк подал в суд. После решения суда ему выдали исполнительный лист, и приставы арестовали счета Андрея. Небольшая зарплата, которая поступала на карту, сразу же уходила на погашение долга. Денег не было даже на еду. Мой приятель чувствовал себя беспомощным. Он не знал, что делать, и боялся, что ситуация станет ещё хуже.

Звонки, суды, аресты счетов — это стандартные меры, которые применяют банки и коллекторы. Такой ситуации можно избежать. Заранее обратитесь в банк и попытайтесь договориться о реструктуризации долга, возможно, вам помогут кредитные каникулы. Так вы снизите финансовую нагрузку и, может быть, получится выбраться из долгового болота.

Всё это я говорил своему другу, но он не верил и отмахивался от меня, будто от назойливой мухи. Расскажу, что было дальше.

Что я ему советовал не делать, чтобы не усугубить ситуацию с кредитами

Когда человек попадает в сложную финансовую ситуацию, первое, что приходит в голову, — взять новый кредит, чтобы закрыть старый. Но я сразу объяснил, почему это плохая идея. Новые займы только увеличивают долговую нагрузку. В долгосрочной перспективе это приведёт к ещё большим проблемам: проценты растут, а возможности платить уменьшаются. Если хочется кричать: «Помогите, не могу платить кредит», — важно остановиться и не усугублять ситуацию.

Вместо этого я посоветовал Андрею рассмотреть более высокооплачиваемые варианты подработки, чтобы увеличить доход. По реакции приятеля я понял, что он и так делает всё возможное в этом направлении.

Ещё я порекомендовал ему изучить тему банкротства. Сначала он отнёсся к этому скептически, не верил, что это может быть выходом. Но я объяснил, что в большинстве случаев это работает. В процедуре можно списать большинство долгов законно и начать жить спокойно. Конечно, это серьёзный шаг, но он необходим, когда не знаете, что делать, если не можете платить кредит.

Чем закончилась история

История Андрея закончилась печально. Когда кредиторы инициировали процедуру банкротства, у него была хорошая машина стоимостью около трёх миллионов рублей и квартира в ипотеке, которую он исправно оплачивал. Однако всё имущество было включено в конкурсную массу и продано. Причём по цене ниже рыночной. Причина такого исхода просто: время было упущено. Банк первым успел подать на банкротство.

Если вы хотите, чтобы банкротство физических лиц было действительно эффективным способом борьбы с непосильными долгами, то процедуру нужно инициировать должнику. Своевременно, не дожидаясь, пока за вас возьмутся банки и МФО. В таком случае можно заранее выбрать надёжного финансового управляющего, который будет поддерживать не только интересы кредиторов, но и ваши. Этот специалист должен быть независимым.

Андрей так не сделал и остался без машины и жилья. Теперь он вынужден снимать небольшую квартиру на окраине и очень сожалеет, что не начал процедуру списания долгов самостоятельно.

Вывод: если вы оказались в сложной финансовой ситуации, не можете платить кредит Сбербанку или МФО, не стоит ждать, пока кредиторы начнут действовать. Лучше взять инициативу в свои руки и обратиться к профессионалам, которые помогут пройти процедуру банкротства с минимальными потерями.

Как лучше было поступить

Если бы Андрей не бездействовал, а решил узнать больше о процедуре банкротства, проконсультировался бы с юристами компании по банкротству, например, «КредитаНет», то всё могло бы быть иначе.

Вы знали, что ипотечную квартиру, если это единственное жильё, сейчас можно спасти?! Порой можно вывести из конкурсной массы и автомобиль, например, если он нужен для транспортировки инвалида — члена семьи. И всё это может сделать опытный юрист. Главное — обратиться вовремя.

В «КредитаНет» работает мой знакомый юрист, который специализируется на списании долгов. Он подробно рассказал, как происходит работа с клиентами. Делюсь информацией с вами.

Бесплатная консультация, анализ ситуации и понятные объяснения — с этого начинается взаимодействие с должником. Специалисты компании подробно расскажут о процедуре, её этапах, стоимости, а также о том, что потребуется от клиента.

Команда «КредитаНет» берёт на себя всю работу. Юристы подготовят необходимые документы и подадут заявление в суд. Особое внимание они уделяют выбору финансового управляющего (ФУ). Вам порекомендуют проверенного специалиста, который не только профессионально выполняет свою работу, но и не создаст проблем, будет работать согласно букве закона. Этот ФУ не будет требовать от суда дополнительных проверок и пытаться отобрать всё у должника. Благодаря такому подходу удастся минимизировать финансовые потери, упростить и ускорить процесс.

Стоимость услуг в компании — одна из самых низких в России. Это подтверждают данные авторитетного источника (РБК). Юристы сопровождают клиента на протяжении всей процедуры — вплоть до списания долга. Вы приятно удивитесь, что за такую качественную работу не придётся переплачивать. Полная стоимость банкротства под ключ начинается от 69 тысяч рублей. Если нет полной суммы на руках — не беда. В «КредитаНет» есть удобная беспроцентная рассрочка с платежом от 3 860 рублей в месяц. Эта сумма в разы меньше ежемесячного платежа по кредитам. Выгода очевидна.

Кстати, вы знали, что суд может списать долги, даже если реализовывать на торгах нечего? Да-да, если вы не можете платить кредит банку и у вас нет имущества, тоже смело обращайтесь к юристам «КредитаНет». Это не станет препятствием для списания долгов в банкротстве.

В банкротстве можно сохранить даже ипотечную квартиру.

В банкротстве можно сохранить даже ипотечную квартиру.

Что будет после списания долга

Вы почувствуете себя свободным. Исчезнет постоянное напряжение, стресс, больше не нужно будет думать о том, как выплатить очередной кредит, где взять деньги на жизнь. Теперь можно строить планы на будущее и жить без страха неприятных звонков, списаний и арестов.

Работайте официально, пользуйтесь своими банковскими картами, покупайте имущество, путешествуйте и наслаждайтесь жизнью! Всё это станет доступным после завершения банкротной процедуры.

Если вы не можете платить кредит, банкротство поможет вам законно от него избавиться. Не откладывайте решение проблемы. Обратитесь за помощью к профессионалам из «КредитаНет» уже сегодня. Они помогут вам разобраться в ситуации, подготовят все документы и проведут через процедуру банкротства с минимальными потерями.

Показать полностью 5

Зачем при законном списании долгов нужен юрист по банкротству⁠⁠

Нужен ли юрист при банкротстве физических лиц: почему без него рискуете остаться с долгами.

Расскажем в статье, зачем нужен юрист в банкротстве, какая от него польза, какие риски вам грозят, если отказаться от профессиональной помощи.

Долги могут превратить жизнь в настоящий хаос, лишая сна и спокойствия. В России проблема задолженностей становится всё острее. По данным ФССП, к концу 2024 года общая сумма взысканий превысила 1,3 триллиона рублей. Согласитесь, цифра впечатляющая. Но что делать, если платить по кредитам и займам просто нечем?

С 2015 года у россиян появилась возможность законно избавиться от долгов через процедуру судебного банкротства. Многие уже воспользовались этим шансом — только за прошлый год более 430 тысяч человек прошли этот процесс. Однако чтобы успешно списать долги, недостаточно просто подать заявление в суд. Банкротство — это сложная юридическая процедура, где важно учесть множество нюансов. Любая ошибка может обернуться серьёзными последствиями.

Именно поэтому помощь юриста по банкротству физлиц становится настоящим спасением. В этой статье мы расскажем, как специалист может облегчить вам жизнь и помочь пройти через процедуру банкротства без лишних проблем.

Что такое банкротство и зачем в нём участвует юрист

Банкротство физического лица — это легальный способ освободиться от долгов, которые стали неподъёмными. Банкротство прекращает постоянные звонки от кредиторов, останавливает списания денег с ваших счетов и возвращает в жизнь упорядоченность и спокойствие.

Юрист по банкротству — это ваш проводник в мире юридических тонкостей. Он поможет разобраться в документах, защитит ваши интересы и сделает всё, чтобы процесс прошёл максимально комфортно для вас. Ведь в этой ситуации важно не только избавиться от долгов, но и сохранить уверенность в завтрашнем дне.

Почему в банкротстве не обойтись без юриста

Процедура банкротства физического лица состоит из нескольких этапов. Каждый из них полон нюансов и особенностей. Процесс требует не только времени, но и глубоких знаний в юридической сфере. Давайте разберёмся, как проходит процедура и какую роль в этом играет юрист.

Подготовка документов

Первый шаг на пути к банкротству — сбор внушительного пакета документов. Сюда входят справки о доходах, банковские выписки, информация о долгах и сделках за последние три года. Для человека, который впервые сталкивается с этим процессом, подготовка может растянуться на долгие месяцы.

Как помогает юрист:

  • сокращает время подготовки с 3-4 месяцев до двух недель;

  • анализирует финансовую ситуацию и проверяет все ваши сделки, чтобы избежать их оспаривания;

  • предупреждает о возможных рисках и помогает их минимизировать.

С юристом не придётся бегать по инстанциям, заказывать справки и проверять их правильность. Всё это он возьмёт на себя, сэкономив вам не только время, но и нервы.

Подача заявления в суд

Следующий этап — подача заявления в арбитражный суд. Здесь важно правильно изложить обстоятельства дела и выбрать саморегулируемую организацию (СРО), из которой будет назначен финансовый управляющий. Ошибки на этом этапе могут привести к отказу в рассмотрении дела.

Как помогает юрист:

  • составляет заявление так, чтобы суд его точно принял;

  • помогает выбрать надёжную СРО, чтобы финансовый управляющий был профессионалом, а не создавал дополнительных проблем.

Финансовый управляющий играет ключевую роль в процессе банкротства. Именно он будет контролировать ваши доходы, выделять прожиточный минимум и следить за выполнением всех процедур.

Первое судебное заседание

На этом этапе суд рассматривает заявление, признаёт гражданина банкротом и назначает финансового управляющего. Также определяется, как будет проходить процедура: через реализацию имущества или реструктуризацию долгов. Второй вариант, по статистике Федресурса, подходит 11% граждан. Во всех остальных случаях проводится реализация.

Как помогает юрист:

  • подаст ходатайство о введении процедуры реализации имущества, что позволит избежать реструктуризации и сэкономить от 25 000 рублей;

  • защищает ваши интересы в суде;

  • избавляет от давления со стороны кредиторов;

  • проводит банкротство полностью дистанционно.

Уникальное предложение: «КредитаНет» предлагает своим клиентам услугу «Антиколлектор». Это значит, что звонки от взыскателей перенаправляются напрямую юристу по банкротству физических лиц, а вы можете спокойно заниматься своими делами.

Проведение процедуры

Если суд назначает реализацию имущества, финансовый управляющий формирует конкурсную массу, организует торги и выделяет прожиточный минимум для должника. Если имущества недостаточно для покрытия долгов, оставшаяся сумма может быть списана судом.

Как помогает юрист:

  • защищает имущество от реализации, если это возможно по закону;

  • контролирует действия финансового управляющего, чтобы избежать злоупотреблений;

  • предотвращает нарушение прав банкрота.

С сентября 2024 года появилась возможность сохранить ипотечное жильё при банкротстве. Юристы по списанию долгов из команды «КредитаНет» имеют большой опыт в процедуре, а потому точно знают, как спасти ипотеку и списать при этом другие задолженности.

Итоговое заседание

На заключительном судебном заседании финансовый управляющий предоставляет финальный отчёт о проделанной работе, а суд выносит решение об освобождении гражданина от долгов.

Как помогает юрист:

  • отражает претензии кредиторов и обеспечивает успешное завершение процедуры;

  • сводит к нулю риски несписания задолженностей;

  • защищает от попыток взыскания уже списанных долгов.

После завершения банкротства ваша кредитная история обнуляется, хотя запись о процедуре сохраняется в БКИ в течение семи лет. Но главное — вы получаете возможность начать жизнь с чистого листа.

Можно ли всё сделать самому

Многие задумываются: а можно ли пройти процедуру банкротства самостоятельно, без помощи юриста? На первый взгляд кажется, что это вполне реально. Но давайте разберёмся, с какими трудностями вы можете столкнуться.

Во-первых, вам придётся самостоятельно собрать все необходимые документы. Это не так просто, как может показаться. На это уходит в среднем от двух до четырёх месяцев, и даже после этого суд может отклонить ваше заявление, если найдёт ошибки или несоблюдение сроков.

Во-вторых, вам нужно будет разобраться в сложных юридических нюансах. Чтобы грамотно защищать свои интересы в суде, придётся потратить много времени на изучение законодательства. А ведь с другой стороны будут профессиональные юристы, представляющие интересы кредиторов. Они точно знают, как действовать, чтобы добиться своего.

Кроме того, самостоятельное банкротство потребует от вас постоянного присутствия на судебных заседаниях. Это значит, что придётся забыть о работе, отдыхе и времени с близкими. А ещё есть риск потерять имущество, которое юрист по банкротству мог бы помочь сохранить благодаря своему опыту и знаниям.

И самое главное — даже после всех усилий суд может отказать в списании долгов. В итоге вы потратите кучу времени, нервов и денег, но не добьётесь желаемого результата.

Самостоятельное банкротство — это долго, сложно, дорого и чаще всего неэффективно. Поэтому помощь юриста по списанию долгов в этом деле — не роскошь, а необходимость. Специалист не только сэкономит ваше время и силы, но и увеличит шансы на успешное завершение процедуры.

Процесс банкротства — это не просто формальность, а сложная юридическая процедура, где каждая ошибка может стоить вам времени, денег и нервов. Юрист станет вашим надёжным помощником, который возьмёт на себя все сложности и обеспечит успешное завершение дела.

Если вы хотите пройти процедуру банкротства быстро, безопасно и с минимальными потерями, обратитесь к профессионалам. Компания «КредитаНет» уже помогла пяти тысячам клиентов избавиться от долгов и начать новую жизнь. Почему бы не стать одним их них?

Что делать, если уже начали процедуру без юриста

Решили справиться с банкротством своими силами, но столкнулись с трудностями? Не переживайте, это не конец света! Даже если вы уже начали процесс без помощи специалиста, всегда можно обратиться за поддержкой к профессионалам. Например, в компанию «КредитаНет». Здесь вас проконсультируют бесплатно и без каких-либо обязательств.

Если вы решите доверить дело опытным юристам по банкротству физлиц, это значительно повысит ваши шансы на успешное списание долгов. Специалист подключится к процессу, внимательно изучит вашу ситуацию, оценит текущее положение и постарается исправить допущенные ошибки.

Юрист станет вашим надёжным защитником в суде: поможет правильно составить заявление, выстроит грамотную стратегию, защитит от претензий кредиторов. Профессионал знает, как отразить их требования и отстоять ваши интересы.

Даже если от вас по какой-то причине в середине процесса отказался финуправляющий, юрист поможет вам с выбором нового специалиста и надёжной СРО, что исключит затягивание процедуры.

Не стоит бояться обратиться за помощью. Это самый верный шаг на пути к финансовой свободе.

История клиента «КредитаНет»: что было до и как стало после

Давайте разберёмся, почему помощь юриста в процессе банкротства — это не просто формальность, а настоящая необходимость. Для примера возьмём реальную историю Абдусалима Гапаровича, который оказался в сложной финансовой ситуации.

Абдусалим переехал в Россию из Таджикистана по программе переселения. Здесь он начал новую жизнь: устроился на работу, воспитывал детей, снимал жильё. Всё шло своим чередом, но, как это часто бывает, зарплаты не хватало на все нужды, и он решил взять кредит.

Сначала всё было под контролем, но спустя пару лет ситуация изменилась. Долги начали расти, расходы выросли, начались просрочки, приставы стали списывать деньги с его банковских карт, а затем он и вовсе потерял работу. Казалось, выхода нет, и жизнь превратилась в бесконечную борьбу с долгами.

Именно в этот момент Абдусалим решил обратиться за помощью к профессионалам. Он нашёл компанию «КредитаНет», где специалисты внимательно изучили его ситуацию и предложили оптимальное решение.

Юристы взяли на себя все сложные вопросы, связанные с процедурой банкротства, избавив его от необходимости разбираться в юридических тонкостях.

Результат: всего за 8 месяцев долг в размере 780 187 рублей был полностью списан. Теперь Абдусалим может спокойно строить своё будущее, не оглядываясь на прошлые финансовые проблемы.

Эта история — яркий пример того, как грамотная юридическая поддержка может изменить жизнь. Юрист в банкротстве — это не просто помощник, а человек, который берёт на себя весь груз сложных процедур, защищает ваши интересы и помогает начать жизнь с чистого листа.

Долги списаны. 

Долги списаны. 

Юристы по списанию долгов «КредитаНет» знают, как справляться с самыми сложными ситуациями, и всегда доводят начатое до успешного завершения. Их опыт и знания подтверждаются не только внушительными результатами, но и искренними отзывами благодарных клиентов. Юристы компании «КредитаНет» уже успешно помогли 5 000 должников.

Многие, кто обратился за помощью, отмечают, что благодаря специалистам смогли оставить позади все финансовые трудности. Вместо бесконечных переживаний о долгах и выплатах люди обретают спокойствие и уверенность в завтрашнем дне. Ведь когда за дело берутся профессионалы, можно быть уверенным, что всё будет сделано грамотно и в срок.

Как выбрать юриста для банкротства: 7 важных советов

Чтобы не ошибиться с выбором компании и избежать неприятных сюрпризов, важно учитывать несколько ключевых моментов. Давайте разберёмся, на что стоит обратить внимание, чтобы найти надёжного юриста и не попасть в руки мошенников.

1. Опыт и специализация

Первое, на что стоит смотреть, — это опыт компании. Чем дольше команда работает в сфере банкротства, тем больше у неё успешных дел и практических знаний. Узнайте, занимается ли организация исключительно банкротством физических лиц или берётся за всё подряд. Узкая специализация — это всегда плюс, ведь такие компании лучше разбираются в нюансах и имеют на своём счету больше успешно завершённых дел.

2. Репутация и отзывы

Отзывы клиентов — это зеркало репутации компании. Почитайте, что пишут о ней на независимых сайтах, форумах или в социальных сетях. Если большинство отзывов положительные, это хороший знак. Но будьте внимательны: слишком идеальные и однотипные комментарии могут быть заказными.

3. Прозрачная стоимость услуг

Цена — важный фактор, но не стоит гнаться за самыми низкими тарифами. Слишком дешёвые услуги могут скрывать дополнительные платежи или говорить о низкой квалификации специалистов. Уточните, что входит в стоимость: полный комплекс услуг или только отдельные этапы. Если в договоре гарантируется только признание банкротом, откажитесь от сотрудничества. Вы рискуете остаться без поддержки посреди процесса либо столкнуться с рядом дополнительных платежей. Идеально, если цена фиксирована в договоре — это защитит вас от неожиданных переплат.

4. Возможность рассрочки

Финансовые трудности — частый спутник тех, кто задумывается о банкротстве. Поэтому важно, чтобы компания предлагала удобные условия оплаты. Например, возможность оплачивать услуги частями. Рассрочка позволит начать процедуру списания долгов уже после первого платежа.

5. Бесплатная консультация

Хорошие компании всегда готовы предложить бесплатную первичную консультацию. Это отличная возможность задать вопросы, оценить профессионализм юристов и понять, насколько вам комфортно с ними работать.

6. Длительный срок работы на рынке

Компании с многолетним опытом вызывают больше доверия. За годы работы они успели накопить знания, отточить свои методы и доказать свою надёжность. Однако стоит насторожиться, если фирма заявляет на сайте, что занимается банкротством физлиц более 10 лет. Процедура стала возможной с 2015 года.

7. Индивидуальный подход

Каждая ситуация уникальна, поэтому важно, чтобы юристы предлагали персонализированные решения. Универсальные схемы не всегда работают, а вот индивидуальный план действий — это залог успешного завершения процедуры.

Почему КредитаНет — безопасно, удобно и надёжно

Когда долги начинают давить, а финансовые проблемы кажутся непреодолимыми, помощь «КредитаНет» становится настоящим спасением. Юристы компании уже несколько лет помогают людям справляться с трудностями, связанными с долгами. Давайте разберёмся, чем «КредитаНет» выделяется среди конкурентов.

  1. Четыре года опыта и тысячи счастливых историй

За четыре года работы «КредитаНет» помогла более 5 000 человек избавиться от долгов. Это не просто цифры — это реальные судьбы людей, которые смогли вернуть себе спокойствие и уверенность в завтрашнем дне. Команда компании состоит из опытных специалистов, которые понимают, что каждая ситуация уникальна. Они разрабатывают индивидуальные стратегии для каждого клиента, чтобы найти лучшее решение.

  1. Честность и прозрачность — основа доверия

Сотрудничая с «КредитаНет», вы всегда будете знать, за что платите. Никаких скрытых платежей, неожиданных комиссий или неприятных сюрпризов. Более того, компания предлагает удобную рассрочку без процентов, что особенно важно для тех, кто находится в сложной финансовой ситуации.

  1. Результат гарантирован

Одно из главных преимуществ «КредитаНет» — это уверенность в своей работе. Если суд не спишет ваш долг, компания вернёт деньги. Это условие прописано в договоре, оно является дополнительным гарантом безопасности. На практике же все дела, за которые берутся юристы компании по банкротству физлиц, заканчиваются успешно.

  1. Бесплатная консультация — начните с малого

Не знаете, с чего начать? Просто позвоните в «КредитаНет» и получите бесплатную консультацию. Юрист внимательно изучит вашу ситуацию, объяснит возможные варианты и предложит план действий. Это ни к чему вас не обязывает, но даёт возможность понять, как можно решить вашу проблему.

  1. Дистанционная работа — удобно и просто

Вам не нужно тратить время на поездки в офис или посещение судов. Все вопросы решаются дистанционно. Это особенно удобно для тех, кто живёт в отдалённых регионах или просто не хочет тратить время на бюрократические процедуры.

  1. Полный контроль и отсутствие стресса

С момента обращения в «КредитаНет» вы можете забыть о бумажной волоките и постоянных звонках от кредиторов. Компания берёт на себя всё: подготовку документов, общение с банками и представление ваших интересов в суде. Вам остаётся только заниматься своими делами, пока специалисты работают над списанием ваших долгов.

  1. Признание и доверие крупных площадок

«КредитаНет» заслуженно занимает лидирующие позиции в рейтингах известных изданий, таких как «Комсомольская правда», «Марка качества» и «Аргументы и факты». Компания входит в ТОП лучших организаций по банкротству физических лиц по всей России.

«КредитаНет» занимает лидирующие позиции в ведущих рейтингах страны.

«КредитаНет» занимает лидирующие позиции в ведущих рейтингах страны.

Рейтинг компании на топовых информационных площадках.

Рейтинг компании на топовых информационных площадках.

Если вы оказались в сложной финансовой ситуации, не откладывайте решение проблемы. Юристы по списанию долгов готовы помочь сделать первый шаг к финансовой свободе. Позвольте профессионалам «КредитаНет» взять на себя ваши заботы и вернуть спокойствие в семью.

Стоимость банкротства

Многие, кто задумывается о банкротстве, переживают из-за стоимости этой процедуры. Кажется, что освобождение от долгов — это слишком дорогое удовольствие. Но так ли это на самом деле? Давайте разберёмся, из чего складывается цена банкротства и почему она оправдана.

Стоимость процедуры банкротства состоит из двух частей:

  1. Услуги юристов
    В среднем услуги юристов, занимающихся списанием долгов, стоят от 100 000 до 200 000 рублей. Например, в компании «КредитаНет» стоимость начинается от 69 000 рублей. Это фиксированная цена за полный комплекс услуг под ключ. Есть беспроцентная рассрочка от 3 860 руб. в месяц.

  2. Обязательные государственные платежи
    Помимо оплаты юристов есть расходы, которые предусмотрены законом. Они составляют около 45 000 рублей и включают:

    • 25 000 рублей — вознаграждение финансовому управляющему;

    • около 16 000 рублей — публикации в газете «Коммерсант» и на сайте ЕФРСБ;

    • порядка 4 000 рублей — почтовые и другие сопутствующие расходы.

Если сложить все затраты, минимальная стоимость процедуры в надёжных компаниях начинается примерно со 114 000 рублей. Важно отметить, что если компания фиксирует цену в договоре, она останется неизменной на протяжении всего процесса. Это защищает вас от неожиданных дополнительных расходов.

На первый взгляд сумма может показаться внушительной, но стоит помнить, что банкротство — это не просто трата денег, а инвестиция в ваше финансовое будущее. После завершения процедуры вы избавляетесь от долгового груза, а значит, можете начать жизнь с чистого листа. Стоимость банкротства значительно меньше той суммы, которую пришлось бы потратить, выплачивая долг.

К тому же долги накладывают значительные ограничения на жизнь человека. Большинство неплательщиков избегают официального трудоустройства, теряют возможность в полной мере пользоваться своими банковскими картами, выезжать за границу.

Помимо этого, не стоит забывать про постоянное давление кредиторов, нескончаемый поиск денег на очередной ежемесячный взнос, общение с приставами и коллекторами. От всего этого вы избавитесь в процедуре банкротства физлица. К тому же профессиональные юристы берут на себя все сложности, экономят ваши время и нервы.

Вопросы, которые нам чаще всего задают

Можно ли списать микрозаймы и кредиты?

Да, вы можете списать микрозаймы, потребительские и целевые кредиты, долги по квартплате, по распискам частным лицам, налоги, штрафы и пени.


У меня есть имущество — отнимут?

Закон защищает единственное жильё и объекты, перечисленные в ст. 446 ГПК РФ. В ряде случаев можно сохранить автомобиль или ипотеку. Если вы хотите узнать, какое имущество удастся спасти в вашем случае, проконсультируйтесь бесплатно с юристами «КредитаНет».

Будет ли потом отказ в визах, работе, кредитах?

По окончании банкротства вы можете путешествовать за границу, получать кредиты (после восстановления кредитной истории) и работать официально. По поводу кредитов: при подаче заявления в банк вам нужно пять лет предупреждать кредитора о том, что вы проходили банкротство.

Что касается трудовой деятельности, то:

  • в течение трёх лет нельзя управлять бизнесом и компаниями;

  • пять лет закон не разрешает руководить инвестиционными фондами, страховыми компаниями, пенсионными фондами, микрофинансовыми организациями и другими подобными структурами;

  • на десять лет запрещено управление кредитными организациями, в том числе банками.

Но рядовым сотрудником в этих организациях работать можно. Уволить из-за банкротства нельзя по закону ни во время, ни после процедуры.

Это вообще законно?

Да, банкротство физических лиц — абсолютно законная процедура, которая регулируется Законом о несостоятельности № 127-ФЗ, а также рядом других законодательных актов (АПК, ГК, ГПК РФ).

Показать полностью 3
5

Банкротство в браке: как не подставить супруга и остаться в отношениях⁠⁠

Объясню, как процедура банкротства одного из супругов влияет на совместное имущество и второго партнёра.

За те годы, что я работал юристом, видел много супружеских пар, которые не справлялись с кредитами и займами. И выход у них был один — банкротство.

Часто меня спрашивали: «Муж банкротится, но я то тут ни причём?» Но дело в том, что когда человек проходит банкротство в браке, финансы и имущество чаще всего находятся в общей собственности. Потому банкротство одного из супругов непременно затронет другого. Объясню простыми словами, как всё устроено на самом деле.

При банкротстве одного из супругов в браке важно не подставить другого. 

При банкротстве одного из супругов в браке важно не подставить другого. 

Что происходит с общим имуществом, когда один из супругов банкротится

Должник при банкротстве отвечает не только личным имуществом, но и совместно нажитым в браке. Причём не имеет значения, на кого записана собственность. Иное может быть только при наличии брачного договора. Но на практике этот документ редко встречается, люди живут на доверии. Поэтому при банкротстве одного из супругов затрагивается общее имущество семьи, если не хватает личного.

Совместно нажитое имущество — это всё, что было приобретено супругами в браке. При реализации имущества в рамках банкротства его могут выставить на торги. Исключение составляет только единственное жильё.

При отсутствии соглашения о разделе собственности или если есть брачный контракт, после продажи общего имущества супругу выделяется 50% его стоимости. Остальные деньги направляются кредиторам для уплаты долгов.

Что будет с личным имуществом супругов

Личное имущество — это то, что было получено в подарок, по наследству или в результате приватизации в период брака или же куплено до свадьбы. Такое имущество не считается совместной собственностью.

Значит, если муж банкротится, а у жены есть своё имущество, то оно не будет продано, чтобы погасить долги. Например, подаренная жене машина и добрачный дом останутся у неё и не уйдут на торги.

Что не считается совместно нажитым имуществом:

  • недвижимость и другие активы, приобретённые до брака;

  • вещи, которые супруг использует для личных нужд;

  • имущество, купленное за деньги, полученные до брака;

  • материнский капитал;

  • наследство;

  • имущество, подаренное одному из супругов;

  • результаты интеллектуальной деятельности.

Всё это останется у второго супруга и не будет изъято.

Как формируют конкурсную массу

После начала процедуры реализации имущества финансовый управляющий проверяет, что есть у должника — собственность и сделки за последние 3 года. Потому переписывать имущество на другого человека перед банкротством нельзя. Собственность всё равно вернут и включат в список на реализацию. Перечень того, что можно продать на торгах, называется конкурсная масса.

Чтобы подтвердить, что имущество — личное и не может быть реализовано, нужно предоставить суду документы: свидетельство о наследстве, договор приватизации или дарения, договор купли-продажи.

Если у вас или вашего супруга долги, нужно проконсультироваться с опытными юристами. Они подскажут, какое имущество можно считать личным, а какое общим.

Что будет с доходами второго супруга

Когда один из супругов объявляет себя банкротом, а другой при этом не имеет проблем с долгами, ситуация может выглядеть так: доходы второго супруга не влияют на процесс банкротства первого. Например, если жена объявляет себя банкротом и у неё зарплата 20 тысяч рублей, а у мужа — 70 тысяч, то его деньги и счёт не будут затронуты. Их не арестуют, потому что доходы и имущество второго супруга не считаются частью имущества банкрота.

Как подстраховаться и сохранить имущество при банкротстве одного из супругов в браке

Чтобы избежать неприятных сюрпризов и сохранить максимально возможную часть имущества, лучше заранее оформить брачный договор. В нём можно прописать, какое имущество принадлежит каждому супругу, а какое — совместное.

Тогда в случае банкротства одного из супругов имущество, закреплённое за ним по договору, останется в семье и не будет изъято для погашения долгов. Это поможет сохранить спокойствие и защитить семейное благополучие.

Брачный договор нельзя составлять накануне банкротства или даже за пару месяцев до него. Лучше это сделать, когда никаких долгов ещё нет. Иначе у суда может появится мысль о попытке скрыть имущество. А это может затруднить процедуру списания долга.

Банкротство бывшего супруга: что нужно знать

Развод перед банкротством или во время процедуры — не редкость. Порой так хотят сохранить квартиру или машину. Но важно помнить, что такие неожиданные изменения могут привлечь внимание суда. В разводе во время банкротства обязательно участвует финансовый управляющий. В этом случае раздел имущества станет более строгим — выделить большую часть имущества другой стороне уже не получится.

Бывает и так, что супруги давно развелись, а потом один из них узнаёт, что его бывший банкротится. В этом случае имущество, которое когда-то было общим и получено после раздела, может быть выставлено на торги. Важно помнить, что даже после развода супруги остаются собственниками совместно нажитого имущества, если не было юридически оформлено его разделение или выделение долей. Значит, при банкротстве могут продать и имущество бывшего супруга.

Но так бывает не во всех случаях. Ведь у одного из бывших супругов могут возникнуть долги по кредитам уже после бракоразводного процесса. Если банкротство началось более чем через 3 года после развода, то оспорить раздел имущества уже сложно. Но если прошло менее 10 лет, кредиторы могут попытаться это сделать. Помощь юриста в этом случае крайне важна, не стоит её игнорировать.

Банкротство супругов при общем долге

В этом случае иногда возможно общее банкротство. То есть муж и жена, имея общий непосильный долг, не проходят каждый свою процедуру, а списывают долг в объединённом деле. Это помогает пройти процедуру быстрее и дешевле.

Так бывает не всегда. Расскажу, когда это возможно:

  • у семьи есть общие долги, например, взятый на ремонт совместного жилья кредит, которые они не могут выплатить;

  • супруги владеют имуществом поровну;

  • есть несколько кредитов, но с одними и теми же кредиторами.

Пётр П. из Самары взял кредит на покупку автомобиля и семейную поездку к морю в Сбербанке. Чуть позже его жена, Мария П., взяла в этом же банке потребительский кредит и потратила на бытовые нужды. Спустя год финансовое благополучие семьи сильно пошатнулась в результате болезни Петра. Долги стали неподъёмными, начались просрочки. Они обратились к юристам с целью инициировать общее банкротство. Долг, общая сумма которого на тот момент уже составила 2 млн 436 тыс. рублей, удалось списать спустя 10 месяцев.

Нужно отметить, что на практике это случается редко, потому что у мужа и жены, как правило, разные кредиты в разных банках. Например, супруг взял деньги в ВТБ, а жена — в Альфа-Банке. К тому же, у каждого могут быть свои активы. То есть они женились, имея личную собственность, да и в браке получали каждый свои подарки. В этом случае объединение дел невозможно.

Как правильно оформлять банкротство в браке: важные рекомендации от юриста

Банкротство — сложный и ответственный процесс, особенно если он происходит в браке. Чтобы избежать ошибок и защитить свои интересы, важно знать, как правильно подготовиться. Расскажу, как нужно действовать, чтобы пройти процедуру максимально безопасно и эффективно.

Первое и самое важное — обратиться к опытным юристам, специализирующимся на банкротстве. Среди надёжных компаний могу выделить «КредитаНет». Самостоятельные попытки оформить процедуру без профессиональной поддержки могут привести к серьёзным ошибкам, которые навредят вам и вашей семье. Юристы помогут правильно подготовить документы, разработать стратегию и учесть все нюансы вашего дела. Это поможет не только избавиться от непосильных финансовых обязательств, но и сохранить мир в семье.

Для оформления банкротства потребуется собрать полный пакет документов, подтверждающих ваше имущество и финансовое положение. В их число входят:

  • Документы, подтверждающие право собственности на имущество (договоры купли-продажи, свидетельства о праве собственности, выписки из ЕГРН).

  • Документы от супруга, подтверждающие, что имущество личное и не имеет отношения к банкротящемуся лицу (договоры дарения, наследства, приватизации).

  • Документы о доходах и расходах за последние 6-12 месяцев. Как правило, это выписки из банков.

  • Иные подтверждающие документы, необходимые для оценки вашего финансового состояния. Каждый случай индивидуален, только юрист после изучения дела может дать вам полный список.

Важно понимать, что банкротство жены влияет на мужа, а также наоборот. Но личное имущество второго супруга находится в безопасности и не подлежит взысканию в рамках процедуры банкротства. Что касается общего имущества, то оно будет разделено: второй стороне выделят супружескую долю, которая составляет половину стоимости совместной собственности. Это обеспечивает защиту интересов супруга и позволяет сохранить часть имущества в семье.

Почему нужна грамотная стратегия

Стандартные схемы и шаблонные действия не подходят для оформления банкротства в браке. Каждый случай особенный, он имеет свои нюансы. Потому неправильный подход может привести к тому, что кредиторы смогут забрать имущество, которое опытный юрист смог бы сохранить. Грамотная стратегия включает анализ всех нюансов, правильное оформление документов и своевременное реагирование на возможные риски.

Процедура банкротства одного из супругов в браке содержит множество тонкостей. Стандартные схемы могут только навредить, если не учитывать эти нюансы. Нельзя пускать всё на самотёк. Юристы кредиторов не дремлют и готовы использовать любые лазейки, чтобы забрать максимум имущества. Только опытные юристы смогут защитить ваши интересы, правильно подготовить документы и провести процедуру так, чтобы минимизировать риски и сохранить максимум имущества.

Если вы работаете с опытным юристом, то при банкротстве мужа не смогут забрать имущество жены.

Если вы работаете с опытным юристом, то при банкротстве мужа не смогут забрать имущество жены.

Из опыта: кто проводит банкротство в браке успешно

Как бывший юрист, который знаком с практикой не понаслышке, скажу, что далеко не все юридические компании по банкротству могут эффективно работать со сложными случаями. Большая часть юристов применяют шаблонные решения. Но банкротство в браке — это не тот случай. Тут нельзя надеяться на удачу и доверить ведение дела тем, кто «поближе» или «подешевле».

Например, у юристов «КредитаНет» есть многолетний опыт списания долгов одного из супругов. Можно записаться к ним на бесплатную консультацию и узнать, как будет идти процедура в вашем случае, что нужно сделать, чтобы сохранить максимум имущества. Тут не давят, не торопят и не пытаются скрыть трудности, а работают честно и открыто. Это очень важно, когда сталкиваешься с финансовыми проблемами.

Вывод такой: если вы в браке и у вас есть долги, это не значит, что всё пропало. Но и не стоит относиться к ситуации легкомысленно. Лучше разобраться, подходит ли вам банкротство, понять все детали и последствия. А также обратиться за помощью к опытным в таких делах юристам из надёжной компании.

Показать полностью 2
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества