Mozginvest

Mozginvest

На Пикабу
478 рейтинг 94 подписчика 7 подписок 394 поста 1 в горячем
0

Первичные размещения облигаций: план на неделю с 19.10 по 25.10.26 (часть 2/2)⁠⁠

Первичные размещения облигаций: план на неделю с 19.10 по 25.10.26 (часть 2/2)
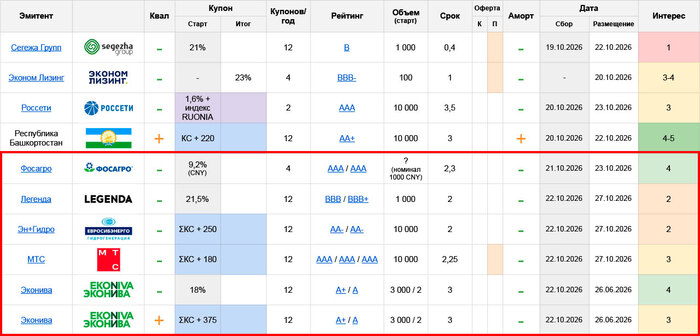
🌾 Фосагро: AAA, 2 выпуска – USD купон до 9,2% квартальн. (YTM до 9,52%), CNY купон до 9,2% квартальн. (YTM до 9,52%), 1,75/2,3 года, объем не озвучен

По меркам эмитента очень даже щедрый купон, выпуск в юанях я бы рассмотрел (даже чуть ниже 9%), но юаней пока не имею, а для покупки в рублевых стаканах момент сейчас на мой взгляд довольно спорный. Но это отдельная тема, а в отрыве от нее – старт заслуживает внимания

🏢 Легенда: BBB/BBB+, купон до 21,5% ежемес. (YTM до 23,75%), 2 года, 1 млрд.

«Застройщик» – пока что стоп-слово, и делать исключение для этой бумаги особых причин нет. В обращении есть более доходный и более короткий 2P-07 RU000A10FBB3 (YTM~24%), но в новом выпуске выше ТКД, поэтому можно считать их плюс-минус равнозначными

Предпосылок для сбора розничных заявок на весь заявленный объем  не вижу – а значит весьма вероятно, что на старте торгов со вторички можно будет взять дешевле

💦 ЭН+ Гидро: AA-, флоатер ΣКС+250 ежемес. (EY до 17,81%), 2 года, 10 млрд.

В голом виде спред совсем неконкурентный. Полагаю, бумага должна бы торговаться получше своего формального рейтинга, но ликвидность почти во всех выпусках эмитента пониженная и понять насколько лучше – не из чего. Не думаю, что для розничного покупателя этот выпуск так уж нужен, чтобы идти на размещение почти вслепую

📱 МТС: AAA, флоатер ΣКС+180 ежемес. (EY до 17,00%), 2,25 года, 10 млрд.

Здесь спред наоброт, повыше среднего для рейтинговой группы, но для эмитента это норма, и снижать на сборе тоже норма. Финиширует, полагаю, в районе 150-160 б.п. Ничего примечательного в бумаге нет, для больших ценителей жанра

🍼 ЭкоНива: A/A+, 2 выпуска – фикс купон до 18% ежемес. (YTM до 19,56%), флоатер ΣКС+375 ежемес. (EY до 19,27%), 3 года, общий объем 3 млрд.

Подробный разбор тут, фикс выглядит приемлемо, но участие именно через первичку пока под большим вопросом

👉Ссылка на полную табличку с размещениями

✅Мой телеграм, где много интересного: https://t.me/mozginvest
Канал в Макс: по этой ссылке
(пишу про облигации и акции РФ, ЦФА)

Показать полностью
0

Первичные размещения облигаций: план на неделю с 19.10 по 25.10.26 (часть 1/2)⁠⁠

Первичные размещения облигаций: план на неделю с 19.10 по 25.10.26 (часть 1/2)

🌲 Сегежа Групп: B, купон до 21% ежемес. (YTM до 23,15%), 0,4 года, 1 млрд.

Тут задерживаться нет смысла, рынок прайсит эмитента в районе YTM~30% (и, на мой взгляд, даже это слишком оптимистично) – новая бумага с этой цифрой даже не рядом

🚛 Эконом Лизинг: BBB-, купон 23% квартальн. (YTM 25,06%), 1 год, 100 млн.

Островок условного спокойствия в проблемном секторе. На первый взгляд – стандартный для эмитента выпуск без особой премии по доходности к предыдущим, чисто для фан-клуба (который тут имеется)

Но мое мнение, что короткий срок в нынешних условиях – явный дополнительный плюс, и зафиксировать приличную YTM на этой дистанции – идея вполне интересная, как минимум для тех, кто не делает акцент на спекулятивных стратегиях

🔌 Россети: AAA, линкер индекс RUONIA + купон 1,6% полугодовой, 3,5 года, 10 млрд.

Стартовый номинал этой бумаги будет ежедневно расти на величину ставки RUONIA и основная доходность копится в теле (купон чисто символический). В этой части выпуск близок по сути к денежным фондам, но без комиссии за управление. Также, при долгосрочном удержании есть возможность сэкономить на налогах – за счет ЛДВ

Это вторая облигация такого типа в обращении на нашем рынке, первой был ВЭБ-58 RU000A10F504 – и он уже нашел свое место в некоторых портфелях в качестве альтернативы LQDT и ему подобным

Новый линкер Россетей может быть интересен с той же идеей, но не более: спекулятивного потенциала тут нет, а т.к. еще и купон ниже, чем у ВЭБа, то, вероятно, взять со вторички будет выгоднее (единственное преимущество – действующая ЛДВ. ВЭБ под льготу уже не попадает)

🇷🇺 Республика Башкортостан: AA+, флоатер КС+220 ежемес. (EY до 17,46%), 3 года, 10 млрд.

Башкирия, как обычно, начинает очень за здравие: стартовая доходность выше любого субфеда-флоатера на вторичке, в том числе и своего флоатера 24017 RU000A10DWF5 (EY~16,1%). И выше, чем у приличных корпоратов AA+ (хотя по сути – эмитента имеет смысл равнять с AAA-грейдом, что тоже добавляет привлекательности выпуску)

Шансов, что спред доживет до финала, немного. Думаю в пределах 180 б.п. бумагу все еще имеет смысл рассматривать даже спекулятивно. Ниже – уже только в холд, для любителей жанра (совсем справедливыми/рыночными на мой взгляд тут будут уровни AAA-флоатеров, порядка 140 б.п.)

👉Ссылка на полную табличку с размещениями

✅Мой телеграм, где много интересного: https://t.me/mozginvest
Канал в Макс: по этой ссылке
(пишу про облигации и акции РФ, ЦФА)
Показать полностью
3

Первичные размещения облигаций: план на неделю с 07.09 по 13.09.26 (часть 2/2)⁠⁠

Первичные размещения облигаций: план на неделю с 07.09 по 13.09.26 (часть 2/2)

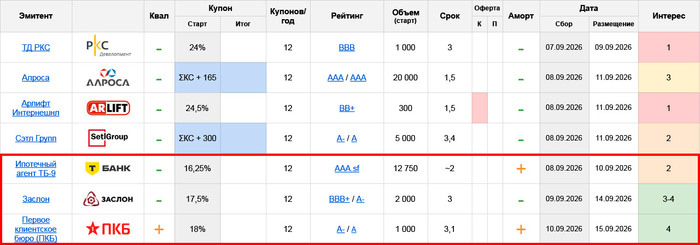
🏦 СФО Ипотечный агент ТБ-9: AAA.sf / AA, купон до 16,25% ежемес. (YTM до 17,52%), ~2 года, 12,75 млрд.

Секьюритизация ипотечных кредитов Т-Банка. По параметрам принципиально не отличается от последних выпусков ТБ и Альфа-Фабрики. Аргументов за участие не имею

🛡 Заслон: BBB+/A-, купон до 17,5% ежемес. (YTM до 18,98%), 3 года, 2 млрд.

Эмитент производит радиолокационную и радиотехническую аппаратуру для ВМФ, а также медоборудование, средства РЭБ, электронику для БПЛА и т.п. Частная инженерная компания на госконтрактах. Собственники – семья Турчак и Александр Горбунов (относятся к питерской бизнес- и политической элите)

С момента своего дебюта на бондовом рынке в 2023 году про Заслон мало что было слышно, и это скорее хорошо. Общий сантимент по их выпуску тоже был ближе к хорошему. Результаты за полный 2025 и 1 полугодие 2026:

  • Выручка: 29,8 млрд. (+8,2%) > 1п’26: 13,4 млрд. (-10,4%)

  • EBITDA: 4,9 млрд. (х2) > 1п’26: 2,1 млрд. (-24,9%)

  • Прибыль: 3,3 млрд. (х2,5) > 1п’26: 1,7 млрд. (-26,2%)

  • ОДП: -1,8 млрд. (отток +26%) > 1п’26: 8,5 млрд. (был -3,6 млрд.)

Скачущее начисление и особенно ОДП связаны со спецификой работы Заслона: долгосрочные контракты с неравномерным признанием выручки и поступлением средств. При этом, эмитент работает близко к полной предоплате, а в 1П26 видим большой приток новых авансов – в этой части все выглядит вполне комфортно

Основной негатив полугодия – резкое увеличение отчислений в резервы под убытки по выданным авансам (почти 0,5 млрд., годом ранее было околонулевое)

С долговой нагрузкой чуть сложнее – формально тут совсем немного кредитных средств, солидная подушка кэша и сильно отрицательный чистый долг, но:

  • Существенная часть денег имеет строго целевой характер и ограничена к использованию в рамках выполнения контрактов (по сути близко к государственному финансированию)

  • Значимую часть обязательств составляет долгосрочная аренда (почти все их площади и оборудование). Она уходит на связанную сторону – видимо, «Заводу Ленинец», на базе которого был создан Заслон. Финансовой устойчивости особо не угрожает, но некоторый регулярный отток платежей формирует

Это объясняет потребность компании в дополнительных деньгах. И даже с максимально консервативным пересчетом нагрузка остается умеренной: ЧД/EBITDA~1.6х, ICR~4.6x

По совокупности, Заслон выглядит получше среднего для своего рейтинга и торговаться должен бы также (плюс сильный административный ресурс). Не самый высокий купон оправдан

Основной риск видится сейчас не в финансовой части, а в том, что прямая связь с оборонкой делает эмитента потенциальной целью. Производство расположено в СПб, в черте города и, полагаю, находится под усиленной защитой, но сам факт стоит держать в уме. Технические параметры посчитаю накануне сбора, предварительно вполне нравится

💵 ПКБ: A-, купон до 18% ежемес. (YTM до 19,56%), 3,1 года, 1 млрд.

Эталонный коллектор, к которому пока никаких претензий нет. Если очень захотеть, то можно придраться к агрессивному росту портфеля в паре с крупными дивидендами, т.е. бизнес переводят чем дальше тем больше на заемные. Но запас прочности еще очень большой и такие приятности эмитент себе пока еще может позволить без ущерба качеству

Рыночный сантимент по ПКБ хороший, а в обращении в основном флоатеры – поэтому интерес к новому фиксу жду повышенный. Тем более, стартовый купон вполне конкурентный – но я бы тут не рассчитывал на его сохранение

Риск главным образом технический – сбор накануне заседания, ориентир могут укатать прилично, и если риторика ЦБ 11 числа рынок расстроит, то котировки довольно длинного нового выпуска на старте торгов – могут расстроить тех, кто пойдет в первичку

⚠️Также, сбор недвусмысленно намекает нам, что в октябре ПКБ исполнит колл по старому фиксу 1Р-07 RU000A10BGU1 (они легко это сделали бы и на свои, но на заемные всяко приятнее). Выпуск торгуется сейчас с отрицательной YTC (-1,5%) и если у кого завалялся в портфеле – самое время от него избавиться, цена более чем приятная

👉Ссылка на полную табличку с размещениями

✅Мой телеграм, где много интересного: https://t.me/mozginvest
Канал в Макс: по этой ссылке
(пишу про облигации и акции РФ, ЦФА)

Показать полностью
4

Первичные размещения облигаций: план на неделю с 07.09 по 13.09.26 (часть 1/2)⁠⁠

Первичные размещения облигаций: план на неделю с 07.09 по 13.09.26 (часть 1/2)

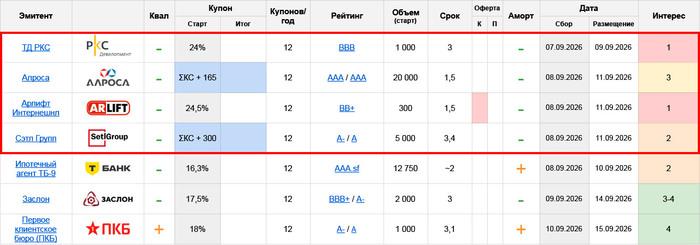
👷‍♂️ ТД РКС: BBB, купон до 24% ежемес. (YTM до 26,83%), 3 года, 1 млрд.

В конце августа РКС впервые за свою 6-летнюю публичную историю разродился промежуточным финотчетом. Там вполне есть чем гордиться: резкий взлет 2025 года, за который эмитент получил +1 ступеньку кредитного рейтинга, продолжается

Триумф держится на единственном московском проекте – ЖК «Инсайдер», который обеспечил ~90% всей выручки полугодия. С ним все бы ничего, но картину портит гигантский краткосрочный кредит от Сбера на 18,6 млрд. под этот самый «Инсайдер»:

  • Гасить его нужно было еще в первом полугодии, а ввод ЖК запланирован на 30 сентября

  • Технически банк продлил срок погашения до той же даты, но средств на эскроу для полного погашения нет. На конец июня есть ~9 млрд. и еще ~2 млрд. своего кэша

  • Исходя из уже заключенных договоров с покупателями, РКС сообщает, что до конца сентября на эскроу упадет достаточно для «практически полного урегулирования» долга

Полагаю, если РВЭ будет получено в срок, Сбер зафиксирует погашение большей части тела и уже вполне спокойно продлит либо рефинансирует кредит, и подождет продажи оставшихся  площадей. Если же ввода не случится – ситуация для РКС очень сильно осложнится и ее развитие, вероятно, будет зависеть уже от неформальных договоренностей со Сбером (с которым у застройщика старые добрые отношения, но тем не менее…)

Отсюда дата 30.09 видится явно знаковой для РКС, и рисков/неопределенностей до нее – существенно больше, чем ожидается после

И в любом случае, если будет желание испытать удачу с эмитентом – есть смысл делать это на вторичке. Новый выпуск существенно проигрывает в доходности всему пулу сравнимых по длине бумаг РКС, участвовать именно в первичке никакой целесообразности нет

💎 Алроса: AAA, флоатер ΣКС+165 ежемес. (EY до 16,82%), 1,5 года, 20 млрд.

По меркам AAA-флоатера неплохой старт, есть небольшая премия к своим бумагам/группе и плюс комфортная длина. И поэтому сохранения спреда не жду, думаю на сборе его доведут до среднерыночных 130-140 б.п.

🏗 Арлифт Интернешнл: BB+, купон до 24,5% ежемес. (YTM до 27,45%), 1,5 года, 300 млн.

Эмтенту крайне не повезло стать одной из главных жертв нынешней рыночной волатильности. Насколько обоснованы распродажи – без полноценного МСФО сказать нельзя (из полугодового РСБУ – не особо обоснованы, но и формат РСБУ для Арлифта не совсем репрезентативен)

А вот анонс нового выпуска сработал как плохой триггер: полагаю, рынок увидел в нем и острую потребность в деньгах, и переход отдельных размещений в явную серию

Возможности разместиться естественным путем у Арлифта сейчас нет: старые выпуски торгуются с доходностью ~33% (и это уже после некоторого восстановления/отката). Тут либо найдется дружеское плечо, которое примет на себя выпуск, либо придется обходиться другими способами

При этом, эмитент, который вовремя не собрал желаемое, сейчас моментально становится «нерукопожатным» и вероятность нормализации YTM в его бумагах резко снижается (что вполне обосновано, т.к. риски рефинансирования в моменте одни из ключевых для любой ВДО). В общем, пока тут самозакручивающаяся спираль, в которую я бы не лез ни через первичку, ни через вторичку

👷‍♂️ Сэтл Групп: A-/A, флоатер ΣКС+300 ежемес. (EY до 18,39%), 3,4 года, 5 млрд.

Бумага слишком длинная, а спред не особо конкурентный на свой рейтинг. Возможно, как и прошлый флоатер Сэтла 2P-05 RU000A10BZQ9, бумага адресована конкретному крупному покупателю. Кто им не является – участвовать не вижу смысла

👉Ссылка на полную табличку с размещениями


✅Мой телеграм, где много интересного: https://t.me/mozginvest
Канал в Макс: по этой ссылке
(пишу про облигации и акции РФ, ЦФА)

Показать полностью
0

Балтийский Лизинг: результаты 1 полугодия 2026 и новый выпуск облигаций. Денег нет, но мы пока держимся⁠⁠

  • AA-, купон до 18,75% ежемес. (YTM до 20,45%), 3 года, объем не определен

Итоги 2025 года и 1 квартала 2026 у БалиЛиза разбирал тут. Отмечал ухудшение финрезультатов и снижение качества портфеля, что создает очевидные предпосылки к снижению кредитного рейтинга. В противовес которым оставался только крупный размер бизнеса и не слишком быстрые темпы ухудшения ситуации

📋 По итогам 1 полугодия проблемы явно обострились. Особо выделю результаты за 2 квартал 2026:

  • ЧИЛ: 140,1 млрд. (-7%) – сжатие продолжается, с начала года уже -13,4%

  • Сток: 8,8 млрд. (+44,3%) – с начала года объем изъятой техники на балансе вырос в 2,3 раза, и во 2 квартале процесс только ускорился

  • Выручка: 10 млрд. (-12,5%)

  • EBITDA: ~7,4 млрд. (-19,5%)

  • Прибыль: ⚠️ 9,9 млн. (-56,8%) – по начислению отработали около нуля. За всё первое полугодие – лишь 39,9 млн. чистой прибыли

  • ОДП: ⚠️ -1,8 млрд. (был положительный, 1,3 млрд.) – несмотря на существенное сокращение ЧИЛ, живые деньги в компанию не приходят, поскольку зависли в изъятом имуществе и проблемной дебиторке

  • Чистый долг: 156 млрд. (+0,5%) – хоть и медленно, но продолжает расти на фоне сжимающегося портфеля

  • ЧИЛ/ЧД: ⚠️ 0.88х (и даже с учетом стока – 0.93х)

  • ICR: ~1х

Ситуация начала ухудшаться гораздо стремительнее. Помимо растущего стока, совокупный объем проблемных активов (изъятое имущество + задолженности в судах и по расторгнутым договорам) вырос до 21+ млрд. и составляет почти 16% ЧИЛ (на конец 2025 было ~8%). Это много, и это сильнейшим образом давит на ликвидность. Денежная подушка остается на уровне менее 1 млрд. (при квартальных финрасходах 7+ млрд.)

😰 БалтЛиз находится в режиме выживания и вопрос стоит уже не о снижении кредитного рейтинга, а о том, на сколько ступеней оно произойдет и не пора ли сделать это внепланово? (все основания для этого есть, и агентства не торопятся, видимо, только из уважения к основному залогодержателю)

Из относительно хорошего – пиковых выплат по долгу в самое ближайшее время нет. Однако, доля краткосрочных обязательств выросла почти до 60%. Отсюда вполне понятно, почему эмитент выходит на днях сразу с двумя новыми выпусками без заранее обозначенного объема: забирать нужно всё, что рынок готов будет дать

👉 По совокупности – кто держит в холд, тем, считаю, самое время пересмотреть свое отношение к эмитенту с учетом собственных представлений о допустимых рисках и тех премиях, которые мы за эти риски хотим получать (тут общего рецепта быть не может, порог толерантности у каждого свой)

Спекулятивно – БалтЛиз и без того уже торгуется в доходностях крепкого BBB/слабого A-грейда, а оценивать его бумаги есть смысл только в сравнении с собственными выпусками. В этом плане новое размещение выглядит не лучшим образом (плюс, на первичке от них нужна дополнительная премия за повышенную волатильность и за регулярные раздачи через стакан). Если эмитент все же мил, лучше уж половить старый флоатер БО-П14 RU000A10A3W1, который ранее не торговался, но вчера внезапно появился в стаканах с доходностью под 40% к путу в ноябре

👉Ссылка на полную табличку с размещениями

✅Мой телеграм, где много интересного: https://t.me/mozginvest
Канал в Макс: по этой ссылке
(пишу про облигации и акции РФ, ЦФА)
Показать полностью 2
1

Новые облигации АСВ (24%, сбор сегодня, 26.06) – контрольный взгляд на эмитента⁠⁠

  • BB+, купон до 24% ежемес. (YTM до 26,83%), 3 года, 500 млн.

Прошлый разбор и расширенный взгляд на АСВ был перед размещением ноябрьского выпуска. С тех пор вышли отчеты за 2025 год и 1 квартал 2026. Вначале основное за полный 2025:

  • Портфель цессий: 2 601 млн. (+49,3%) При этом, рост портфеля в 4кв’25 – всего +7%, а в 1кв’26 +1,8%. Компания притормозила агрессивную скупку цессий – но, полагаю, планирует к ней вернуться с деньгами от нового выпуска (ранее они действовали аналогично, докупали не планомерно, а рывками). Справочно: порядка 70% портфеля у АСВ приходится на долги МФО, остальное – на банковские

  • Выручка: 2 814 млн. (+21,1%)

  • Прибыль: 289,5 млн. (+37,3%) – рост опережает выручку, главным образом за счет умеренного роста себестоимости (т.е. по факту хорошей собираемости долгов, т.к. в с/с у коллекторов сидит в основном амортизация портфеля цессий)

  • ОДП: -782,5 млн. (был -137,7 млн.), с поправкой на изменение портфеля: +76,3 млн.

  • Долг чистый: 2 896 млн. (+50,3%) – растет соразмерно портфелю, тут все нормально

  • Портфель/ЧД: 0,9х – мало. АСВ предлагает учитывать в портфеле еще и оплаченные госпошлины (что в целом логично), а также отмечает, что ожидаемый денежный поток от портфеля в коллекшне выше, чем его балансовая стоимость. С такими поправками соотношение дойдет до минимально комфортного 1х, и думаю учитывать их можно

⚠️Тем не менее, отмечаю, что это один из самых плохих коэффициентов среди публичных компаний сектора (аналогично слабо – только у ПКО Вернем)

  • ICR: ~1.7х – почти без изменений

В целом, нормальная картина на этапе активного наращивания портфеля. Рентабельность по EBIT высокая, в диапазоне 30-40% (а с корректировкой на с/с, которую коллекторы большей частью относят на амортизацию, – и вовсе космическая)

Ставки 20+% для АСВ выглядят абсолютно подъемными, а риски по-прежнему видятся в основном в плоскостях регуляторики и конкуренции в секторе, а не по финансовой части (во всяком случае, совсем уж внезапным невыплатам тут взяться на вид не откуда)

📋 По итогам 1 квартала 2026 стало посложнее:

  • Портфель цессий: 2 648 млн. (+1,8%)

  • Выручка: 609,5 млн. (-2,1%)

  • Прибыль: 289 млн. (+45,8%) – основной буст здесь дало резкое сокращение управленческих расходов (без этого был бы заметный минус г/г). Что легко может оказаться разовым фактором. Эмитент изменения подробно не объяснил, называет их перераспределением расходов на другие статьи

  • ОДП: -164,1 млн. (был -104,7 млн.), с поправкой на изменение портфеля: -117,1 млн.

  • Долг чистый: 3 030 млн. (+4,6%)

  • Портфель/ЧД: 0,87х

Выручка снизилась (!) даже несмотря на то, что портфель вырос г/г почти на 50%. АСВ объясняет это отказом от просуживания части долгов из-за роста госпошлин, но как бы то ни было, хорошего в этом мало. Также:

  • На стагнирующем портфеле АСВ так и не вышла в плюс по операционному денежному потоку (у них имеет место некоторая сезонность с акцентом на 2 полугодие, поэтому беспокоиться пока рано, но моментом тоже не из комфортных и следить далее есть смысл с особым пристрастием)

  • 200 млн., собранные под конец 2025 года через RU000A10DLC5 по сути растворились: портфель вырос менее, чем на 50 млн., а совокупные активы даже сократились на ~120 млн. Общий долг чуть сократился, но чистый – вырос за счет снижения подушки кэша

  • Доля короткого долга выросла с ~50 до ~65%, что тоже несколько снижает устойчивость

Итого: мне не особо нравится динамика АСВ в начале года, но можно сделать небольшую скидку на сезонность, да и в целом чего-то совсем тревожного на горизонте 1-2 кварталов пока не вижу

✅ Особенно в случае успешного размещения нового выпуска (в чем особо не сомневаюсь), который частично прикроет погашение 01-001P RU000A106RB3 на 200 млн. в августе, а частично должно пойти в покупку новых цессий. Соответственно, АСВ должно остаться в формате растущего бизнеса, и о том, будет ли их модель эффективна вне постоянного роста и подпитки заемными деньгами – можно еще какое-то время не думать

АСВ одно время была «изгоем» на долговом рынке и торговалась с сильно повышенными доходностями – однако, за последние год-полтора уверенно восстановила позиции, а статус тревожного эмитента в их секторе перешел к СЗА. Что нисколько не говорит о будущей стабильности самой АСВ – тем не менее, прямо сейчас сантимент по ней вполне хороший

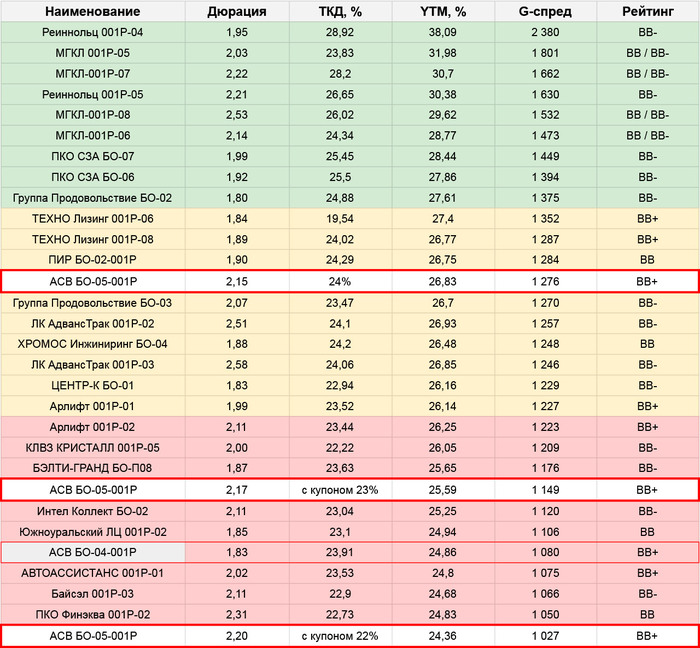
Сравнимый по длине выпуск БО-04-001P RU000A10DLC5 разорвали на размещении в ноябре 2025, сейчас он торгуется с YTM~25% – отсюда стартовый купон 24% дает хорошую премию и гарантирует быстрый апсайд (даже с учетом довольно большого объема). Поэтому почти наверняка к финалу увидим снижение

Выпуски сравняются в районе купона 22,5%. 23% я бы назвал минимально интересным – т.к. потенциал роста отсюда все еще есть (1-1,5%), но это может занять больше времени, а рынок в целом и сегмент ВДО в частности сейчас очень нестабильные, рисков хватает. Сам планирую поучаствовать с этой отсечкой, но со снижением объема от 23,5%

В холд в широкий портфель ВДО тоже считаю, что неплохой вариант (честная длина 3 года, высокая ТКД), но все же куда менее спокойный, чем МФО и коллекторы из крупных финансовых групп, требует регулярного мониторинга отчетности

👉Ссылка на полную табличку с размещениями

✅Мой телеграм, где много интересного: https://t.me/mozginvest
Канал в Макс: по этой ссылке
(пишу про облигации и акции РФ, ЦФА)
Показать полностью 2
1

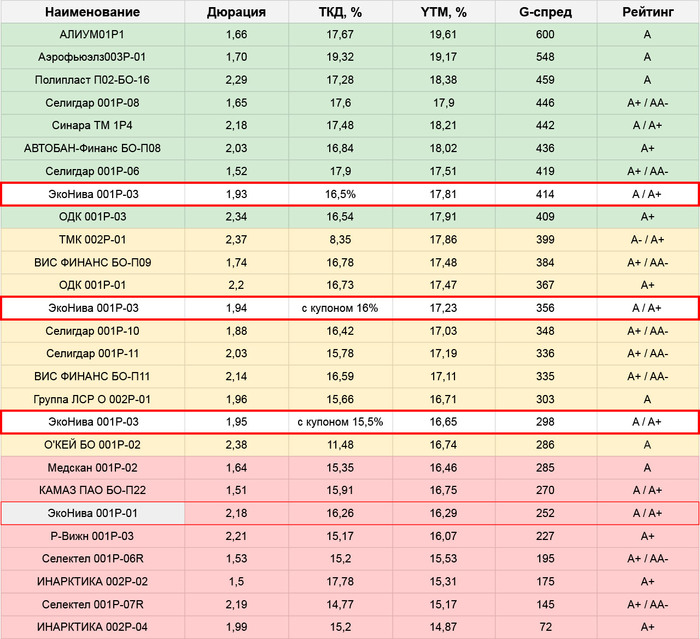
Новые облигации ЭкоНива (16,5%, сбор сегодня, 24.06)⁠⁠

Новые облигации ЭкоНива (16,5%, сбор сегодня, 24.06)
  • A+/A, купон до 16,5% ежемес. (YTM до 17,81%), 2,3 года, 2 млрд.

Разбор эмитента здесь . С тех пор появились цифры за полный 2025. Они не сильно не расходятся с тем, что нам обещали в мартовской презентации, но для порядка уточняю:

  • Выручка: 103,4 млрд. (+13,5%)

  • EBITDA: 30,9 млрд. (+26,6%)

  • Прибыль: 5,9 млрд. (-34%) – из-за роста процентных расходов

  • ОДП: 24,4 млрд. (+17,8%)

  • Долг чистый: 81,6 млрд. (-2%)

  • ЧД/Капитал: 0.8х (-0.2х)

  • ЧД/EBITDA: 2.65х (-0.75х)

  • ICR: 1.7х (-0.6х)

В целом всё вполне хорошо. Несмотря на бурный рост финрасходов (х1,7 г/г) компания вполне комфортно себя чувствует, генерирует уверенно положительный ОДП. Капексует на свои, поэтому долг не растет, во всяком случае пока что

Есть тонкий момент с техническим нарушением ковенант и переводом значимой части долга в короткий, подробнее писал тут. Считаю, это не вопрос общей кредитоспособности ЭкоНивы, но предпосылка, что нынешний выпуск может оказаться не последним (из 47 млрд. реклассифицированного долга в рынок «сгружено» пока лишь 15 млрд.) и/или его объем будет увеличен, как было и с дебютным размещением

В остальном – на вид порядок. Бумагу можно считать «улучшенной версией» вчерашнего ВИСа: при схожих параметрах серия не такая плотная, а премия к своему 1P-01 RU000A10EJZ8 пока еще остается, даже при снижении купона до ~15,5%. Сам участвую. Но есть нюанс:

В табличке цены закрытия вторника. А основную часть времени с начала недели 1P-01 торговался с YTM ближе к 17% – это оставляет в новом выпуске более-менее приличную премию только в диапазоне 16,5-16,25%, ниже уже довольно таки на любителя. Поэтому на размещении я бы смотрел на стакан (а также на свои представления о том, отпадал ли уже рынок или еще нет)

👉Ссылка на полную табличку с размещениями

✅Мой телеграм, где много интересного: https://t.me/mozginvest
Канал в Макс: по этой ссылке
(пишу про облигации и акции РФ, ЦФА)
Показать полностью 1
2

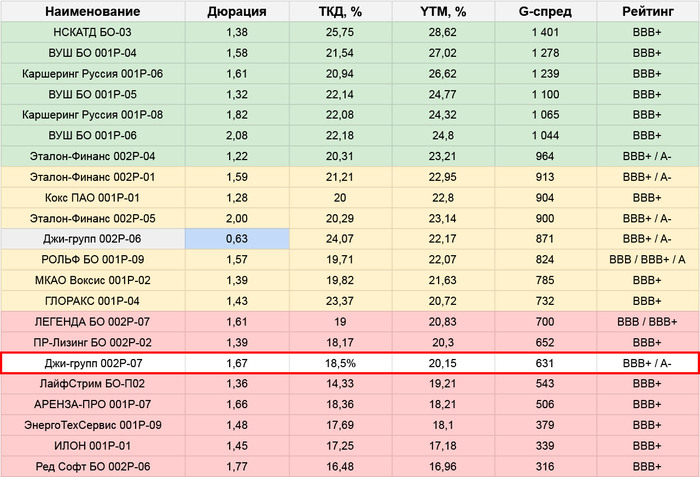
Новые облигации Джи Групп (18,5%, сбор сегодня, 23.06)⁠⁠

Новые облигации Джи Групп (18,5%, сбор сегодня, 23.06)
  • BBB+/A-, 2 выпуска – фикс купон до 18,5% ежемес. (YTM до 20,15%), флоатер КС+350 ежемес. (EY до 19,27%), 2/3 года, 1/1,5 млрд.

Джи Групп выделяется среди прочих девелоперов довольно прозрачной отчетностью, где не используется «капитализация процентов» и лучше видна реальная долговая нагрузка. Но нагрузка от того меньше не становится. Основное по итогам 2025

  • Выручка: 43,9 млрд. (+25,6%)

  • EBITDA: 11,1 млрд. (+1,8%)

  • Прибыль: 2,4 млрд. (-47,3%) – из них ~1,8 млрд. дала бумажная переоценка земельных участков

  • ОДП: -23,5 млрд. (был -28,2 млрд.)

  • Долг чистый (минус эскроу): 30,7 млрд. (⚠️х3,1)

  • ЧД/Капитал: 1.2х (+0.5х)

  • ЧД/EBITDA: 2.8х (+1х)

  • ICR: ~1х (⚠️-1.2х)

У Джи вдвое сократились остатки на эскроу, общий долг при этом даже чуть вырос (+12%), соответственно резко выросли финрасходы (х2,1) – в моменте компания едва покрывает их ебитдой. Прочие метрики условно-нормальные по меркам сектора, тем не менее – считаю, что и премия за сектор тут явно нужна, и удержать свой A- от АКРА на плановом пересмотре в сентябре компании будет очень непросто

🤷‍♀️ С этим можно было бы работать, но:

  • Cтартовые параметры у фикса особо не радуют. В моменте размещение попадает в самую благополучную часть группы BBB+. Я бы не сказал, что выше по табличке идут совсем уж полноценные альтернативы – в основном там весьма неспокойные бумаги, но и Джи – тоже не эталон кредитного качества, плюс как минимум свои короткие выпуски  2P-03 RU000A106Z38 / 2P-06 RU000A10B1Q6 выглядят сейчас гораздо привлекательнее (YTM~22%), разница слишком большая и она не в пользу первички

  • Одним хорошим рыночным сантиментом (а он по эмитенту ближе к хорошему) такое не вытянешь. Сверху еще и общие депрессивные настроения после заседания ЦБ, сам их в полной мере пока не разделяю, но и не считаться с ними тоже никак нельзя

Флоатер изначально был неинтересен, как в сравнении со старыми флоатерами Джи, особенно 2P-05 RU000A109981, так и в целом – например, куда более благополучная ПКБ дает EY выше (выпуски 1Р-05 RU000A108U72 / 1Р-10 RU000A10EMF4). И даже в A/A+ можно найти альтернативы с близкой доходностью

👉Ссылка на полную табличку с размещениями

✅Мой телеграм, где много интересного: https://t.me/mozginvest
Канал в Макс: по этой ссылке
(пишу про облигации и акции РФ, ЦФА)
Показать полностью
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества