
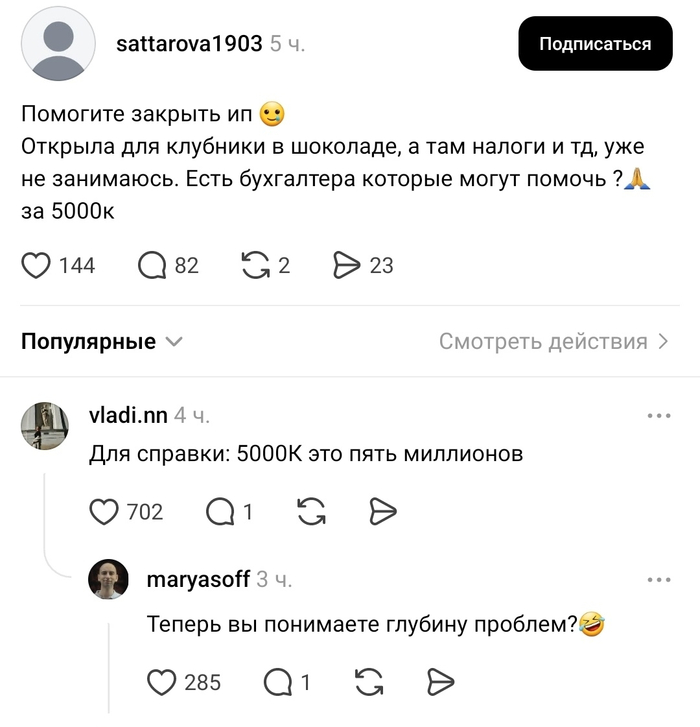
Вот что никто не говорит, когда открываешь ИП
Самый короткий и честный бизнес-тренинг в вашей жизни 😭
А вас тоже никто не предупреждал о финальном боссе?
Канал в Телеграм: https://t.me/Peter_Pank
Показать полностью
Самый короткий и честный бизнес-тренинг в вашей жизни 😭
А вас тоже никто не предупреждал о финальном боссе?
Канал в Телеграм: https://t.me/Peter_Pank
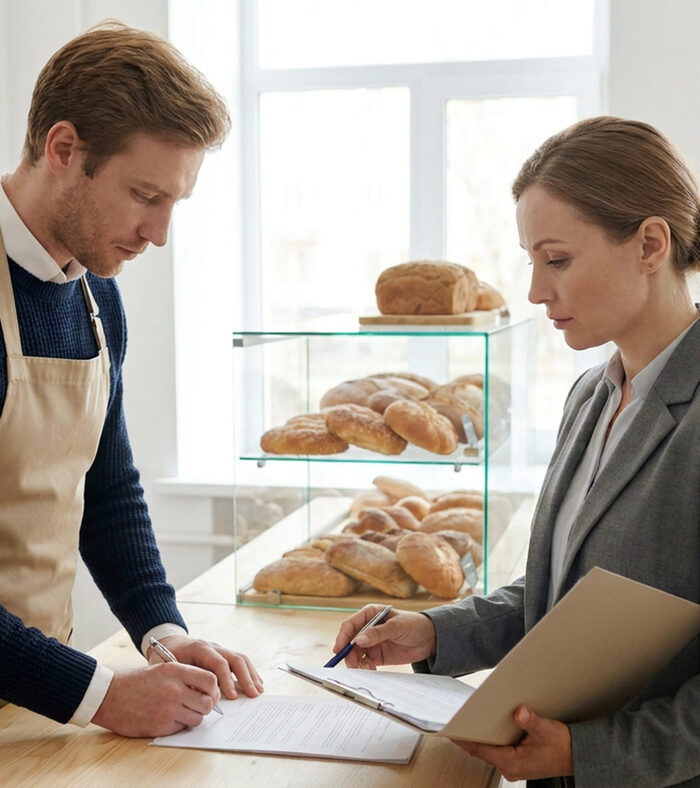
Открыть расчетный счет для ИП франчайзи: владелец новой пекарни подписывает документы с представителем банка у прилавка своей точки
Тарифы расчетного счета для ИП обычно сравнивают по одной цифре - абонплате. Я собрался открывать точку по франшизе и решил посчитать по-другому: сколько банк возьмёт за обычный месяц работы, с роялти, арендой и поставщиками.
Взял 12 стартовых тарифов для ИП из сравнительной базы одного агрегатора. У каждого тарифа там стоит дата последней проверки, у этих - с 29 сентября по 27 октября 2026 года. Сверить каждую строку с сайтом самого банка я не смог, поэтому банки не называю: тарифы меняются, а приписать кому-то чужую комиссию не хочу.
Месяц точки взял один для всех:
12 платежей компаниям и ИП: аренда, роялти, рекламный сбор франчайзеру, семь поставщиков, связь и коммуналка;
100 000 рублей себе на карту, двумя переводами;
60 000 рублей наличной выручки внести на счёт.
Налоги, СМС, карту, зарплаты и эквайринг в сумму не включал, про эквайринг ниже отдельно.
Пока точка не работает, платежей мало: взнос франчайзеру, залог за аренду, оборудование. Я посчитал три платежа и ноль поступлений. Пять тарифов из двенадцати в такой месяц стоят 0 рублей, у шестого цена месяца без поступлений просто не указана. Ещё два берут по 490: у них обслуживание бесплатно, только если на счёт пришло от 50 000 в месяц, а выручки ещё нет. Остальные от 563 до 1 780.
По первому месяцу почти любой «ноль» выглядит выгодно. Но первый месяц ничего не показывает.
С той же раскладкой месяц работы стоит от 891 до 5 939 рублей, разница почти в семь раз.
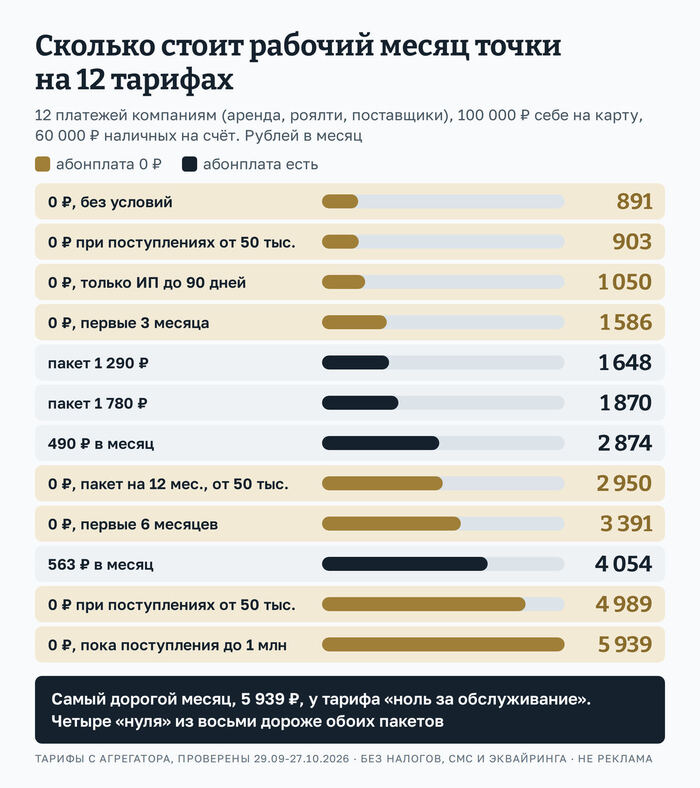
Тарифы расчетного счета для ИП в рабочем месяце точки по франшизе: двенадцать стартовых тарифов от 891 до 5 939 рублей, самый дорогой без абонплаты, два пакета с абонплатой 1 290 и 1 780 рублей вышли в 1 648 и 1 870
Абонплата 0 рублей у восьми тарифов из двенадцати. Самый дорогой месяц, 5 939 рублей, вышел у одного из них. Там три бесплатных платежа, а дальше 149 рублей за каждый, 2,5 % плюс 149 рублей за перевод себе и минимум 1 800 за внесение наличных, даже если вносишь немного.
Два пакета с честной абонплатой, 1 290 и 1 780 рублей, вышли в 1 648 и 1 870: пятое и шестое место, если считать от дешёвого. Четыре «нулевых» тарифа из восьми обошлись дороже обоих.
Платежи. Бесплатных платежей в месяц от нуля до сорока, дальше от 49 до 199 рублей за штуку. Роялти и аренда для банка такой же платёж поставщику. Двенадцать платежей стоили от 0 до 1 791 рубля.
Переводы себе. ИП переводит себе деньги со счёта как физлицу, и на этом банки зарабатывают больше всего. За 100 000 рублей три тарифа не берут ничего, самый дорогой берёт 2 898.
Наличные. Если часть покупателей платит наличными, выручку надо внести на счёт. За 60 000 четыре тарифа ничего не берут, остальные от 90 до 1 800 рублей.
Сверху бывает плата за СМС: у шести тарифов из тех, где она указана, от 59 до 200 рублей в месяц.
Из восьми «нулевых» тарифов без всяких условий бесплатен один. У остальных семи:
1. один только для ИП, которому не больше 90 дней; 2. один на первые три месяца; 3. один на первые шесть месяцев; 4. один - пакет на 12 месяцев, и бесплатен он ещё только при поступлениях от 50 000 в месяц; 5. два с тем же условием, от 50 000 поступлений; 6. один наоборот, пока поступления не выше миллиона, а сверху 990 рублей в месяц.
Два тарифа из четырёх самых дешёвых в моём расчёте как раз временные. Когда срок кончится, придётся переходить на следующий пакет, и считать всё заново.
В тарифах счёта, которые я выписал, эквайринга нет: его подключают отдельно, и ставку банк обычно называет под вид деятельности. При этом для точки он может весить больше, чем весь счёт. Если по картам приходит 600 000 в месяц, каждые 0,1 процентного пункта ставки стоят 600 рублей, а разница в полпункта - 3 000 рублей. Это больше, чем рабочий месяц у восьми тарифов из двенадцати.
У франчайзера стоит заранее спросить, не прописан ли в стандарте сети конкретный банк эквайринга или касса. Если прописан, выбирать счёт стоит уже вокруг него.
Открыть расчетный счет для ИП можно только после того, как вы появились в реестре предпринимателей. Заявка почти везде онлайн, дальше встреча с представителем банка с паспортом. Сообщать в налоговую об открытии счёта не нужно, банк делает это сам в течение трёх дней.
У франчайзи банк, скорее всего, спросит, чем вы будете заниматься и от кого пойдут деньги. Удобно, когда под рукой договор с франчайзером, договор аренды и примерный план оборота. В платёжке за роялти я бы писал месяц и номер договора: «роялти за ноябрь по договору № ... от ...». Регулярные платежи без назначения у новой точки вызывают вопросы быстрее всего.
1. Расписать свой рабочий месяц: сколько платежей, сколько выводить себе, сколько наличных. 2. Посчитать его на трёх-четырёх тарифах, а не смотреть на абонплату. 3. Отдельно спросить ставку эквайринга под свою сферу. 4. Для временного «нуля» сразу посмотреть, сколько стоит пакет, на который переведут потом.
Это не реклама банков и не рейтинг. Тарифы взяты на дату проверки агрегатором и с тех пор могли измениться, свою цифру лучше считать по тарифу на сайте банка в день, когда открываете счёт.
А вы на каком месяце поняли, что «бесплатный» счёт перестал быть бесплатным? И за что банк взял больше всего?
Это история о том, как я месяц пытаюсь отдать Яндекс Банку заявление. Не получить каникулы - просто отдать заявление, чтобы его рассмотрели.
Вводные. Я индивидуальный предприниматель. Осенью доход упал почти в два раза. Для таких случаев есть закон: если доход просел больше чем на 30%, банк обязан дать кредитные каникулы до полугода. Пишешь требование, прикладываешь документ о доходах, банк отвечает за 5 рабочих дней. Молчит 10 рабочих дней - каникулы считаются предоставленными.
Я разослал такие заявления всем своим кредиторам. Все дали каникулы по электронной книге учёта доходов из онлайн-бухгалтерии. Все, кроме одного.
«Отказать, не приходя в сознание».
7 октября спрашиваю в чате Яндекс Банка: как подать заявление на каникулы? Формы нигде нет. Через 14 минут мне пишут: «Банком вам отказано». Я ещё ничего не подал, а мне уже отказано. Скорость обслуживания - огонь. Заодно советуют взять справку о доходах у работодателя.
Я ИП. Сам себе справку я пока не выписываю. Для ИП закон прямо называет книгу учёта доходов, но кому нужен закон, когда есть шаблон ответа.
«Письмо в бутылке. Бутылка в море».
8 октября банк сам присылает мне письмо с адреса поддержки. 11 октября я отвечаю на него - в той же переписке, на тот же адрес - и прикладываю заявления и книги учёта доходов. И наступает тишина. Пять рабочих дней. Десять. А в ответ тишина.
Самое интересное то, что по закону, если банк молчит 10 рабочих дней, каникулы считаются предоставленными автоматически. Срок истёк 23 октября. Запомним эту дату: банк её очень старательно не помнит.
«Мы не удаляем письма».
29 октября, тринадцатый рабочий день. Выясняется, что моего письма у банка нет. Присылаю скриншот отправленного. Ответ, достойный рамочки:
«Мы не удаляем письма. А Ваше письмо не найдено».
И просьба: пришлите нам со своей почты любое сообщение, чтобы мы нашли предыдущее. То есть письмо, отправленное в ответ на их собственное письмо, в их собственной переписке, банк найти не в силах. Напомню: это Яндекс. Тот самый, который ищет что угодно.
Цитирую им закон: 10 рабочих дней прошли, каникулы считаются предоставленными. Ответ — тот же отказ, слово в слово. Закон прочитан, принят к сведению и проигнорирован.
В тот же день - новое требование. Книгу учёта доходов нужно распечатать, прошить, пронумеровать и подписать. Электронная подпись? Не подходит. Банк в приложении, кредит в приложении, переписка в приложении, а книга - на ниточке.
Ну ок. Печатаю книгу специально для них, мало ли, скажут что та, которая лежит с января недействительная... Прошиваю. Нумерую от руки. Подписываю. Ставлю печать. Сканирую. Отправляю на официальный адрес банка и в чат.
13:14 - «Взяли обращение в работу, вернёмся с решением в течение 5 рабочих дней».
14:37 - отказ: «файл содержит нечитаемые данные». WTF?!
15:06 — присылаю полный несжатый скан.
16:18 — отказ: «вы не предоставили полный пакет документов».
Какого документа не хватает? Тоже догадайтесь.
«Пять рабочих дней» превратились в три часа и два отказа. Хоть где-то банк быстрый.
Эпилог. Спрашиваю прямо: какой пакет вам нужен? Я ИП, у меня есть только книга учёта доходов, другой не бывает. Ответа нет.
Подведём итог. За месяц банк назвал четыре причины отказа:
— справка от работодателя, которого нет;
— письмо, которое «не найдено»;
— книга без шнурка;
— «неполный пакет» неизвестно чего.
И одна вещь, которую банк не упоминает никогда: срок ответа истёк 23 октября, и, как я читаю закон, каникулы у меня уже есть. Всё, что было после, — отказы по заявлению, которое закон считает удовлетворённым.
Каждый раз новая планка, и ни разу — прямой ответ, что нужно сделать. По-моему, это уже не рассмотрение заявления, а изящный способ его не рассматривать.
Жалоба в Банк России подана. Посмотрим какой оттуда придет ответ..
Реалии бизнеса.
Знакомому нужен был сахар. Примерно 350 тонн.
Ему на ИП не продали, а на ООО продали.
Там же золото упустили из комментов