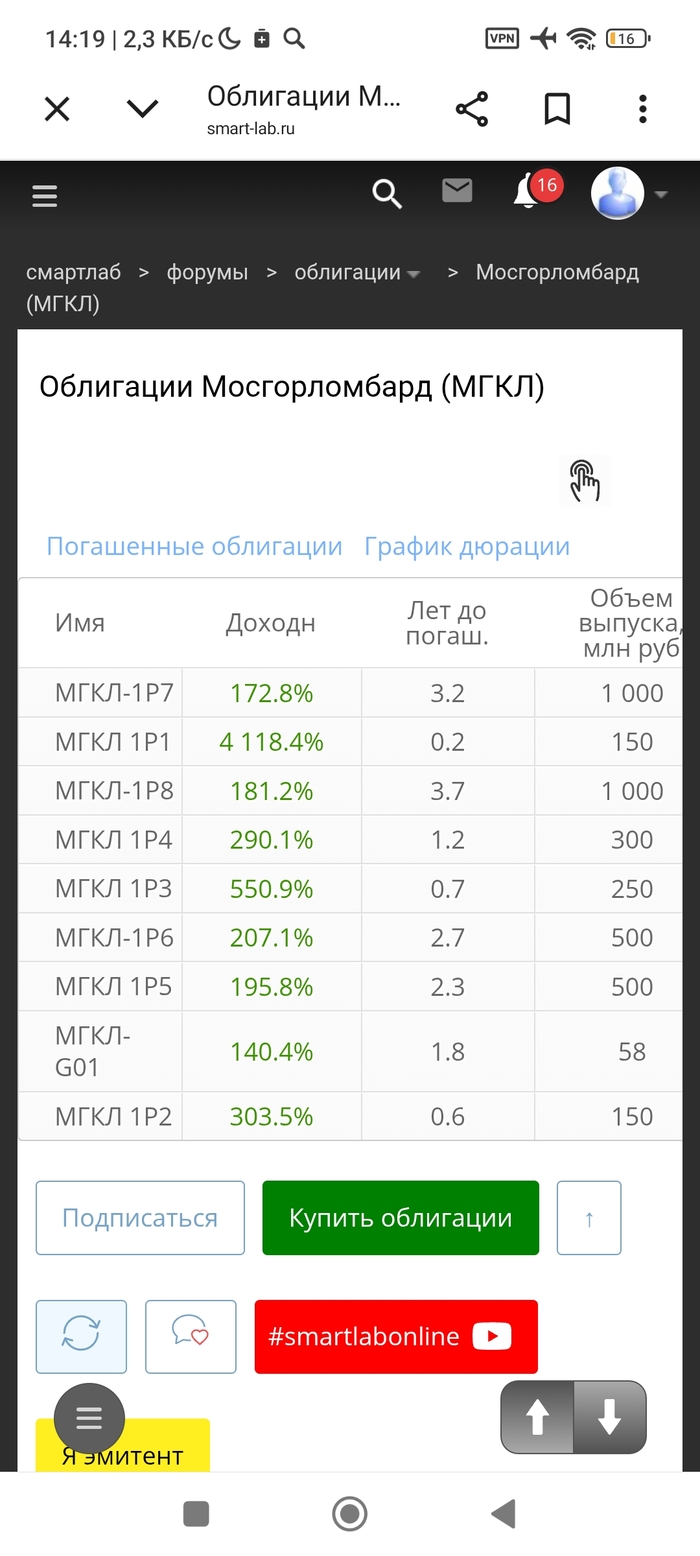
Облигации МГКЛ
Доходность 4к процентов. Как думаете покупать такое это казино?
Показать полностью
1
Доходность 4к процентов. Как думаете покупать такое это казино?
В биржевых бумагах Полипласта в последние недели если пока не паника, то очевидно растущая тревога. Вчера НКР снизило рейтинг сразу на 2 ступени (с A до BBB+) и изменило прогноз на «рейтинг на пересмотре с возможностью понижения».
🖨️Я одним из первых шутливо обозвал компанию «бешеным принтером» ещё 1,5 года назад, видя как она клепает выпуски один за другим. Искренне удивлялся, когда в конце 2025 НКР повысило рейтинг компании, хотя уже тогда было понятно, что денежный поток не успевает за растущим долгом.
🤷♂️В общем, трудности назрели давно, и игнорировать их было странно (но инвесторы всё это время умудрялись). А последний месяц в комментах всё чаще появляются нервные вопросы: "Что делать с Полипластом?"
Давайте сначала пройдусь по фактажу, потом выскажу свое сугубо субъективное мнение.
Чтобы не пропустить самое важное и интересное, подписывайтесь на мой фирменный тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
«Полипласт» — крупный, операционно сильный химический холдинг, который стал заложником собственной инвест-программы. Компания за небольшой срок вложила сотни миллиардов в новые мощности, финансируя их дорогим коротким долгом. Теперь все эти долги надо отдавать.
⚠️Кстати, про то что Полипласт завяз в кредитах и СЛИШКОМ активно растёт в долг, я постоянно предупреждал, начиная с декабря 2024! Буквально в каждом из 15-ти разборов на этом делал акцент. Почему-то рынок этого упорно не замечал вплоть до нынешней осени, и выпуски после размещения стабильно уходили выше номинала.
Теперь, когда пик погашений (банки + облигации) приходится на ближайшие 9 месяцев, а текущей ликвидности почти не осталось, рынок резко переоценивает риск рефинансирования.
👉Середина сентября. В одном из выпусков на вечерней сессии появился крупный лот на продажу. На фоне низкой ликвидности это спровоцировало первую волну распродажи. Выпуск БО-16 за несколько дней упал примерно со 100% до 86% номинала.
👉17–18 сентября. Падение усилилось на фоне общей коррекции в сегменте облигаций рейтинга A. Рынок начал активно переоценивать кредитный риск.
👉7 октября. АКРА присвоило статус «Под наблюдением», сохранив рейтинг A и стабильный прогноз. Причина — переоценка рисков ликвидности и экспортных поставок.
👉К середине октября БО-16 торговался уже около 70% от номинала. Доходность к погашению по долларовым выпускам (которые, к слову, у меня тоже есть) перевалила за 30% годовых.
👉26 октября. НКР снизило рейтинг с A до BBB+ и изменило прогноз на «рейтинг на пересмотре с возможностью понижения». Причина: существенное ухудшение условий деятельности, рост долговой нагрузки и ухудшение обслуживания долга.
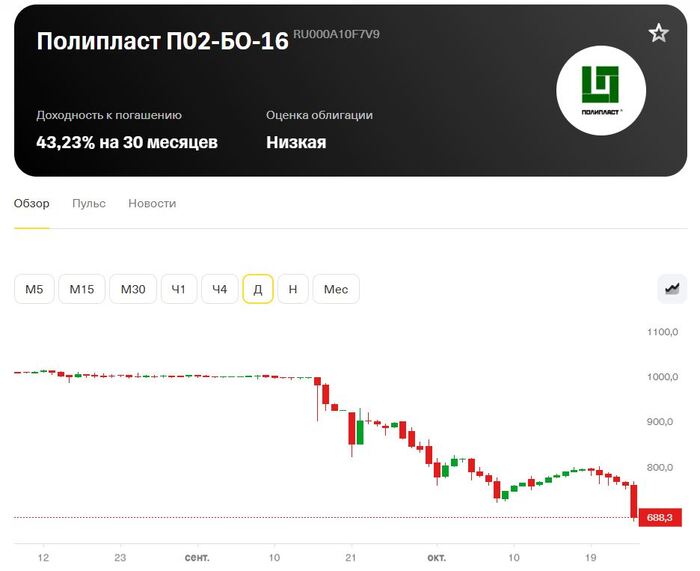
График облигаций Полипласт БО-16 за последние 2 месяца. Источник: Т-Инвестиции
У Полипласта 17 выпусков облигаций в разных валютах, общий облигационный долг — около 48,6 млрд ₽ (плюс ЦФА на 8 млрд ₽).
Примерный график погашений (с учётом оферт):
● 2026 год: 11,1 млрд ₽
● 2027 год: 35,1 млрд ₽ — пик
● 2028 год: 4,2 млрд ₽
● 2029 год: 10,4 млрд ₽
● 2030 год: 2,1 млрд ₽
💰Но облиги — не главная проблема. До середины 2027 г. компании нужно погасить банковские кредиты на ~98 млрд ₽. Общая сумма к возврату в ближайшие 9 месяцев — ~139 млрд ₽. При годовой прибыли ~20+ млрд ₽ и остатке кэша 2,4 млрд ₽ это означает, что компания полностью зависит от рефинансирования.
Следить, на мой взгляд, надо за двумя вещами: 1) новости о рефинансе банковских кредитов, 2) оферты по флоатерам в декабре 2026 и феврале 2027. Если выкуп пройдёт тяжело и с проблемами — это будет «второй звонок».
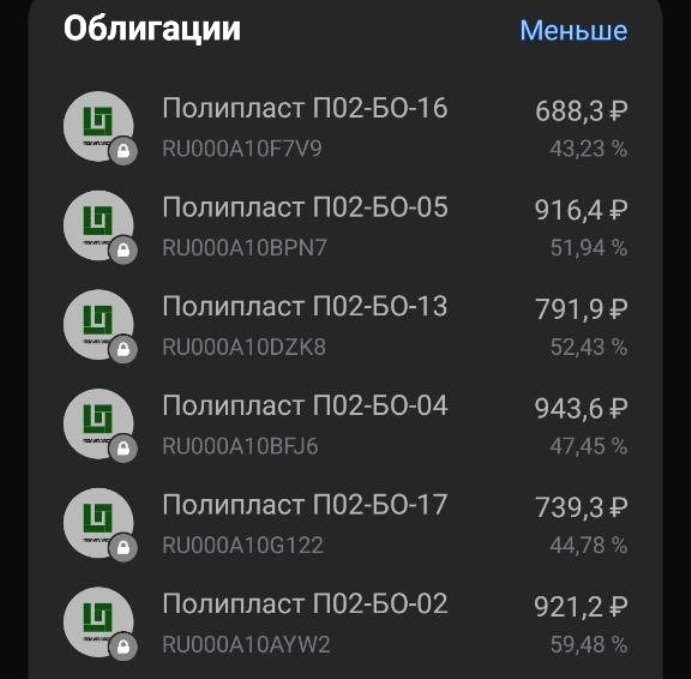
Доходности по выпускам Полипласта на 27.10.2026. Источник: Т-Инвестиции
Компания — мощное системообразующее предприятие, занимает около 70% рынка пластификаторов в РФ.
💪Операционно бизнес силён: выручка и EBITDA растут двузначными темпами. Запускаются новые мощности, в частности на «Хромпике» (Первоуральск).
Наличие госбанков среди кредиторов повышают шансы на реструктуризацию/продление кредитов, если дела пойдут совсем плохо.
❌Что усугубляет ситуацию:
Проблемы с отгрузками через южные порты. Экспорт уже упал на 28% г/г до 12,2 млрд ₽. А ведь именно экспорт и генерировал 70%+ всей выручки.
Невыбранные кредитные линии сократились с 13,8 до 5,3 млрд ₽.
Появилась налоговая задолженность, а налоговые претензии привели к блокировке счетов некоторых дочерних компаний (суммы незначительны, но сам факт неприятный).

Мем на злобу дня из Интернета :)
Риски с прошлого года существенно выросли, но безнадёги нет.
У меня в портфеле 2 выпуска с привязкой к USD: БО-12 и БО-14. Оба в приличном минусе, т.к. покупал их ещё на размещении (хотя с учетом полученных купонов потери копеечные). Но доля минимальная, т.к. риски были очевидны с самого начала. Если у вас больше 5% — жму вашу смелую руку, у вас стальные фаберже!
Я пока что сдержанно-оптимистичен в отношении Полипласта, поэтому и не дёргаюсь. Сентябрьское падение застало меня в период командировки во Владивосток, там я ничего не продавал. Не продаю и сейчас.
🚨В ближайшие 3 квартала Полипласт останется заложником рефинанса. Ключевой вопрос: сможет ли эмитент убедить банки продлить краткосрочные кредиты до момента, когда новые мощности начнут генерировать положительный денежный поток (ожидается с 2027 года), и возобновится ли нормальная отгрузка через черноморские порты? Лично я надеюсь, что да, однако докупать точно не стану и никому не советую. Будем посмотреть.
Долговые обязательства эмитентов растут несмотря на высокую ключевую ставку, жесткую ДКП, санкционные ограничения и прочие сдерживающие факторы. Причем заемщики стали активнее мигрировать от банковских кредитов в сторону облигаций. К концу 1 полугодия 2026 года доля облигаций в структуре корпоративного долга достигла рекордных 31%.
Там где растут объемы, там, соответственно, растут и риски невозврата, особенно с учетом того фактора, что выпуски облигаций зачастую ничем не обеспечены. Причем рост и объемов и рисков продолжится в 2027 году. Именно к такому мнению пришли аналитики рейтингового агентства Эксперт.
Отталкиваясь от финансовых отчетностей эмитентов, аналитики уже сейчас видят раздувание кредиторской задолженности, что в 2027 году с высокой степенью вероятности приведет к проблемам с ликвидностью. К тому же у компаний остается мало запаса операционной прибыли на оплату процентов. Так, средний уровень EBITDA к процентным расходам составляет 2х и ниже, что при первом же форс-мажоре может выкинуть облигации в дефолт.
Также на 2027 год приходятся риски большого объема рефинансирования. То есть, в следующем году присутствует высокая вероятность, что погашать старые выпуски облигаций эмитенты будут через размещение новых. Прям как в шутке о том "где бы перезанять, чтобы переотдать".
РА Эксперт выделяет 4 наиболее рискованные отрасли:
👉 Оптовая торговля
👉 Сельское хозяйство
👉 Строительство
👉 Лизинг и аренда
Именно в этих отраслях ставки купона более высокие, а кредитные рейтинги - в основном ВВВ и ниже. И тут положительным для нас всех фактом остаются высокие риски при инвестировании в ВДО. То есть, если мы не хотим дыру в доходах в наших инвестиционных портфелях, то при выборе облигаций стоит придерживаться более консервативной стратегии инвестирования.
Статистика девяти месяцев 2026 года говорит о том, что более 80% компаний, допустивших дефолт в течение этого периода, имели рейтинг ниже BB+ либо не имели действующего кредитного рейтинга. Аналитики прогнозируют, что в 2027 году в дефолт могут уйти
Правда, текущий и потенциальный объем дефолтов в 2027 году будут оставаться незначительными не только для экономики страны, но и для долгового рынка. В 2027 году первичный дефолт могут допустить около 3% эмитентов облигации, но не более 25 компаний.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
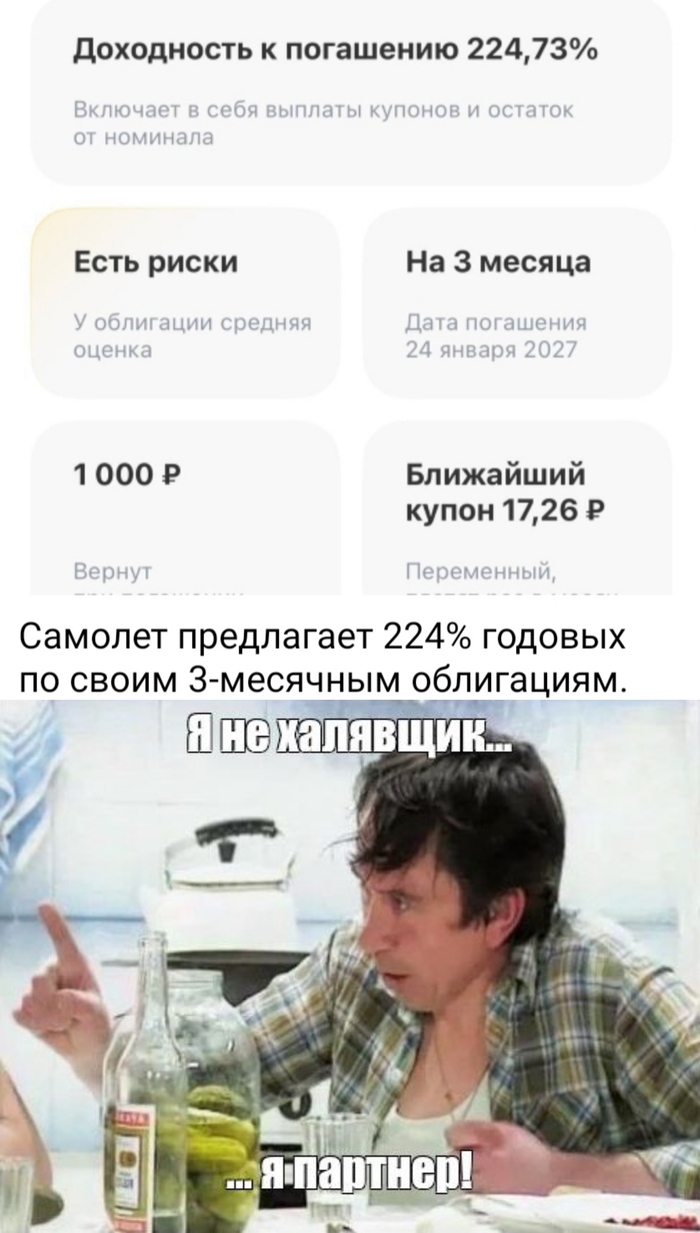
✈️ Самолет идет на посадку?
В инвестиционных чатах паника и веселье. Застройщик Самолет предлагает доходность по своим краткосрочным облигациям на уровне космических 224 процентов годовых. Погашение обещают совсем близко - 24 января 2027 года.
🧮 Откуда щедрость
Космический процент возник не от хорошей жизни строителей. Сами ценные бумаги застройщика на бирже рухнули и торгуются за бесценок.
После отмены массовой льготной ипотеки продажи квартир встали, денег у девелопера все меньше, а огромные долги перед банками нужно отдавать прямо сейчас. Такие цифры в предложении - это не подарок, а прямая оценка риска дефолта.
🎰 Рисковое партнерство
Покупать эти бумаги сегодня - это чистая ставка на то, успеет ли компания перекредитоваться до января или заморозит все выплаты.
Но если фартанет - вы партнер, если нет - не купите даже....кеды...жене, а на сапоги ей даже не расчитывайте.

Вы может не следите за новостями (или не совсем понимаете, что в них написано), так я вам расскажу.
Вчера был очень странный не-дефолт у застройщика САМОЛЕТ. Произошла редчайшая техническая ошибка.
Итак, 28 сентября 2026 - дата погашения 20-го выпуска на 2,5 млрд рублей. Сначала Мосбиржа (в лице Национального Расчетного Депозитария) опубликовала сообщение о том, что обязательства исполнены ненадлежащим образом: 28.09.2026 поступило всего 672 млн рублей, а не 2,5 миллиарда. Но позже опубликовано ещё одно сообщение о том, что деньги всё-таки доплатили. И обязательства исполнены в срок.
Мнения экспертов и аналитиков разделились. Кто-то верит в версию с технической ошибкой. Кто-то, имея больше опыта и зная как работает лента раскрытия таких фактов, выдвигает версию, что доплачивали уже на следующий день, то есть с задержкой. А это уже дефолт, но биржа решила сгладить углы, потому что время сейчас такое, беспокойные новости ни к чему.
Вообще, как устроена механика рефинансирования кредитов? На пальцах простым языком, попытаюсь объяснить.
Самое страшное, что может случиться с очень честной, ответственной, но очень закредитованной компанией - это потеря доступа к рефинансированию. Когда подходит срок погашения крупного долга, ты не всегда можешь вытащить из операционки большую котлету денег без ущерба делу. Гораздо проще и рациональнее взять новый кредит, отправив средства на погашение старого - и продолжать делать бизнес. Это нормальная практика, огромное количество компаний по всему миру десятилетиями так живут. Кредитное плечо не всегда зло, если грамотно рассчитывать свои силы - то вполне себе добро. Но это работает только до тех пор, пока тебе есть у кого эти деньги взять.
А теперь возьмем ситуацию, когда твои облигации на вторичном рынке торгуются с доходностью 50-60% годовых. А ты хочешь перекредитоваться под 20% годовых - а больше не потянешь, маржа просто не позволит платить больше. Но ни один дурак не возьмет твою облигацию с купоном 20% на новом размещении, когда старые торгуются с доходностью 50%. В итоге, ты не можешь занять новые деньги на рынке.
А что банки? Банки тоже не дураки. Чтобы взять у банка кредит, надо что-то дать в залог. А все ценное уже заложено по старым кредитам. Закладывать больше нечего.
А дальше - погашение на несколько миллиардов, пустая казна и технические ошибки при перечислении в НРД. Это не про Самолет, конечно же, а про другие компании. Все совпадения случайны.
Но что если допустить, что все-таки не техническая ошибка? А что если у крупнейшего застройщика кассовый разрыв? Что если доступ к рефинансу закрылся? А без льготной ипотеки продажи встали колом, и своих денег тупо нет.
Это что тогда получается? Без льготной ипотеки вообще бизнес-модель у массовой стройки нерабочая? На укольчиках с массовой льготкой, в которую некоторые брали по 4-5 квартир тем самым разогнав цены на жилье, так что вместо доступности оно наоборот стало недоступным - на этих укольчиках бизнес-модель работала, а без них вообще не работает? Огромные кредиты были взяты и десятки ЖК запущены в строительство под ситуацию, когда льготная ипотека будет вечной, и спрос на квартиры будет вечным? Даже под угрозой банкротства снижать цену на недвижимость считается недопустимым?
А может, настоящая цена программы льготной ипотеки - это масштабный кризис, который может нас настигнуть в случае, если стройка вот так встанет, а застрои не смогут платить по долгам? И нам придется платить эту цену?
Неужто с программой льготной ипотеки просчитались - НО ГДЕ?
Не хочется в это всё верить, уж лучше и правда будь это техническая ошибка.
Самолет допустил второй техдефолт за год. Не смог вовремя найти всего 2,5 млрд. Самолет до последнего мёл по амбарам и скрёб по сусекам, но к нужному дню нашел всего 269 руб на облигацию из 1000. Остаток зачислили только 29 сентября.
И это не техническая проблема. Во-первых, деньги отправили двумя платежками в разное время. Если бы ликвидность была в порядке, 2,5 млрд нашли бы за день. Во-вторых, проблема, которая повторяется через 4 месяца, перестает быть случайностью.
В МСФО по итогам 1П 2026 мы видели, что на р/с оставалось около 10 млрд руб. Ещё Самолет писал про неиспользованные кредитные линии банков.
Теперь мы убедились, что на р/с этих денег уже нет. И, судя по всему, доступа к кредитным линиям тоже уже нет. Ковенанты нарушены, и банки заблокировали новые деньги?
На фоне обвала продаж, становится совершенно непонятно, где Самолет найдет десятки миллиардов на погашение в начале 2027.
Ужесточение условий льготный ипотеки больнее всех ударит именно по Самолету. У него было 68% таких сделок на конец 2025. Кроме того, Самолёт работает преимущественно в Москве, где условия стали самыми жёсткими.
С января 2026 года снят мораторий на неустойки за просрочку. Самолет — лидер по несданным вовремя объектам. За каждую квартиру придется отдать 1/150 ключевой ставки в день. В 2026 году Самолет их не платил, но в 2027 году ему предъявят миллиардную неустойку.
Закон о банкротстве — ФЗ № 253-ФЗ от 26.07.2026. Должен вступить в силу 27 июля 2027 года, но есть поправка о переносе срока на 1 января 2027. Как раз для Самолета? Банки получат возможность договориться между собой и решить, как поступить со всем долгом эмитента (включая ваши облигации). Они могут решить поменять облигации на акции или списать их частично/полностью. Соглашение распространится даже на тех, кто голосовал против.
Но даже после списания долга непонятно, как бизнес будет работать дальше. Продажи рухнули, много недостроенных домов, пойдут огромные штрафы за несданные вовремя квартиры… Ситуация очень похожа на Сегежу. Только тут нет акционера, который готов это всё финансировать.
На мой взгляд:
деньги на погашение облигаций в 2026 всё-таки найдутся
выход из облигаций до января 2027 года выглядит рациональнее, чем ожидание реструктуризации.
Шторм на корпоративном рынке долга продолжается. В том числе за последние дни заметно выросли доходности облигаций почти всех девелоперов.

🌪️То, что сейчас происходит с опасениями рынка по поводу застройщиков, можно охарактеризовать как осязаемый кредитный кризис. Будучи инвестором и аналитиком, не мог пройти мимо и подготовил краткий системный разбор отрасли.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
Судя по происходящему, рынок девелоперских продаж вошел в состояние усугубляющейся рецессии. В январе–июне 2026 года восемь крупнейших российских застройщиков совокупно сократили выручку на 12,1% г/г, до 699,8 млрд ₽. Продажи новостроек в Москве рухнули на 27%, до 1,3 млн кв. м.
👇Главные причины:
● Отмена массовой льготной ипотеки и ужесточение условий «Семейной ипотеки» с 1 февраля 2026 года. Рыночная ипотека сейчас — это просто трэш, товарищи.
Я лично раздумывал об улучшении своих жилищных условий в этом году, но оценив вводные, понял что просто НЕ ПОТЯНУ. Сбер предложил мне «индивидуальные ипотечные условия» под 22,7% годовых!!!🤦♂️
● Высокая ключевая ставка: даже после снижения до 14% обслуживание долга остаётся крайне дорогим.
Банки, другие институциональные кредиторы и многие частные инвесторы прекрасно понимают, что дальнейшее снижение ставки под большим вопросом, а вот её повышение может быть не за горами. Поэтому давать взаймы под низкий процент (хотя бы не сильно выше ключевой ставки) сейчас никто не хочет.
● Рекордный объём непроданного жилья: к середине 2026 г. застройщики покрывали долг перед банками средствами дольщиков только на 66% (годом ранее — 83%).
● Количество дел о банкротстве застройщиков в 1п2026 выросло на 37% г/г.
Самолет — главный источник системного риска. Выручка упала на треть до 117,4 млрд ₽, чистый убыток достиг 22,3 млрд ₽ (против прибыли 1,8 млрд ₽ годом ранее).
📊Девелопмент как таковой принёс компании 29,4 млрд ₽ операционной прибыли, но ~52 млрд ₽ ушло на обслуживание долга. Общие обязательства достигли 1 трлн ₽.
Скорректированный чистый долг без учёта эскроу вырос на 14%, до 424,6 млрд ₽, а его отношение к EBITDA подскочило до 3,88x с 2,98x. Ну это жесть.
📉Облигации: вчера облиги Самолета рухнули в пол (доходности по некоторым достигали 400%) на фоне заявления НРД о «ненадлежащем исполнении обязательств» по погашению выпуска БО-П20. Компания перевела в срок лишь 269 ₽ вместо 1000₽ за каждую бумагу. К вечеру Самолет отчитался о полном погашении выпуска (с задержкой на 1 день), но осадочек, как говорится, остался.
Одна надежда, что Герман Оскарович проявит благородство и найдет способ погасить взятые «Самолетом» облигационные займы. Но зачем ему это? Сбер хочет отбить в 1-ю очередь своё, проблемы физиков его вряд ли волнуют.
На самом деле, пока ещё ни один застройщик не допустил дефолта по нынешним выпускам своих облиг в обращении. Но есть ряд тревожных моментов, которые напрягают инвесторов (и меня в частности).
💣Системный риск «эффекта домино»: кейс Самолета уже создал эффект заражения — инвесторы распродают облигации других застройщиков, опасаясь цепной реакции.
💣Отмена моратория на штрафы за срыв сроков передачи жилья с 1 января 2026 года резко увеличила компенсации покупателям.
💣Снижение покрытия эскроу: у 13 из 16 застройщиков коэффициент покрытия эскроу ниже 0,9x, средний — 0,69x.
💣Риск ликвидности: даже снижение ключевой ставки не помогает, поскольку выигрыш от подешевевших денег съедается падением продаж.
💣Регуляторные риски: правительство рассматривает меры по сдерживанию тарифов и ограничению рассрочек от застройщиков. Такое ощущение, что «выживут не только лишь все» ©.

Карта доходностей облигаций застройщиков на конец сентября 2026. Инфографика: Cbonds.ru
Самая большая проблема (и я повторяю это уже 3 года!) для закредитованных эмитентов, в т.ч. застройщиков — это потенциальная долговая спираль, а точнее отсутствие возможности адекватного рефинансирования.
📈Если доходности облигаций на вторичном рынке РАСТУТ (что и происходит сейчас), занять средства под менее привлекательную ставку становится невозможно. Никто в здравом уме не станет покупать облигации того же эмитента на первичке под условные 18% годовых, если на бирже они торгуются под 40%.
Это значит, что эмитенту нужно либо предлагать доходности, сравнимые с рыночными (а значит, брать на себя ЕЩЁ БОЛЕЕ НЕПОДЪЕМНУЮ процентную нагрузку на несколько лет вперёд), либо отказываться от размещений. Но если банки уже не дают кредиты, а на биржу выходить слишком дорого, то компания попадает в ловушку ликвидности.
Нет рефинанса — нет денег на погашение предыдущих выпусков — кассовый разрыв — технический дефолт — реальный дефолт.
Примерно в таком же ключе развивалась ситуация и с ЕвроТрансом.
💼У меня широко диверсифицированный капитал, поэтому строительные бонды в нем тоже есть. Лично я прямо сейчас держу в своем портфеле облигации трех застройщиков: Самолет, Эталон и Глоракс. Немного увеличивать позицию в случае дальнейшего снижения готов только по последнему, и то с осторожностью. Также относительно устойчиво пока ещё выглядят Сэтл и Легенда.
Внимательно наблюдаю за происходящим. Берегите себя и свои деньги.
— её владелец допустил дефолт по облигациям на 27 млрд рублей.
Глава совета директоров и трое топ-менеджеров также оказались под арестом. Из обвиняют… в хищении бензина и дизеля минимум на 100 миллионов.
Всё началось в 1997 году: основатели «Трассы» начинали как франшиза TNK, а потом выросли в собственный бренд. К 2012 году сеть управляла 36 АЗС и параллельно развивала нефтебазы, фабрику-кухню и придорожные рестораны — то есть строила не просто заправки, а целую инфраструктуру вдоль дорог Подмосковья.
Первый тревожный звонок прозвучал в 2014-м: компания набрала около 20 млрд рублей долга по 80 кредитным линиям и была вынуждена реструктурировать 15,8 млрд. Но вместо того чтобы притормозить, в 2022 году «Трасса» заключила сделку возвратного лизинга с «Газпромбанк Лизинг» — получила контракты на 10 лет и кредитную линию на 8,5 млрд. А в ноябре 2023-го компания вышла на IPO на Московской бирже, привлекла 13,5 млрд рублей, и её оценили в 40 млрд — это и есть кульминация взлёта, точка максимального доверия инвесторов.
Дальше — медленное расхождение красивой картинки и реальности. В 2023-м выручка была 126,8 млрд при чистой прибыли 5,2 млрд и чистом долге 16,8 млрд. К 2025-му выручка выросла до 265,8 млрд, но чистая прибыль осталась почти на том же уровне — 4,8 млрд, а чистый долг взлетел до 44,5 млрд. Ключевая деталь истории: дивиденды платили не из операционной прибыли, а за счёт новых займов, и чистая маржа сжалась до 1,8%, при этом обслуживание долга съедало 11,9 млрд в год.
Развязка началась в первой половине 2026-го: на фоне топливного кризиса в стране (оптовые цены на партию выросли с 1 млрд до 1,2–1,25 млрд) выручка компании рухнула на 28%, до 67,1 млрд, а сама «Трасса» показала убыток 5,6 млрд. С апреля 2026-го начались технические дефолты, а в начале сентября — полный дефолт по всем 10 выпускам облигаций на 27,1 млрд рублей, требования кредиторов превысили 37 млрд. Параллельно арестовали председателя совета директоров Игоря Мартышова и трёх топ-менеджеров — по делу о хищении топлива, предназначенного для полиции Подмосковья, на сумму больше 100 млн.
Финал: сеть полностью остановила продажу топлива. Заправки, возможно, продолжат работать под новым управлением, но держатели облигаций (а это на 92% частные инвесторы, обычные люди) рискуют потерять деньги — исход зависит от реструктуризации, осложнённой тем, что ключевые активы компании уже находятся в собственности кредиторов.