
Свежие облигации Софтлайн 2Р03 и 2Р04 с доходностью до 20,15% на размещении. Брать или нет?
На облигационную арену опять выходит российский многопрофильный IT-гигант Софтлайн. Высокотехнологичные ребята обещают нам достойный ежемесячный купон сразу в ДВУХ выпусках. Поэтому я вновь закатываю рукава и делаю свою традиционную авторскую «прожарку».
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
💽Эмитент: ПАО «Софтлайн»
👨💻SoftLine — российский ИТ-холдинг с диверсифицированным портфелем продуктов. Один из крупнейших поставщиков программного и аппаратного обеспечения в РФ.
Портфель включает в себя ПО, кибербезопасность, высокотехнологичное оборудование (включая компьютерные системы и лазерные технологии) и ИИ. Такая широкая специализация, по идее, снижает риски и обеспечивает стабильность денежных потоков в отличие от компаний, сфокусированных на одной нише.
⭐Кредитный рейтинг: А- «стабильный» от АКРА (март 2026) и Эксперт РА (повышен в мае 2026).
В сентябре 2026 исполнилось 3 года с начала торгов акциями SOFL на Мосбирже. Free-float за это время вырос с 5% до 19%. Весной Софтлайн планировал вывести на IPO свою дочку «Фабрика ПО», но размещение отложили.
До 2023 г. контроль над группой принадлежал Игорю Боровикову. С 2023 г. ПАО «Софтлайн» контролирует ЗПИКФ «Аксиома Капитал». В августе 2025 10% обыкновенных акций ПАО «Софтлайн» из квазиказначейского пакета на сумму 5 млрд ₽ приобрел Sk Capital (входит в группу ВЭБ-РФ).
💼Сейчас в обращении только выпуск 2Р2 на 6,6 млрд ₽ с погашением в декабре 2028. В феврале 2026 был успешно погашен выпуск 2Р1 на 6 млрд, который я тоже держал.

Инфографика: презентация компании по итогам 6 мес. 2026
📊Финансовые результаты Софтлайн
Смотрим ключевые цифры из отчета МСФО по итогам 6 мес. 2026:
🔼Выручка: 38,7 млрд ₽ (+15,5% г/г). Себестоимость продаж увеличилась пропорционально, до 27,1 млрд ₽.
🔼Скорр. EBITDA: 4,45 млрд ₽ (+27,1% г/г). Рентабельность EBITDA подросла, но все равно составляет совсем скромные для IT-сектора 8,7%.
🔼Чистая прибыль: 892 млн ₽ (против убытка 88 млн ₽ годом ранее). Финансовые расходы сохраняются на уровне 3,21 млрд ₽.
💰Собств. капитал: 30,4 млрд ₽ (+1,2% за 6 мес) Активы уменьшились на 12,4% до 103 млрд ₽. На счетах 3,18 млрд ₽ кэша (в конце 2025 было 13,1 млрд).
🔺Кредиты и займы: 32,9 млрд ₽ (+17,9% за 6 мес). Причём бОльшая часть долга — краткосрочная. Нагрузка Чистый долг / EBITDA LTM достигла ~3,3х (в начале 2025 была на рекордно низком уровне 0,9х, затем последовательно росла).
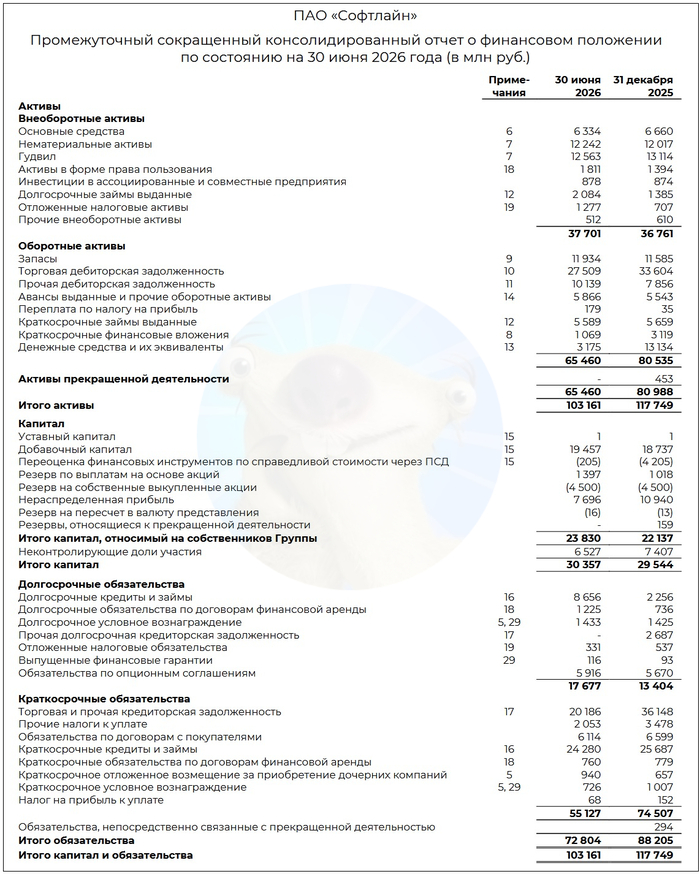
Источник: отчет ПАО «Софтлайн» по МСФО за 6 мес. 2026
⚙️Параметры выпусков
💎Выпуск 2Р3 (фикс):
● Название: Софтлайн-002Р-03
● Купон: до 18,5% (YTM до 20,15%)
● Выпуск для всех
💎Выпуск 2Р4 (флоатер):
● Название: Софтлайн-002Р-04
● Купон до: КС+450 б.п.
❗Только для квалов
💎Общие для обоих выпусков:
● Номинал: 1000 ₽
● Общий объем: 3 млрд ₽
● Срок: 3,2 года (1161 день)
● Выплаты: 12 раз в год
● Без амортизации и оферты
● Рейтинг: А- от АКРА и Эксперт РА
👉Организаторы: Газпромбанк, Альфа-Банк.
⏳Сбор заявок — 13 октября, размещение — 16 октября 2026.
🤔Резюме: мягкий, линейный, свой
💽Итак, Софтлайн размещает фикс и флоатер на 3,2 года общим объемом 3 млрд ₽ с ежемесячным купоном, без оферты и без амортизации.
✅Крупный эмитент. Широко диверсифицированный публичный IT-холдинг, активно скупающий более мелких конкурентов. В случае чего, по идее будет что продать для покрытия долгов.
✅Повышение рейтинга. Эксперт РА отмечает эффективную трансформацию бизнеса, высокие рыночные и конкурентные позиции, умеренно высокую ликвидность и низкий уровень корпоративных рисков.
⛔«Бумажная» прибыль. Переход к чистой прибыли обеспечило списание долга на 2,63 млрд ₽ после расторжения сделки с Atalaia Management Group в июне. Ранее структура «Аталайя» была задействована в цепочке владения и обмена активами холдинга, включая разделение с Noventiq. Операционный и свободный денежный потоки в минусе.
⛔Ухудшение долговых метрик. Чистый долг / EBITDA ~3,3х, рост почти вдвое за полгода. Покрытие процентов ICR крайне низкое, на уровне 1,1х. Да ещё и денежная позиция за полгода рухнула сразу на 76%.
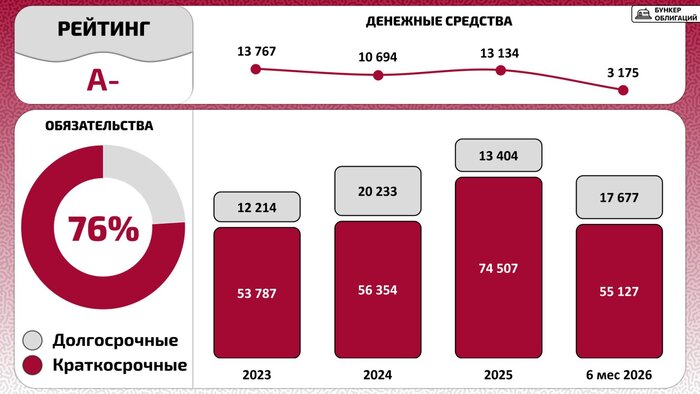
Долг и денежные средства эмитента. Инфографика: канал «Бункер облигаций»
⛔Отраслевые риски. К потенциальным рискам можно отнести ужесточение налоговой нагрузки для IT-компаний, атаки БПЛА на дата-центры, рост расходов на разработку и продвижение, снятие санкций и возврат на рынок РФ зарубежных конкурентов.
⛔Флоатер только для квалов. Из-за этого ликвидность выпуска может быть понижена.
💼Вывод: оба выпуска на мой взгляд интересны, но такая приятная доходность неспроста. Компания демонстрирует рост EBITDA, однако её финансовая устойчивость подорвана агрессивной M&A-стратегией, отрицательным денежным потоком и быстро растущим долгом.
Поэтому взвешиваем риски перед покупкой. Лично мне в текущих условиях флоатер кажется любопытнее фикса, если спред купона сохранят на уровне 400-450 б.п. Правда, он будет доступен не только лишь всем.