Какие будут последствия от экокатастрофы?
2020 год, разлив 21000 тонн топлива в Норильске. На Норильскникель наложен штраф 140 миллиардов рублей.
2024 год, разлив 3000 тонн мазута в Керченском проливе. Штраф ждать? На кого, кому? Груз страховали?
2020 год, разлив 21000 тонн топлива в Норильске. На Норильскникель наложен штраф 140 миллиардов рублей.
2024 год, разлив 3000 тонн мазута в Керченском проливе. Штраф ждать? На кого, кому? Груз страховали?
Взято из тик тока. Автор vallerydolls
В боевых условиях было проведено испытание одной из новейших российских ракетных систем средней дальности — была использована баллистическая ракета в безъядерном гиперзвуковом оснащении под названием «Орешник». Ракета способна атаковать цели со скоростью до 2–3 км/с и существующие системы противовоздушной обороны не могут ее перехватить. «Орешник» может быть оснащен ядерной «начинкой», но также работает и без нее.
С космодрома Байконур выполнен пуск ракеты-носителя «Союз-2.1а» с грузовым кораблём «Прогресс МС-29». Выведение «Прогресса МС-29» на заданную орбиту, его отделение от третьей ступени ракеты, раскрытие антенн и панелей солнечных батарей корабля прошли в штатном режиме. На «Прогрессе МС-29» планируется доставить 2487 кг грузов на Международную космическую станцию.
На самолете Ту-214, который используется в качестве летающей лаборатории, началась программа летных испытаний с новыми российскими комплектующими. Самолет впервые поднялся в воздух после импортозамещения. Полет продлился 1 час 10 минут. Задание на полет выполнено в полном объеме.
«Газпром нефть» открыла в Кемеровской области современный топливный терминал. Новый логистический комплекс обеспечит поставку в регион порядка 600 тыс. тонн нефтепродуктов в год. Терминал оснащен российским оборудованием для хранения, приема и отгрузки топлива, на нем внедрены передовые природоохранные решения и технологии производственной безопасности.
В Железногорске на площадке ФГУП «Горно-химический комбинат» завершено сооружение второго пускового комплекса Опытно-демонстрационного центра по переработке отработавшего ядерного топлива. Опытно-демонстрационный центр ГХК построен в соответствии с высокими требованиями безопасности, предъявляемыми к объектам атомной отрасли, включая повышенную сейсмоустойчивость.
«СТАН» запустил в серийное производство новый многофункциональный обрабатывающий центр. Его отличает способность обрабатывать всю турбинную лопатку за один подход, включая самый сложный узел газотурбинных двигателей – замок лопатки. Это оптимизирует время на изготовление детали, так как сокращает число её перестановок и перемещений станочных приспособлений.
Завод "Брянский арсенал" компании UMG начал производство сельскохозяйственной техники. До конца 2025 года предприятие планирует выпустить около 250 универсально-пропашных тракторов и более 400 телескопических погрузчиков. Тракторы UMG могут применяться в различных областях сельского хозяйства, для овощеводческих работ, для использования на животноводческих и смешанных фермах. Телескопический погрузчик UMG оптимизирован для перевалки зерна, корнеплодов, тюков, а также для очистки территорий и выполнения земляных работ.
«Зеленоградский нанотехнологический центр» разработал новый продукт - микросхему СВЧ трансформатора. СВЧ трансформаторы используются в радиоэлектронной аппаратуре в различных областях – радиотехнике, телекоммуникациях, автоматике и электронике. Производственные мощности компании позволят выпускать до 40 000 изделий в год.
«Росэлектроника» разработала линейку высокостабильных кварцевых генераторов. Изделия позволят заменить американские и немецкие комплектующие в составе вычислительной техники, радиостанций, навигационных приемников ГЛОНАСС-GPS. Сейчас идет освоение серийного производства.
НПО «Центротех» успешно завершились приемочные испытания опытного образца масс-спектрометра серии МТИ. Прибор предназначен для высокоточного анализа изотопного состава химических веществ, определения качественного и количественного состава примесей в газовой фазе. МТИ-280СГэ отличают уникальные аналитические характеристики, высокая надежность, точность измерений, долгий срок эксплуатации в промышленных условиях – до 10 лет.
Промышленность России - чёрствое блюдо, которое принято подавать холодным и пресным, и есть с улыбкой, чтобы не обидеть повара.
#поравалить #всепропало
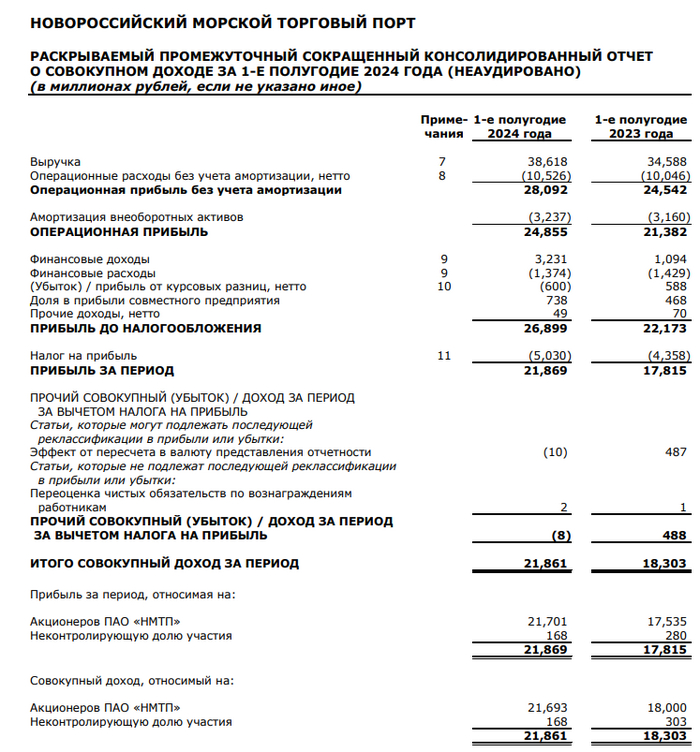
🚢 Группа НМТП опубликовала финансовые результаты по МСФО за I полугодие 2024 г. Компания является крупнейшим российским портовым оператором по объёму грузооборота, основной груз — нефть и нефтепродукты, а рентабельность по EBITDA, который год превышает 50%. Этот отчёт не стал исключением, эмитент вышел на максимумы за полугодие по выручке и операционной прибыли:
⛴ Выручка: 38,6₽ млрд (+11,6% г/г)
⛴ EBITDA: 28,1₽ млрд (+14,5% г/г, рентабельность по EBITDA — 72,8%)
⛴ Операционная прибыль: 24,8₽ млрд (+16,2% г/г)
⛴ Чистая прибыль: 21,9₽ млрд (+22,8% г/г)
🛳 Опер. данные компания не предоставляет, но есть некоторые факторы. По данным Argus компания повысила тарифы на перевалку нефти на 7,2%, а это основной груз компании. Также у нас есть данные за I п. по грузообороту портов России: Приморск — 32,6 млн т. (-4,6% г/г) и Новороссийск — 86,1 млн т. (+3,1% г/г), перевалка нефти по РФ падает из-за добровольного сокращения добычи сырья, нефтепродуктов и сжиженного газа, наоборот, растёт. Новороссийский порт по сути компенсировал потерю Приморского.
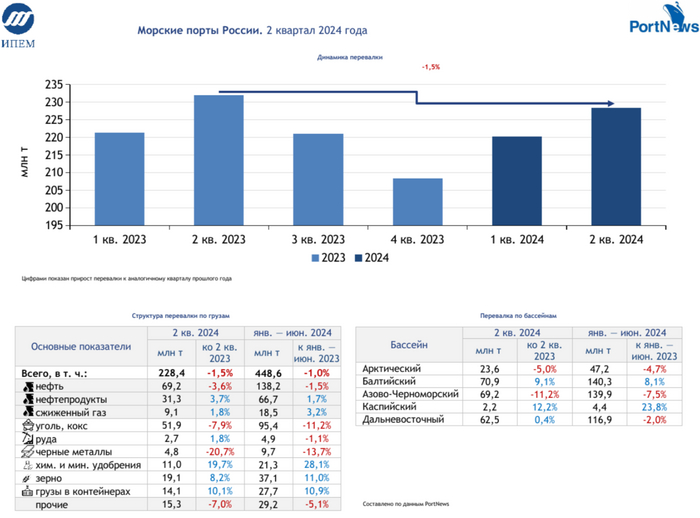
🛳 Думаю по росту выручки у вас не должно возникнуть вопросов. Примечательно, что компания сдержала рост опер. расходов — 10,5₽ млрд (+4,8% г/г), темпы оказались ниже инфляции, поэтому увеличение опер. прибыли было существеннее прибыли в % соотношении.
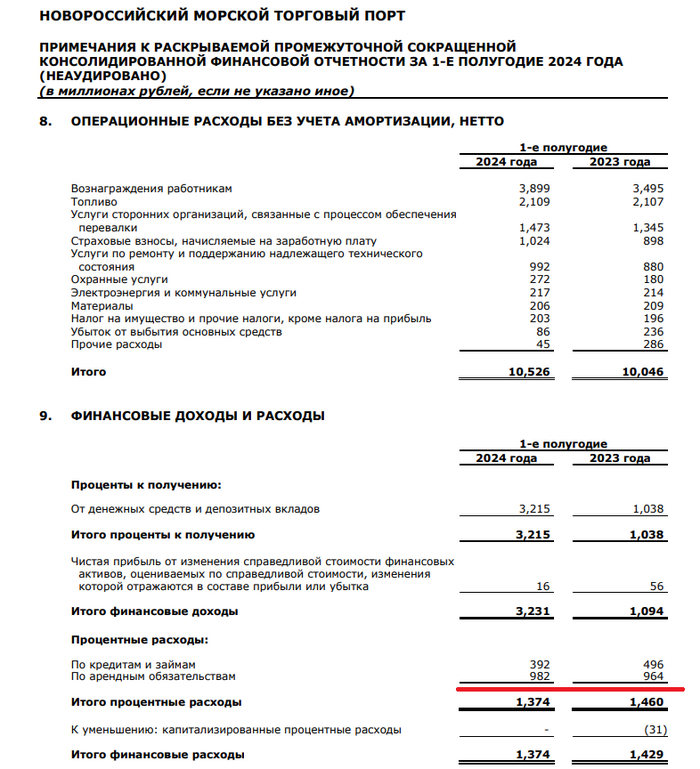
🛳 Прибыль возросла благодаря разнице финансовых доходов/расходов — 1,85₽ млрд (годом ранее убыток 335₽ млн, долги номинированы в валюте, компания платит малый % по ним, а из-за высокой ключевой ставки % по депозитам растут), что примечательно % расходы составили 1,4₽ млрд, но из них 1₽ млрд это % по аренде, что опять же указывает на малый % по кредиту. Можно сказать, что ситуацию омрачили отрицательные курсовые разницы -600₽ млн (год назад прибыль в 588₽ млн), но это бумажный убыток и часть была замещена прибылью в дочерних предприятиях — 738₽ млн (+57,7% г/г).
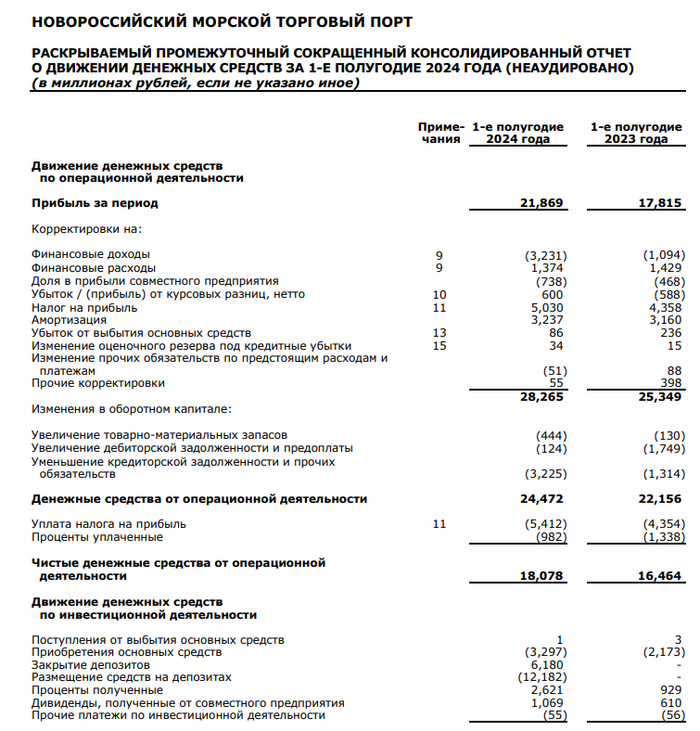
🛳 Компания нарастила денежную позицию до 48,6₽ млрд (на конец 2023 г. — 29₽ млрд). НМТП полностью избавился от долгосрочного долга и взял краткосрочный — 9,9₽ млрд (на конец 2023 г. — 4,4₽ млрд долгосрочного), если взглянуть на отчёт за I п. 2023 г., то видно, что % по долгосрочным займам выше, чем сейчас по краткосрочным. Чистый долг отрицательный, а показатель Чистый долг/EBITDA составил -1,4x.
🛳 OCF возрос до 18,3₽ млрд (+9,9% г/г) благодаря опер. прибыли. У компании смешной CAPEX по сравнению с тем же OCF — 3,3₽ млрд (+51,9% г/г, в этом году увеличили вложения из-за расширения мощностей портов), что позволяет иметь увесистый FCF — 18₽ млрд (+51,9% г/г). Учитывая FCF, выходит 0,93₽ на акцию, компании явно хватает денег на гашение долга и дивиденды.
🛳 Эмитент предоставил стратегию развития до 2029 г., там говорится, что он обещает направлять на дивиденды не менее 50% от ЧП по МСФО, принимая во внимание FCF. Дивидендная база за I п. 2024 г. составляет — 0,56₽ на акцию (див. доходность — 6,3%). Могут ли увеличить payout? Да, учитывая FCF и кэш на счетах, но захотят ли? Не думаю.
📌 Во II полугодии перевалка основного груза (нефть) снизится ещё из-за полноценно соблюдения сокращения добычи нефти, это компенсируется восстановлением грузооборота в порту Приморска (снижение во II кв. связано с расширением мощности нефтепроводов на 10 млн тонн) и % по кубышке. Всё бы ничего, но компания консервативная и див. доходность в 12% (прогнозируемая) за год на сегодняшний день не выглядит аппетитно по отношению к другим более щедрым эмитентам. Главная идея — это закрытие поставок нефти через Украину (нефтепровод Дружба — 15 млн тонн), поэтому компания расширяет мощности нефтепроводов в сторону Новороссийска (II п. 2024 г.) и Приморска (2025 г.) на 25 млн тонн (если провод не остановят, то это расширение выглядит странным, потому что даже на сегодняшний день свободные мощности имеются).
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor
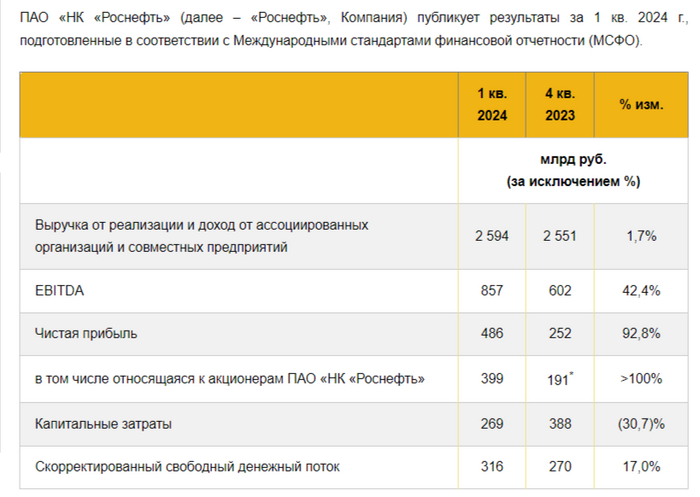
🛢 Роснефть опубликовала финансовые результаты по МСФО за I квартал 2024 г., то, что они будут лучше IV кв. 2023 г. не было сомнений (в IV кв. было разовое списание, которое повлияло на фин. результаты компании), но некоторые инвест. дома прогнозировали прибыль на уровне I кв. 2023 г. Прогнозы не сбылись, и эмитент показал феноменальные результаты относительно прошлого года, конечно, данное достижение было достигнуто благодаря цене на нефть и курсу ₽ (всю чистую прибыль сформировала операционная), но также Роснефть делает большую ставку и на добычу газа. Напомню вам, что ещё в I полугодии 2023 г. компания вышла на первое место среди независимых производителей газа. Как итог, операционные показатели выглядят так:
🟡 Добыча нефти: 47,1 млн тонн (в I кв. 2023 г. добыто 50 млн тонн, но тут стоит учитывать добровольные сокращения добычи нефти по сделке с ОПЕК+, во II кв. добыча ещё сократится, ибо Россия дополнительно должна была сократить добычу нефти, и её экспорта совокупно на 471 тыс. б/с во II кв.)
🟡 Добыча газа: 23,7 млрд куб.м. (в I кв. 2023 г. добыто 22 млрд куб.м., напомню, что IV кв. 2023 г. является одним из сильнейших по добыче — 28 млрд куб.м., где-то насторожился Газпром)
🟡 Переработка нефти: 19,9 млн тонн (ниже показателей прошлого года — 22,6 млн тонн, но снижение связано с ремонтными работами на НПЗ, сами понимаете, из-за каких обстоятельств)
А теперь давайте плавно перейдём к основным финансовым результатам:
🛢 Выручка: 2,594₽ трлн (+42,3% г/г)
🛢 EBITDA: 857₽ млрд (+27,5% г/г)
🛢 Операционная прибыль: 646₽ млрд (+32,4% г/г)
🛢 Чистая прибыль, относящаяся к акционерам: 399₽ млрд (+23,5% г/г)
🗣 Показатель по операционной прибыли почти лучший за всю историю компании (1 место принадлежит III кв. 2023 г. — 776₽ млрд), соответственно, по чистой прибыли такое же распределение мест. Но, как я писал выше за II кв. у меня опасения, ибо произошло сокращение добычи нефти, а в мае цена сырья и курс $ снижались.
🗣 СAPEX значительно снизился по сравнению с прошлым кварталом — 269₽ млрд (-2,2% г/г, -30,7% кв/кв), как итог, FCF составил 316₽ млрд (+17% кв/кв), как вы можете заметить денег хватит на дивиденды и на гашение долга (весомый +). Соотношение Чистый долг/EBITDA составляет 1х (комфортный уровень для компании).
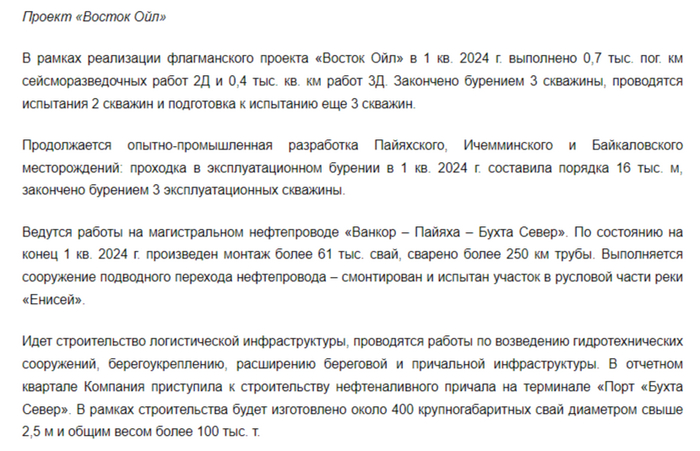
🗣 Продолжается реализация флагманского проекта компании Восток Ойл (планируется в 2024 г. ввести в эксплуатацию два месторождения — Пайяхское и Иччеминское).
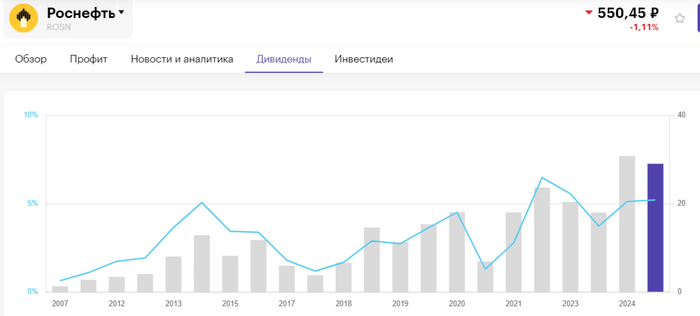
🗣 Итоговый дивиденд за 2023 г. составил 29,01₽ на акцию (див. доходность —5,3%, с учётом дивиденда за I полугодие, див. доходность двухзначная), всё в рамках моего прогноза. Стоит отметить, что компания уже заработала за I кв. 2024 г. 18,8₽ дивидендной базы, это около 3,4% див. доходности, за год опять вырисовывается двухзначная див. доходность.
📌 Не забываем, что сорт нефти ESPO (транспортируют в Китай танкерами и через трубопровод) торгуется с премией к Urals в 8$. Помимо этого, налог с продажи нефти платят от цены Urals, поэтому 8$ нефтяные эмитенты кладут себе в карман. Главным поставщиком данного сорта является Роснефть. Помимо этого, Индийская Reliance и Роснефть заключили годовой контракт на поставку нефти (3 миллиона баррелей в месяц) с оплатой в ₽, а значит, компания облегчила себе торговлю. Не забываем про перспективы компании в плане проекта Восток Ойл, который принесёт весомые плоды (постепенно) и, конечно, стремление занять на внутреннем рынке газовое величие. Но, как всегда, вам решать, держать или нет такую нефтегазовую компанию с двухзначной див. доходностью и перспективами.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor
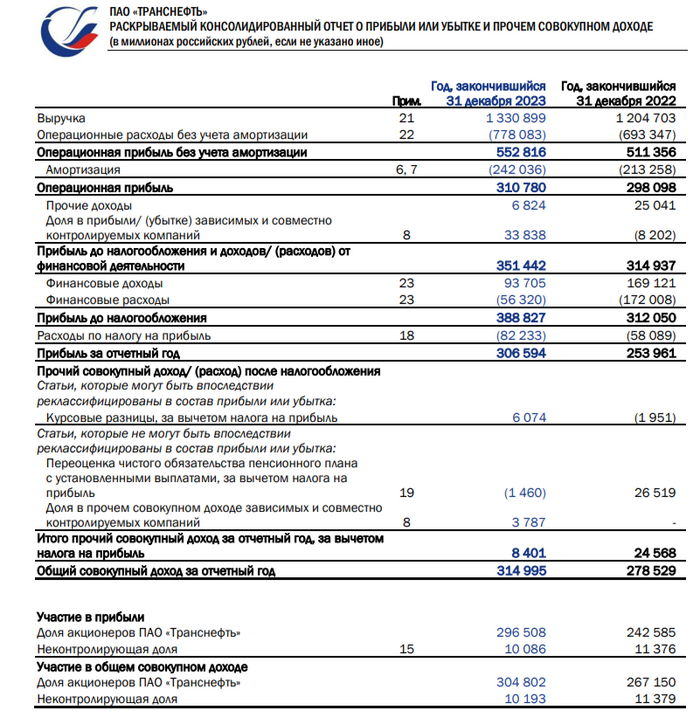
🛢 Транснефть представила финансовые результаты по МСФО за 2023 г. Транснефть — монополист в своём деле. У компании крупнейшая в мире система нефтепроводов протяжённостью 67 тыс. км, по которой транспортируется более 80% добываемой в России нефти, а через дочернее предприятие Транснефтепродукт — около 30% лёгких нефтепродуктов. Понятная бизнес-модель, которая зависит, только от ₽ и добычи нефти, потому что транспортные тарифы устанавливаются в ₽, а значит, курс $ или цена на нефть не могут повлиять на выручку эмитента. Данный отчёт даст вам пищу для размышлений и ответит на вопрос, стоит ли инвестировать в данную компанию:
🛢 Выручка: 1,33₽ трлн (+10,5% г/г)
🛢 Чистая прибыль: 306,6₽ млрд (+20,7% г/г)
🛢 Операционная прибыль: 310,8₽ млрд (+4,3% г/г)
🟣 Если рассматривать операционные данные, то транспортировка нефти снизилась на 1% (экспорт упал на 6,5%, поставки же на российские НПЗ возросли на 2,3%). Транспортировка нефтепродуктов возросла на рекордные 43,3 млн тонн (+10,9 г/г), при этом поставки на внутренний рынок выросли на 8%, а на экспорт на 12,5%.
🟣 Выручка делится на несколько сегментов: транспортировка нефти, торговля сырьём (Китай), транспортировка нефтепродуктов и порты (НМТП). Компания с 2021 г. перестала раскрывать выручку по сегментам, но известно, что продажа нефти китайцем по ВСТО (трубопроводная система) не несёт никакой прибыли (Транснефть — агент с 0 маржей, прибыль достаётся Роснефти и др.).
🟣Операционная прибыль выросла всего на 4,3%, даже не опередив инфляцию. Всё дело в возросших операционных расходах (расходы на покупку нефти выросли на 12,1%, а оплаты труда на 16,7%) и амортизации. А ещё смотрите пункты выше, за счёт сокращения добычи нефти Россией транспортировка сократилась, а выручка по ВСТО не даёт прибыли.
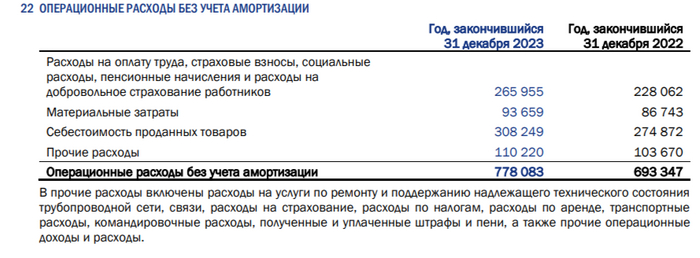
🟣 Почему же тогда чистая прибыль увеличилась на +20%? Всё дело в финансовых доходах, они хоть и меньше, чем в 2022 г., но % к получению увеличились на 32,6%, а курсовые разницы принесли 21,5₽ млрд (в 2022 г. — 1,7₽ млрд), кстати, прибыль от курсовых разниц не будет учитываться в дивидендах. Как итог чистые финансовые доходы составили — 37,3₽ млрд (в 2022 г. — убыток в 2,9₽ млрд).
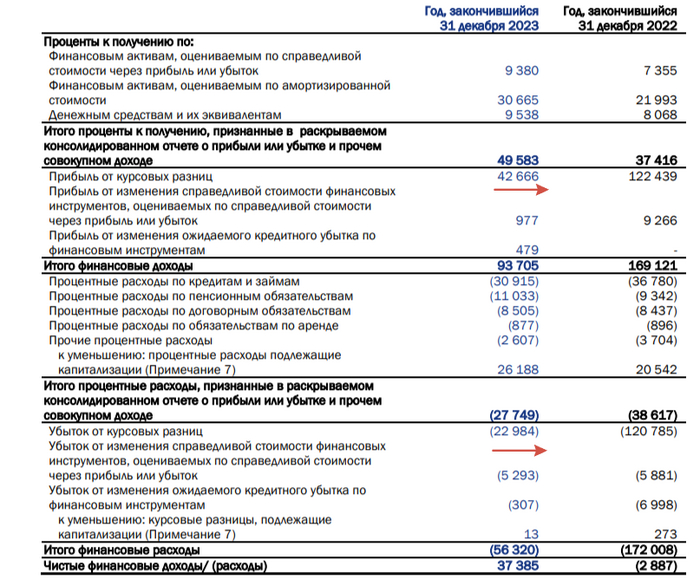
🟣 У компании скопилось кэша на — 146,8₽ млрд (+19,5% г/г), данная кубышка принесла 9,5₽ млрд. Транснефть постепенно сокращает свои долги, в 2023 г. погасили 85₽ млрд и долг составил 346₽ млрд (краткосрочные+долгосрочные). Чистый долг отрицательный — 275₽ млрд, не удивляйтесь эмитент держит много валюты на балансе, кстати, в статье денежные средства от операционной деятельности есть пункт % к получению — 45₽ млрд (эта сумма объясняет наличие валютных вкладов).
🟣 OCF составил — 486₽ млрд, CAPEX — 262₽ млрд (замечу, что никаких крупных проектов нет, это обслуживание и ремонт, а рост составил 29,7% г/г), как итог FCF — 224₽ млрд, это около 309₽ на акцию, в принципе FCF хватает на дивиденды и на гашение долга.
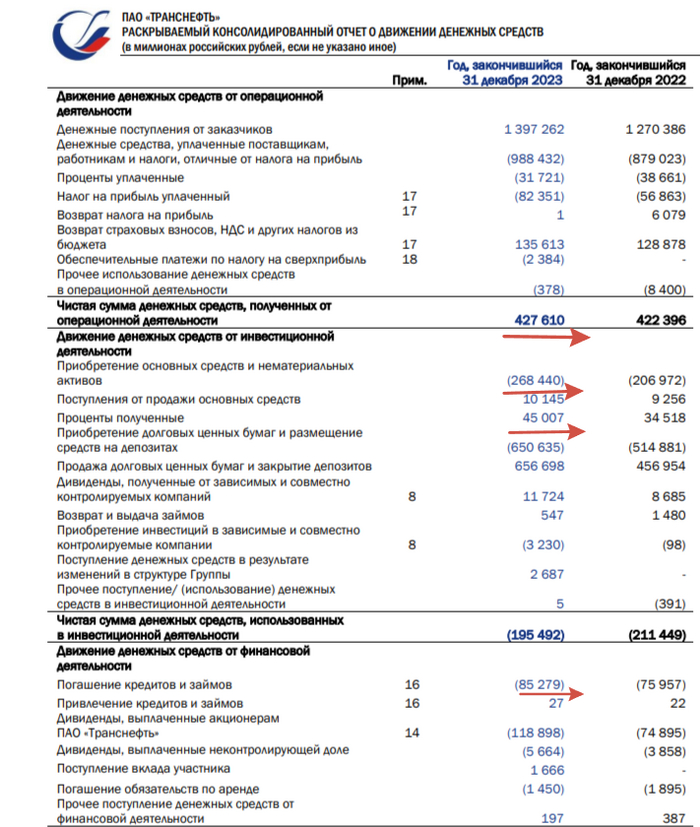
🟣 Если рассматривать див. политику компании, то предполагается выплата дивидендов в размере не менее 50 % от нормализованной ЧП по МСФО. Поэтому необходимо считать скорректированную прибыль. Большой вопрос, как компания скорректирует ЧП. FCF хватает, если отнять гашение долга, то выйдет порядка 191₽ на акцию (11,7% див. доходности).
📌 В 2024 г. у компании есть большой шанс ухудшить свои финансовые результаты из-за:
‼️ ФАС утвердила повышение тарифов Транснефти по прокачке нефти с 1 января 2024 г. на 7,2%, но инфляция выше и не собирается снижаться.
‼️ Россия дополнительно сократит добычу нефти и её экспорт совокупно на 471 тыс. б/с во II кв. 2024 г.
‼️ Атаки на российские НПЗ.
С учётом рисков и див. доходности, другие нефтяные эмитенты более привлекательны.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor
Представитель «Института Черноморских стратегических исследований» и издания BlackSeaNews Андрей Клименко сообщил в Facebook (владелец компания Meta признана в России экстремистской и запрещена), что танкер AVENCA немецкой компании СST привез из Новороссийска 50 тысяч тонн нефтепродуктов на базу Военно-морского флота США Норфолк.
Согласно сообщению Клименко, танкер под флагом Либерии вышел из порта Новороссийска 13 ноября и прибыл в Норфолк 7 декабря. При этом он отметил, что Евросоюз запретил своим компаниям покупать российские нефтепродукты и переправлять их морем в любые страны мира.
Норфолк является главной базой флота США и самой крупной военной гаванью в мире. На ней размещается 75 кораблей, включая авианосцы, а также 134 самолета, склады с боеприпасами и горючим.
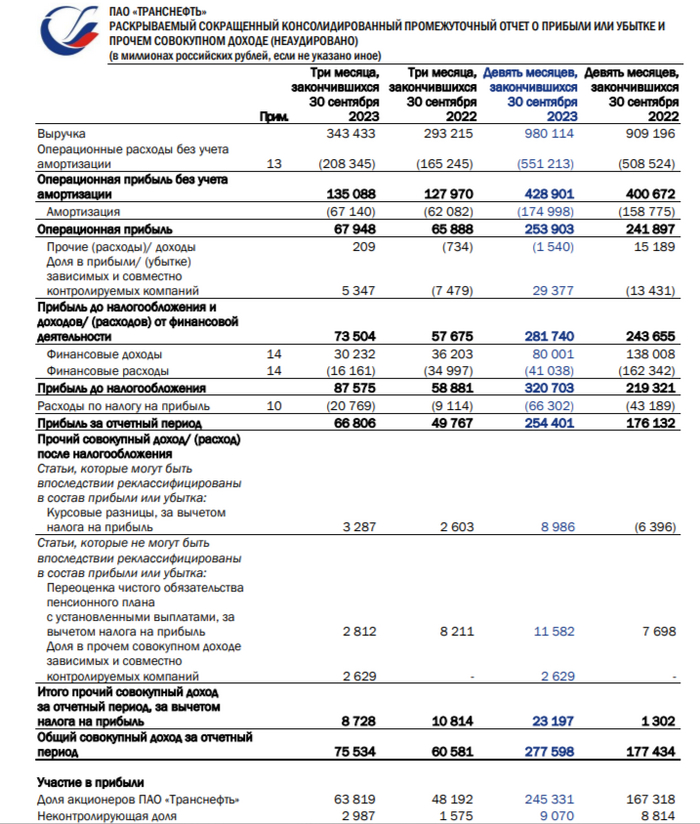
🛢 Транснефть представила финансовые результаты по МСФО за 9 месяцев 2023 года (III квартал). Учитывая недавний отчёт по РСБУ, то, конечно, есть некоторые расхождения по финансовым результатам (дочерние организации не учитываются, поэтому может быть существенное расхождение в фин. результатах). Тогда многократный рост по чистой прибыли был связан с курсовыми разницами и переоценкой финансовых вложений компании (НМТП). Сейчас всё встало на свои места и можно будет посчитать примерный дивиденд, изучить операционную деятельность компании. Если рассматривать отдельно III квартал, то компания снизила свои финансовые показатели относительно прошлых кварталов этого года и на это есть свои веские причины, об этом будет ниже, а пока давайте перейдём к основным цифрам в отчёте:
▪️ Выручка: 980,1₽ млрд (+7,8% г/г), за III квартала — 343,4₽ млрд (+17,1% г/г)
▪️ Чистая прибыль: 245,3₽ млрд (+46,6% г/г), за III квартала — 63,8₽ млрд (+32,4% г/г)
▪️ Операционная прибыль: 253,9₽ млрд (+5% г/г), за III квартала — 67,9₽ млрд (+3% г/г)
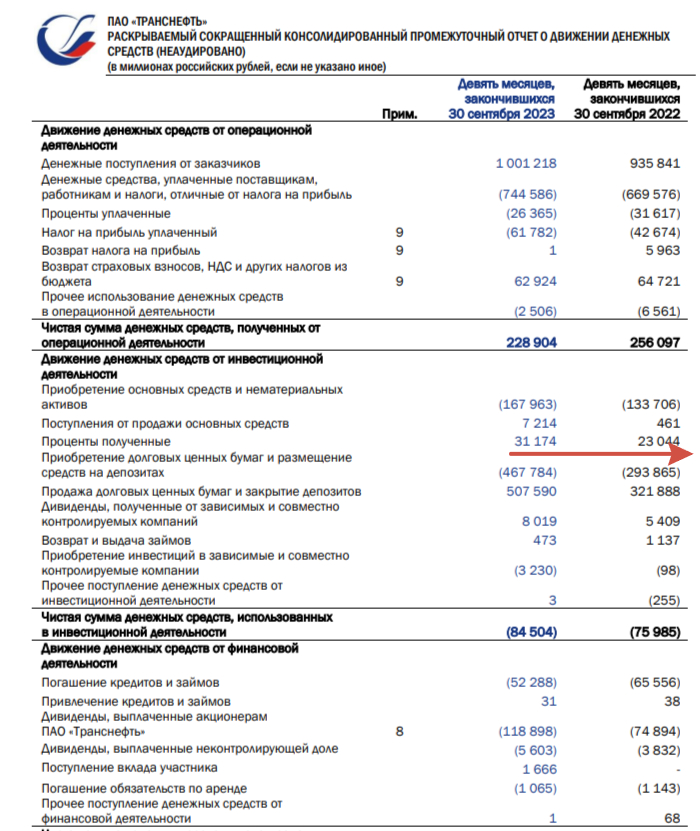
Операционная прибыль снизилась за III квартал по отношению к I и II кварталу 2023 года почти на 30₽ млрд, на это, конечно, повлияло решение ОПЕК+ (РФ добровольно сократило экспорт нефти сначала на 500 тыс. б/с, потом с сентября на 300 тыс. б/с) и временный запрет на экспорт нефтепродуктов. Если рассматривать дивидендную политику компании, то предполагается выплата дивидендов в размере не менее 50 % от нормализованной ЧП по МСФО. Поэтому необходимо считать скорректированную прибыль, в ней не учитываются % по валютным вкладам, а Транснефть их имеет. За 9 месяцев Транснефть получила 31₽ млрд по вкладам, от этих % дивиденды платить не будет. На сегодняшний день дивидендная доходность за 9 месяцев составляет — 10,5%. Также стоит отметить, что чистый долг сокращается за счёт гашения долгосрочных и краткосрочных займов, а вот денежные средства изрядно исхудали — 93,2 млрд (-24,1% с начала года). А теперь давайте о рисках:
✔️ РФ добровольно сократит экспорт нефти на 500 тыс. б/с до конца I квартала 2024 года (до этого сокращение было на 300 тыс. б/с). У компании понятная бизнес-модель, которая зависит, только от ₽, потому что транспортные тарифы устанавливаются в ₽, а значит курс $ или цена на нефть не могут повлиять на выручку эмитента. Поэтому сокращение объёмов прокачки напрямую влияет на выручку эмитента.
✔️ С 1 января 2023 г. тарифы Транснефти на услуги по прокачке нефти были повышены на 5,99%. ФАС утвердила повышение тарифов Транснефти по прокачке нефти с 1 января 2024 года на 7,2%. Как вы видите, всё довольно прозрачно и читается. Покрывает ли это инфляцию в стране? Не думаю, поэтому считаю, что повышение по тарифам недостаточное.
✔️ Совет директоров Транснефти ещё в середине сентября рекомендовал собранию акционеров принять решение по дроблению акций компании. Как итог, единственный голосующий акционер принял данное решение (78,55% акций принадлежит Росимущество — 100% доля обыкновенных акций). По предоставленной информации сплит должен произойти не позже марта 2024 года, ибо в течении 3 месяцев Транснефть должна подать документы в ЦБ, а уже сам регулятор в течении 15 дней зарегистрировать данные документы, после чего конвертация 1 к 100 произойдёт на 8 рабочий день. После сплита, возможная, волатильность акции, невозможно предугадать, куда пойдёт актив.
‼️ Вывод: на сегодняшний день у нас есть несколько минусов: реакция рынка на сплит, недостаточная индексация тарифов и добровольное сокращение РФ экспорта нефти. Что же насчёт плюсов? Монополист в своём деле, понятная бизнес-модель, компания дивидендный аристократ по российским меркам и выплачивает дивиденды уже более 20 лет, также Транснефть стоит на бирже 0,09 своего баланса и дико недооценена. Как всегда ваше решение иметь такого эмитента в портфеле или нет.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor