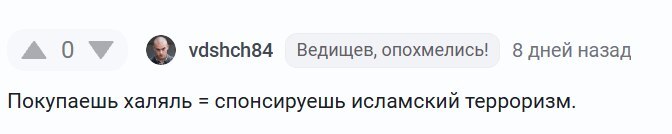
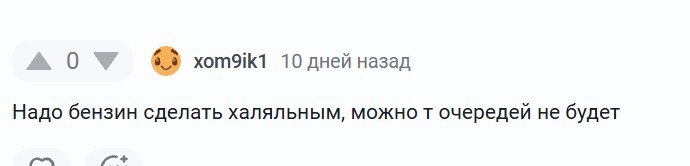
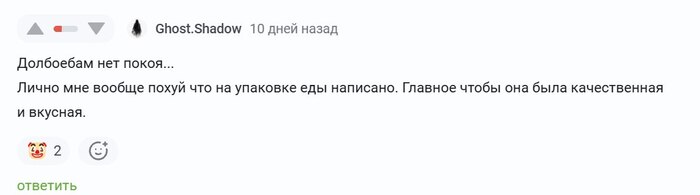
Практически под каждым моим постом появляются комментарии: «Халяль — бойкот производителю», «Спонсируешь терроризм» и всё в таком духе.
Я производитель тушёнки. И хочу объяснить, почему мы делаем такой продукт.
В России живут миллионы мусульман. Татары, Башкиры, Дагестанцы, Казахи... Это наши покупатели. Такие же люди, которые хотят зайти в магазин и купить нормальную тушёнку. И мы можем сделать продукт, который подходит и им. Мы начали его делать по просьбе как раз клиентов, которые просили сделать халяль.
Обзор нашей тушёнки у простой дагестанской семьи, на видео ниже:
Мы даже привезли специалистов из Кыргызстана, чтобы правильно организовать производство. Если уж делать халяль, то разобраться в требованиях и соблюдать их.
Что меня удивляет — как быстро разговор о банке мяса превращается в спор о религии и национальности. Пишешь про продукт, а в комментариях уже обвиняют в поддержке терроризма. Каким образом из одного следует другое?
Можно не покупать нашу тушёнку. Можно не любить халяль. Можно выбирать другого производителя. Но ставить знак равенства между словом «халяль» и терроризмом — это уже не про тушёнку. Проблема явно ушла корнями в другое.
Друзья, можно отказаться от нашей тушёнки. Но покупатель, которому она подходит, от этого не становится вашим врагом.
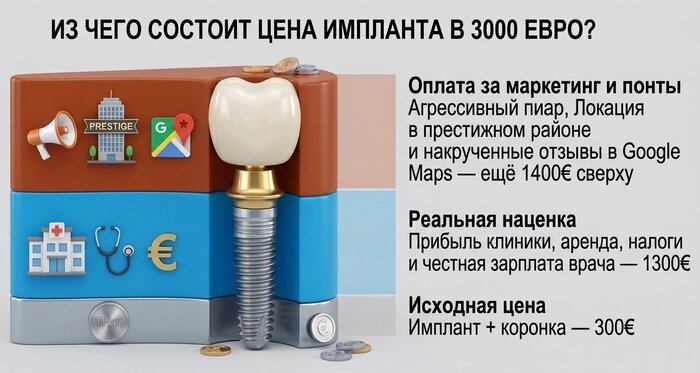
Инфографика: Детальная калькуляция и структура ценообразования на стоматологические услуги в премиум-сегменте Таллина.
Многие думают, что частные стоматологические клиники в Эстонии живут в условиях жесткого и справедливого рынка. Логика обывателя проста: если поднять цену на установку одного импланта до 1600€ (или даже до абсурдных 3000€, как в Meerhof Dental Center), то клиенты просто уйдут к конкурентам и бизнес прогорит.
Но бизнес не прогорает. У эстонских премиум-клиник есть свой секрет, который гарантирует им стабильный поток денег при любом, даже самом абсурдном ценнике. Чтобы понять, как устроен этот закрытый рынок и почему местное население в итоге осталось без зубов, нам придется заглянуть в сухие цифры Коммерческого регистра (Äriregister), Кассы здоровья (Tervisekassa) и вспомнить эпоху, которую прибалтийский стоматологический бизнес так отчаянно пытается забыть.
Эпоха, которую потеряли: как спасал Санкт-Петербург
Еще относительно недавно у жителей Эстонии (особенно у русскоязычной общины и жителей приграничной Нарвы) был идеальный спасательный круг — Санкт-Петербург. Дорога на автобусе или машине занимала всего несколько часов, границы были открыты, а билеты на рейсовые автобусы стоили сущие копейки. Многие и вовсе ездили на своих автомобилях: расходы на всю дорогу легко окупались и отбивались в плюс прямо на обратном пути — достаточно было просто заправить полный бак дешевым российским бензином «до отсечки».
При этом уровень медицины в северной столице всегда был космическим при смешных по европейским меркам ценах. В питерских клиниках за те же самые корейские или премиальные немецкие импланты под ключ с вас брали 600–800 евро в топовой стоматологии с профессорами и идеальным сервисом. Жители Таллина спокойно оформляли визы, совмещали культурный отдых в Эрмитаже с лечением зубов, получали безупречный результат и экономили тысячи евро. Это было золотое, спокойное время, когда рынок регулировался естественным путем.
Теперь этот канал закрыт наглухо. Границы заблокированы, логистика превратилась в ад, и эстонский потребитель остался один на один с заложниками европейской медицины, где ценники моментально улетели в стратосферу, почувствовав отсутствие сильного конкурента под боком.
Визуализация прибалтийского премиум-маркетинга. Цены и самопиар стоматологии "Meerhof Dental Center" заставили пациентов шутить про марсианские тарифы и визиты Илона Маска.
110 миллионов евро: куда идут деньги "Кассы здоровья"
По итогам прошлых периодов весь рынок стоматологии в Эстонии оценивается в гигантские 393,4 миллиона евро. Из них львиная доля — около 217 миллионов евро — крутится исключительно в Таллине.
Казалось бы, чистый капитализм. Но сколько в этот пирог вливает государство? Касса здоровья (Tervisekassa) только за один год переводит стоматологиям больше 110,4 миллионов евро! Государство железобетонно закрывает деньгами своих же граждан 28% рынка.
Чиновники заливают рынок миллионами евро, думая, что помогают людям. На деле эти вливания работают как бензин в огонь инфляции. Клиники сидят на гарантированной госдотации. Каждому кабинету в Таллине заранее обеспечен стабильный поток денег. Им не нужно бороться за клиента ценой — базовые счета, аренду и миллионные зарплаты персонала им уже оплатили наши налоги через Tervisekassa. Конкуренция уничтожена. Клиники не боятся потерять местных клиентов, ведь их тылы прикрыты.
Наценка 1000%: сколько на самом деле стоит титановый винт
Чистая оптовая себестоимость популярного корейского импланта (например, MegaGen) со всеми оригинальными переходниками, винтиками и работой цифровой лаборатории по вытачиванию коронки из циркония составляет не более 200–300 евро. Это потолок в закупке.
Почему же в обычной клинике Таллина с вас берут 1600€, а в премиальных точках на Пирита теэ ценник улетает к 3000€?
Реальная калькуляция выглядит так:
Материалы: 200–300€ (корейский титан и коронка).
Наценка за работу и налоги: около 1300€ сверху (вы платите за то, чтобы доктор пару часов поработал руками, покрывая аренду клиники).
VIP-наценка из воздуха: откуда берутся еще 1400€ сверху в дорогих клиниках вроде Meerhof? Там нет космических технологий или особого титана. Там абсолютно та же самая пустота. Вы платите за агрессивный пиар, локацию в престижном районе, мох на стене и пачки купленных отзывов в Google Maps, которыми заманивают наивных клиентов.
Спасибо, соседи: почему таллинские врачи заговорили по-фински
Второй мощный драйвер диких цен — медицинский туризм из Финляндии. Таллин давно стал «зубной Меккой» для жителей Хельсинки. Разница в ценах на лечение между Финляндией и Эстонией доходит до 40–60%. Паром, пара часов в пути — и финн экономит тысячи евро, да еще и его родная система страхования Kela возвращает ему часть денег за лечение в Эстонии.
Огромный поток платежеспособных туристов из Хельсинки окончательно добивает внутренний рынок. Зачем бизнесу снижать стоимость для местных, если финны готовы платить по «европейскому тарифу» и записываются на месяцы вперед? Цены растут, очереди растут, а доступность медицины для жителей Эстонии падает.
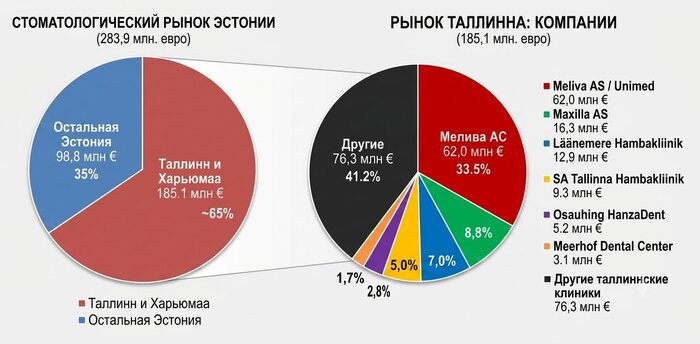
Статистика распределения стоматологического рынка столицы Эстонии на основе данных Äriregister. Доли крупнейших клиник и холдингов.
Ирония судьбы: круг замкнулся
Ситуация дошла до абсурда. Лишившись доступного, близкого и качественного Питера и оказавшись в тисках «финского тарифа», жители Эстонии вынуждены сами становиться «зубными туристами». Сегодня пациенты из Таллина собирают чемоданы и едут лечить зубы в Латвию, Литву, Польшу или Грузию, где ценники еще хоть как-то дружат с реальностью.
Правда, есть нюанс: когда финн едет в Эстонию, ему платит его государство через Kela. Когда житель Эстонии вынужден ехать за границу, потому что дома медицина стала роскошью — он платит за всё сам, до последнего евро, без всяких компенсаций.
Пока эстонские клиники радуются финским евро и отгораживаются от реальности премиальными фасадами, для местных жителей качественная медицина дома окончательно превращается в непозволительную роскошь, прикрытую красивой ширмой из купленных накрученных рейтингов в Google.
Почему мы прицепились именно к Meerhof?
У читателя может возникнуть резонный вопрос: в Таллине десятки клиник, почему авторы так пристально разбирают кейс именно этой стоматологии?
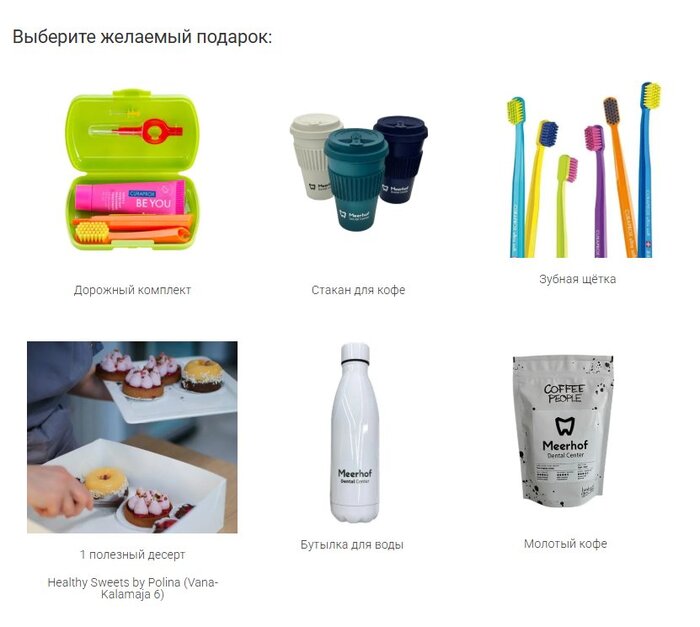
Ответ прост: это самая наглая и кричащая контора на эстонском рынке. Одно дело — просто продавать услуги дорого. Другое дело — выстраивать весь свой премиальный имидж на тотальном, циничном обмане потребителей. Когда клиника лупит самые дикие, космические цены в стране, но при этом не стесняется в открытую покупать свой идеальный рейтинг 4.9 за тортики и кофе — это переходит границы честного бизнеса. Это открытое неуважение как к реальным пациентам, так и к правилам честной конкуренции. Именно поэтому их кейс — самый показательный пример того, как устроен «VIP-маркетинг» из воздуха.
Документальное свидетельство: меню выбора вознаграждений за отзывы на официальном сайте клиники meerhof dental center
А как сейчас обстоят дела в Санкт-Петербурге?
Интересно узнать у питерских читателей и тех, кто недавно занимался зубами в РФ: сколько у вас сейчас стоит корейский имплант MegaGen или Osstem под ключ в хорошей клинике? Насколько сильно выросли цены за последние пару лет и сохраняется ли тот легендарный уровень сервиса, ради которого люди когда-то пересекали границы на автобусах?
Поделитесь в комментариях своими историями и ценниками — давайте сравним суровый прибалтийский «VIP-маркетинг» с реальным положением дел.
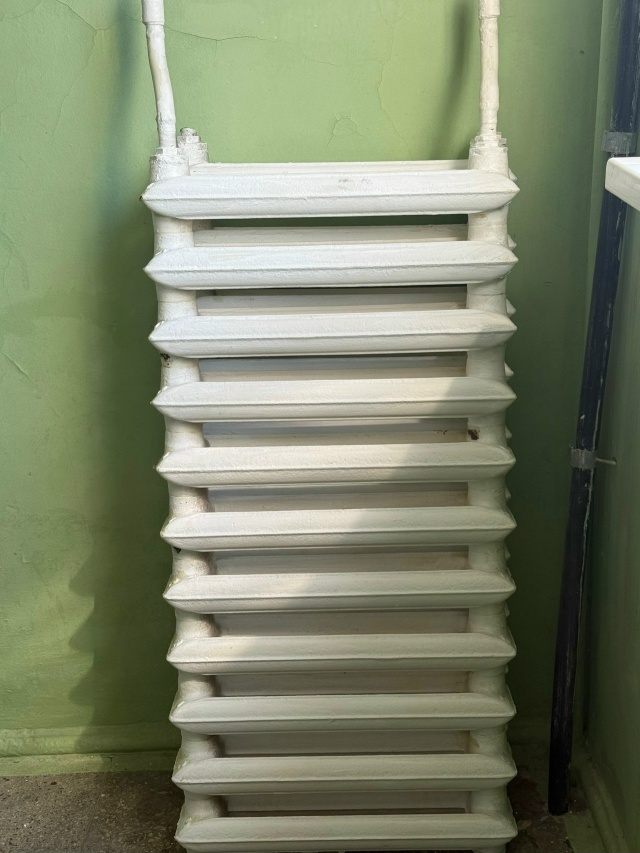
Ладно батарея, я после покупки квартиры отдавал бесплатно чугунную ванну, на авито отдавал, всем предлогал у кого есть газель или что-то похожее из знакомых, ремонтник который делал ремонт, все вздыхал жалко у него киа маленькая, я ему говорил возьми в каршеринге и доедь до сдачи нас с твоим помощником трое загрузим в нее там достаните, и примут 1000 на двоих заработаете за пол часа, но не захотел в итоге забрали двое с доставки других стройматериалов, через два дня.
В общем появился свищ на чугунной батарее ещё по зиме. Жена говорит давай батарею сменим, по факту суть да дело провернули это все в сентябре. Осталась старая чугунная батарея, по массе наверное больше 70 кг. Волоком и с помощью такой-то матери перенёс в предбанник. Как то заморачиваться не хотел, нашел фирмы на Авито, те сказали что не интересно. Далее выставил в объявлениях на том же Авито что даром чугунная батарея. Дело было вечером, утром было больше 250 просмотров и 11 сообщений (звонки отключены) на подобии - я жду, кидайте адрес, выезжаю. Всем написал адрес и что спускать помогать не буду. Все ответили что это мелочи, выезжаю. Ну и как вы думаете, хоть кто-нибудь приехал? Один прямо очень просил до 19-00 придержать, вот прямо клялся. Потом в игнор. Второй прямо слезу пустил, ему как раз нужна в гараж такая батарея. На предложение застолбить покупку хотя бы руб на 200 резко пропал. И остальные тупо слились. В сети были, но не прочитали, видать чат удалили. Написал условный Джамшут, приехал в условленное время, с его коллегой вдвоем вынесли без проблем. Картинка из сети
Российский молочный рынок консолидируется в руках крупных агрохолдингов, систематически вытесняя мелких производителей.
По данным Молочного союза России, в первом полугодии текущего года крупные сельхозорганизации нарастили производство до 11 млн тонн, в то время как объемы личных подсобных хозяйств сократились до 4,45 млн тонн. Этот процесс отражает четырехлетний тренд на монополизацию отрасли, где индустриальные игроки планомерно поглощают рыночные доли, ранее принадлежавшие традиционному сельскому сектору.
Главным инструментом выдавливания малого бизнеса стала ценовая дискриминация со стороны переработчиков. Крупные игроки готовы платить приемлемые суммы только за промышленные объемы сырья, в результате чего закупочные цены для холдингов этим летом оказались почти вдвое выше, чем для частных подворий. Обычные сельские жители вынуждены массово избавляться от скота из-за полной нерентабельности его содержания.
Эксперты прогнозируют стагнацию объемов товарного сырья к концу года на фоне дальнейшего сокращения поголовья. Такая монополизация рынка уже отразилась на потребителях. Рост цен на готовую продукцию заставил россиян заметно снизить потребление молока.
Шаурма стоит 300 рублей, а продукты для одной порции — около 95 рублей. Кажется, что маржа огромная: продал сотню штук — и почти 20 тысяч рублей разницы у тебя в кармане. Но из нее еще нужно заплатить аренду, зарплату сотрудникам, коммуналку, налоги, купить упаковку и моющие средства, обслуживать оборудование. Поэтому интереснее считать не наценку на одну шаурму, а экономику всей точки.
Мы посчитали три сценария. При среднем чеке 300 рублей и 100 заказах в день месячная выручка получается около 900 тысяч рублей, а расчетная прибыль до налогов — примерно 255 тысяч. При 150 заказах — уже 1,35 млн выручки и около 478 тысяч прибыли. Но сначала в саму точку придется вложить примерно 1,4–3 млн рублей: помещение, ремонт, оборудование, первая закупка и запас денег на первые месяцы. В полном разборе — смета запуска, требования к помещению, оборудование и расчет, сколько заказов нужно, чтобы шаурмичная окупилась.
Привет, ребятушки. Сегодня постараюсь объяснить, почему ваше любимое крафтовое пивко сложно найти в супермаркете и почему бесполезно писать производителю с вопросом, когда его там можно будет купить.
Вкус, качество, стабильность и деньги
Казалось бы, все просто. Крафт вкуснее, разнообразнее и насыщеннее безликих массмаркетных пив и 100% будет лучше продаваться и принесет больше денег. Ведь вкусные напитки ТОЧНО должны победить в конкурентной борьбе и вытеснить посредственные. Кроме случаев совсем уж заметной разницы в цене.
Но, увы, это далеко не так. Лучше / хуже, вкусно / невкусно во взаимодействии с крупными сетями - это весьма размытые и условные понятия. А вот маржа сети, остаточный срок годности, уходимость с полки, промо, вложения в маркетинг - это то, чем сети интересуются в первую очередь.
Как вообще происходит заход в крупный ритейл?
Допустим вы каким-то чудом нашли контакт категорийного менеджера и предложили ему свои напитки.
В ответ на ваше предложение о сотрудничестве сеть запросит цену, которая будет едва-едва покрывать вашу маржинальность.
Потом, перед тем как попасть на полку ваш продукт должен будет пробиться через ассортиментный комитет, где с десяток человек выбирают из всех представленных образцов лучшее на их взгляд.
Но нужно понимать, что это будет что-то усредненное. Горькое, но не слишком, кислое, но со сладостью, не слишком плотное, не слишком пустое. При этом стабильно сохраняющее свои качества от партии к партии. И, самое главное, по выгодной цене.
Это я расписал все 3 абзацами. На самом деле, это долгий и нудный процесс почтовой переписки, созвонов, согласований, утверждений и подписаний контракта.
В 99% случаев вам предлагают договор, в котором уже прописаны все условия, права и обязанности сторон. Изменить его у вас не получится. Либо соглашаетесь, либо находят другого.
Про полку магазина
Маленький производитель часто думает, что заход в крупную сетку - это золотая таблетка, которая решит все его проблемы, сделает продукт популярным, узнаваемым и продаваемым. Я и сам так думал.
Но вообще нет. Полка не резиновая. Как попал на нее, так и вылетишь. Все сети регулярно проводят АВС-анализ. Тем, кто, по мнению сети, плохо продается, намекают, что нужно как-то активизироваться и улучшить показатели. То есть вложиться в маркетинг. При этом маркетинг в торговой сети стоит аховских денег. А как тебе еще выделиться на полке, где стоят еще два десятка таких же бедолаг, а рядом мастодонты типа балтики, козла или жигулевского с ценой в 2 раза ниже твоей и с количеством фейсов на полке в 5 раз больше.
И как ты кратно улучшишь продажи, если крафт в основном берут для нового вкусового опыта или неспешного смакования, а не для того, чтобы пить литрами под шашлык.
Второй момент с полкой магазина - это стабильность поставки. Допустим, ты договорился с сеткой, товар более менее продается. Теперь тебе важно, не облажаться со стабильностью поставок. Не поставишь вовремя - штраф и вся твоя мизерная маржа исчезнет.
То есть чем больше ты продаешь свой крафтовый напиток, тем больше тебе его нужно производить. В том числе, в ущерб другим сортам. Потому что производственные мощности очень сильно ограничены.
Третий момент - срок годности твоего продукта. Сетям нет никакого интереса в том, чтобы продавать просрочку. Это лишний проблемы. Просрочка может оказаться на полке случайно, потому что в торговом зале про нее забыли, товар куда-то завалился и т.д. Все, что не продалось до окончания срока годности, вернется производителю. Но это опять же лишний геморрой с оформлением документов и т.д. Проще подписать того производителя, у товаров которого больший срок годности. Это же просто удобно, чем гонять фуры туда сюда.
Кстати, про новинки в крупных сетях. Ввод каждого нового сорта в ассортиментную матрицу - это целый квест. Под категорию обычно даются какие-то квоты. Например, 10 позиций крафтового пива. Добавить что-то новое получится только, если какой-то продукт выведут. Можно, конечно, ротировать свою продукцию, но какой в этом смысл, если придется пройти весь круг согласований заново?
Про маркетинг и позиционирование
Попасть на полку в магазине - это только половина дела. Теперь надо, чтобы твой товар купил потребитель. И желательно не просто купил, но и вернулся за ним еще раз. Или хотя бы посоветовал своим друзьям.
Но потребитель выбирает из знакомого и почти никогда не выбирает «с нуля». Даже если рядом стоит более интересный продукт, потребитель об этом может и не знать.
Тем более, что пока крафтовики упражняются в красивом дизайне своих этикеток, крупные бренды доносят информацию о своем напитке и его преимуществах предельно просто: “По ГОСТУ”, “Высший сорт”, “Живое брожение”, “СССР”, “Чешское”, “Немецкое”, “Бочковое” и т.д.
Могут еще написать псевдонемецкую или псевдочешскую надпись, чтобы не оставалось никаких сомнений. Массовый потребитель не искушен в стилях крафтового пива. Он не знает, что такое НЕИПА, брюн или мексиканский лагер (хоть он и пьет его каждое лето). Он знает светлое, темное и что такое немецкое и чешское.
Получается, что когда крупный бренд уже продал себя этикеткой, маленький производитель только начинает объяснять, что он вообще производит. А если учесть, что крафт стоит раза в 3 дороже. Возникает вопрос, зачем человеку тратить значительную сумму денег на непонятный продукт непонятного содержания и вкуса, когда на него с вожделением смотрит знакомый жигуль за сотку?
И еще про маркетинг. Продажи и бюджеты крупных компаний позволяют им спокойно падать в промо, проводить масштабные дегустации, партнерские акции и розыгрыши на всю сеть федерального ритейла. А это сотни и тысячи магазинов. Пара миллионов для пивгигантов - это не деньги. Они могут использовать все доступные рекламные возможности для продвижения сразу. У малых производителей зачастую даже нет маркетингового отдела, а если и есть, то у него нет и сотой доли бюджета крупных производителей.
Про хорошее
В конце про хорошее. На самом деле, при всем вышесказанном пивоваренная отрасль развивается. Все наши небольшие производители общими усилиями добились того, что во многих сетях появилась “крафтовая полка”, где можно взять какое-нибудь необычное пивко, медовуху или сидр. Это не осталось незамеченным даже для пивгигантов, которые создали крафтовые линейки. Пока все это капля в море, но раньше не было и такого.