
Облигации Новые Технологии 1Р09 (фикс) и 1Р10 (флоатер) на размещении. Доходность до 20%!
Новые облигации у Новых Технологий. Крупный российский нефте-насосо-производитель больше года не радовал биржевиков свежими размещениями, и вот решил выстрелить сразу ДУПЛЕТОМ.

Как обычно, представляю авторский разбор с пристрастием😎 Все подводные камни изучаю внимательно, поскольку сам имею в портфеле пару выпусков НТ.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🗜️Эмитент: Новые Технологии
ООО «Новые технологии» специализируется на разработке и производстве погружного оборудования для добычи нефти, а также оказывает услуги по аренде, обслуживанию и ремонту погружного и наземного оборудования.
🛠️Компания производит 297 наименований и типоразмеров электроцентробежных насосов (ЭЦН) из 300 возможных.
Владеет 2 производственными площадками в г. Чистополь и г. Альметьевск (Татарстан). Также у компании 6 сервисных центров на территории РФ (в Сибири и Поволжье) и ещё 2 за рубежом — в Эквадоре и Колумбии.
💼Среди ключевых заказчиков в открытых источниках упоминаются Роснефть, Газпромнефть, НОВАТЭК, Татнефть, Башнефть и др. крупные нефтегазовые холдинги, но детальных данных о текущем портфеле контрактов в отчетности нет.
⭐Кредитный рейтинг: A- «стабильный» от АКРА (май 2026) и А «стабильный» от НКР (декабрь 2025).
👉В обращении 11 выпусков общим объемом 10,2 млрд ₽. В моем портфеле есть выпуски НовТехнБ2 и НовТех1Р4. Выпуски 1Р1 и 1Р2 (суммарно 1,7 млрд ₽) погашаются уже 16 декабря — очевидно, под их рефинанс и берётся новый займ.

Облигации «Новых технологий» на 11.11.2026. Источник: сайт Мосбиржи
📊Финансовые результаты
Смотрим ключевые цифры из самого свежего отчета по МСФО за 6 мес. 2026:
🔼Выручка: 10,6 млрд ₽ (+16,9% г/г). Себестоимость продаж при этом росла быстрее и составила 7,04 млрд ₽ (+29,5% г/г). Скорр. EBITDA достигла 5,22 млрд ₽ (+27,8% г/г).
Лишь 8% выручки (870 млн) — от продажи насосов. Остальное — аренда установок, их обслуживание и ремонт.
🔽Чистая прибыль: 777 млн ₽ (-26,7% г/г). Число красивое, но прибыль проседает. Помешали «прочие расходы» в 430 млн (убыток от списания насосов), которых в прошлом году не было. Процентные расходы при этом даже снизились на 11,3% до 1,86 млрд ₽.
💰Собств. капитал: 10,1 млрд ₽ (+8,6% за 6 мес). Рост благодаря нераспределенной прибыли. Активы выросли на 14,1% до 42,1 млрд ₽. На счетах 857 млн ₽ кэша (в конце 2025 было 1,03 млрд).
🔺Кредиты и займы: 19,2 млрд ₽ (+11,1% за 6 мес). Чистый долг увеличился на 12,8% до 12,3 млрд. Нагрузка Чистый долг / EBITDA LTM на фоне роста EBITDA улучшилась до ~1,65х — в общем-то вполне комфортно.
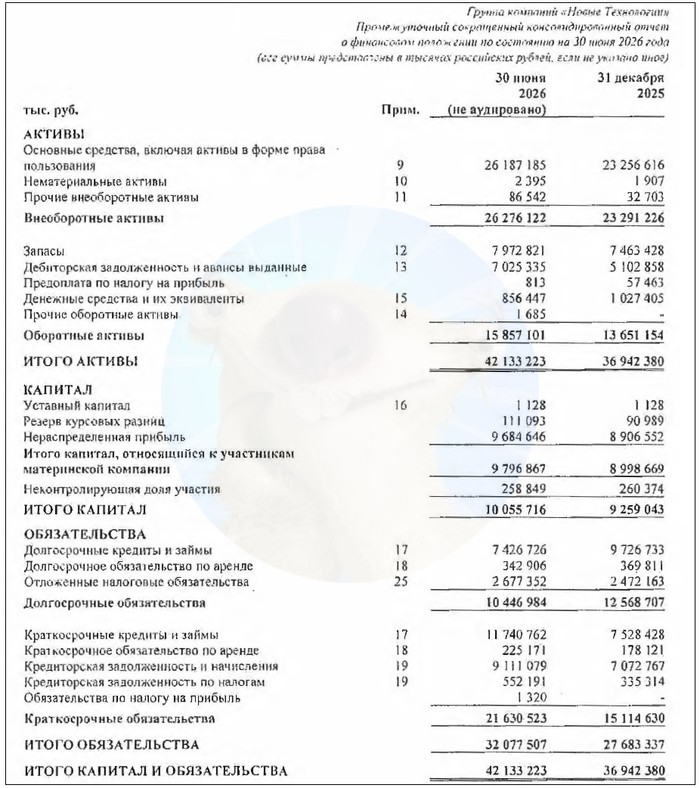
Источник: Отчет ООО «Новые технологии» по МСФО за 6 мес. 2026
⚙️Параметры выпусков
💎Выпуск 1Р9 (фикс):
● Название: НовТехн-001Р-09
● Купон: до 18,5% (YTM до 20,16%)
● Выпуск для всех
💎Выпуск 1Р10 (флоатер):
● Название: НовТехн-001Р-10
● Купон до: КС+450 б.п.
❗ Только для квалов
💎Общие для обоих выпусков:
● Номинал: 1000 ₽
● Общий объем: 1 млрд ₽
● Срок: 2 года (720 дней)
● Выплаты: 12 раз в год
● Без оферты и амортизации
● Рейтинг: А+ от АКРА, А от ЭкспертРА
👉Организаторы: Газпромбанк, Альфа-банк, Совкомбанк.
⏳Сбор заявок — 12 ноября 2026, размещение — 17 ноября 2026.

Обязательства и денежные средства эмитента. Инфографика: канал «Бункер облигаций»
🤔Резюме: накачают себе проблем?
🗜️Итак, Новые Технологии размещают фикс и флоатер общим объемом 1 млрд ₽ на 2 года с ежемесячными купонами, без амортизации и без оферты.
✅Довольно крупный эмитент. Входит в ТОП производителей погружных электроцентробежных насосов в РФ, активно участвует в тендерах и выполняет госзаказы. Портфель заказов оценивается более чем в 3 годовые выручки.
👉Противоречивые показатели. В 1п2026 выручка подросла, чистая прибыль обвалилась. EBITDA по расчёту компании выросла на 28%, но это без учета убытка от списания насосов. С ним рост всего около 4,5%, а операционная прибыль упала на 20%.
⛔Растущий долг. Чистый финансовый долг достиг уже 120% от капитала. При этом отношение ЧД/EBITDA LTM пока что комфортное (ниже 2х), а покрытие процентов ICR в районе 1,54х — умеренное.
⛔Впереди «Стена погашений». В 2027 году предстоит погасить сразу 8 выпусков на ~7,4 млрд ₽. При крайне скромном текущем запасе кэша, компания сильно зависит от рефинансирования.
⛔Отраслевые риски. Возможны проблемы для основной деятельности в случае дальнейшего ужесточения санкций (запрет параллельного импорта в РФ важных компонентов нефтепогружного оборудования; уменьшение заказов из-за снижения экспорта нефти).
⛔Флоатер только для квалов. Из-за этого ликвидность выпуска может быть понижена.
💼Вывод: ситуация напряженная, поскольку «НТ» должна будет погасить более 8 млрд долговых обязательств в ближайшие полгода. Немного успокаивает то, что у компании открыта весомая кредитная линия (по разным источникам — от 7 до 11,6 млрд ₽, в основном от АБ «Россия» и Газпромбанка).
Интересно будет посмотреть на рейтинг от НКР, пересмотр которого состоится в ближайшие недели. Учитывая проблемы с ликвидностью, не удивлюсь, если его понизят на ступень и/или ухудшат прогноз. У меня в портфеле уже есть 2 выпуска НТ, добавлять новые не планирую.