ArtemS016

ArtemS016

Полезные статьи и интересные материалы об акциях и инвестициях. ТГ-канал: https://t.me/HiveOfStocks
На Пикабу
Дата рождения: 9 февраля
175 рейтинг 9 подписчиков 0 подписок 34 поста 0 в горячем
Награды:
Пикабу 17 лет!

Он поставил всё на обвал рынка. История Токусити Номуры
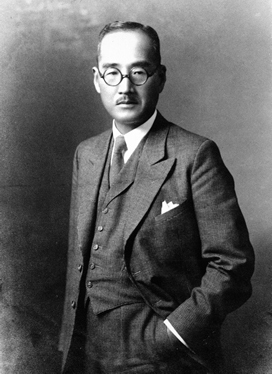
В начале 1907 года японский фондовый рынок был охвачен настоящей эйфорией. Акции росли, спекулянты зарабатывали состояния, а всё новые участники занимали деньги, чтобы успеть присоединиться к ралли.

Токусити Номура в этот момент делал прямо противоположное — продавал акции в шорт.

Рынок продолжал расти, убытки увеличивались, кредиторы требовали вернуть деньги. Но Номура был уверен: пузырь долго не продержится.

Через несколько месяцев эта ставка станет одной из самых известных сделок в его карьере. А сам Номура со временем построит финансовую империю, имя которой сегодня известно по всему миру.

ПРЕДЫСТОРИЯ И ТОКУСИТИ НОМУРА I
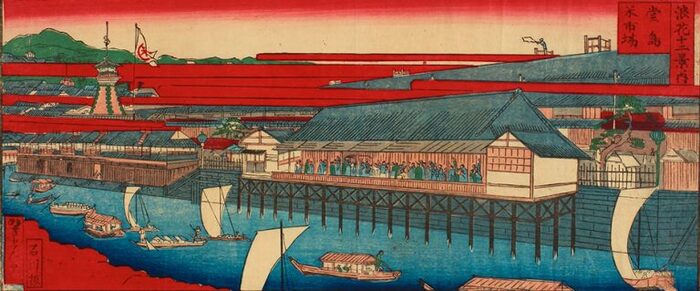
Отец Токусити Номуры II родился в японском регионе Осака в 1850 году, в то время, когда японское общество все еще придерживалось строгой классовой системы, в которой выделялись самураи, фермеры, ремесленники и торговцы. Таким образом, когда Токусити Номура I в 10 лет стал учеником «менялы», он был причислен к самому низкому и непрестижному классу Японии — торговцам.

«Поскольку единой фиксированной валюты не существовало, менялы играли ключевую роль во всех торговых операциях. Бумажных денег не было. В обращении находились золотые, серебряные и медные монеты, количество которых часто менялось, и менялы определяли их относительную стоимость в соответствии с рыночными условиями»
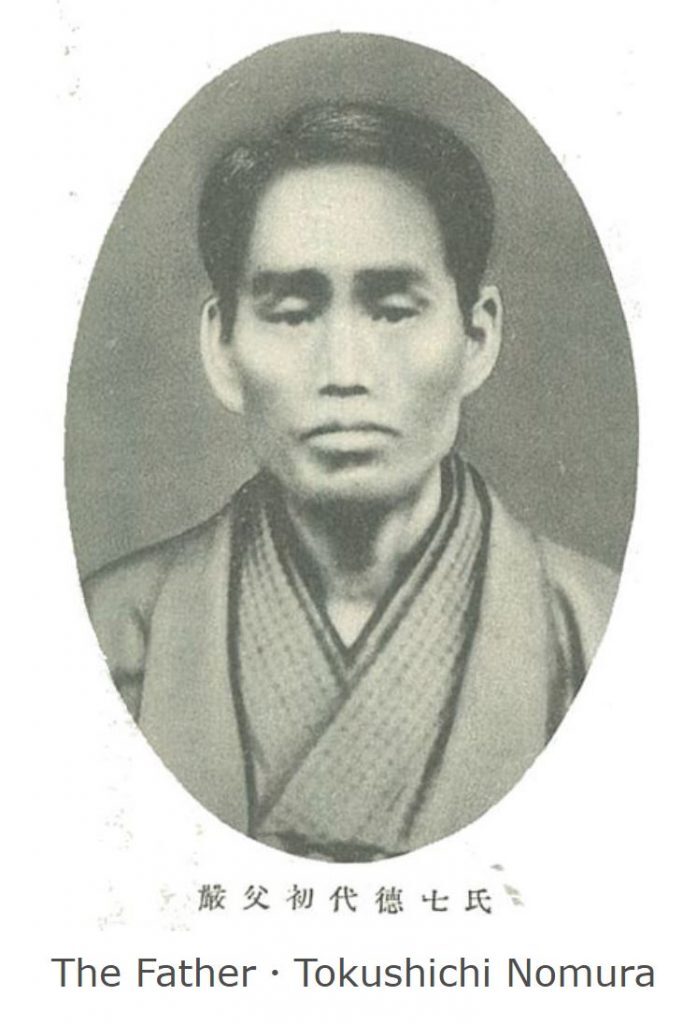
Однако со временем, после ряда валютных реформ и финансовых инноваций, необходимость в менялах отпала. Тем не менее, когда в 1871 году умер человек, у которого он работал, Токусити Номура I открыл собственную фирму по обмену валюты:Nomura Shoten (1872).
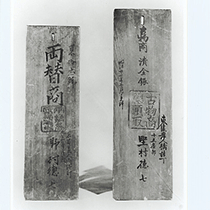
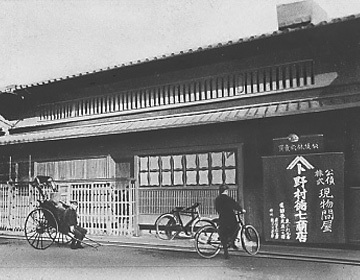
Вывеска компании Nomura Shoten Co., Ltd.

Вывеска компании Nomura Shoten Co., Ltd.

Многие реформы, затронувшие менял, были проведены в рамках Реставрации Мэйдзи в 1868 году, когда правительство сёгуната Токугава было свергнуто и Япония вернулась к императорскому правлению под руководством императора Муцухито.
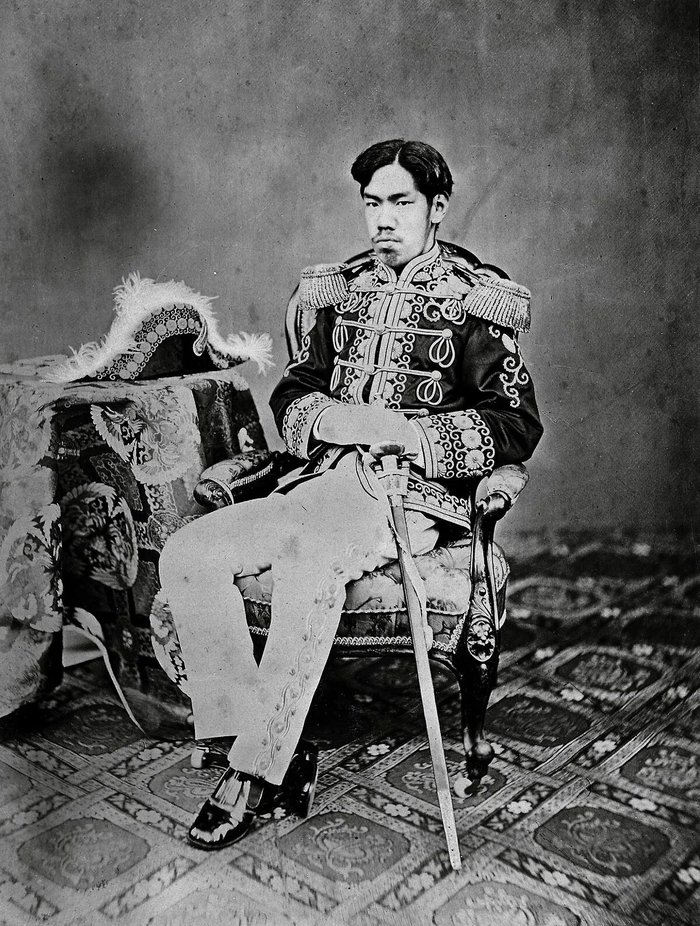
До Реставрации Мэйдзи в 1868 году, в период Эдо (1603–1867), Япония намеренно изолировала себя от Запада из-за опасений иностранного вмешательства, колониализма и распространения христианства. Иностранцам был запрещен въезд в Японию, японским гражданам — выезд из страны, а торговля с западными странами была объявлена вне закона.

После Реставрации Мэйдзи Япония впервые за 200 лет вновь открылась миру и начала модернизироваться, чтобы догнать Запад.

В такой Японии в 1878 году родился Токусити Номура II (Токусити II). Страна восстанавливала связи с Западом и стремительно модернизировала свою экономику и инфраструктуру. По иронии судьбы, в 1878 году были основаны фондовые биржи Осаки и Токио.

Токусити II вырос в Японии, которая сильно отличалась от той, в которой жил его отец. В то время как его отец жил в условиях строго соблюдаемой классовой системы при феодальном строе, Токусити II родился в японском обществе, которое было сосредоточено на социальной, политической и экономической модернизации. Как сказано в корпоративной истории компании, он был «ребёнком новой эпохи».

ВХОЖДЕНИЕ В БИЗНЕС
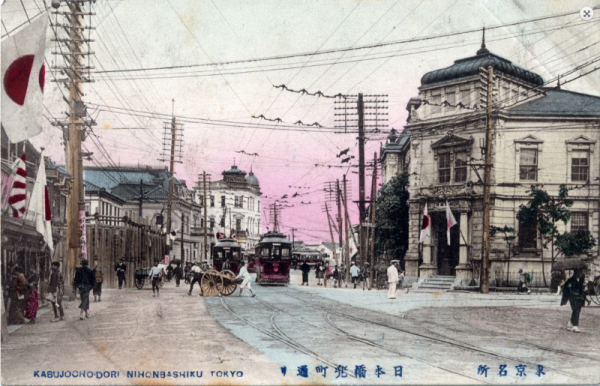
Финансовый район Токио (1910)

Финансовый район Токио (1910)

Когда Токусити II было всего 18 лет, он бросил школу и присоединился к семейному бизнесу, обучаясь у отца искусству обмена валюты. Однако Токусити II быстро наскучило заниматься обменом валюты, и он стал уговаривать отца позволить ему изучать фондовый рынок и инвестирование. Несмотря на то, что Токусити II как старший сын должен был возглавить семейный бизнес, он умолял отца передать семейную фирму его младшему брату.

Хотя старший Токусити Номура I отклонил эту просьбу, в конце концов он позволил своему сыну пойти в ученики к Ясухиро Сётэну, в фирму по торговле акциями, принадлежащую его зятю.

Фондовый рынок в японском обществе
Важно понимать, что в конце XIX — начале XX века большая часть населения Японии не доверяла брокерам и негативно относилась к фондовому рынку. Согласно книге «Дом Номуры»:

«Японцы всегда считали торговлю на фондовом рынке разновидностью азартных игр… она игнорировалась широкой общественностью. Уважающие себя люди не имели ничего общего с биржами периода Мэйдзи…» Даже состоятельные люди, владевшие акциями нескольких компаний, котировавшихся на бирже, не пользовались биржей для их покупки или продажи… брокеры были известны тем, что опережали клиентов в торговле акциями.

Блог им. Artyom_016

Он поставил всё на обвал рынка. История Токусити Номуры

  • 22 сентября 2026, 16:38

  • |

  • ArtemS

В начале 1907 года японский фондовый рынок был охвачен настоящей эйфорией. Акции росли, спекулянты зарабатывали состояния, а всё новые участники занимали деньги, чтобы успеть присоединиться к ралли.

Токусити Номура в этот момент делал прямо противоположное — продавал акции в шорт.

Рынок продолжал расти, убытки увеличивались, кредиторы требовали вернуть деньги. Но Номура был уверен: пузырь долго не продержится.

Через несколько месяцев эта ставка станет одной из самых известных сделок в его карьере. А сам Номура со временем построит финансовую империю, имя которой сегодня известно по всему миру.

ПРЕДЫСТОРИЯ И ТОКУСИТИ НОМУРА I

Отец Токусити Номуры II родился в японском регионе Осака в 1850 году, в то время, когда японское общество все еще придерживалось строгой классовой системы, в которой выделялись самураи, фермеры, ремесленники и торговцы. Таким образом, когда Токусити Номура I в 10 лет стал учеником «менялы», он был причислен к самому низкому и непрестижному классу Японии — торговцам.

«Поскольку единой фиксированной валюты не существовало, менялы играли ключевую роль во всех торговых операциях. Бумажных денег не было. В обращении находились золотые, серебряные и медные монеты, количество которых часто менялось, и менялы определяли их относительную стоимость в соответствии с рыночными условиями»

Однако со временем, после ряда валютных реформ и финансовых инноваций, необходимость в менялах отпала. Тем не менее, когда в 1871 году умер человек, у которого он работал, Токусити Номура I открыл собственную фирму по обмену валюты:Nomura Shoten (1872).


Вывеска компании Nomura Shoten Co., Ltd.

Многие реформы, затронувшие менял, были проведены в рамках Реставрации Мэйдзи в 1868 году, когда правительство сёгуната Токугава было свергнуто и Япония вернулась к императорскому правлению под руководством императора Муцухито.

До Реставрации Мэйдзи в 1868 году, в период Эдо (1603–1867), Япония намеренно изолировала себя от Запада из-за опасений иностранного вмешательства, колониализма и распространения христианства. Иностранцам был запрещен въезд в Японию, японским гражданам — выезд из страны, а торговля с западными странами была объявлена вне закона.

После Реставрации Мэйдзи Япония впервые за 200 лет вновь открылась миру и начала модернизироваться, чтобы догнать Запад.

В такой Японии в 1878 году родился Токусити Номура II (Токусити II). Страна восстанавливала связи с Западом и стремительно модернизировала свою экономику и инфраструктуру. По иронии судьбы, в 1878 году были основаны фондовые биржи Осаки и Токио.

Токусити II вырос в Японии, которая сильно отличалась от той, в которой жил его отец. В то время как его отец жил в условиях строго соблюдаемой классовой системы при феодальном строе, Токусити II родился в японском обществе, которое было сосредоточено на социальной, политической и экономической модернизации. Как сказано в корпоративной истории компании, он был «ребёнком новой эпохи».

ВХОЖДЕНИЕ В БИЗНЕС

Финансовый район Токио (1910)

Когда Токусити II было всего 18 лет, он бросил школу и присоединился к семейному бизнесу, обучаясь у отца искусству обмена валюты. Однако Токусити II быстро наскучило заниматься обменом валюты, и он стал уговаривать отца позволить ему изучать фондовый рынок и инвестирование. Несмотря на то, что Токусити II как старший сын должен был возглавить семейный бизнес, он умолял отца передать семейную фирму его младшему брату.

Хотя старший Токусити Номура I отклонил эту просьбу, в конце концов он позволил своему сыну пойти в ученики к Ясухиро Сётэну, в фирму по торговле акциями, принадлежащую его зятю.

Фондовый рынок в японском обществе


Важно понимать, что в конце XIX — начале XX века большая часть населения Японии не доверяла брокерам и негативно относилась к фондовому рынку. Согласно книге «Дом Номуры»:

«Японцы всегда считали торговлю на фондовом рынке разновидностью азартных игр… она игнорировалась широкой общественностью. Уважающие себя люди не имели ничего общего с биржами периода Мэйдзи…» Даже состоятельные люди, владевшие акциями нескольких компаний, котировавшихся на бирже, не пользовались биржей для их покупки или продажи… брокеры были известны тем, что опережали клиентов в торговле акциями.

Короче говоря, владение акциями было сосредоточено в руках богатой элиты, которая не использовала традиционные биржи для проведения сделок, в то время как торговля акциями была сосредоточена в основном в руках купеческого сословия, которое получало удовольствие от спекуляций и «азартных игр» на бирже.

«Поскольку широкая общественность еще не обзавелась прочной финансовой базой, владение акциями оставалось прерогативой богатых, а торговля акциями — уделом предприимчивых торговцев рисом».

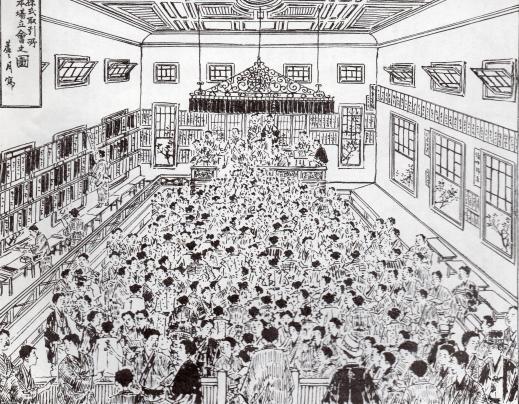
Когда Токусити II в 1896 году стал учеником Ясухиро Сётэна, японский фондовый рынок переживал значительный подъем из-за Первой японо-китайской войны, в ходе которой японская промышленность быстро расширялась и модернизировалась, чтобы соответствовать требованиям военного времени. Поскольку компании в таких отраслях, как судоходство, банковское дело и текстильная промышленность, демонстрировали значительный рост прибыли, цены на акции и объем торгов резко возросли. Капитализация Токийской фондовой биржи выросла с 200 000 иен в 1878 году до 600 000 иен в 1896 году.
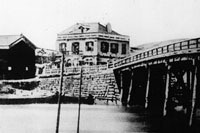
Токийская фондовая биржа, 1890-е

Токийская фондовая биржа, 1890-е

Первая крупная ставка Токусити II

Во время обучения Токусити II увлекся фондовым рынком. Он отчаянно хотел торговать акциями и научиться играть на бирже, но ему приходилось выполнять типичные обязанности ученика: подметать полы, подавать клиентам чай и т. д. Однако, когда его отправляли в Осаку по делам, Токусити II задерживался у Осакской фондовой биржи, чтобы изучить рынок и понять, как он работает, общаясь с брокерами.
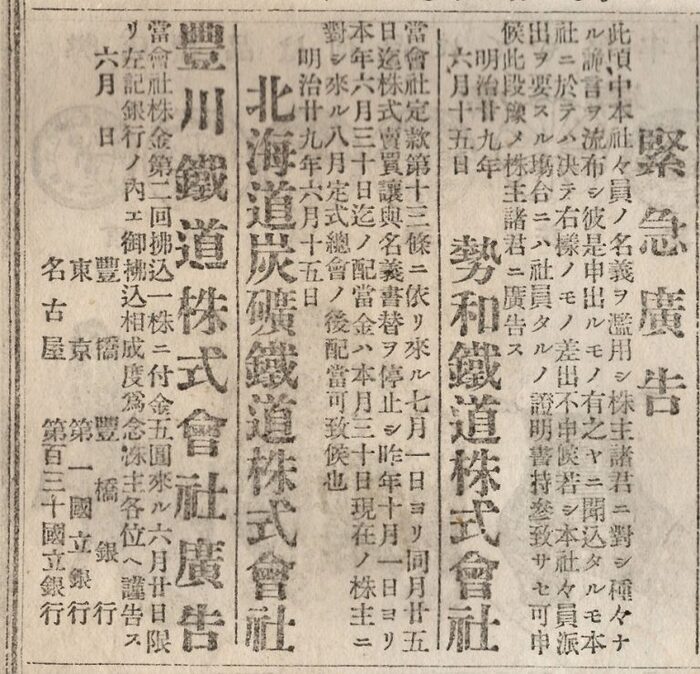
японская газета от 19 июня 1896 года

японская газета от 19 июня 1896 года

В конце концов желание Токусити II играть на бирже стало настолько сильным, что молодой ученик решился на отчаянный шаг. Дождавшись, когда его шурин / начальник уйдет из офиса, Токусити II украл из сейфа фирмы государственные облигации на сумму 500 иен и использовал их в качестве залога для покупки акций на бирже. Для сравнения: 500 иен в то время были больше, чем обычная годовая зарплата. План состоял в том, чтобы Токусити II успешно спекулировал и вернул 500 иен, не попавшись, а всю полученную прибыль оставил себе.

Токусити II вложил все 500 иен в акции, которые, по словам одного из брокеров, должны были вырасти в цене. Однако этот слух оказался ложным, и акции упали в цене, стерев с лица земли 500 иен. После того как об украденных деньгах стало известно, Токусити I был вынужден выручить сына. Таким образом, первая спекуляция Токусити II не увенчалась успехом. Тем не менее этот эпизод продемонстрировал склонность молодого человека к риску.

ПРИСОЕДИНЯЕТСЯ К СЕМЕЙНОМУ БИЗНЕСУ
После того как Токусити II опозорил себя и своего отца, украв деньги и проиграв их во время обучения, он поступил на службу в японскую армию, чтобы отбыть обязательную военную повинность. Токусити II усердно работал, но, пожалуй, еще усерднее «развлекался»:

«Его поведение часто выходило за рамки воинского устава. В выходные Номура исследовал непристойные закоулки Киото». Запои с сакэ и сексом иногда длились по четыре-пять дней и заканчивались только тогда, когда его сержант отправлял разведчиков, чтобы вернуть его на базу». («Дом Номуры»).

В 1902 году, отслужив положенный срок, он присоединился к семейному бизнесу в компании«Номура Шотэн» в качестве генерального директора. В течение следующих нескольких лет он изучал рынок и пытался убедить клиентов фирмы торговать акциями.

К тому времени старший Токусити I стал пьяницей и редко появлялся на работе. Однако, будучи главой семейного бизнеса, его сын не мог принимать никаких радикальных решений без его благословения. Поэтому, когда в 1904 году снова началась война и Токусити II предвидел такой же бум, как во время первого японо-китайского конфликта, он стал уговаривать отца позволить ему вести семейный бизнес в новом направлении, имея доступ к семейным средствам.

Поначалу Токусити I отказывал сыну в доступе к семейному состоянию, но в конце концов смягчился.В 1904 году Токусити II получил доступ к семейному состоянию и взял на себя управление семейным бизнесом «Номура Сётэн».

Первая крупная инвестиция: Фукусима Босеки

Первой крупной инвестицией, которую Токусити II сделал в качестве главы «Номура Сётэн», стала текстильная компания «Фукусима Босэки», которая, по слухам, находилась на грани банкротства. Однако это были всего лишь слухи. После того как Токусити II посетил компанию и встретился с руководством, он узнал, что компания не только не на грани банкротства, но и процветает. Руководство показало Токусити II переполненные книги заказов, и молодой Номура понял, что слухи о банкротстве распространяли спекулянты ради собственной выгоды.
компания «Фукусима Босэки»

компания «Фукусима Босэки»

После резкого падения акций Fukushima Boseki в один из дней компания Tokushichi II начала скупать акции по цене 20 иен. За несколько дней цена выросла до 25 иен, и Tokushichi II продолжала покупать, пока цена не достигла 30 иен. В этот момент короткие продавцы начали паниковать из-за роста акций Fukushima Boseki и стали закрывать свои позиции, выкупая акции компании. Они быстро поняли, что Tokushichi II владеет большей частью доступных акций, и обратный выкуп их акций приведет к еще большему росту цены. Вскоре последовал шорт-сквиз.
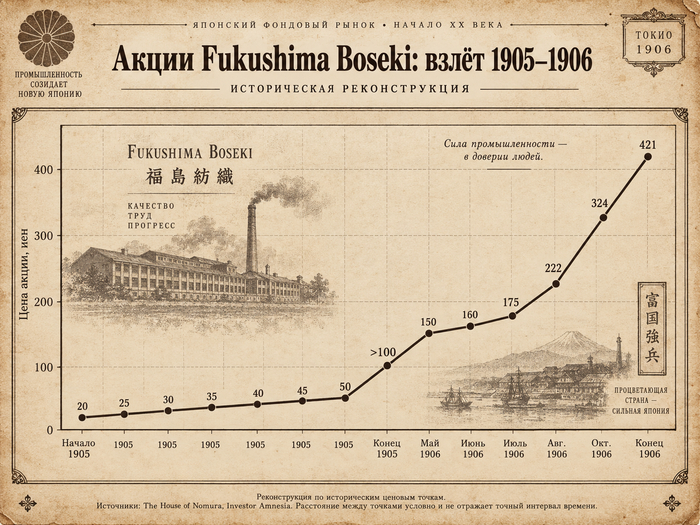
Динамика акций Fukushima Boseki в 1905–1906 годах. Реконструкция на основе исторических данных о котировках.

Динамика акций Fukushima Boseki в 1905–1906 годах. Реконструкция на основе исторических данных о котировках.

К концу года(1905) цена акций Fukushima Boseki превысила 100 иен, и Токусити II заработал больше, чем 20 000 иен, которые его отец одолжил ему из семейного состояния. Хотя он и продал часть акций, большую их часть он сохранил в качестве долгосрочных инвестиций. На самом деле Токусити II никогда не продавал свои акции. Сейчас, 117 лет спустя, в 2022 году, Nomura Asset Management по-прежнему владеет 2,9% акций Fukushima Boseki (сейчас торгуется под тикером Shikibo).

Инновационная идея: исследовательский отдел Nomura Shoten

Опыт Токусити II в работе с Fukushima Boseki сыграл решающую роль в формировании его взглядов и подхода к инвестированию. Изучив компанию, поговорив с руководством и просмотрев статистику, Токусити II понял, что нельзя просто следовать мнению толпы (которая распространяла слухи о банкротстве). Осознав это, Токусити II принял новаторское решение, совершенно беспрецедентное для того периода японской финансовой истории: его компания, предоставляющая финансовые услуги, открыла исследовательский отдел, занимающийся анализом компаний.

Опять же, следует помнить, что японское общество в целом с недоверием относилось к фондовому рынку из-за опережающих сделок, сомнительных брокеров и мошеннических схем, которыми пользовались инвесторы. Таким образом, решение Токусити II открыть собственный исследовательский отдел помогло компании Nomura Shoten завоевать репутацию надежной и уважаемой фирмы, которая не инвестировала на основе слухов и домыслов.

«Номура решил, что лучший способ инвестировать и опередить конкурентов — это нанять кого-то, кто будет изучать отдельные компании, общаться с руководством, проверять биржевые книги и, по возможности, рассчитывать динамику цен на акции в зависимости от циклов в японской и мировой экономике.
Он нанял журналиста-расследователя по имени Кисаку Хасимото, чтобы тот возглавил недавно созданный исследовательский отдел Nomura Tokushichi Shoten… Он был идеальным кандидатом на роль первого в стране аналитика-исследователя…»
Наняв Хасимото, Номура также улучшил репутацию Nomura Shoten, выделив компанию среди торговцев нефтью на Осакской фондовой бирже.
Кисаку Хасимото — первый руководитель исследовательского отдела

Кисаку Хасимото — первый руководитель исследовательского отдела

Этот план отлично сработал и помог Nomura Shoten выявить ценные инвестиционные возможности, докопавшись до истины с помощью тщательного исследования.

Токусити II: Гений маркетинга

Публикация интересного и полезного инвестиционного контента — маркетинговая стратегия, которую сегодня используют многие компании, предоставляющие финансовые услуги. Токусити II стал первопроходцем в этой области еще в 1906 году.
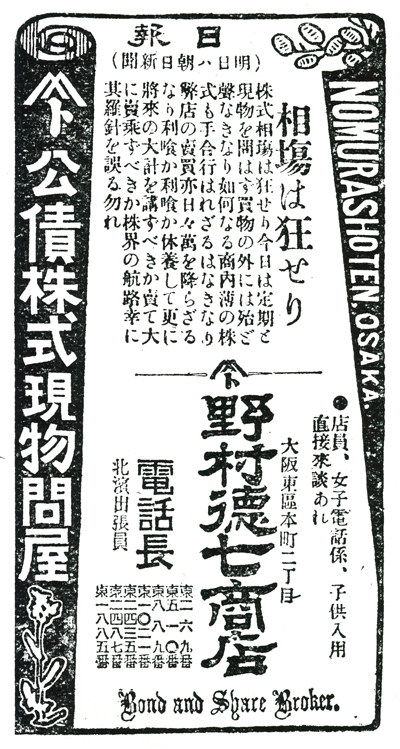
Настоящая реклама Nomura Shoten от 8 января 1907 года — «Рынок сошёл с ума»

Настоящая реклама Nomura Shoten от 8 января 1907 года — «Рынок сошёл с ума»

«Номура начал выпускать информационный бюллетень Osaka Nomura Business News, который распространялся по всей стране. Бюллетень содержал информацию о торгах предыдущего дня, анализ конкретных акций и статьи о текущих экономических тенденциях. Ни один другой брокер того времени не предлагал ничего подобного…»

Это был не только отличный косвенный маркетинг для компании Nomura Shoten, но и превосходный сервис для инвесторов. Тем не менее информационный бюллетень служил источником «верхней части воронки» для привлечения потенциальных клиентов:

«Когда был представлен информационный бюллетень, Шинносукэ [Токусити II] сделал заявление о намерениях, которое, должно быть, прозвучало совершенно непривычно для инвесторов:“Прибыль клиента должна быть важнее прибыли компании”… Концепция прямой связи прибыли компании с прибылью клиента получила широкое освещение в Osaka Nomura Business News, а результаты исследований исследовательского отдела компании были опубликованы открыто.
Это означало, что Nomura и ее клиенты могли принимать решения с одной и той же точки зрения, что логически вытекало из убеждения Синносукэ в том, что «успех клиента — это успех компании».

Nomura Tokushichi Shoten — сама контора и сотрудники фирмы.

Nomura Tokushichi Shoten — сама контора и сотрудники фирмы.

Помимо ежедневного финансового информационного бюллетеня, стратегия продаж и маркетинга Токусити II включала и другие «уникальные» идеи. Например, во время биржевого бума 1906 года Токусити II купил еще 10 телефонных линий и нанял телефонистку с «соблазнительными манерами», чтобы она принимала клиентов, «полагая, что она будет побуждать его клиентов-мужчин делать заказы» («Дом Номуры»). Менеджеры по продажам Nomura Shoten буквально ходили по домам и рассказывали людям об инвестиционных возможностях.

«Большой шорт» в Осаке: масштабная авантюра Токусити II

В период с 1905 по начало 1907 года японский фондовый рынок пережил беспрецедентный бум. Например, акции текстильной компании Токусити II Fukushima Boseki взлетели с 100 иен в 1905 году до ошеломляющих 421 иены к концу 1906 года.
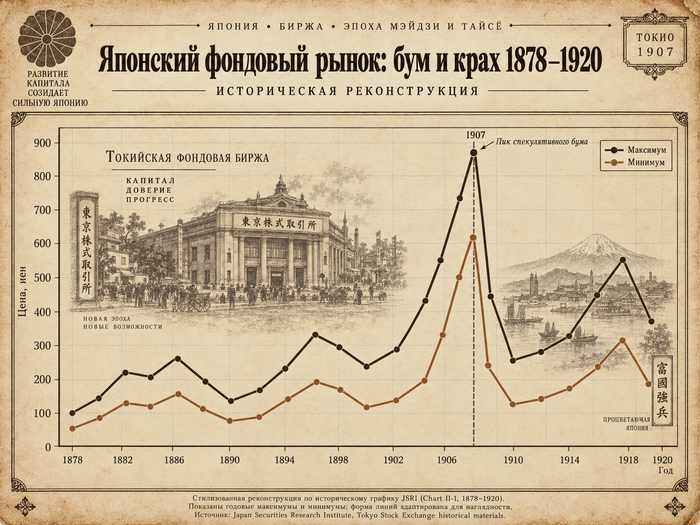
Динамика цен на японском фондовом рынке в 1878–1920 годах. Стилизованная реконструкция оригинального графика JSRI; максимум и минимум цен показаны по историческим данным.

Динамика цен на японском фондовом рынке в 1878–1920 годах. Стилизованная реконструкция оригинального графика JSRI; максимум и минимум цен показаны по историческим данным.

В мае 1905 года индекс Токийской фондовой биржи составлял 166 иен, но в январе 1907 года взлетел до 780 иен. В конце 1906 года, тщательно изучив рынок, Токусити II сделал крупную короткую ставку против рынка.

Однако, к несчастью для него, рынок не разделял его пессимистичных взглядов. Каждый день Токусичи II с ужасом наблюдал за тем, как переоцененный рынок продолжает расти. По мере того как его позиции теряли деньги, начали поступать маржинальные требования.

Осакская фондовая биржа и Додзимская рисовая биржа, 1900–1907

Осакская фондовая биржа и Додзимская рисовая биржа, 1900–1907

Когда кредиторы пришли к нему в офис требовать возврата долга, Токусити II спрятался под столом. Закрытая рикша возила его по закоулкам Токио, чтобы никто не мог следить за его передвижениями. Несмотря на финансовые и эмоциональные потери, он удвоил ставку и открыл дополнительные короткие позиции. В то время как его коллеги были охвачены эйфорией бычьего рынка, Токусити II был уверен в исследованиях Номуры Сётэна.

Однако другим он казался сумасшедшим. Когда он попросил у своего друга Сибаямы ссуду, чтобы покрыть маржинальные требования, Сибаяма убеждал его передумать. Токусити II остался при своем убеждении:

«Он [Номура] вручил Сибаяме список всех своих личных активов и заложил их в банке. “Я ставлю на кон свою жизнь, потому что уверен в своей правоте. Если кто-то тщательно обдумывает вопрос и ничего не делает, результат будет таким же, как если бы он вообще ничего не обдумывал. Я никогда не ошибался”».

Через два дня инвестиционный тезис Номуры, основанный на данных, подтвердился. С момента достижения пика 19 января 1907 года японские акции упали на 33%. К концу года рынок потерял 88% своей стоимости. Токусити II заработал на коротких позициях 80 миллионов долларов (в ценах 2018 года). Это принесло Токусити II известность, а инвесторы прозвали его «Великим генералом фондового рынка».

НАСЛЕДИЕ ТОКУСИЧИ НОМУРЫ II

Список достижений Токусичи II за всю его жизнь слишком обширен. Одним из его последних вкладов перед смертью от пневмонии в 1919 году стало учреждение банка «Номура» в декабре 1917 года.
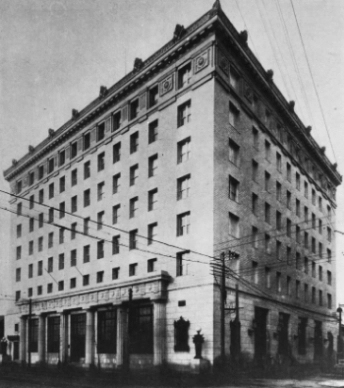
 головной офис банка «Осака Номура», 1924 год

 головной офис банка «Осака Номура», 1924 год

Жизнь Токусичи II была отмечена неустанной целеустремленностью, крупными ставками и инновационными идеями, которые повысили доверие к инвестиционной отрасли Японии. Такие инициативы, как собственный исследовательский отдел, ежедневный журнал рыночных новостей и научно обоснованный подход к инвестированию, произвели революцию в сфере финансовых услуг. У Nomura можно многому научиться, и эти знания актуальны для всех инвесторов и сегодня.

Материал подготовлен на основе статьи Investor Amnesiahttps://investoramnesia.com/2022/10/02/legends-of-market-his...

Больше реальных историй о деньгах и бирже, архивных документов и забытых финансовых сюжетов — на моём Telegram-канале. - https://t.me/+0m_F-mhvj1ZhYWMy

Показать полностью 17
13

“А завтра случился дефолт”: как россияне пережили август 1998-го

Про дефолт 1998 года давно всё разобрано по цифрам и событиям. А мне захотелось посмотреть на него глазами обычных людей — я пошёл по старым форумам, блогам и комментариям и собрал их личные истории.

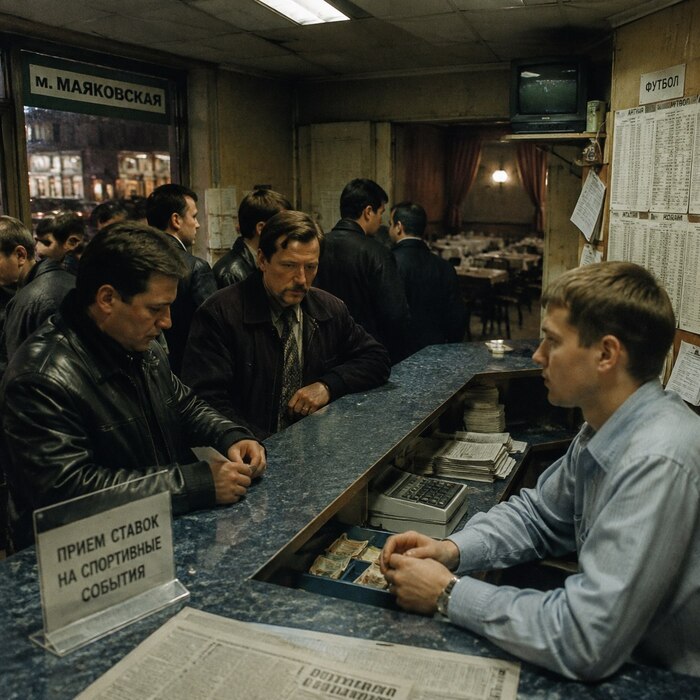
«Банки увольняли людей, а в букмекерскую контору понесли деньги»

1998 год, мне 25 лет, я работаю 3 год в букмекерской конторе, это игровой клуб на маяковке.июнь- июль чемпионат мира по футболу. Доход был что-то долларов 700 в месяц до кризиса, обычный средний по Москве. Успешный чемпионат мира, прибыль за месяц как за 4 обычных месяца. Но чемпионат мира закончился в середине июля. Платили зп плюс проценты, в начале августа учредители выгребли прибыль. Дальше контора должна была по 10 число августа заработать всему клубу за за июль. Но в начале августа событий было мало и был резский спад. И дефолт. Зп платили по курсу 12 после 19 августа. После 19 августа дней 10 люди ничего не ставили, смысла не было, выигрываешь у конторы а курс улетел. В начале августа выбил новые условия личного контракта. Но идет кризис, люди не ставят ставок. Наступил сентябрь, кучу людей уволили из банков, офисов. И вдруг люди понесли деньги в контору. За сентябрь зп + проценты получил 1500 долларов по курсу 30.1999 год что-то порядка 1300 долларов в месяц вышло.1999 год запомнился тем, что идешь в ресторан, играют музыканты, а ты один посетитель. Как то так

«Купил BMW за $15 000 — после дефолта продал за полцены»

Хроника моего дефолта...пригнал бэху с бельгии за 15000 баксов, продал за пол цены))) даздравствует капитализм!

Ох были времена... Знакомый дом купил за сто тыщ баксов, за месяц до событий, а после мог бы купить три таких

«Я не успел купить доллары — друг успел продать квартиру и перевести всё в валюту»

Да жесть была в то время. У меня перед дефолтом аж 1000 долларов была - в рублях правда. Все хотел в баксы перевести - не успел.
Потом долго считал - сколько бы я получил - если бы в баксы вовремя перевел
Даже не так - сколько я потерял
А друг в это время квартиру продал - и в баксы перевел - вот там гешефт неплохой получился!

«Перед каждым кризисом я почему-то выбираю рубль»

я вот, с маниакальным упорством, перед каждым кризисом , ухожу в рубли . то ли рубль поддерживаю, то ли просто дурень!

в 91-ом году за неделю до кризиса, на руках было 10 миллионов рублей (примерно три квартиры).....упорно деньги лежали под матрацем и не смотря ни на что не переводились в $ . при чём деньги были на временное хранение отданы нам и только часть из них принадлежала семье моей (процентов 30 примерно). просто было надо чтоб деньги перележали пол года и потом надо было вернуть владельцам.....

в 97-году, за 100 тысяч $ был построен огромный дом, типа как цыганский, фундамент помню был 15 на 15 метров. в 99 году дом без отделки был продан за 11 тысяч $ вместе с землёй и из этой суммы 2 тысячи ушло риэлтору. Сейчас один участок в том районе стоит 3 миллиона рублей, дом, кстати в таком же состоянии как и продавался в 99-ом, в том году был выставлен на продажу за 9 миллионов рублей (случайно увидел объявление о продаже дома).

в 98-ом в июне или июле попадаю в аварию, разбиваю автомобиль и продаю его за 10 000 рублей. занимаю 3500 $ и покупаю автомобиль ваз 2110 в первых числах августа, занимаю 700$ и еду в Сочи на море.....последние дни на отдыхе я не мог уже купить даже еды, ехал домой на парах бензина не ев пару дней перед этим.

в 2008-ом, перед кризисом, покупаем новую квартиру за $ , занимаем частично в $ у друзей мамы с обещанием вернуть всё сразу после продажи своей старой квартиры.....старую квартиру продаём за $ примерно за неделю до кризиса и обвала рублей и идём менять $ на рубли.................в итоге, с долгами расплатились отдав всё, что выручили за продажу старой квартиры.

в 2014 летом покупаем квартиру за 6 млн рублей, делаем там черновой ремонт на 600 тысяч, сейчас квартира эта стоит 4,3-4,5 млн. Законсервировали хату, может когда-нибудь и продадим. Если бы держали деньги в $ и не покупали бы квартиру то весной 2015 могли бы эх..........

в ноябре 2014 года я продаю свой автомобиль , думаю доложить денег 300 тыр и купить получше авто. Рассматривал новый мерин Е из салона, были тогда ещё в наличии и на предзаказ, выбрал уже Ешку за 1,7 млн руб. но решил сегодня не вносить деньги в кассу, а ещё день-два помониторить рынок.....на следующий день я могу добавить 300 тысяч руб. и купить обратно свой автомобиль.....

помимо невезения сказывается отсутствие финансовой грамотности и умения вовремя принимать верные решения....

ну или я оптимист и верю в укрепление национальной валюты!

«Услышал про падение рубля по телевизору — семья успела купить доллары»

Помню август 98-го. В начале августа пошёл подрабатывать на автосервис (благо каникулы в универе). Хорошо, что телевизор работал громко в комнате отдыха, услышал про падения рубля, позвонил домой, сказал, что бы бежали в обменник менять рубли (хоть их и не много было). Успели.
А так, после кризиса вспоминал, как мы покупали летом парламент по 6 руб., а осенью уже по 25.

«Продали четырёхкомнатную — после дефолта хватило только на двухкомнатную»

Знакомые продали 4х комнатную квартиру не задолго до событий. А купить не успели. После дефолта хватило с натяжкой на 2х комнатную, где сейчас и проживают до сих пор...

«В маленьком городе мы с отцом охотились за каждым долларом»

17-е августа застало нас, когда мы с родителями отдыхали в автокемпинге Геленджика. Мне тогда было 13 лет. Родители сориентировались сразу. Отдых прервали и поехали домой. Пока мама обивала пороги местного банка, чтобы забрать вклад, что ей удалось благодаря знакомым, мы с отцом дежурили у единственного обменного пункта в нашем небольшом городе. Валюта в обменнике быстро закончилась. И мы с отцом с двух направлений перехватывали людей, которые шли сдавать валюту. Выкупали у них по курсу чуть выше, чем в обменнике. Начинали с 14 рублей за доллар. Последние сбережения "переводили" уже по 22 рубля за доллар. Не сказать, что было много этих сбережений. Но людей, кто сдает валюту, было мало. А вот желающих купить по той же схеме, что и мы было не в пример больше. Так что стояли с раннего утра до позднего вечера. До драк не доходило. Но я помню, как бежали на встречу любому человеку, который идет в сторону обменника и орали "Вы валюту сдавать?"
Можно сказать, повезло нам.

«Кассирша сказала: “Мы не знаем, сколько теперь стоит билет”»

Я а на концерт Depeche Mode в Олимпийский на 05.09.1998 не попала - вот такая ассоциация у меня с дефолтом
Мне 16, вернулись с мамой из Анапы в Москву 19го: пока ехали в поезде в стране пипец и случился... Я выклянчила 100 рублей(синенькая бумажка такая), до дефолта вполне нормальные деньги, приехала в кассу, нас человек 50 стояло. А кассы не открывают, кассирша выглядывает: извините, мы не знаем почем вам билеты продавать, мол сейчас продадим за 100, а к 5 сентября будет по 1000

Ребята с пачкой красного Бонда на линейке 1 сентября королями были!!

«До дефолта хватало на полквартиры, после — купили целую»

У нас народ финансово неграмотный. У меня и родители, и друзья их, уже в начале и середине 1998 догадывались, чем кончится эта эпопея с ГКО. И все что могли переводили в баксы сразу. Это без всякого инсайда. Когда будет - не знали, но что будет - были практически уверены. В результате после дефолта купили однушку, на которую до дефолта им бы хватило от силы на половину. Пусть в жопном районе города и убитую. Зато благодаря этой однушке тогда (мне было 18 лет) у меня теперь свой дом. Дали мне эту однушку после института, а уж дальше я сам расширился. И я своим родителям благодарен, что они неглупые люди с высшим экономическим образованием.

«Купил $1000 по 6 рублей — через месяц доллар стоил почти 30»

Выпускался из военного училища в 98, выдали всю задолженность по стипендии и пайковым за 3 года, в июле 98 купил 1000долл по 6руб. Причем при покупке почему-то пришел безопасник банка долго меня мучил вопросами, видать уже тогда что-то знали.
Через месяц приехал к новому месту службы, и бац доллар под 30р. Профит!

«В 1998-м можно было разбогатеть или разориться буквально за день»

Отец на кануне занял знакомому 3 тыс. долларов и... И знакомый пропал из поля зрения вообще. Правда через 3 года появился и вернул отцу долг.

А еще за неделю до этого мне одноклассник сказал чтоб покупали доллары (у него мать в банке каком то тогда работала)

Так же по случаю моего поступления в универ мне хотели купить мой первый ПК, но из-за этих событий покупка отложилась на пол года.

Вот такие воспоминания.

А ну и еще из серии "Подслушано". В межвузовской поликлиники сидел, две девченки общались. Одна говорит у нее парень купил бакс по одной цене, а он потом упал и он разорился. А другая наоборот что у нее парень подгадал. купил бакс по дешевке и потом он подскочил.

Тогда было время когда можно было разбогатеть или разорится буквально за день или даже меньше.

«Я разменял $20, купил виски и икру — и мы стали решать, как жить дальше»

1998 год. Дефолт.
Я разменял 20 долларов, купил бутылку виски и банку икры, пришёл к компаньену.
Помню, бутылка была в упаковке, такой синий бархатный мешочек с золотой шнуровкой. Раньше для меня это было дорого, но с 20 баксами цена нивелировалась..
Мы сели, выпили, стали решать как жить дальше. Было непривычно и чудно. Наш привычный мирок и мелкий бизнес, вдруг перестал существовать. В одночасье.
Я это чётко тогда осознал.
Эти ощущения я запомнил на всю жизнь.
Пол года мы курили бамбук, положив зубы на полку, ничего не происходило. Потом наши пути разошлись.
Приятель ушёл из недвижимости, выбрал другой путь и там преуспел.
Я остался в профессии , сперва пошёл наёмником, потом через пару лет создав команду, открыл своё дело.
Это был первый кризис в моей жизни.
Потом были другие, не только финансовые, но и жизненные. Были разочарования, много разочарований.
Каждый раз получаешь опыт, выходишь более сильным.
Всё пройдёт, пройдёт и это.

«Из 500 человек осталось 15 — через год я получал уже $1000»

В 1998 году, когда кризис грянул, работал в недавно созданной конторе. Зарплата хорошая, $200-400, очень не плохо по тем временам для начинающего юнца.
В какой-то день владелец бизнеса собрал весь коллектив (человек 500) и сказал: Эта зарплата будет последней, выплачу из своих денег. Вы видите сами - клиентов нет, денег нет, фирма не работает по сути. Кто хочет - увольняйтесь, кто останется - на свой страх и риск, зарплат не обещаю и когда будут - не понятно.
Я остался. Осталось вообще человек 10-15 из всех. Два месяца не платили вообще ничего. Просто ходили на работу и пытались крутиться дальше. Потом стали платить потихоньку. $50, $100, $150 в месяц. Потихоньку бизнес восстановился и через год получал уже $1000.
Владелец оценил тех, кто не ушел и они были на особом счету. Проработал там еще 10 лет, пока шеф не продал бизнес и коллектив сменился полностью. Все расстались и остались друзьями.

«Мама, тётя и бабушка кормили девять человек — а перед дефолтом вложили доллары в товар»

В девяностые все женщины из нашей семьи (бабушка, мама, тётя) пошли челночить, пока отец прозябал в НИИ, а дядя сидел на пособии в ожидании пенсии. Работать он не хотел, устал бедный. Дедушка с мая по сентябрь жил на даче, зимой шабашил где мог. А отец уже в 98м начал потихоньку спиваться. Кому-то в семье нужно было зарабатывать, и этим кем-то по традиции стали русские женщины. Однако киоска в переходе хватало в основном на еду для шестерых взрослых и троих детей. Одеждой нас тоже как-то обеспечивали, спасибо дешёвым турецким тряпкам. Со всем остальным было сложнее. Впрочем, мы даже на море выезжали. Пофиг, что четверо суток в плацкарте в одну сторону при +30 за бортом. Пофиг, что снимали реально сарай у знакомых и готовили из консервов. Море было важно, а стиралка или новая мебель - не настолько. Стирала я руками вплоть до переезда к парню в 20 лет. Тот самый августовский день запомнился тем, как мама, тётя и бабушка сидят на диване и вздыхают. Незадолго до они вложили большую часть долларов в оборот, закупили товар для киоска. И теперь кусают локти. Но откатить назад уже нельзя ничего, жизнь продолжается. Надо крутиться. Не жили хорошо - нечего и начинать как говорится. А родители одноклассницы удачно накопили и продали, смогли обменять свой двхкомнатный хрущ на трёшку в панельке и ещё на ремонт осталось. Помню, как я завидовала её отдельной комнате, мне-то приходилось делить комнатку в аналогичном хруще с братом. И всё же несмотря на бытовые трудности, я бы то своё детство на нынешнее сытое не променяла бы)

«Мексика сорвалась — купил Газпром по 2 рубля»

Я в эти годы в отпуске побывал в Испании, Марокко, даже в Лондон в командировку посылали учиться работать на английской технике. В 1998г. собирался в Мексике отдохнуть. А тут дефолт! С горя купил акции Газпрома по 2 руб. на те деньги, что я копил для отдыха, потом по 10 продал уже в 2000г. Явно продешевил, т.к. мог бы долларовым миллионером стать, если бы их придержал до 2007г., когда они взлетели до 360.

«До дефолта этих денег хватало на комнату, после — не хватило даже на гараж»

К лету 1998-го я уже 1, 5 года как вернулся из армии, окончил экстерном 2 последних класса вечерней средней школы, работал на заводе слесарем-инструментальщиком, учился в техническом колледже на вечернем отделении, встречался с девушками, ездил на мотоцикле, писал стихи, занимался бодибилдингом и айкидо ) Жил с родителями. Ждал выплаты денег от МВД России за 9 месяцев армейской служебной командировки, порядка 10 тысяч рублей. До августовского кризиса на эти деньги я мог купить хорошую комнату в Тольятти, но получил выплату только осенью 1998-го, и на них уже нельзя было купить даже дешевый гаражный бокс. Из главных музыкальных событий помню выход дебютника System of a Down. Из фильмов - конечно же Брат.

«Взял кредит на $2000, а после дефолта закрыл его всего $500»

Помню. За месяц до начала взял в сбербанке кредит, но так как не было рублей выдали в долларах, 2 тысячи. Доллары не меняли. Дефолт встретил на берегу чёрного моря. Ездил на своей машине, за два дня до этого заправил полный бак и все канистры, получилась литров 150. На обратном пути половина заправок закрыто или в одни руки 10 или 20 литров. Да и постоять в очереди надо было, местные устраивали карусель, становятся в очередь по несколько раз. Приехал домой, поменял 500 Бакинских и отдал весь кредит. На оставшиеся пришлось жить около года, так как я тогда служил, а с осени начались задержки зарплаты, к зиме вообще перестали платить. Стали выдавать паек.

«Купили вязальную машину за 3000 рублей — и она кормила семью несколько лет»

Я в 1998-м в школу пошёл. Поэтому многие явления мимо меня прошли. Но вот в экономическом смысле я чётко помню, как в августе мама услышала по радио про дефолт, когда мы гуляли. Она перед этим обналичила все деньги - 4000 рублей, а 17 августа договорилась купить вязальную машину за 3000, и спустя неделю её привезли. Эта-то машина нас кормила потом несколько лет. А жили мы в доме с огородом, так что натурхозяйство помогало не зависеть от нескольких категорий съестного... Но к 2000 году все деньги кончились, и мама пошла к "челнокам" на рынок работать... А детское пособие не платили три года, и мама потом отсудила всю недостачу - на 4 тысячи с хвостиком вышло.

«На видеозаписи я передвигаю календарь на 16 августа. А завтра случится дефолт»

да, помню, очень хорошо - день накануне, даже, заснят у меня на видекамере. Дело в том, что в субботу 15-го августа отмечали ДР моей девушки и утром, пока она спала, я поехал в ГУМ за подарком, ей там приглянулась замшевая куртка. У меня не хватило буквально 20 долл., я пошёл снять с карты альфа в банкомат сбера (альфы в ГУМе не было) и мне выдало ошибку, был ещё какой-то банкомат - тоже не вышло, спас знакомый, случайно увиденный в толпе. Отгуляли ДР хорошо и на записи есть момент, когда утром на календаре я передвигаю красный квадрат на число 16 и теперь говорю детям, когда смотрим запись, "а завтра случился дефолт". Кстати, девушка стала моей женой и их мамой. Доход получал в валюте, копил в ней же, деньги в банках не хранил. Накопленные доходы помогли потом, в 2001, купить первую свою квартиру в центре Москвы, подешевевшую в долларах в 2 раза. Ещё мне в дни дефолта повезло продать свою старенькую девятку аж за 6 тыс. долларов. Я не мог её продать полгода до этого за 3 тыс. долл., потом пошёл ажиотаж и у меня её купили в рублях по курсу 20 на тот момент, и пока собирался откупить доллары курс в моменте упал до 10 р.

«Трейдеры ставили на дату дефолта — родственники всё равно не верили»

В 97-98 гг я работал на фондовом рынке и среди профессионалов вероятность дефолта с конца зимы 98 года оценивалась примерно как 100%. был даже создан чат, где принимались ставки на дату - кто ближе назовет, получает банк. при ставках ГКО выше 200% не было других вариантов. на чикагской бирже работала секция по рублю, где он торговался за рамками установленного ЦБ валютного коридора на 10-20%. я говорил всем родственникам и знакомым покупать валюту и держать ее под подушкой, почти никто меня не послушал и все потеряли деньги. все крупнейшие банки упали и депозиты частично или полностью пропали. после дефолта было тяжко и бесперспективно, помню, жаль не сохранил, редкие вакансии с пометкой "бывшим трейдерам не обращаться". но было весело и страна была полна надежд. во всяком случаи в столицах люди почувствовали вкус перемен, рынка и интересных дел и бизнеса, каждый квартал создавались целые отрасли: пресса и глянец, фондовый рынок и банковская система, кинотеатры, сетевая розница, рекрутинг, туризм, дилерские центры, P&G, Mars и все то что нас еще недавно окружало создавалось нами и буквально на глазах. не лихие, а ... ну не знаю, слово каждый может выбрать сам, но не лихие 90-е

«Купил Audi для перепродажи — после дефолта мечтал избавиться от неё»

Очень трудно я пережил дефолт. Я потерял почти все свои сбережения. И еще умудрился купить дорогую Ауди для последующей перепродажи. Поехал на ней на отдых в августе. А когда вернулся, то продать ее не смог ни за какие деньги. Стал сам на ней ездить. Но не долго получилось. Машина дорогая, запчасти за валюту. Только передние колодки 100 долларов, что тогда было очень крупной суммой. А надо было еще много чего. С трудом в феврале 99 обменял ее на новую ВАЗ 2109 и радовался этому как ребенок.
Окончательно пришел "в себя" только к 2003 году. А до той поры просто выживал, а не жил.

«Три торговые точки и минус $20 000: как дефолт ударил по моему бизнесу»

Август 1998 был еще более-менее.
Кризис стартанул то ли 17 то ли 19 августа и первые две недели ( до сентября) еще было более-менее сносно.
Курс доллара поднялся в полтора , потом в два раза ( с 6 до 9 , потом до 12-13 рублей)
В сентябре курс поднялся еще - до 20-24 рублей за доллар.
Я тогда занимался торговлей , у меня было 3 торговые точки. Аренду платили в долларах.
Ушел ( и не я один ) в глубокий минус.
Где-то в начале сентября Лужков своим указом разрешил продавать товары за УЕ ( доллары) , кроме продуктов.
Это в какой-то мере стабилизировало ситуацию ( можно было продавать хотя бы не в убыток себе ). Хотя бы в ноль.
Торговцы массово отказывались от торговых точек .
Где-то в октябре 1998 года аренду снизили в долларах , сначала в 2 раза , потом еще , в целом в 3 раза.
К началу 1999 года ситуация стабилизировалась ( работать стало можно без убытка )
В целом свои потери в кризис 1998 года я оцениваю где-то в 20 тыс. долларов.

Дисклеймер: В статье использованы личные воспоминания пользователей форумов и комментариев о событиях 1998 года. Некоторые тексты сокращены и слегка отредактированы для удобства чтения без изменения их смысла. Указанные авторами суммы, цены, курсы, обстоятельства и оценки переданы как часть их личных воспоминаний и отдельно мной не проверялись.

Все истории и оригинальные комментарии можно прочитать по ссылкам ниже:
1.https://t-j.ru/crisis-1998/?
2.https://pikabu.ru/story/defolt_1998_goda_kak_yeto_byilo_7339519?
3.https://forumrieltorov.ru/viewtopic.php?t=1112&start=50

Больше интересных статей, архивных документов и редких финансовых находок из прошлого можете найти на моём канале - https://t.me/+MZ6Vw_5JS-1hMmQy
А каким вам запомнился дефолт 1998 года? Если пережили те события — поделитесь своей историей в комментариях.

Показать полностью 13
2

Наследство как инвестиционный портфель: что оставили после себя Чехов, Толстой, Морозов и Третьяков

Завещание — это не только юридический документ.

Это последний финансовый отчёт человека перед семьёй и историей.

В нескольких страницах можно увидеть, что человек считал главным: дом, землю, деньги, дело всей жизни или созданное им имя.

Недавно я прочитал у Якова Миркина (https://t.me/ymirkin) статью о наследствах и завещаниях известных людей прошлого. Оказалось, что документы, которым больше ста лет, рассказывают не меньше, чем биографии.

В них есть всё:

  • семейные конфликты;

  • огромные состояния;

  • продуманные схемы передачи капитала;

  • ошибки;

  • благотворительность;

  • попытки оставить после себя что-то большее, чем просто деньги.

Я решил продолжить эту тему и собрать несколько историй известных людей России. Но посмотреть на них немного иначе. Не только как на писателей, художников или предпринимателей, а как на людей, которые создавали капитал и думали о его будущем.

Что они оставляли после себя?

Недвижимость и землю.

Акции и доли предприятий.

Авторские права.

Коллекции искусства.

Иногда — состояние.

А иногда — только имя, которое оказалось дороже любого имущества.

Недвижимость и земля: главный актив XIX века

Антон Чехов: две дачи, литературные доходы и последние просьбы семье

Когда речь заходит о наследстве Антона Павловича Чехова, многие вспоминают его знаменитую Белую дачу в Ялте. Однако завещание писателя показывает, что он оставил после себя не только недвижимость, но и вполне продуманную структуру активов: дома, денежные средства, будущие доходы от литературных произведений и даже благотворительные обязательства.

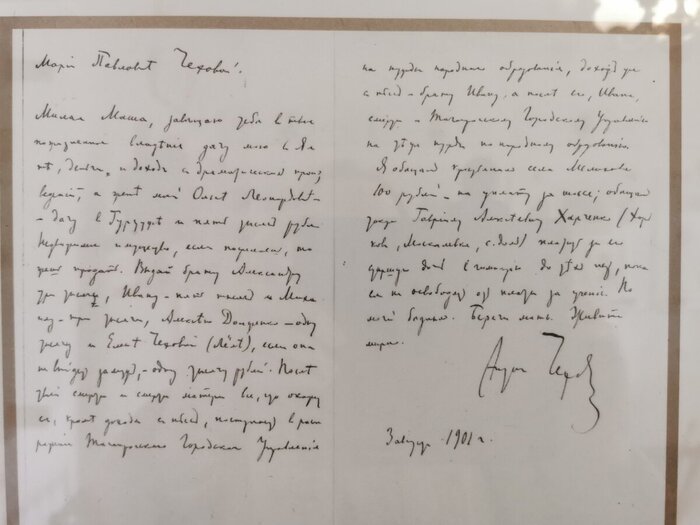
Свой последний вариант завещания Чехов составил 3 августа 1901 года, спустя несколько месяцев после венчания с актрисой Ольгой Леонардовной Книппер. Документ получился небольшим — всего несколько страниц, но каждая его строка показывает, насколько тщательно писатель продумал судьбу своего имущества и близких.

Завещание А. П. Чехова

Завещание А. П. Чехова

Первое, что обращает на себя внимание, — распределение недвижимости.

Белую дачу в Ялте Чехов завещал своей сестре Марии Павловне:

«Милая Маша, завещаю тебе в пожизненное владение дачу мою в Ялте, деньги и доход с драматических произведений...»

Дача А.П. Чехова на Ялте

Дача А.П. Чехова на Ялте

На первый взгляд такое решение может показаться неожиданным. К моменту составления завещания Чехов был женат, однако именно Мария Павловна многие годы вела хозяйство, сопровождала брата во время болезни и фактически стала хранительницей ялтинского дома. После смерти писателя она прожила здесь еще несколько десятилетий, сохранив Белую дачу практически в том виде, какой она была при жизни Чехова. Именно благодаря ей сегодня здесь находится один из самых известных литературных музеев России.

Второй объект недвижимости — небольшую дачу в Гурзуфе — Чехов завещал своей супруге Ольге Леонардовне Книппер. Этот дом был куплен в 1900 году как место для отдыха и уединения. Впоследствии Книппер сохранила его в собственности, а сегодня в нем также располагается музей.

дача в Гурзуфе

дача в Гурзуфе

После распоряжения недвижимостью Чехов переходит к другому важному активу — будущим доходам от своих произведений. В той же строке завещания он пишет:

«… деньги и доход с драматических произведений...»

Эта короткая формулировка особенно интересна современному читателю. Уже в начале XX века пьесы Чехова регулярно ставились в театрах и приносили стабильный доход. По сути, писатель передавал сестре право получать будущие денежные поступления от своих драматических произведений. Если использовать современную терминологию, это один из ранних примеров наследования интеллектуального капитала, способного приносить регулярный денежный поток в виде авторских выплат.

Отдельно Чехов распорядился и денежными средствами. Брату Александру он завещалтри тысячи рублей, Ивану — пять тысяч, Михаилу — три тысячи.Для понимания масштаба: в начале XX века квалифицированный инженер, врач или профессор мог получать около двух-трех тысяч рублей в год. Следовательно, речь шла о весьма значительных суммах, способных обеспечить человеку несколько лет безбедной жизни.

Но, пожалуй, самая трогательная часть завещания касается не денег и не домов. Чехов просил наследников выполнить данные им при жизни обещания. В частности, он распорядился выделить сто рублей крестьянам села Мелихово на строительство шоссе и продолжить оплачивать обучение дочери одного из знакомых, пока ее не освободят от платы за гимназию.

Завершается документ словами, которые больше напоминают не юридический акт, а личное письмо семье:

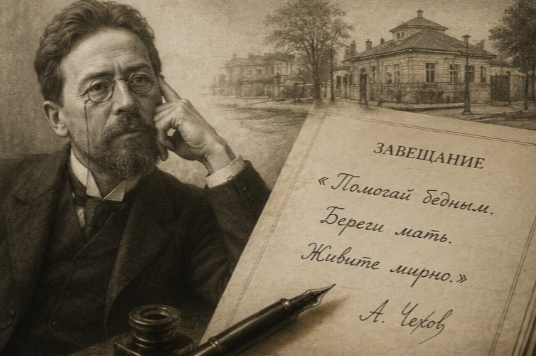
«Помогай бедным. Береги мать. Живите мирно.»

Эти несколько строк, вероятно, лучше всего передают отношение Чехова к самому понятию наследства. Для него оно заключалось не только в передаче домов, денег или будущих литературных доходов. Последним распоряжением писателя стали простые человеческие ценности — забота о близких, ответственность за данные обещания и мир в семье.

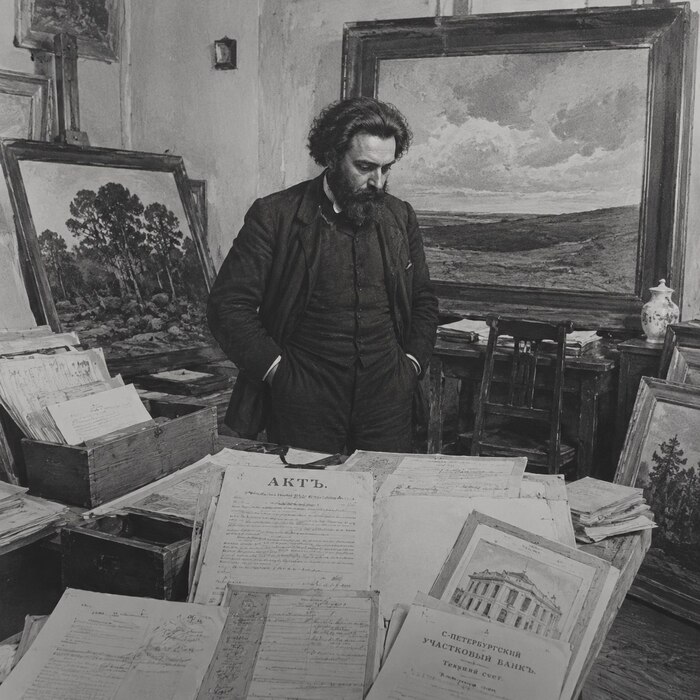
Архип Куинджи: как художник превратил картины в капитал

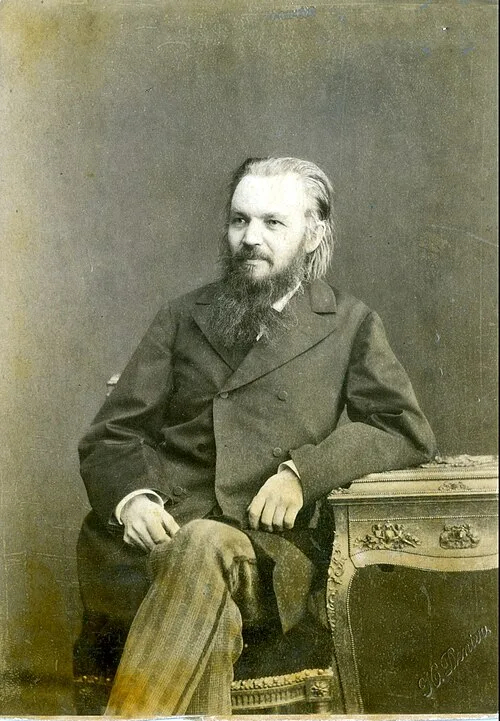
Архип Иванович Куинджи вошел в историю как один из самых известных русских пейзажистов. Однако современники знали его не только как художника, но и как человека, который очень разумно распоряжался заработанными деньгами. В отличие от многих коллег, живших от продажи картины до продажи картины, Куинджи последовательно превращал творческие доходы в реальные активы — недвижимость и землю.

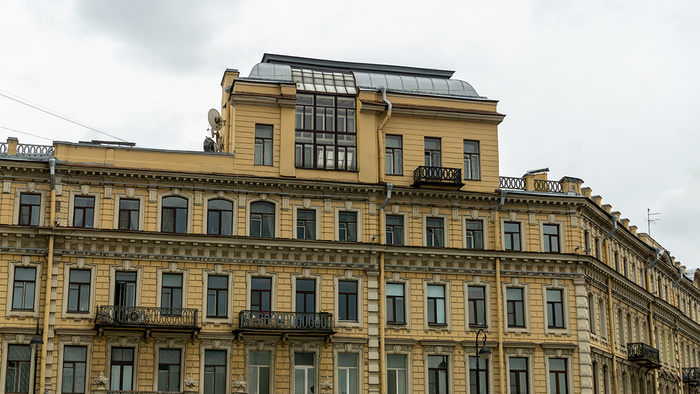
Дом по адресу Биржевой пер., д. 1/10. Возвышение с панорамным окном — мастерская Куинджи 

Дом по адресу Биржевой пер., д. 1/10. Возвышение с панорамным окном — мастерская Куинджи 

К началу XX века его состояние оценивалось примерно в полмиллиона рублей — огромную по тем временам сумму. Для сравнения: хороший доходный дом в Петербурге можно было приобрести за несколько десятков тысяч рублей, а годовое жалование министра составляло около 20 тысяч рублей.

Основу его капитала составляли четыре вида активов.

Во-первых, доходный дом в Санкт-Петербурге, который приносил регулярный арендный доход.

Во-вторых, земельные участки на южном берегу Крыма. Эти земли Куинджи приобрел задолго до того, как крымское побережье стало популярным местом отдыха состоятельных россиян. По мере развития региона стоимость участков значительно выросла. Фактически художник сделал то, что сегодня назвали бы долгосрочной инвестицией в перспективную недвижимость.

Третьим крупным активом оставались его картины и этюды. Многие работы находились в собственности художника и представляли значительную ценность уже при его жизни.

Наконец, Куинджи обладал крупным денежным капиталом, часть которого хранилась в банках и была вложена в процентные бумаги. Доходы от этих активов позволяли ему практически не зависеть от продажи новых картин.

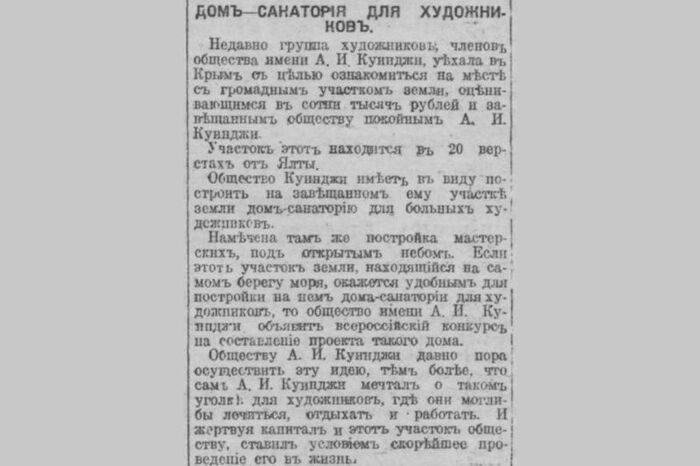
Свое последнее завещание Куинджи подписал в 1904 году, а после его смерти в 1910 году оно вступило в силу. В отличие от многих известных современников, художник решил передать большую часть своего состояния не родственникам, а созданному им Обществу имени А. И. Куинджи.

В состав наследства вошли:

  • доходный дом в Санкт-Петербурге;

  • земельные владения в Крыму;

  • художественные произведения;

  • денежный капитал;

  • права на издание и воспроизведение произведений.

Единственным человеком, которому Куинджи обеспечил пожизненное содержание, стала его супруга Вера Леонтьевна. Согласно завещанию, Общество должно было ежегодно выплачивать ей 2 500 рублей — весьма значительную сумму, обеспечивавшую комфортную жизнь по меркам начала XX века.

Основной же капитал должен был работать на развитие русского искусства. Доходы от недвижимости и инвестиций предполагалось направлять на поддержку молодых художников, выплату премий, организацию выставок и приобретение произведений искусства.

К сожалению, реализовать этот замысел удалось лишь частично. После революции 1917 года доходный дом был национализирован, крымские земли перешли государству, а денежные капиталы практически обесценились. Тем не менее Общество имени Куинджи продолжало существовать еще несколько лет, помогая художникам и сохраняя память о своем основателе.

История Куинджи интересна не только как пример необычного завещания. Она показывает, что уже более ста лет назад успешные люди понимали важность диверсификации капитала. Художник не держал все состояние в одной форме. Заработав на своем таланте, он последовательно переводил доходы в недвижимость, землю и финансовые активы, создав капитал, который должен был работать даже после его смерти.

Акции, паи и семейные империи

Алексей Суворин: как издатель «Нового времени» передал наследникам медиаимперию

Сегодня мы привыкли к тому, что крупный бизнес существует в форме акционерных обществ, холдингов и долей в компаниях. Однако уже в Российской империи предприниматели сталкивались с тем же вопросом: как передать созданный капитал следующим поколениям?

Одним из самых ярких примеров стал Алексей Сергеевич Суворин — писатель, журналист, издатель и владелец одной из крупнейших российских газет конца XIX — начала XX века.

К моменту смерти в 1912 году Суворин был не просто известным литератором. Он был владельцем настоящего медиабизнеса — издательского товарищества «А. С. Суворин — Новое время», выпускавшего газету «Новое время», журнал «Исторический вестник» и другие издания.

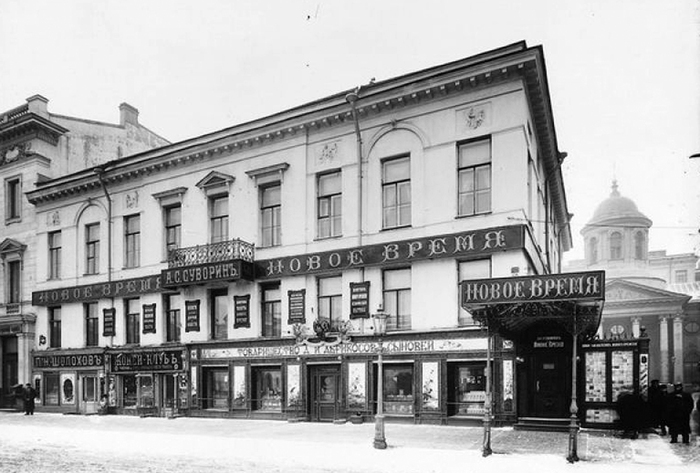
Магазин Суворина на Невском 

Магазин Суворина на Невском 

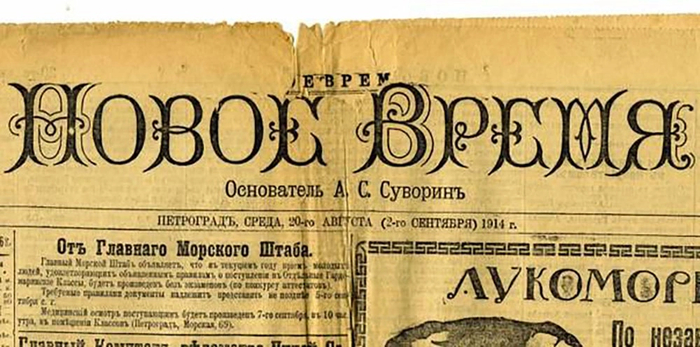
Газета «Новое время»

Газета «Новое время»

Фактически Суворин создал предприятие, которое по своей структуре напоминало современный семейный бизнес.

Из чего состоял капитал Суворина

В отличие от многих писателей своего времени, основное состояние Суворина было связано не только с литературным трудом.

В его активы входили:

  • доли (паи) издательского товарищества;

  • газета «Новое время»;

  • журнал «Исторический вестник»;

  • типографские активы;

  • недвижимость в Санкт-Петербурге;

  • недвижимость в Сочи;

  • земельные владения;

  • банковские счета и денежные средства;

  • ценные бумаги.

Современники оценивали его состояние более чем в миллион рублей — это был капитал уровня крупнейших предпринимателей эпохи.

Для понимания масштаба: миллион рублей начала XX века — это состояние, которое позволяло человеку принадлежать к экономической элите Российской империи.

Главный вопрос наследства: кому достанется бизнес?

Самая интересная часть завещания Суворина начинается после простого перечисления имущества.

Ему предстояло решить задачу, с которой сегодня сталкиваются владельцы крупных компаний: как передать работающий бизнес следующему поколению, не разрушив его.

У Суворина была большая семья — вторая жена, дети от разных браков, внуки, брат, сёстры, племянники. Простое разделение имущества пополам было невозможно.

Поэтому завещание превратилось в настоящий корпоративный документ.

Главным активом были 520 паёв Товарищества А. С. Суворин «Новое время».

В первой статье завещания он специально перечисляет своё имущество:

«Мне принадлежат имущества: пятьсот двадцать паёв Товарищества А. С. С. «НВ», дом в Петербурге… дом в Сочи… имение… журнал «Исторический вестник»… двести паёв театра Литературно-художественного общества».

Далее начинается детальное распределение этих паёв.

Крупнейший пакет — 110 паёв — получил сын Михаил.

86 паёв были переданы внукам Никите и Наталии.

Сын Борис получил 70 паёв, но не сразу. В завещании было специально предусмотрено ограничение:

«… получает свои паи в полное своё распоряжение по истечении пяти лет со дня утверждения этого завещания, а до того времени пользуется дивидендом с них и правом голоса...»

Фактически это аналог современной отсрочки передачи акций: наследник уже получает дивиденды и участвует в управлении компанией, но не может сразу продать свою долю.

Дочь Анастасия получила 54 пая в пожизненное владение с правом голоса. После её смерти эти паи должны были перейти детям. До их совершеннолетия именно она получала доходы по принадлежащим им паям и обязана была содержать детей.

Жене Анне Ивановне Суворин завещал 84 пая, также в пожизненное владение, одновременно назначив её одной из опекунов несовершеннолетних наследников.

Кроме того, 86 паёв были переданы двум внукам — Дмитрию и Андрею Коломниным.

Таким образом, издатель не просто разделил имущество между родственниками. Он сохранил компанию внутри семьи, распределив корпоративные права между несколькими поколениями наследников и заранее прописав порядок владения, получения дивидендов и перехода долей.

По сути, ещё в 1911 году Суворин использовал механизмы, которые сегодня применяются при передаче семейного бизнеса: распределение пакетов акций, ограничения на распоряжение ими, защита интересов несовершеннолетних наследников и сохранение контроля над компанией внутри семьи. Именно поэтому его завещание можно назвать одним из самых продуманных примеров наследственного планирования в дореволюционной России.

Что произошло с наследством дальше

История показала главный риск семейного бизнеса: внешние события могут уничтожить даже самый продуманный план наследования.

Завещание Суворина вступило в силу в 1912 году.

Но уже через пять лет началась революция 1917 года.

Газета «Новое время» была закрыта практически сразу после прихода большевиков к власти. Издательский бизнес прекратил существование, недвижимость была национализирована, финансовые активы обесценились.

Семья Суворина фактически потеряла созданный капитал и была вынуждена эмигрировать.

Савва Морозов: наследник текстильной империи и капитал, который измерялся паями фабрик

В конце XIX века Россия переживала промышленный подъем. Появлялись крупные частные предприятия, которые уже нельзя было назвать просто «лавкой» или «фабрикой хозяина». Это были настоящие корпорации с капиталом, долями участников, управленческой структурой и наследниками.

Одним из самых известных примеров стала династия Морозовых.

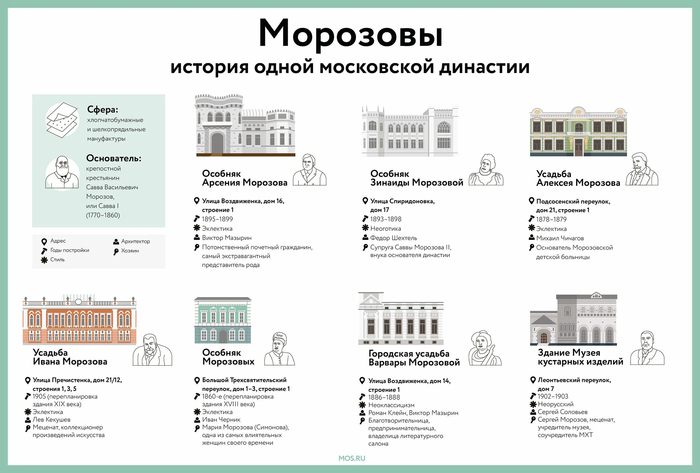
Династия Морозовых

Династия Морозовых

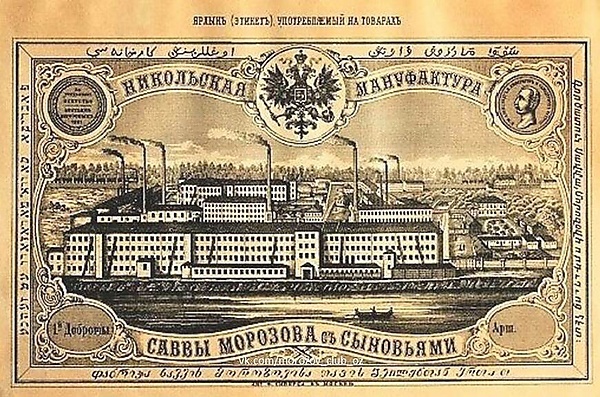
Савва Тимофеевич Морозов происходил из семьи, которая за несколько поколений создала одну из крупнейших текстильных империй России. Основой капитала стала Никольская мануфактура — огромное производство в Орехово-Зуевском районе, которое выпускало хлопчатобумажную продукцию и входило в число крупнейших предприятий страны.

Никольская мануфактура

Никольская мануфактура

Для современного инвестора история Морозовых интересна тем, что их состояние было построено не только на недвижимости или деньгах в банке. Главным активом были паи предприятия — доли участия в бизнесе.

То есть наследник получал не просто мешок денег, а часть работающей компании.

Наследство в виде доли бизнеса

Главным активом семьи было Товарищество Никольской мануфактуры «Саввы Морозова сын и Ко».

По сути, это был аналог современного акционерного общества:

  • существовал основной капитал;

  • были паи владельцев;

  • была система управления;

  • прибыль распределялась между участниками.

При создании товарищества в 1873 году основной капитал составлял 5 млн рублей, который был разделен на 5000 паёв по 1000 рублей каждый. Эти паи в основном оставались внутри семьи.

В начале 1880-х годов крупнейшими владельцами были родители Саввы Тимофеевича:

  • его отец Тимофей Саввич Морозов владел 3462 паями;

  • мать Мария Фёдоровна — 1095 паями.

То есть семье принадлежало около 91% капитала предприятия.

Если перевести это на современный язык:

семья Морозовых контролировала почти весь пакет акций собственной компании.

Что получил Савва Морозов и во что превратил капитал

После смерти отца Тимофея Саввича в 1889 году Савва Тимофеевич стал одним из главных наследников и продолжателей семейного бизнеса.

Но он не был просто пассивным владельцем доли.

Он модернизировал производство, развивал фабрики, вкладывал деньги в техническое переоснащение и постепенно превратил Никольскую мануфактуру в одно из самых современных текстильных предприятий России.

К капиталу Морозова относились:

  • паи Никольской мануфактуры;

  • фабричные корпуса;

  • оборудование;

  • земельные участки при предприятиях;

  • недвижимость;

  • денежные средства;

  • ценные бумаги.

Именно структура активов делает историю Морозова интересной для инвестора: основное богатство было связано не с наличными, а с долей в работающем бизнесе.

После смерти Саввы Тимофеевича в 1905 году возник вопрос раздела его имущества.

Его наследниками стали жена Зинаида Григорьевна и дети. Значительная часть состояния была связана с семейным капиталом и недвижимостью.

Лев Толстой: наследство, от которого отказалась семья

В истории русского наследства Лев Николаевич Толстой занимает особое место. У большинства состоятельных людей XIX века главный вопрос был понятен: кому оставить дома, землю, деньги, предприятия и другие материальные активы. У Толстого ситуация была другой.

Его главным богатством были не только недвижимость и земельные владения, а актив, который сегодня мы бы назвали интеллектуальной собственностью — права на произведения.

К началу XX века Толстой обладал капиталом нескольких типов.

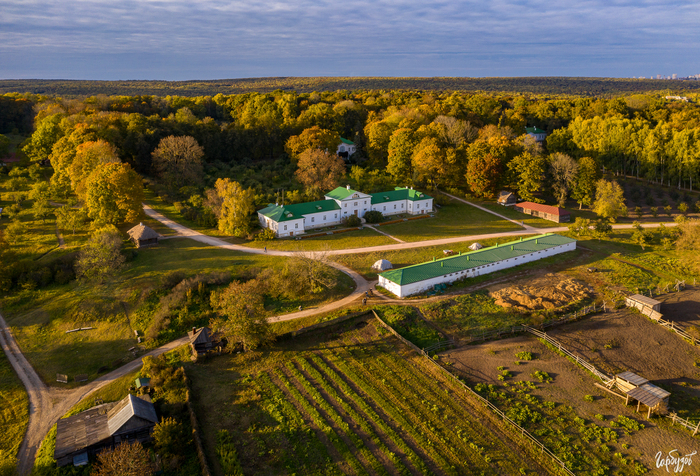
Была недвижимость — родовое имение Ясная Поляна в Тульской губернии. Это было не просто место жизни писателя, а полноценное дворянское хозяйство: около 800 гектаров земли, леса, пашни, усадебный дом, хозяйственные постройки.

 родовое имение Ясная Поляна

родовое имение Ясная Поляна

Были денежные средства, которые семья получала от литературной деятельности и других источников.

Но самым ценным активом были книги.

«Война и мир», «Анна Каренина», «Воскресение», рассказы и публицистика приносили Толстому постоянный доход от изданий в России и за рубежом.

К началу XX века Толстой был одним из самых издаваемых русских авторов. Его произведения выходили огромными для того времени тиражами, переводились на иностранные языки и продавались не только в России, но и в Европе.

Размер этих доходов был значительным даже по меркам богатых людей Российской империи.

За публикацию своих произведений Толстой получал одни из самых крупных литературных гонораров своего времени. Например, за роман «Анна Каренина» издатель Михаил Катков заплатил ему около 10 000 рублей.

Чтобы понять масштаб этой суммы: в конце XIX века годовой доход квалифицированного рабочего составлял примерно 300–500 рублей, учителя — около 500–1000 рублей, чиновника среднего уровня — около 1000–2000 рублей.

То есть один гонорар Толстого за роман мог соответствовать десяткам лет обычного трудового дохода.

Ещё более впечатляющей была история с романом «Воскресение». За публикацию произведения в журнале «Нива» в 1899 году Толстой получил около 50 000 рублей — один из крупнейших литературных гонораров дореволюционной России.

Если использовать приблизительный пересчёт через покупательную способность рубля того времени, то:

  • 10 000 рублей конца XIX века — это ориентировочно 7–10 млн современных рублей;

  • 50 000 рублей — примерно 35–50 млн современных рублей.

Но главное было не в отдельных выплатах.

Книги Толстого продолжали приносить деньги после выхода первого издания. Каждое новое переиздание, перевод или постановка создавали новый поток доходов.

Сегодня такой актив назвали бы портфелем интеллектуальной собственности с долгосрочной доходностью.

Толстой фактически создал финансовый актив, который мог обеспечивать несколько поколений семьи.

Шесть завещаний и спор о самом ценном активе

За последние годы жизни Толстой неоднократно менял свои распоряжения. Всего известно шесть основных вариантов его завещаний.

Но главный вопрос был не в том, кому достанется мебель, дом или земля.

Главный вопрос звучал иначе:

кому должны принадлежать произведения Льва Толстого после его смерти?

Для семьи это был не только моральный, но и финансовый вопрос. Авторские права означали:

  • доходы от новых изданий;

  • выплаты от переводов;

  • театральные постановки;

  • публикацию собраний сочинений.

По сути, речь шла не о наследовании одного имущества, а о передаче будущего денежного потока.

Его жена Софья Андреевна прекрасно понимала экономическую сторону вопроса. Более сорока лет она занималась литературными делами мужа: переписывала рукописи, работала с издателями, готовила произведения к публикации.

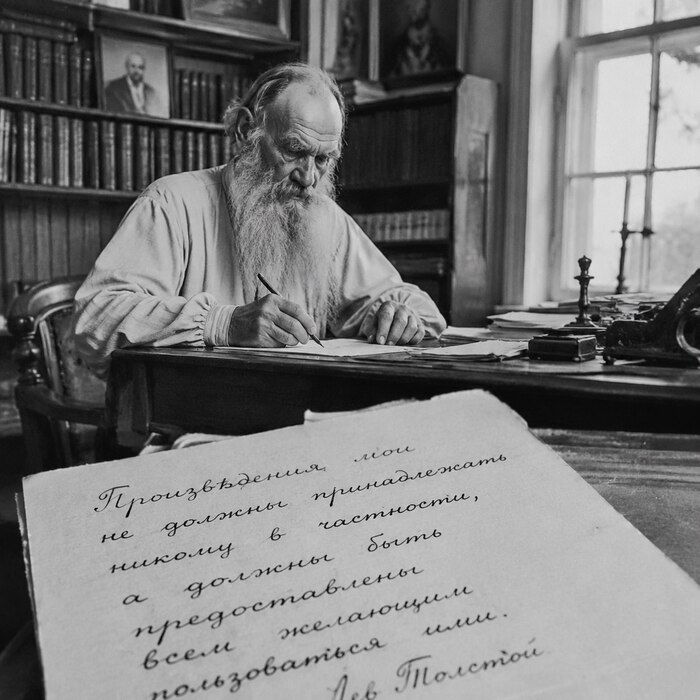
Для неё книги Толстого были не только великим культурным наследием, но и активом, который мог обеспечить будущее большой семьи. Однако сам Толстой постепенно пришёл к другому взгляду. Он считал неправильным превращать творчество в частную собственность. В объяснительной записке к завещанию 1910 года он писал:

«Произведения мои не должны принадлежать никому в частности, а должны быть предоставлены всем желающим пользоваться ими».

Для Толстого литература была не товаром, а общественным достоянием. Он считал несправедливым, что после его смерти отдельные люди смогут получать прибыль от произведений, которые, по его мнению, должны принадлежать всем. В последнем завещании, составленном в 1910 году незадолго до смерти, Толстой формально передал свои литературные произведения дочери Александре Львовне Толстой. В документе было записано:

«Все мои литературные произведения, когда-либо написанные мною и какие будут написаны мною до моей смерти, завещаю в полную собственность дочери моей Александре Львовне Толстой».

Но юридическая форма была только частью замысла. Александра должна была не превратить произведения в обычный наследственный актив, а выполнить волю отца. То есть Толстой сделал необычный шаг: передал права конкретному человеку не ради сохранения семейной монополии, а ради отказа от неё.

Миллионы, которые могли остаться семье

Важно понимать: Толстой не отказался от всего имущества. Он не был человеком, который умер без состояния. В отличие от некоторых идеалистов, которые полностью раздавали имущество, Толстой оставил семье материальную основу.

В наследстве были:

  • Ясная Поляна;

  • земля;

  • хозяйственные владения;

  • личное имущество;

  • денежные средства.

В одном из документов Толстой писал:

«Наследники мои: жена моя и дети мои разделили между собою по законам наследования всё, что я имел».

То есть семья получила материальное имущество. Но самый ценный актив — литературные права — писатель вывел из обычной системы наследования. Экономическая цена решения была огромной.

Если бы права остались у семьи, потомки Толстого могли бы десятилетиями получать доход от:

  • российских переизданий;

  • иностранных переводов;

  • театральных постановок;

  • будущих экранизаций.

По сути, это был не просто капитал, а актив, способный приносить доход без новых вложений.

Сегодня это можно сравнить с владельцем крупной медиакомпании или автора мировой франшизы, который добровольно отказывается от исключительных прав на свой продукт.

Александр Пушкин: наследство, которое стало капиталом только после смерти

Если Лев Толстой стал примером писателя, который сознательно отказался превращать своё литературное наследство в семейный капитал, то Александр Сергеевич Пушкин показывает другую историю.

Он создал произведения огромной ценности, но умер в момент, когда его литературный талант ещё не успел превратиться в устойчивое финансовое состояние.

Его наследникам достались не только рукописи, имя великого поэта и права на произведения, но и сложная финансовая ситуация: долги, обязательства и необходимость содержать большую семью.

История Пушкина показывает важный принцип наследования: интеллектуальная собственность может быть настоящим активом, но её стоимость зависит не только от таланта автора, а от того, насколько этот актив удалось превратить в устойчивый источник дохода.

Литературный капитал Пушкина: деньги от стихов, романов и изданий

К моменту смерти в 1837 году Пушкин уже был главным русским писателем своего времени. Но его финансовое положение сильно отличалось от положения Толстого в конце жизни. Толстой к 1910 году обладал международной известностью, огромными тиражами и устойчивым доходом от произведений. Пушкин умер значительно раньше — в 37 лет. Его литературный капитал только начинал формироваться.

Основными источниками доходов Пушкина были:

  • гонорары за публикации;

  • продажа книг;

  • государственное жалованье;

  • доходы от имений.

В 1830-е годы российский литературный рынок только развивался. Авторские права в современном понимании ещё не существовали: писатель обычно получал деньги за конкретное издание произведения, а не постоянный поток роялти от всех будущих публикаций.

Тем не менее отдельные произведения приносили Пушкину значительные суммы. Например, за публикацию «Евгения Онегина» Пушкин получил около 12 000 рублей. Для понимания масштаба этой суммы:

  • годовое жалованье чиновника среднего уровня составляло примерно 1000–1500 рублей;

  • хороший помещичий дом с землёй мог стоить несколько тысяч рублей;

  • капитал в 10–15 тысяч рублей уже считался серьёзным состоянием для дворянской семьи.

То есть одно произведение могло принести Пушкину сумму, сопоставимую с капиталом обеспеченного дворянина. Однако эти деньги не превратились в накопленное состояние. Пушкин жил как представитель высшего общества:

  • содержал семью;

  • участвовал в светской жизни;

  • покупал книги;

  • содержал дом;

  • выплачивал долги.

Он создавал произведения огромной ценности, но не успел создать вокруг них полноценную финансовую систему.

Долги, имущество и наследство семьи Пушкина

К моменту смерти финансовое положение Пушкина было сложным. После дуэли с Жоржем Дантесом в 1837 году осталась значительная задолженность. Общая сумма долгов поэта оценивалась примерно в 140 000 рублей. Для сравнения: это была сумма, которая могла соответствовать стоимости нескольких крупных дворянских имений. После смерти Пушкина его жена Наталья Николаевна осталась с четырьмя детьми и серьёзными финансовыми обязательствами. В наследство входили:

  • родовое имение Михайловское;

  • земли;

  • личное имущество;

  • рукописи;

  • произведения;

  • права на публикацию.

Но вместе с активами семья получила и проблему: необходимо было погасить долги и обеспечить будущее детей. Ситуация стала настолько сложной, что вмешалось государство. Император Николай I распорядился:

  • погасить долги Пушкина из казны;

  • назначить содержание его семье;

  • обеспечить образование детей;

  • помочь с публикацией полного собрания сочинений.

Фактически государство стало финансовым посредником, который помог сохранить наследство поэта.

Литературное наследство Пушкина: кому достались права и доходы

После смерти Пушкина его литературные произведения перешли к семье. Наследниками стали его вдова Наталья Николаевна и дети. Однако в 1837 году авторское право в России находилось на другом этапе развития, чем через 70 лет при Толстом. Литературное произведение ещё не воспринималось как полноценный финансовый актив с долгосрочным денежным потоком. Главным источником дохода были новые издания. По распоряжению Николая I было подготовлено первое посмертное собрание сочинений Пушкина. Средства от этого издания должны были использоваться в пользу семьи поэта. Таким образом, государство фактически помогло превратить литературное наследство Пушкина в источник содержания для его вдовы и детей. Но в отличие от Толстого, который сознательно управлял судьбой своих авторских прав, Пушкин оставил наследникам другой тип наследства. Не готовый инвестиционный портфель. А актив, который только начинал раскрывать свою стоимость.

Павел Третьяков: коллекция, которая стоила миллионы и стала капиталом России

Если для Пушкина и Толстого главным активом были слова и произведения, то Павел Михайлович Третьяков создал другой вид наследства — коллекцию искусства.

Сегодня картины великих художников воспринимаются как культурная ценность, но в XIX веке они уже были и финансовым активом.

Третьяков был не просто коллекционером. Он был человеком, который системно инвестировал деньги в искусство, формируя портфель произведений русской живописи. К моменту смерти в 1898 году он оставил после себя:

  • крупнейшую частную коллекцию русской живописи;

  • недвижимость в Москве;

  • значительный капитал;

  • благотворительные проекты.

Но самое интересное — его коллекция уже имела огромную рыночную стоимость.

Коллекция как инвестиционный портфель

Павел Третьяков происходил из купеческой семьи. Вместе с братом Сергеем он построил успешный бизнес в сфере торговли льняными изделиями и текстилем. Семья Третьяковых обладала значительным состоянием. Именно этот капитал Павел начал постепенно переводить в искусство. Первую картину он приобрёл в 1856 году — это были работы художников Николая Шильдера и Василия Худякова. С этого момента началась стратегия, которая сегодня напоминала бы долгосрочное инвестирование в перспективный рынок. Третьяков покупал работы ещё малоизвестных художников, когда цены на них были относительно низкими. Он приобретал картины:

  • Ивана Крамского;

  • Ильи Репина;

  • Василия Сурикова;

  • Исаака Левитана;

  • Виктора Васнецова;

  • Николая Ге.

Многие из этих художников позднее стали крупнейшими именами русской культуры. То есть Третьяков действовал как инвестор:

  • находил перспективных авторов;

  • покупал произведения на раннем этапе;

  • создавал коллекцию с долгосрочной стоимостью.


Сколько стоила коллекция Третьякова

К моменту передачи коллекции Москве в 1892 году в ней было около 2000 произведений искусства.

В состав входили:

  • около 1300 картин;

  • более 500 рисунков;

  • десятки скульптур;

  • иконы и другие произведения.

Точная рыночная стоимость коллекции в современных понятиях неизвестна, но сохранились данные о стоимости отдельных покупок.

Например:

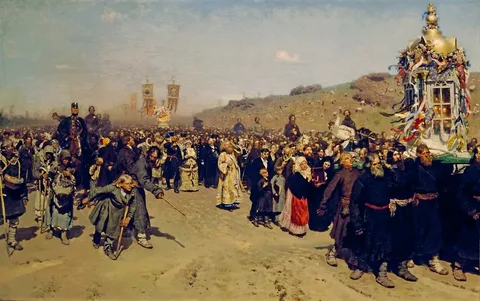
  • картину Ильи Репина «Крестный ход в Курской губернии» Третьяков приобрёл примерно за 10 000 рублей;

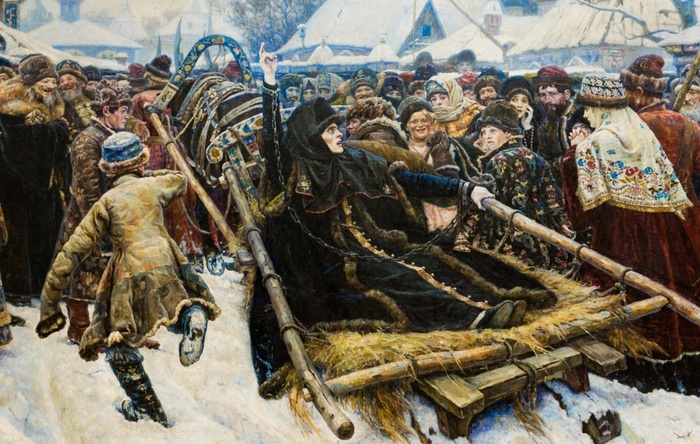
  • «Боярыню Морозову» Василия Сурикова — за 25 000 рублей;

  • «Ивана Грозного и сына его Ивана» Репина — за 16 000 рублей.

«Крестный ход в Курской губернии»

«Крестный ход в Курской губернии»

«Боярыня Морозова»

«Боярыня Морозова»

Для понимания масштаба:

25 000 рублей в конце XIX века — это сумма, сопоставимая со стоимостью крупного городского дома или небольшого имения. Третьяков вкладывал в картины капитал уровня недвижимости. Если переводить эти суммы приблизительно в современные деньги через покупательную способность, то:

  • 10 000 рублей того времени ≈ несколько миллионов современных рублей;

  • 25 000 рублей ≈ десятки миллионов рублей.

Но главное отличие искусства от земли или недвижимости было в другом. Хорошая картина могла расти в цене вместе с репутацией художника. Третьяков покупал не просто холст. Он покупал будущую историю искусства.

Наследство Третьякова: почему коллекция не досталась детям

В отличие от многих предпринимателей XIX века, Третьяков не разделил состояние между наследниками. Его главный актив был передан обществу. В 1892 году Павел Третьяков подарил Москве свою коллекцию и здание галереи.

Вместе с коллекцией он передал:

  • более 2000 произведений искусства;

  • здание галереи;

  • часть капитала на содержание музея.

Стоимость подарка оценивалась примерно в 1 500 000 рублей. Это была колоссальная сумма.

Для сравнения:

  • годовое жалованье высокопоставленного чиновника составляло несколько тысяч рублей;

  • стоимость хорошего дворянского имения составляла десятки тысяч рублей;

  • состояние в миллион рублей относило человека к крупнейшим капиталистам России.

То есть Третьяков фактически передал Москве актив стоимостью, сопоставимой с состоянием крупного промышленника. Однако Третьяков оставил семье не пустые руки. После смерти в 1898 году его наследники получили:

  • денежные средства;

  • недвижимость;

  • другие активы семьи.

Его брат Сергей Третьяков также оставил большую коллекцию искусства, которая позже вошла в состав музея. Но главный капитал Павла Третьякова — коллекция русской живописи — перестал быть семейным имуществом. Он сознательно превратил частный актив в общественный фонд.

Спасибо за внимание!
Если вам интересны такие истории на стыке истории, финансов и инвестиций — заходите в мой Telegram-канал
- https://t.me/+sCB2n4j9lkkzOThi . Там регулярно разбираю архивные документы, старые газеты, письма, завещания, истории российских предпринимателей, инвесторов и писателей. Часто в архивах находятся детали, которые редко попадают в современные книги и статьи.

Показать полностью 24
5

Захарий Жданов: король биржевых спекулянтов Российской империи

В истории русского капитализма есть фигуры солидные, почти хрестоматийные: министры финансов, хозяева банков, фабриканты, железнодорожные магнаты, люди, после которых оставались заводы, общества, капиталы, династии. А есть персонажи другого склада — нервные, хищные, гибкие, словно сама биржевая игра, с её постоянным колебанием между удачей и крахом. Они не столько строили, сколько разжигали; не столько создавали устойчивые системы, сколько пользовались слабостями уже существующих. Их стихией были не производственные отчёты и не бухгалтерские балансы, а слух, ажиотаж, человеческая жадность, неожиданная паника, чужая надежда разбогатеть быстро и без особого труда.

Захарий Жданов принадлежал именно к этой породе.

Современники называли его «королём биржевых спекулянтов», и в этом прозвище не было ни случайности, ни газетного преувеличения. В дореволюционном Петербурге его имя было известно слишком многим: банкирским конторам, биржевикам, игрокам, газетчикам, чиновникам, полиции и просто праздной публике, любившей наблюдать за эффектными финансовыми скандалами. Одни видели в нём талантливого делового человека, который умеет зарабатывать там, где другие проходят мимо. Другие — опасного авантюриста, паразитировавшего на слабостях толпы. Третьи — почти легендарную фигуру, символ нового русского рынка, на котором деньги всё чаще делались не в лавке и не в цеху, а в воздухе: на бумагах, на курсе, на слухах, на чужом страхе и чужой жадности.

Биография Жданова — это готовый роман. В ней есть почти всё, что делает историческую судьбу живой и цепляющей: бедное провинциальное происхождение, смена фамилии, слухи о тёмном прошлом, внезапное появление капитала, карточные клубы, ростовщичество, шумные спекуляции, громкая банкирская контора на Невском, игра в ленские акции, конфликты с властью, война, революция, подпольная «чёрная биржа», аресты, ссылка, Соловки и исчезновение в тумане истории.

Но интересен Жданов не только как ловкий и беспринципный делец. Он интересен ещё и как очень точный симптом своей эпохи. Через его судьбу особенно хорошо видно, как Россия начала XX века входила в мир массовой спекуляции. Мир, где всё больше людей хотели не просто работать и копить, а играть. И где обязательно должен был появиться человек, который предложит толпе удобный вход в эту игру.

Человек с тёмным прошлым

Родился будущий биржевой король в январе 1867 года в селе Сменцово Мышкинского уезда Ярославской губернии. Но родился он не Ждановым. Его настоящая фамилия была Голяшкин. Уже одно это придаёт его биографии особый оттенок. Потому что позднее Захарий Петрович предпочитал не слишком распространяться о своём раннем прошлом, а слухов вокруг него ходило столько, что они стали частью его общественного образа.

Современники не раз писали, что происхождение у него было «тёмное». Говорили, будто он сменил фамилию после неудач или даже ради того, чтобы скрыть неудобные страницы биографии. Точных оснований для самых жёстких обвинений найдено не было: официальные проверки не подтвердили ни уголовного прошлого, ни перемены имени по компрометирующим причинам. Но важно не только то, что было на самом деле. Важно то, как это воспринималось окружающими. В глазах столичного финансового мира Жданов с самого начала выглядел не как добропорядочный банкир, а как человек, вышедший из полутени и не до конца очищенный от этой тени.

Его образование было весьма скромным. Он окончил всего четыре класса сельской школы, позже учился на бухгалтерских курсах Побединского в Петербурге. Для человека, которому суждено было вращать миллионами и вести сложные финансовые игры, старт почти ничтожный. Но в его случае формальное образование и не было главным. Он учился не в университетской аудитории, а в самой жизни — в мире торговли, посредничества, поручений, чужих денег и коммерческой хватки.

Известно, что в двадцатилетнем возрасте Жданов уже оказывался далеко от родных мест: какое-то время он находился в Самарканде в качестве представителя московских фабрик, в том числе товарищества «А. И. Абрикосова сыновья», а также предприятий Мамонтова и других. Возможно, часть времени он провёл и в Москве. Эти ранние эпизоды не делают его крупным купцом, но многое объясняют. Ещё до петербургского взлёта он уже жил в мире коммерции. Он видел, как работают торговые связи, как ведутся расчёты, как строится посредничество. Он рано понял простую вещь: деньги любят не только трудолюбивых, но и проворных.

товарищество «А. И. Абрикосова сыновья»

товарищество «А. И. Абрикосова сыновья»

С переменой фамилии связана почти театральная история. Сам Жданов любил рассказывать, будто новую фамилию получил чуть ли не по высочайшему повелению. По одной из версий, во время открытия мощей Серафима Саровского он служил кучером и возил на тройке самого Николая II. То ли после этого, то ли по другой причине его фамилию якобы и заменили на более благозвучную. На допросах уже в советское время он объяснял дело проще: старая фамилия ему не нравилась, и он стал носить фамилию дяди. Вместе с новой фамилией он начал пользоваться и званием потомственного почётного гражданина, принадлежавшим тому же дяде.

Во всём этом чувствуется характер Жданова. Он не просто зарабатывал деньги — он лепил из себя новую личность. Ему было мало вырваться из провинциальной биографии; он хотел полностью переделать собственный образ. От бедного Голяшкина к столичному Жданову — это был не просто путь наверх, а сознательно сконструированная легенда.

К той же легенде относится и история о золотом портсигаре с бриллиантовым орлом, который он якобы получил от императора за пожертвование в 10 тысяч рублей Женскому тюремному комитету. Жена Жданова уверяла, что вместе с подарком было и благодарственное письмо, подписанное императрицей Марией Фёдоровной. Сейчас трудно отделить факты от саморекламы, но психологически всё это очень характерно. Жданов стремился не только к богатству, но и к социальному подтверждению своего успеха. Он хотел быть человеком, которого знают, замечают, принимают, человеком, которому сверху дарят знаки признания. В этом была и человеческая слабость, и амбиция выскочки, который всю жизнь чувствует: деньги у него есть, а вот настоящего признания ему всё время не хватает.

Деньги приходят с чёрного хода

Настоящая петербургская карьера Жданова начинается в 1903–1904 годах. И начинается она почти детективно — сразу после внезапной смерти его тестя, отца жены Александры Яковлевны.

Тесть был человеком состоятельным. Он владел домом на Фонтанке, на углу Измайловского проспекта, и имел большое состояние. При этом жил чрезвычайно скупо, за что знакомые прозвали его «Плюшкиным». По воспоминаниям современников, богатство этого старика давно не давало покоя зятю. Когда тот внезапно умер, по Петербургу пошли самые разные пересуды — вплоть до намёков, что смерть была Жданову слишком выгодна, чтобы не вызывать подозрений. Доказанных обвинений не существовало. Но после смерти тестя у Жданова, прежде не имевшего заметного капитала, вдруг появились деньги. И именно с этого момента начинается его настоящий взлёт.

Это очень важная деталь. В биографии многих крупных дельцов есть момент, когда природная энергия наконец получает ресурс. У Жданова таким ресурсом стал появившийся капитал. До этого он был, вероятно, ловким и деятельным человеком. После этого — получил возможность развернуться по-настоящему.

Свою первую серьёзную деятельность в Петербурге он развил в знаменитом«Кафе де Пари» внизу Пассажа. Здесь у него был свой абонированный столик — почти постоянная операционная точка. Владелец кафе Иван Цырин не просто терпел эту активность, а, судя по всему, относился к ней вполне благосклонно. Вокруг столика Жданова постепенно возник целый узел полулегальной коммерческой жизни.

«Кафе де Пари»

«Кафе де Пари»

К нему стекались ценности, процентные бумаги, выигрышные билеты займов. Одни приносили для продажи драгоценности, другие — векселя, третьи — бумаги, четвёртые искали человека, который может быстро оценить, купить, заложить, учесть, перепродать. На него работала сеть посредников и скупщиков. В сущности, Жданов очень рано понял одну важную вещь: самые лёгкие деньги делаются там, где другим срочно нужны наличные. Не там, где всё спокойно и чинно, а там, где у человека горит — долг, проигрыш, нехватка, страх, паника. Именно на этом нерве он и начал строить своё дело.

Следующим шагом стало погружение в мир игорного бизнеса. И здесь Жданов нашёл, пожалуй, идеальную для себя среду. Карточная игра, ночной азарт, люди, готовые за несколько часов проиграть большие суммы, а потом срочно искать, чем закрыть дыру, — всё это создавало почти неиссякаемый поток клиентов для ростовщика и посредника.

В 1905 году Жданов уже владел карточным клубом на Троицкой улице, а затем перевёл его в дом Елисеевых на Невском проспекте, где заведение действовало под вывеской «Петровского яхт-клуба». Название было респектабельное, почти спортивное, но по сути это был игорный дом, куда приходили играть, проигрывать и попадать в зависимость от хозяина.

Магазин братьев Елисеевых в 1906 году

Магазин братьев Елисеевых в 1906 году

Схема была отлажена. Клуб открывался днём, а сам Жданов уже с утра сидел в «Кафе де Пари». Туда проигравшиеся приносили часы, кольца, броши, серьги, портсигары и прочие ценности — всё, что можно было срочно заложить, чтобы покрыть ночной проигрыш или продолжить игру. Формально Жданов будто бы помогал людям пережить финансовый сбой. Фактически он соединял игорный бизнес и ростовщичество в одну прибыльную систему. Он зарабатывал и на азарте, и на последствиях азарта.

Этот мир многому его научил. Биржевой игрок, каким он станет позже, уже угадывается здесь во всей полноте. Он научился смотреть на толпу как на источник дохода. Он научился чувствовать её слабости. Он понял, что человеку зачастую важнее надежда на отыгрыш, чем здравый смысл. А главное — понял, что вокруг человеческой страсти можно строить целую инфраструктуру: место, привычку, кредит, услугу, удобный вход и удобное оправдание.

Есть и особенно выразительный эпизод из этого времени. Среди постоянных игроков был Люсьен Понсэ, метрдотель императорского дворца, страстный любитель скачек и карт. Получая крупные суммы на закупки для дворца, он мог сначала отправиться в клуб, проиграть всё за ночь, а затем закладывать у Жданова своё бриллиантовое кольцо, подаренное Николаем II, чтобы как-то вывернуться из положения. Это почти готовая сцена из романа: блестящий мир дворца, ночной клуб, карточный стол, драгоценность императорского подарка, заложенная в обмен на срочные деньги. И в центре этой сцены — Жданов, человек, который умеет зарабатывать на чужой слабости, не моргнув глазом.

Люсьен Понсэ

Люсьен Понсэ

Банкир для толпы

В 1908 году Жданов передал игорное заведение и открыл банкирскую контору «Захарий Жданов и К°» в доме компании «Зингер» на Невском проспекте. На первый взгляд это был шаг к большей респектабельности. Из полутёмного мира карт и закладов он вышел в мир официальных финансов. Но только на первый взгляд.

На самом деле Жданов принёс в банкирское дело весь свой предыдущий опыт — азартную психологию, умение работать с массой, склонность к шумной саморекламе и вкус к операции на грани дозволенного. Именно этим его контора и отличалась от более традиционных банкирских учреждений.

Большинство контор того времени открывали онкольные счета при довольно ощутимом первоначальном взносе — от 200 до 5000 рублей. Жданов снизил планку до 100 рублей. Более того, у него бумаги можно было покупать вскладчину. То есть он открыл дорогу к биржевой игре людям, которые прежде были почти отрезаны от этого мира. Мелкие служащие, небогатые обыватели, люди, не имевшие больших средств, но желавшие «попробовать на бирже» — все они получали возможность войти в игру.

Это был очень сильный ход. Жданов понял то, что многие традиционные финансисты тогда ещё не понимали: рынок можно резко расширить, если сделать его доступным для мелкого клиента. По сути, он занимался тем, что сегодня назвали бы финансовой демократизацией — но в дореволюционной, жёсткой и опасной форме. Он не учил инвестировать, он вовлекал в спекуляцию. Он не обещал безопасность, он продавал шанс. И этот шанс покупали.

Не случайно его иронически называли «насадителем культуры коллективного онколя». В этой насмешке содержалась правда. Жданов действительно делал биржу массовой. Он снимал психологический барьер, снижал финансовый порог входа и, по сути, говорил клиенту: чтобы играть на рынке, не надо быть миллионером. Достаточно иметь немного денег и много надежды.

Но на одних финансовых условиях далеко не уедешь. Жданов прекрасно понимал силу рекламы. Он активно пользовался прессой, рассылал циркуляры, публиковал объявления, подогревал интерес к бирже и собственной конторе. Он не ждал, пока клиент сам созреет. Он формировал желание.

С этой целью в 1909 году появилась брошюра «Кратчайший и доступный каждому путь к богатству. Биржевые операции», выпущенная под псевдонимом. В ней рассказывалось, как автор сумел добиться успеха именно через контору Жданова. Это была фактически реклама, замаскированная под «полезное руководство». Потом Жданов вместе с одним из авторов этой брошюры приступил к изданию вечерней биржевой газеты «Биржевой день». Газета прожила недолго, но и тут важен сам жест. Жданов мыслил не как узкий финансовый техник, а как предприниматель внимания. Он понимал, что рынок — это ещё и спектакль, а деньги любят движение, разговор, обещание, ожидание.

брошюра «Кратчайший и доступный каждому путь к богатству. Биржевые операции»

брошюра «Кратчайший и доступный каждому путь к богатству. Биржевые операции»

Его контора быстро росла. Сначала одно помещение, потом второе, потом третье. В какой-то момент она заняла целый бельэтаж дома № 45 на углу Невского и Троицкой улицы. Это уже был не кабинет ловкого дельца, а целая машина по обслуживанию спекулятивной публики. В марте 1911 года у Жданова открылась так называемая «вторая вольная биржа». Он купил большой зал у музыкальной фирмы, соединил его с помещением конторы и создал пространство, куда стекалась вся внебиржевая жизнь.

Там были телефонные кабинки, телеграф, множество слуг, рассыльных и агентов. Посетители могли следить за обстановкой, быстро совершать сделки, общаться, договариваться, ловить слухи. Поздний режим работы давал преимущество: можно было учитывать европейские котировки того же дня. Вокруг Жданова собирались представители банкирских домов, посредники, профессиональные спекулянты. По сути, он превратил свою контору в параллельный центр рынка.

И тут особенно хорошо видно, чем он отличался от банкиров старого типа. Те держались за форму, дистанцию и уважительность. Жданов строил среду. Он создавал не просто услугу, а атмосферу, в которой человеку хотелось играть.

«Крёстный Леночки»

Если нужно назвать одну бумагу, которая сделала Жданова по-настоящему легендарным, то это, конечно, акции Ленского золотопромышленного товарищества.

Он был одним из первых, кто всерьёз обратил на них внимание и понял, какой спекулятивный потенциал в них скрыт. Жданов активно играл на их повышение, способствовал росту интереса к ним и буквально сделал их объектом массовой страсти. Курс этих бумаг поднялся с примерно 1000 рублей до 5000–6000 рублей. Для петербургской биржевой публики это была почти сказка о внезапном богатстве.

Неудивительно, что ленские акции в околобиржевой среде получили прозвище «Елена Захаровна», или просто «Леночка». А самого Жданова стали называть «крёстным Леночки». Это уже не просто деловая характеристика, а элемент биржевого фольклора. Значит, человек действительно стал фигурой эпохи.

Важно понимать, что Жданов действовал не как пассивный покупатель удачного актива. Он был режиссёром рыночного движения. По воспоминаниям современников, в частности профессора Ивана Озерова, он объезжал банки, договаривался, чтобы они не выбрасывали свои ленские акции на рынок, скупал бумаги где только мог, работал со слухами, сначала допуская распространение неблагоприятных разговоров, а потом, собрав позицию, запускал противоположную волну — рассказы о блестящих перспективах, богатых месторождениях, самородках, прекрасном будущем. Затем публично объявлял, что готов покупать любое количество бумаг. Всё это повышало цену.

С точки зрения современной логики рынка здесь нет ничего удивительного. Контроль предложения, работа с информационной средой, давление публичным спросом, игра на ожиданиях — всё это мы видим и сегодня. Но для тогдашней России масштаб и откровенность такой игры производили сильное впечатление.

Особенно драматичной стала борьба Жданова с теми, кто играл на понижение. Самым заметным противником был банкир А. Н. Трапезников и некоторые другие участники рынка, пытавшиеся обвалить цену или хотя бы скупить бумаги дёшево на фоне тревожных слухов. По сути, это была настоящая биржевая война. И Жданов из неё вышел победителем.

На обвинения в том, что он занимается опасной и вредной спекуляцией, Жданов отвечал жёстко и даже демонстративно: «биржа не церковь, не аудитория и не театр». Эта фраза пережила его самого. Потому что в ней весь он. Без иллюзий, без благочестивых оговорок, без попытки казаться лучше, чем есть. Он не притворялся, будто биржа — место нравственного воспитания или общественной пользы. Он смотрел на неё как на арену борьбы, где побеждает более ловкий, более информированный и более хладнокровный.

И всё же именно успех сделал его уязвимым. Чем выше он поднимался, тем сильнее раздражал государство и официальные финансовые круги. Слишком шумный. Слишком самостоятельный. Слишком похожий на человека, который не просто играет на рынке, а подминает под себя правила.

Министерство финансов последовательно ограничивало операции банкирского дома Жданова. Его обвиняли в продаже выигрышных билетов в рассрочку, в перезалоге бумаг сверх допустимого, в открытии кредитов под сомнительное обеспечение. В 1910 году следствие против него прекращали, но запреты оставались. В 1911 году преследование возобновилось. И в июле того же года в газетах было опубликовано объявление о ликвидации банкирского дома — формально из-за расстроенного здоровья владельца.

Никто в Петербурге особенно не верил в эту версию. Все понимали, что дело не в здоровье. Просто власть решила, что масштабы деятельности Жданова уже слишком велики.

После краха конторы

Однако ликвидация банкирского дома вовсе не означала конца Жданова. Это вообще один из самых примечательных мотивов его биографии: его раз за разом пытались вытолкнуть из игры, но он снова возвращался — в иной форме, под другой вывеской, на другой площадке.

В 1914 году Совет Фондового отдела Петербургской биржи вторично исключил его из числа действительных членов — и на этот раз навсегда, «за признанную вредную деятельность». Для официального финансового мира это был окончательный приговор. Для самого Жданова — скорее смена декораций.

В годы Первой мировой войны его имя снова всплыло на поверхности. Журналы писали о «третьей молодости Захария Жданова». Он свободно участвовал в неофициальной биржевой жизни, входил в различные синдикаты, играл лотерейными билетами и акциями. Его ставили рядом с другими громкими фигурами спекулятивного Петербурга — Игнатием Манусом и Дмитрием Рубинштейном. Такое соседство дорогого стоило: это был уже не просто ловкий банкир, а один из самых заметных авантюристов финансового мира военного времени.

При этом Жданов не ограничивался лишь биржевыми бумагами. Он приобретал реальные активы. Одним из таких вложений стало общество Спиридоновских минеральных вод. Причём он сумел провернуть с ним весьма выгодную комбинацию: сначала купил, потом продал половину предприятия Французскому банку за 5 миллионов рублей, а затем снова выкупил эту долю и до революции владел источником полностью.

Вообще, Жданов был человеком, который чувствовал момент. Когда война обрушила рынок недвижимости, он стал публиковать объявления о покупке домов и участков в Петрограде за наличный расчёт. Логика понятна: если у большинства паника и нехватка денег, значит, лучшие активы можно взять по дешёвке. Он действовал именно так всю жизнь — покупал там, где другим было страшно, и продавал там, где другим становилось сладко.

До войны он успел купить большую дачу в Старом Петергофе. В 1915 году там шумно отмечалась его серебряная свадьба: гостей привозили в специально заказанных вагонах. Это был уже образ человека, который не просто разбогател, а хочет показать своё богатство. В Жданове вообще была тяга к эффекту. Он любил не просто иметь, но и демонстрировать, что имеет.

Хотя, конечно, не все его шаги были успешными. Его покупка театра-сада «Аквариум» оказалась неудачной и принесла серьёзные убытки — около 200 тысяч рублей. Но и этот эпизод характерен: если Жданов ошибался, то ошибался широко, с размахом. Он не был осторожным накопителем. Он был игроком.

Революция и «чёрная биржа»

Революция, казалось бы, должна была похоронить такой тип людей, как Жданов. Старая биржевая Россия рушилась, привычные правила исчезали, частный капитал подвергался ударам. Но Жданов и здесь сумел продержаться дольше многих.

В 1917 году, чувствуя падение рубля и общую неустойчивость, он переводил наличные в ценные бумаги — прежде всего в облигации Петроградского кредитного общества. Это был типичный жест старого биржевика: бумага может спасти хотя бы часть стоимости. В 1918 году его задерживали не раз, проводили обыски, искали ценности, но ничего особенно крупного не находили.

облигации Петроградского кредитного общества

облигации Петроградского кредитного общества

Среди бумаг обнаружилось духовное завещание, составленное ещё в 1912 году. По нему всё своё имущество Жданов оставлял на нужды просвещения крестьян Ярославской губернии. Эта деталь неожиданна и потому особенно интересна. Можно смотреть на неё по-разному. Можно видеть в ней искренний порыв человека, который всё-таки не забыл родную землю. А можно — ещё один штрих к его склонности строить красивую биографическую легенду. Но в любом случае завещание показывает: Жданов думал о том, как будет выглядеть после смерти.

В том же 1918 году он попадал и в политически неприятные истории, в частности фигурировал в деле о «Каморре народной расправы». Однако доказать его участие не удалось. И это тоже не удивляет. Политика его мало интересовала. Он был человеком не идеи, а выгоды.

Настоящий ренессанс Жданова произошёл уже в начале нэпа. В 1922 году он снова оказался в своей стихии — на «чёрной бирже». И, по словам следственных материалов, считался там её королём. Благодаря связям в Госбанке он получал информацию о настроении официального рынка, использовал её сначала на легальной бирже, а затем — на неофициальном рынке после её закрытия.

«Чёрная биржа» — это вообще почти идеальный фон для Жданова. Полузаконное пространство, где перемешиваются государственные ограничения, частная предприимчивость, золото, валюта, слухи, тайные сделки и агентура. По настоянию одного из своих покровителей он даже участвовал в переносе этой подпольной биржи с улицы на крышу гостиницы «Европейская». Там, наверху, шла своя экономическая жизнь — полутеневая, нервная, но очень живая.

гостиница «Европейская»

гостиница «Европейская»

Жданов встречался в гостиницах и кафе, пользовался услугами посредников, принимал агентов по закупке золота. Он снова оказался в знакомой роли: человек между официальным и подпольным, посредник между ценностью и риском, между желанием спрятать деньги и желанием их преумножить.

Именно тогда за ним укрепилась репутация владельца «подземного банка». Ходили упорные слухи, что он прячет золото, бриллианты и бумаги в тайниках — то ли на даче в Старом Петергофе, то ли в других местах. Сам он признавал только отдельные мелочи вроде истории с металлической коробкой из-под печенья, в которой были закопаны серебряные столовые приборы. Но для Жданова сама такая легенда была естественна. Он слишком долго жил в мире, где ценность нужно не только заработать, но и уметь укрыть.

Последние годы и исчезновение

Финал его судьбы, как и многое в его жизни, оказался не вполне ясным.

В конце 1922 года Жданова арестовали, обвинив в умышленном понижении курса червонца, и выслали на три года в Ярославскую губернию. После истечения срока ему ещё и запретили жить в крупнейших городах и пограничных губерниях. Но и это его окончательно не остановило.

Вернувшись раньше времени в ленинградскую орбиту, он снова занялся операциями: играл на курсе золотого червонца, скупал аннулированные акции предприятий, котировавшихся за границей, переправлял ценности за рубеж. В 1925 году через посредников отправил в Париж бумаги и бриллианты. Это уже был совсем другой масштаб по сравнению с дореволюционным блеском, но сам тип мышления не менялся. Он всё так же пытался извлечь выгоду из разрыва между разными мирами — между советской реальностью и заграницей, между официальной отменой старых бумаг и их возможной ценностью где-то ещё.

Последний серьёзный удар пришёл в мае 1930 года, когда Жданова арестовали вновь. Следствие предъявило ему целый набор обвинений: связи с эмигрантами, сбор сведений об экономическом положении СССР, скупка аннулированных ценных бумаг, переправка за границу золота, валюты, картин, антисоветская агитация. Это был уже совсем другой политический климат, и такие обвинения означали не просто неприятности, а почти гарантированный крах.

25 февраля 1931 года тройка ОГПУ приговорила Жданова к десяти годам концлагеря. Его отправили на Соловки. Жена и сестра были высланы в Севкрай как пособницы. Уже в 1932 году дело пересмотрели, Жданова досрочно освободили и снова выслали. Дальше его след в документах почти теряется.

Существует мемуарная версия, будто он сумел бежать с Соловков, вернулся в Ленинград и был снова арестован. Но документально эта история не подтверждена окончательно. Так или иначе, финал его жизни растворился в неизвестности.

И в этом есть почти художественная завершённость. Человек, всю жизнь проведший на границе света и тени, официального и подпольного, законного и сомнительного, исчезает из истории тоже не до конца объяснённо.

Основным источником для этой статьи послужила работа П. В. Лизунова «Захарий Жданов: Судьба “короля биржевых спекулянтов”». Можете прочитать её целиком — www.hist.msu.ru/Banks/papers/lizunovzhdanov.htm

Больше интересных статей, архивных документов и редких финансовых находок из прошлого можете найти на моём канале - https://t.me/+Q11QXS9A2KdmMTVi

Показать полностью 22
4

Чарльз Йеркс: биржа, тюрьма и транспортная империя прототипа Каупервуда

У Фрэнка Каупервуда был паспорт литературного героя, но биография — вполне реального человека. Когда Теодор Драйзер писал «Финансиста», «Титана» и «Стоика», он опирался не на абстрактного “барона-разбойника”, а на жизнь Чарльза Тайсона Йеркса — финансиста, биржевика, мастера долговых конструкций и строителя транспортных империй. Britannica прямо пишет, что вся “Трилогия желания” была основана на его судьбе, а в исследованиях о Драйзере Йеркс назван фактической моделью Фрэнка Каупервуда. Это, в общем, чувствуется сразу: слишком уж много в его жизни было такого, что выглядит не как документ, а как глава большого романа.

Филадельфия: квакерский мальчик, который слишком рано понял цену денег

Йеркс родился 25 июня 1837 года в филадельфийском районе Northern Liberties, в семье квакеров. Его род происходил из Уэльса; в Пенсильвании семья обосновалась ещё в XVII веке. Детство у него не было безоблачным: когда Чарльзу было пять лет, мать, Элизабет Линк Йеркс, умерла от родильной горячки, а вскоре отец, Чарльз Тайсон Йеркс-старший, женился на женщине вне квакерской общины и был исключён из Общества Друзей. Будущий финансист сначала учился в квакерской школе, потом окончил Central High School в Филадельфии. Этот кусок биографии важен не потому, что он трогательный, а потому, что в нём уже виден нерв всей его жизни: строгая среда, ранняя потеря, обрыв привычного уклада и очень быстрое взросление.

В 17 лет Йеркс пошёл работать клерком в контору зернового брокера. Историки чикагского транспорта сохранили красивую деталь: в конце первого года хозяева дали ему 50 долларов, хотя ученикам обычно вообще не платили. Через пять лет он уже получил место на бирже, а в 1859 году, в 22 года, открыл собственную брокерскую фирму. Затем пришёл следующий шаг: банковское дело. К началу 1860-х Йеркс уже занимался банком на South Third Street, работал с государственными, штатными и муниципальными облигациями и довольно быстро стал в Филадельфии заметной фигурой. Это был его естественный воздух: не фабрики, не станки, не товарные склады, а чужие деньги, чужие обязательства, чужой кредит и чужая политика.

Ранний Йеркс вообще не похож на человека, который когда-нибудь будет строить линии метро. Он скорее похож на человека, который умеет находить слабое место в любой финансовой конструкции. Он не просто торговал бумагами — он очень рано понял, что самые интересные деньги лежат там, где рынок соприкасается с муниципалитетом. Именно поэтому он взялся за городские и государственные облигации: там был не только доход, там была власть. Не случайно уже тогда он заинтересовался уличными железными дорогами. Для людей вроде Йеркса трамвай или конка были не транспортом, а способом прикрепить к городу длинный денежный поток.

Падение получилось таким же громким, как и взлёт. Работая финансовым агентом городского казначея Филадельфии, Йеркс пустил государственные деньги в крупную биржевую спекуляцию. После пожара в Чикаго в 1871 году рынок облигаций обрушился, и он не смог рассчитаться с городом. По данным Chicago “L”, его обвинили в хищении примерно 400 тысяч долларов, суд занял у присяжных считаные минуты, а приговор составил два года и девять месяцев, то есть 33 месяца. В тюрьме он пробыл около семи месяцев. История с помилованием до сих пор обросла легендами, но в источниках хорошо видно главное: Йеркс угрожал назвать имена влиятельных покровителей и в итоге всё же добился свободы. Уже в тюрьме он говорил репортёру, что рассчитывает вернуть себе прежнее финансовое положение. Для большинства это было бы бравадой. Для него — рабочим планом.

Именно это в нём, пожалуй, поражает сильнее всего. Человек выходит из тюрьмы с испорченной репутацией, с долгами, с насмешками за спиной — и довольно быстро снова собирает состояние. Chicago “L” фиксирует занятную веху: уже к 1875 году Йеркс внимательно работал с акциями Continental Passenger Railway Company и видел, как они поднялись с 15 до 100 долларов за бумагу. Это ещё не Чикаго и не его знаменитые транспортные войны, но уже очень характерный эпизод. Йеркс рано понял простую вещь: город, который растёт, всегда будет кормить того, кто сидит на его движении.
Пожар в Чикаго, 1871 год.

Пожар в Чикаго, 1871 год.

акции Continental Passenger Railway Company

акции Continental Passenger Railway Company

Чикаго: сделки, долг и железнодорожная алхимия

В 1881 году Йеркс развёлся, снова женился и перебрался в Чикаго. Формально он приехал туда ради банка и торговли на Board of Trade, но долго смотреть только на биржевые котировки не смог. Его взгляд почти сразу лег на городские железные дороги. Чикаго рос бешено, транспорт был нужен всем, а системы были раздроблены, недофинансированы и уязвимы. Для обычного инвестора это был хаос. Для Йеркса — приглашение.

Самая известная его операция — покупка North Chicago City Railway в 1886 году. Она и сегодня выглядит как образцовая афера, если смотреть на неё глазами моралиста, и как образцовая финансовая инженерия, если смотреть глазами историка капитала. Йеркс с партнёрами Питером Уайденером и Уильямом Элкинсом купил 2505 акций по 600 долларов, то есть контрольный пакет обошёлся в 1 503 000 долларов. Затем была создана холдинговая компания, которая выпустила облигации на 1,5 млн долларов, и именно выручка от этих облигаций пошла на оплату покупки. После этого сама North Chicago City Railway сдала всё своё имущество новому холдингу в аренду на 999 лет. Итог поразительный: синдикат получил актив, который приносил около 250 тысяч долларов дивидендов в год при выручке примерно 1,2 млн долларов, причём, как подчеркивает Chicago “L”, сам Йеркс не вложил в дело ни цента собственных денег. Это уже не просто покупка актива. Это чистая йерксовская формула: взять контроль, посадить его на долг, а потом заставить актив обслуживать сделку.

Дальше он повторял эту логику снова и снова. Акции одной линии служили опорой для захвата другой; компании дробились, переоформлялись, перекладывались из кармана в карман. Йеркс умел играть не только на бирже, но и в структуру владения. Источники отмечают, что он нередко даже не держал формального большинства, распределяя акции между партнёрами, женой и служащими, чтобы не светиться в нужный момент. При этом все прекрасно знали, кто настоящий хозяин. В какой-то момент он контролировал более половины частных линий “L” и около двух третей уличных железных дорог Чикаго. В этом смысле он был не просто спекулянтом: он собирал транспортную систему города, как собирают большую шахматную позицию — фигура за фигурой.

Разумеется, такие империи не строятся одним бухгалтерским талантом. Йеркс умел платить, давить, уговаривать, а если нужно — и шантажировать. Chicago “L” без особых церемоний пишет, что он регулярно прибегал к взяткам, а когда этого было мало, пользовался услугами так называемых professional vamps — женщин, которые должны были соблазнять и затем компрометировать законодателей. В этом месте биография Йеркса окончательно перестаёт быть просто историей удачливого дельца и превращается в историю человека, который понимал устройство города до последнего грязного винтика. Он покупал не только акции. Он покупал возможность строить.

Один из лучших сюжетов его чикагской жизни — борьба вокруг Loop, будущего знаменитого кольца в центре города. Чтобы провести эстакаду через деловой центр, нужно было собрать согласия собственников, обойти сопротивление, разложить франшизы по нужным компаниям и продавить решение через совет. Йеркс делал это с поразительной изобретательностью: где-то использовал одни структуры, где-то создавал другие, где-то менял маршрут так, чтобы собрать подписи там, где сопротивление было слабее. Так он не просто участвовал в развитии транспорта — он буквально помогал очертить тот Чикаго, который позже станет открыткой. Но за каждую такую победу город ненавидел его всё сильнее.

К концу 1890-х борьба стала уже откровенно политической. В 1895 году Йеркс купил газету Chicago Inter Ocean и использовал её как оружие в кампании за продление транспортных концессий. В 1897-м он снова рвался к длинным франшизам и почти продавил своё, но город уже устал. В 1899 году, когда обсуждалось продление одной из линий на сто лет, его обвиняли в раздаче более миллиона долларов взяток. У City Hall собралась толпа, а совет в итоге проголосовал против. Chicago “L” формулирует это жёстко: Йеркс покинул город политически проигравшим и общественно скомпрометированным: в глазах Чикаго он стал символом алчности. Для него, впрочем, это было не поражение, а сигнал закрыть одну большую партию и начать другую.

Есть в чикагской части его жизни и сцена, которую Драйзер, вероятно, взял бы без изменений. В конце 1899 года, когда запускали Northwestern Elevated, городский комиссар объявил линию небезопасной и распорядился остановить движение. На следующий день полиция арестовала машиниста, но поезд всё равно пошёл: управление взял на себя сотрудник компании Фрэнк Хедли. У входа в Loop путь перегородили 50 полицейских. Хедли не стал тормозить, прибавил ход, и полицейские просто разбежались с рельсов. Эта история слишком хороша, чтобы её выдумывать, — и именно поэтому она досталась Йерксу не в романе, а в жизни.

Телескоп, газета и лондонский финал

Йеркс очень рано понял одну неприятную для себя вещь: деньги и власть не всегда дают уважение. К началу 1890-х у него было влияние, но была и тяжёлая репутация. И тут на сцену вышел молодой астроном Джордж Эллери Хейл вместе с президентом Чикагского университета Уильямом Рейни Харпером. Они предложили Йерксу профинансировать не просто прибор, а самый большой телескоп в мире. Сначала он, по-видимому, думал лишь о самом инструменте, без дорогостоящего комплекса вокруг. Но история быстро разрослась, попала в прессу, и отступать стало неловко. В итоге Йеркс дал университету более 500 тысяч долларов, а обсерватория в Уильямс-Бэй получила его имя. Сайт Yerkes Observatory прямо говорит, что для этого “cutthroat financier” проект был шансом поправить образ в глазах общества.

История с обсерваторией хороша ещё и тем, что в ней всё по-йерксовски двойственно. С одной стороны, это действительно крупный благотворительный жест. С другой — великолепно просчитанный. Газета Inter Ocean рассыпалась в похвалах, сравнивая Йеркса и другого мецената с Лоренцо Медичи; враждебная Chicago Times, напротив, язвила, что астрономическая щедрость не отменяет дурного качества его городских железных дорог. Обсерватория была торжественно открыта в 1897 году. Её символом стал знаменитый 40-дюймовый рефрактор — крупнейший в мире линзовый телескоп такого типа. То есть Йеркс всё-таки сделал нечто действительно большое. Просто даже добро у него получалось с расчётом и шумом.

Фото того самого телескопа

Фото того самого телескопа

После чикагского разгрома Йеркс уехал на Восток, распродал значительную часть транспортных активов и переключился на Лондон. Там он снова увидел то, что любил больше всего: незавершённую систему, нехватку капитала и огромный город, который нельзя остановить. По данным TfL, уже в 1901 году была создана Metropolitan District Electric Traction Company для электрификации District Railway и строительства Lots Road Power Station. В 1902 году возникла большая структура Underground Electric Railways Company of London, объединившая District Railway, Baker Street & Waterloo Railway, Charing Cross, Euston & Hampstead Railway и Great Northern, Piccadilly & Brompton Railway. Именно эта комбинация стала фундаментом будущего лондонского “Underground group”.

Йеркс не дожил до момента, когда новые линии начали принимать пассажиров, но успел заложить под них и деньги, и организацию. Baker Street and Waterloo Railway открылась в марте и августе 1906 года; Great Northern, Piccadilly and Brompton Railway — в декабре 1906-го; Charing Cross, Euston and Hampstead Railway — в июне 1907-го. TfL прямо связывает строительство Hampstead line с приходом Йеркса и его способностью привлекать большие суммы. Under Yerkes, как пишет London Transport Museum, District и Circle были электрифицированы по американскому образцу уже к 1905 году. Это и есть его странный памятник: сначала он подчинил себе чикагские рельсы, потом помог перевести на электрическую тягу Лондон.

29 декабря 1905 года Чарльз Тайсон Йеркс умер в Нью-Йорке, в возрасте 68 лет. Его состояние оценили примерно в 4 миллиона долларов. В завещании он оставил 100 тысяч долларов обсерватории — но с условием, что она официально сохранит название Yerkes Observatory. Даже в последней воле у него чувствуется эта характерная смесь тщеславия и деловой точности. Вдова, Мэри Аделаида, потом ещё долго судилась из-за решения душеприказчика продать облигации Chicago City Railways на 4,5 млн долларов по 30 центов за доллар. Спор тянулся до её смерти в 1911 году. Йеркс и после смерти продолжал жить в цифрах, бумагах, спорах и названиях.

Обсерватория Йеркса

Обсерватория Йеркса

Больше интересных статей, архивных документов и редких финансовых находок из прошлого можете найти на моём канале - https://t.me/+-ZPDxnz3c5pkY2Qy

Показать полностью 14

Как читать часовой ролик про рынок за пару минут

Последнее время поймал себя на простой мысли:
полезных видео про рынок, инвестиции и экономику стало слишком много.

Эфиры, интервью, разборы компаний, идеи по акциям, макро, мнения аналитиков — контента реально море.
Проблема только в том, что если пытаться всё это смотреть, то очень быстро начинаешь тратить на это какие-то безумные часы. В сумме там уже легко набегают сотни часов.

В какой-то момент я понял, что сам просто не вывожу такой объём, и решил попробовать сделать себе более удобный формат.

Так появился Telegram-канал ФинКратко (https://t.me/+kwWM4zdG_Ic4NjVi), где автоматически выходят краткие конспекты новых видео по теме рынка, экономики и инвестиций.

Идея максимально простая:

не смотреть часовой ролик целиком, если сначала можно прочитать выжимку за пару минут и понять, есть ли там вообще что-то полезное.

Сейчас там появляются конспекты по видео, например, с:

  • РБК Инвестиции

  • БКС

  • Финам

  • Деньги не спят

  • InvestFuture

  • Т-Инвестиции
    и ещё нескольких каналов по теме.

Как это работает по-простому

Без технических дебрей:

бот следит за новыми видео, берёт их, пытается разобрать содержание, вытащить основные мысли и собрать это в короткий конспект, который автоматически публикуется в Telegram.

То есть идея не в том, чтобы “заменить все видео”, а в том, чтобы:

  • быстро понять, о чём выпуск;

  • решить, стоит ли смотреть его полностью;

  • не тонуть в бесконечном потоке контента.

Сразу честно

Проект пока не идеален.

В конспектах ещё бывают:

  • ошибки;

  • неточности;

  • кривые формулировки;

  • не всегда идеально выбираются главные мысли.

Я это вижу и постепенно улучшаю.

Сделать качество почти безошибочным можно, но это уже требует заметно более серьёзной обработки видео, а значит и денег — примерно 20–30 тысяч рублей в месяц и выше, если пытаться доводить всё почти до редакторского уровня. Пока я развиваю рабочую версию и просто проверяю, насколько вообще людям нужен такой формат.

Ниже приложу несколько примеров конспектов, чтобы можно было понять, как это выглядит сейчас вживую, без приукрашивания.

Если вам идея покажется полезной — вот канал: https://t.me/+kwWM4zdG_Ic4NjVi

И если несложно, буду благодарен, если:

  • поделитесь ссылкой с друзьями,

  • скинете в тематический чат,

  • или просто напишете, что в таком формате у вас вызывает больше всего вопросов.

Мне сейчас интереснее всего понять, реально ли такой формат экономит людям время.

Показать полностью 5
0

Маск, Трамп, Месси и другие: как инфлюенсеры двигают котировки

Раньше, чтобы обвалить акции, нужно было подделывать отчетность, нанимать рейдеров или как минимум дружить с главой Центробанка. Теперь достаточно твита. Или фото в Instagram*. Или видео с банкой газировки.

Только за последние пять лет посты в соцсетях изменили капитализацию публичных компаний более чем на 200 миллиардов долларов. Один пост Кайли Дженнер стоил Snapchat* 1,3 миллиарда. Один глоток Месси принес Coca-Cola 12,9 миллиарда. Один твит Трампа обвалил Toyota на 1,2 миллиарда за пять минут. А Илон Маск научился разгонять акции одним упоминанием — от GameStop до Signal Advance с фантастическими 6350% роста.

Я собрал пять историй о том, как люди с голубой галочкой стали страшнее (и выгоднее) любых биржевых аналитиков.

1,3 миллиарда за твит: Как Кайли Дженнер обвалила Snapchat быстрее, чем SEC

Мы привыкли думать, что рынки двигают отчетности, макростатистика или форс-мажоры. Но 22 февраля 2018 года случилось событие, которое обнажило новую реальность. Кайли Дженнер, самая молодая миллиардерша-самородок (по версии Forbes, тогда еще не лишенная этого титула), задала своим 24,5 миллионам подписчиков риторический вопрос.

«Ну что, кто-нибудь еще не открывает Snapchat?»

Она просто выразила свое раздражение после дурацкого редизайна приложения. Но этого хватило. К обеду следующего дня акции материнской компании Snap упали на 6%. Капитализация компании сократилась на 1,3 миллиарда долларов.

Сложно доказать, что твит стал прямой причиной обвала — корреляция не равна причинно-следственной связи. Но рынки — это не только математика, это еще и психология. Институциональные инвесторы видят в таких сообщениях не мнение звезды, а ранний индикатор потребительских настроений. Если лицо поколения Z говорит, что приложение «отстой», значит, скоро выйдут слабые данные по пользовательской активности. А это уже фундамент для продажи акций.

Примечательно, что она тут же смягчила удар, добавив

«Я все еще люблю тебя, Снэп».

70 миллионов человек против Snapchat: Как Рианна обвалила акции одной заметкой

Если историю с Кайли Дженнер еще можно было списать на случайность, то случай, произошедший меньше чем через месяц, доказал: это уже не разовая аномалия, а новая реальность.

Март 2018 года. Snapchat снова в нокауте. На этот раз в ринг выходит  Рианна.

Повод был не просто коммерческим, а человеческим. В приложении появилась рекламная игра с опросом: «Хочешь ударить Рианну по лицу?» или «Хочешь ударить Криса Брауна по лицу?» (Крис Браун — певец, осужденный за избиение Рианны в 2009 году). Для любой аудитории это за гранью, но для самой певицы — личное оскорбление.

Утром 15 марта 2018 года Рианна выходит в Instagram* и пишет пост, который позже назовут «самым дорогим отзывом в истории». На тот момент на певицу были подписаны 70 миллионов человек — население крупной европейской страны. Она не просто просит удалить приложение. Она бьет по больному:

«Вы потратили деньги на создание чего-то, что на международном уровне унижает жертв домашнего насилия».

Реакция рынка была мгновенной. В четверг акции Snap упали на 5%. В пятницу падение продолжилось еще на 2%. Итог двух дней — минус 4,7% капитализации. Но если отвлечься от бездушных процентов, есть цифра, которая бьет по самолюбию: состояние основателя компании Эвана Шпигеля за два дня сократилось почти на 150 миллионов долларов.

Ровно 150 миллионов — именно столько стоил гнев одной женщины, которую слушали 70 миллионов человек, для самого богатого молодого CEO в мире (на тот момент).

Кайли просто сказала, что ей не нравится дизайн. Рианна сказала, что компания перешла черту. В первом случае рынок увидел риск снижения активной аудитории. Во втором — риск репутационных потерь и бойкота. Метрики против этики. Но результат один: график идет вниз. И никого уже не удивляет, что триггером становится не квартальный отчет, а пост в соцсети.

Как Месси поднял акции Coca-Cola быстрее, чем любой маркетолог

Было бы наивно полагать, что инфлюенсеры работают только в минус. Разрушать — громко и эффектно. Но созидать — тише, хоть и не менее весомо. Иногда достаточно просто сделать глоток.

7 января 2026 года Лионель Месси, нападающий «Интер Майами», выкладывает в свой Instagram* видео. Обычная бытовая сцена: бокал вина, банка «Спрайта», аргентинец смешивает их — утоляет жажду, балует себя, следует какому-то личному гастрономическому капризу. Никакой рекламы, никаких хештегов, никаких «партнерский пост». Просто жизнь.

511 миллионов человек подписаны на Месси в Instagram*. Это больше, чем население США, Индонезии, Бразилии и России вместе взятых. Это каждый пятнадцатый житель планеты. И все они видят: кумир пьет «Спрайт».

Акции Coca-Cola Company, которой принадлежит бренд «Спрайт», идут вверх. Не на символические доли процента, а на уверенные 4,5%. Капитализация компании прирастает на 12,9 миллиарда долларов.

Цифра для закрепления: 12,9 миллиарда — именно столько рынок оценил один глоток аргентинца.

Никаких пресс-релизов. Никаких рекламных контрактов. Никаких «одобрено FDA». Просто видео, на котором величайший футболист современности (возможно, истории) смешивает дешевый лимонад с вином. И этого достаточно, чтобы инвесторы по всему миру дружнонажали кнопку «Buy».

Почему? Потому что Месси — это не просто спортсмен. Для 511 миллионов человек он — эталон вкуса, стиля, правильного выбора. Если Месси пьет «Спрайт», значит, «Спрайт» — это правильно. А если правильно — значит, будут покупать. А если будут покупать — значит, вырастет выручка. Логика примитивная до скрежета зубов, но именно на такой логике и держится рынок.

Кайли сказала — акции упали. Рианна возмутилась — акции рухнули. Месси просто сделал глоток перед объективом 511 миллионов свидетелей — акции взлетели на 13 миллиардов.

Трамп против всех

Впрочем, все эти истории меркнут по сравнению с человеком, которому даже не нужны сотни миллионов подписчиков. Ему достаточно одного аккаунта, привычки писать по утрам и 40 миллионов фолловеров, которые разнесут его слова по миру быстрее любой новостной ленты.

Дональд Трамп еще не вступил в должность, но уже вовсю пользуется своим главным политическим инструментом — Twitter*. 35,7 тысячи твитов на момент публикации — и каждый может стать приговором для отдельной компании или целой отрасли.

Мексиканская сага: как президент обвалил песо

3 января 2017 года Трамп замечает, что General Motors поставляет в США Chevy Cruze мексиканской сборки. Вердикт выносится мгновенно:

«Производите в США или платите большие налоги!»

Рынок моргает. Мексиканское песо проваливается на 2% за несколько часов. Центробанк Мексики в панике выбрасывает на рынок валютные резервы, пытаясь удержать национальную валюту. Ford, глядя на происходящее, принимает превентивные меры и объявляет о закрытии завода в Мексике.

Сработало. Трамп еще даже не президент, а бизнес уже подчиняется.

Через два дня — 5 января — под раздачу попадает Toyota. Планы компании построить новый завод в Мексике вызывают гнев будущего президента:

«Стройте завод в США или платите большие ввозные пошлины».

Пять минут. Ровно столько потребовалось рынку, чтобы оценить этот твит. Toyota теряет 1,2 миллиарда долларов капитализации за 300 секунд.

Цифра для закрепления: 1,2 миллиарда за пять минут. Это быстрее, чем Кайли. Это больнее, чем Рианна. И это только цветочки.

Защита Иванки: странная арифметика семейных ценностей

8 февраля 2017 года Трамп вступается за честь семьи. Ретейлер Nordstrom убрал коллекцию одежды Иванки Трамп с полок. Президент в ярости:

«Ужасно, что дочь мою так несправедливо обидели»

Реакция акций Nordstrom заслуживает отдельного учебника по рыночной психологии. Сразу после твита бумаги падают на 1% — классика, страх, инвесторы фиксируют позиции. Но к закрытию сессии акции вырастают на 4,1%.

Что это было? Аналитики до сих пор спорят. Возможно, сработал эффект «медвежьих объятий» — инвесторы решили, что компания теперь получит такую порцию бесплатного пиара, какой не купишь ни за какие деньги. Возможно, рынок просто отыграл панику и вернулся к фундаментальным показателям. Но факт остается фактом: даже когда Трамп атакует, это не всегда означает смерть. Иногда это трамплин.

Оборонка под прицелом: история про F-35

Декабрь 2016 года. Трамп примеряется к оборонному бюджету. 12 декабря он пишет про программу F-35 от Lockheed Martin: затраты вышли из-под контроля, это неприемлемо.

Lockheed Martin теряет 4% капитализации в моменте. Десятки миллиардов оборонных контрактов повисают в воздухе. Акции подрядчиков лихорадит несколько дней.

И снова вопрос: это просто твит или сигнал к пересмотру военной доктрины? Рынок всегда выбирает худший сценарий. На всякий случай.

Трамп здесь не просто инфлюенсер. Он — главный риск-менеджер планеты, который работает в ручном режиме. И инвесторы это понимают: когда президент пишет про твой завод или твои самолеты, аналитические отчеты можно выбрасывать в мусорку. Теперь есть только Twitter* и его хозяин.

Эффект Маска: почему рынки боятся одного человека

Если Трамп — это ядерная бомба, которая взрывается редко, но метко, то Илон Маск — это автоматическая пушка, из которой стреляют каждый день. И попадают почти всегда.

Его твиты давно перестали быть просто твитами. Это биржевой приказ. Это сигнал к действию для миллионов людей, которые давно поняли: читать отчеты сложно, читать Маска — выгодно.

Начнем с главного. 29 января 2021 года Маск ставит в описании своего аккаунта хештег #bitcoin. Один символ. Одно движение. Биткоин за сутки вырастает на 20% — до 38,6 тысячи долларов. Рынок криптовалют, который якобы живет по своим законам, синхронно кивает: «Спасибо, командир».

Дальше — больше. 28 января Маск пишет:

«Эстетика Cyberpunk невероятна, кстати. Дизайн интерьеров — огонь».

И добавляет, что в новой Tesla Model S Plaid можно будет играть в Cyberpunk 2077.

Акции польской студии CD Projekt взлетают на 19%. Это лучший рост с июня 2015 года. Компания, которая полгода назад пережила грандиозный провал с релизом игры, в одночасье становится дороже на миллиарды. Просто потому, что Илону понравилась картинка.

Но Маск не останавливается. 26 января он покупает на Etsy вязаный шлем Марсианина Марвина для своей собаки. И пишет об этом в Twitter*. Акции Etsy растут на 11%. Рынок рукоделия, крафтовых безделушек и шерстяных шапочек получает оценку от самого богатого человека планеты. Буквально.

Акции Bandai Namco подскакивают на 4,4% после того, как Маск постит изображение персонажа игры Idolmaster.

Мессенджер Signal получает косвенный твит — и акции маленькой компании Signal Advance, которую инвесторы по ошибке приняли за разработчика мессенджера, взлетают на 6350%. Шесть тысяч триста пятьдесят процентов. Ошибка в названии — и компания, не имеющая к Signal никакого отношения, становится дороже в 64 раза.

И венец всего — GameStop. 26 января Маск пишет «Gamestonk!» и кидает ссылку на сабреддит WallStreetBets. Акции GameStop, которые и без того уже штормило, прибавляют еще 130% за день. Капитализация компании вырастает на 10 миллиардов долларов. История про то, как частные инвесторы устроили охоту на хедж-фонды, получает благословение от самого влиятельного человека в мире.

Что важно понимать. Маск не делает рекламных постов. Он не берет денег за интеграции (по крайней мере, официально). Он просто живет своей жизнью: играет в игры, покупает шапки для собак, интересуется криптовалютами. И каждое его движение превращается в финансовое цунами.

Регуляторы в панике. SEC уже не знает, как подступиться к человеку, который одним твитом двигает рынки сильнее, чем все отчеты Уолл-стрит вместе взятые. Но Маску плевать.У него 35 тысяч твитов за плечами и 50 миллионов подписчиков, которые готовы покупать то, на что он посмотрит.

Раньше, чтобы заработать на бирже, нужно было разбираться в мультипликаторах, слушать аналитиков и читать отчеты. Теперь достаточно подписаться на пять человек и ждать, пока кто-нибудь из них выпьет газировку или поругается на дизайн.

Instagram, Snapchat, Twitter — запрещённые на территории Российской Федерации организации


Больше историй о том, как устроен финансовый мир, неожиданных фактов и любопытных наблюдений — на моём канале: https://t.me/+Vf-OaNsSdb05Y2Ji

Показать полностью 25
4

Богатство, капитал, инвестиции: что говорили философы от Конфуция до Фромма

Философы не оставили инструкций «как стать миллионером». Зато они оставили нечто более ценное — понимание того, какое место деньги должны занимать в жизни человека. От Конфуция до Фромма — 2500 лет размышлений о главном. Предлагаю пройти этот путь вместе — от древности до наших дней.

Древность (Восточная традиция, VI–V вв. до н.э.)

Древний Китай подарил миру две великие философии — конфуцианство и даосизм. Их отношение к деньгам диаметрально противоположно. И оба по-своему правы.

Конфуций (551–479 до н.э.). Богатство и долг

«Люди желают богатства и знатности. Если не руководствоваться правильными принципами, их не получишь. Людям ненавистны бедность и низкий статус. Если не руководствоваться правильными принципами, от них не избавишься».

Китайский мудрец Конфуций, живший за пять веков до нашей эры, не был аскетом и не призывал к бегству от мира. Он учил порядку, этике и правильному устройству общества. В иерархии ценностей Конфуция деньги стояли на ступень ниже человеческого достоинства.

Конфуций вводит понятие «правильных принципов» (в китайской традиции — Дао, или Путь). Богатство допустимо, но только если оно достигнуто достойно. Бедность не позорна, но только если ты не совершаешь подлостей, чтобы из нее вырваться.

Но в его учении есть и более жесткий тезис. Тот, который заставляет споткнуться каждого, кто пытается совместить этику с деньгами:

«Благородный муж знает только долг, низкий человек знает только выгоду».

Здесь важно не упрощать. Конфуций не делит людей на богатых (плохих) и бедных (хороших). Он делит их по внутреннему компасу. Благородный муж — это тот, для кого вопрос «как правильно?» всегда первичен. Низкий человек — тот, кто сначала спрашивает «что мне с этого будет?».

Деньги в этой системе — лакмусовая бумажка. Если ради выгоды ты готов предать долг — ты в категории «низких», независимо от толщины кошелька. Если ты остаешься верен долгу в бедности — ты сохраняешь достоинство.

Но Конфуций мыслил шире, чем личная мораль. Он учил не только тому, как быть человеком, но и тому, как управлять государством. А там цена вопроса выше.

Если ты отвечаешь за других, твое отношение к деньгам перестает быть частным делом. Здесь вступает в силу другой принцип:

«Управляя царством… следует… соблюдать экономию в расходах и заботиться о людях».

Конфуций последователен: принципы благородного мужа работают на всех уровнях. На личном — долг выше выгоды. На государственном — экономия и забота выше роскоши и поборов.

Лао-цзы (VI–V вв. до н.э.). Мера дороже богатства

Конфуций учил правильно относиться к деньгам. Лао-цзы задает другой вопрос:а стоит ли вообще так много думать о деньгах?

Основатель даосизма не строит этических систем. Он напоминает о простых вещах, которые мы забываем в погоне за накоплением.

Вот его вопросы к каждому, кто занят зарабатыванием:

«Что ближе — слава или жизнь? Что дороже — жизнь или богатство? Что тяжелее пережить — приобретение или потерю? Кто много сберегает, тот понесёт большие потери. Кто знает меру — у того не будет неудач»

Лао-цзы не осуждает богатство. Он просто расставляет приоритеты.

Слава — это то, что думают о тебе другие. Жизнь — это то, что есть у тебя. Что на самом деле ближе?

Богатство можно потерять. Жизнь — тоже, но это потеря другого порядка. Стоит ли менять одно на другое?

Приобретение и потеря — естественные процессы. Но почему мы так боимся одного и так радуемся другому, хотя и то и другое неизбежно?

Развивая эту тему, Лао-цзы приводит несколько образов:

«Не заполняй до краёв сосуд — он разольётся. Не затягивай слишком острое лезвие — оно скоро износится. Накопивший слишком много золота и нефрита не сможет его сберечь».

Это не про жадность и не про страх. Это про устройство вещей. У всего есть предел, и предел этот наступает раньше, чем кажется.

Сосуд, наполненный до краев, прольется при первом толчке. Любой кризис, любая просадка рынка ударит первым делом по тому, у кого нет запаса прочности.

Золото и нефрит — древние символы богатства. Но чем их больше, тем труднее их сохранить. Крупный капитал требует крупной защиты. Он привлекает внимание, порождает зависть, создает угрозы. Сберечь большое состояние труднее, чем малое.

Лао-цзы не против богатства. Он против крайностей. Против того, чтобы наливать до краев. Против того, чтобы собирать больше, чем способен удержать.

Античность (VI в. до н.э. — V в. н.э.). Рождение европейской мысли о деньгах

От восточной мудрости перемещаемся в античный мир. Здесь вопросы о деньгах ставят иначе — не как поиск гармонии с собой, а как поиск справедливости в обществе. Греческие полисы и римская империя столкнулись с богатством и бедностью в масштабах, которых не знал древний Китай. И философы искали ответы.

Платон (427–347 до н.э.): Богатство и бедность как болезни полиса

Лао-цзы думал о том, как отдельному человеку сохранить покой среди суеты. Платон думает о том, как устроить идеальное государство, в котором вообще не будет поводов для суеты.

И в этом идеальном государстве деньгам отведено строго определенное место. Потому что Платон видит в них угрозу.

«Богатство и бедность. Одно ведет к роскоши, лени, новшествам, другая кроме новшеств — к низостям и злодеяниям»

Для Платона богатство и бедность — не просто состояния кошелька. Это две болезни, которые разрушают государство изнутри.

Богатство порождает роскошь — когда человек перестает знать меру в потреблении. Лень — когда исчезает необходимость работать. Новшества — когда устоявшиеся порядки начинают менять ради прихоти или развлечения.

Бедность действует иначе. Она тоже толкает к новшествам, потому что бедному нечего терять и хочется перемен. Но главное — она ведет к низостям и злодеяниям. К тому, на что человек не пошел бы, будь у него достаточно.

Но Платон понимает: дело не только в распределении денег. Можно отнять у богатых, раздать бедным — и ничего не изменится. Потому что бедность бывает не только в кошельке, но и в голове.

Бедность заключается не в уменьшении имущества, а в увеличении ненасытности.

Это важнейшее уточнение. Платон смещает фокус с внешнего на внутреннее. Беден не тот, у кого мало. Беден тот, кому всегда мало.

Ненасытность — вот истинная бедность. Она не зависит от размера счета. Можно иметь миллионы и чувствовать себя нищим, потому что сосед заработал больше. Можно иметь достаточно и чувствовать себя обделенным, потому что кто-то купил яхту, а ты пока только машину.

И наоборот: можно иметь скромный достаток и не быть бедным, если нет постоянного голода по деньгам.

Аристотель (384–322 до н.э.): Щедрость как золотая середина

Платон говорил о деньгах как об угрозе для государства.Аристотель, его ученик, смотрит на проблему иначе. Он не строит утопий. Он пытается понять природу вещей. И его главный тезис о деньгах звучит так:

«Деньги созданы для обмена, а не для размножения самих себя».

Для Аристотеля это принципиальный момент. Деньги появились как средство, чтобы люди могли обмениваться товарами. У тебя есть кожа, у меня зерно. Мне не нужна кожа, тебе не нужно зерно. Вводим деньги — и обмен становится возможным. В этом их функция. Это инструмент.

Аристотель не говорит, что торговать нельзя. Торговля — это тот же обмен, просто с участием денег. Но когда деньги становятся не средством, а целью, когда их приумножение ради приумножения выходит на первый план — это болезнь.

Вопрос лишь в том, где проходит грань между здоровым отношением к деньгам и болезнью. Аристотель, как философ середины, ищет эту грань в привычной для себя системе координат — между двумя крайностями:

«Щедрость — середина между расточительностью и скупостью».

Для Аристотеля любая добродетель — это баланс. Не крайность, а ровно то, что посередине.

Расточительность — это когда деньги уходят быстрее, чем приходят. Когда нет чувства границы, нет удержания. Расточительному кажется, что он щедрый, но на самом деле он просто не умеет обращаться с тем, что имеет.

Скупость — противоположная крайность. Когда страх потерять перевешивает всё. Когда деньги копятся ради самого процесса, а траты воспринимаются как потеря, даже необходимые.

Щедрость — ровно посередине. Это умение тратить, когда нужно, и умение не тратить, когда не нужно. Это свобода от обеих зависимостей: ни от шопоголизма, ни от жадности.

Щедрый человек не боится расстаться с деньгами ради дела или помощи. Но он и не сорит ими направо и налево. Он чувствует меру.

Сенека (4 до н.э. — 65 н.э.): Богатство через презрение

От Аристотеля с его поиском середины переносимся в Рим. Здесь другие масштабы, другие страсти и другое отношение к деньгам. Римская империя — это мир огромных состояний, невиданной роскоши и такой же невиданной нищеты.

В этом мире живет Сенека. Философ-стоик. Воспитатель императора Нерона. И один из богатейших людей своего времени.

Его главная формула денег звучит как вызов:

Кратчайший путь к богатству — презрение к богатству.

Парадокс, да? Как можно разбогатеть, презирая то, к чему стремишься?

Презрение к богатству — это не отказ от денег. Это внутренняя свобода по отношению к ним. Когда ты не привязан, не трясешься, не ставишь деньги в центр жизни.

Именно эта свобода и ведет к богатству. Почему?

Потому что тот, кто зависит от денег, принимает дурацкие решения. Он вкладывает от страха. Он держится за убыточные активы, потому что не может пережить потерю. Он экономит на том, на чем нельзя экономить. Он идет на сделки с совестью ради лишнего процента.

Презрение к богатству в понимании Сенеки — это не нищета. Это независимость. Когда деньги есть, но они не владеют тобой.

Сам Сенека был блестящей иллюстрацией этого тезиса. Он владел огромными поместьями, давал деньги в рост, вел дела. Но при этом писал трактаты о том, как мало нужно человеку для счастья. И это не лицемерие. Это и есть тот самый парадокс: можно иметь много и не быть привязанным.

Но Сенека видел и другое. Он наблюдал за богачами Рима, у которых было всё, но не было покоя. Им всегда было мало. Им всегда было страшно потерять. Им всегда нужно было еще.

Про таких он сказал жестко и точно:

Они нуждаются, обладая богатством, — а это самый тяжёлый вид нищеты.

Нуждаться, имея деньги, — страшнее, чем просто быть бедным. Потому что бедный знает, чего ему не хватает. А богатый, который нуждается, — это человек с ненасытной утробой. Сколько ни положи, всё мало.

Сенека не призывает раздать деньги. Он призывает вылечить голову. Потому что дело не в количестве, а в отношении. Можно жить в роскоши и быть свободным. А можно жить в роскоши и быть нищим. Разница — внутри.

И здесь Сенека формулирует главный принцип, который объясняет, зачем вообще нужна эта внутренняя свобода:

«Тот более всех наслаждается богатством, кто меньше всех в богатствах нуждается».

Звучит парадоксально. Как можно наслаждаться тем, в чем не нуждаешься?

Но Сенека тоньше. Он не говорит, что богатство не нужно. Он говорит о том, что наслаждение деньгами приходит только тогда, когда ты от них не зависишь.

Чем меньше ты нуждаешься в деньгах, тем больше удовольствия они тебе приносят. Потому что ты тратишь их легко, а не затыкаешь ими дыры в тонущем корабле.

Средневековье (V–XV вв.). Деньги под взглядом вечности

Античность ушла вместе с Римом. Наступила новая эра — эра веры, где деньги рассматривали не как инструмент политики, а как испытание души.

Августин Блаженный (354–430): Сокровища в душе

Августин — фигура переходная. Он застал конец античного мира и заложил основы средневекового мышления. Образованный ритор, принявший христианство. Человек, который знает цену деньгам, но уже видит их иначе.

Вот как он говорит о богатых:

Вы ослеплены золотом, сверкающим в доме богатых; вы, конечно, видите, что они имеют, но вы не видите, чего им недостаёт.

Августин не отрицает, что у богатых есть деньги. Они есть, и их много. Это видно. Золото блестит, дом полон, жизнь на виду.

Вопрос в другом: чего им недостаёт?

У богатых может не быть покоя. Не быть безопасности. Не быть друзей, а не прихлебателей. Не быть уверенности в завтрашнем дне. Не быть любви. Не быть смысла. Не быть Бога.

Августин предлагает смотреть не на то, что у человека есть, а на то, чего у него нет. И часто выясняется, что у богатого недостаёт самого главного.

Это не морализаторство и не зависть. Это приглашение к другому способу видеть. Деньги ослепляют — и того, кто на них смотрит, и того, кто ими владеет. Первый думает: вот счастье. Второй думает: у меня всё есть. А правда может быть ровно противоположной.

И здесь Августин предлагает простой мысленный эксперимент. Представьте, что пришел враг. Неприятель захватывает город, грабит дома, забирает накопленное. У кого была радость?

«Если многие радовались, что имели богатства свои в таких местах, куда не случилось дойти неприятелю, то не тем ли вернее и беззаботнее могли радоваться они, кто имел сокровища в душе».

Августин рассуждает как человек, видевший падение Рима. Он знает, что богатство можно отнять. Золото — увезти. Земли — захватить. Дом — сжечь.

Те, у кого богатство было спрятано в надежном месте, куда враг не дошел, — радовались. Им повезло.

Но разве тот, у кого сокровище в душе, не в более выигрышном положении? Ему вообще не нужно прятаться. Его богатство при нем всегда. Никакой неприятель до него не доберется, потому что оно внутри.

Августин не призывает раздать деньги. Он просто напоминает о приоритетах. Есть богатство, которое можно потерять в любой момент. А есть богатство, которое всегда с тобой. И если ты вложился только в первое, твоя радость зависит от обстоятельств. Если вложился во второе — ты свободен от обстоятельств.

Фома Аквинский (1225–1274): Богатство не может быть целью

От Августина с его призывом смотреть внутрь себя переходим к Фоме Аквинскому. Тринадцатый век. Европа понемногу оживает, торговля растет, города богатеют. И старые ответы уже не работают — нужна система, которая объяснит, как относиться к деньгам в этом новом мире.

Фома такую систему создает. Он берет Аристотеля, накладывает на христианство и получает стройную картину мира, где у всего есть свое место.

Вот что он говорит о богатстве:

Невозможно, чтобы человеческое счастье состояло в богатстве… Естественное богатство служит для удовлетворения естественных потребностей, а искусственное — для обмена, но ни то, ни другое не есть конечная цель.

Фома разделяет богатство на два вида.

Естественное — то, что нужно для жизни. Еда, одежда, дом. То, без чего не выжить. Это богатство служит напрямую: голоден — поел, замерз — оделcя.

Искусственное — деньги. Они нужны не сами по себе, а для обмена. На них нельзя поесть (ну, если не считать редких случаев), ими не согреешься. Их ценность в том, что на них можно купить естественное богатство.

И вот важный момент: ни то ни другое не может быть конечной целью человека.

Почему? Потому что и то и другое — средства. Средства для жизни, средства для обмена. А счастье человека — в чем-то другом. В познании, в добродетели, в Боге — у Фомы длинный список.

Если ты сделал богатство своей целью, ты ошибся адресом. Ты начал поклоняться средству, забыв о цели. Это все равно что коллекционировать ложки вместо того, чтобы есть.

Но Фома идет дальше. Для него вопрос не только в том, как ты относишься к деньгам внутри себя, но и в том, что ты с ними делаешь вовне. Потому что христианство требует не просто правильных мыслей, но и правильных действий.

Человек не должен считать своё богатство своей собственностью, но обязан относиться к нему как к общему достоянию, чтобы распределять его среди нуждающихся.

Здесь важно не обмануться. Фома не отменяет частную собственность. Он не говорит, что всё общее и нужно раздать немедленно. Он говорит о другом: об отношении.

Считать богатство своей собственностью — значит думать: «Это моё, и я делаю с ним что хочу». Закрылся, запер, никого не пускаю.

Относиться как к общему достоянию — значит понимать: «Это доверено мне. Здесь есть и моя доля, но есть и доля тех, кому нужнее».

Фома вводит принцип: излишек принадлежит не тебе, а тем, у кого этого излишка нет. Не потому что ты плохой, а потому что так устроен мир. У одного есть больше, чем нужно для жизни, у другого — меньше. И тот, у кого больше, становится проводником, а не владельцем.

Распределять среди нуждающихся — не значит раздать всё нищим. Это значит видеть тех, кому хуже, и помогать по силам. Не от избытка, а от понимания, что деньги — не конечная точка.

Фома понимает: разговор об отношении к деньгам легко скатывается в морализаторство. Начинаются споры: богатство — это хорошо или плохо? Грех или добродетель?

Фома снимает этот спор одной фразой:

«Богатство не есть грех само по себе. Оно даёт власть, которая должна вызывать уважение. Если с ним делаются благие дела — оно заслуживает одобрения; если пороки — осуждения».

Для Фомы богатство нейтрально. Как нож. Ножом можно хлеб резать, а можно человека убить. Нож не становится от этого плохим или хорошим. Всё дело в руках.

То же самое с деньгами. Сами по себе они — не грех. Грех — то, что ради них делают и что с ними делают.

Более того, Фома добавляет важный нюанс: богатство дает власть. А власть должна вызывать уважение. Не потому что богатый молодец, а потому что у него есть ресурс, которым он может распорядиться. Власть — это ответственность, а не привилегия.

И дальше простой критерий: если с богатством делаются благие дела — оно заслуживает одобрения. Если пороки — осуждения. Не богатство само, а то, что с ним сделали.

Возрождение (XIV–XVI вв.). Человек и его капитал выходят на первый план

Средневековье уходит в прошлое. Наступает эпоха, где человек снова становится мерой всех вещей — включая деньги. Но мера эта часто оказывается циничной.

Никколо Макиавелли (1469–1527): Деньги как инструмент власти

От Фомы Аквинского с его четкими моральными ориентирами переносимся в Италию XV–XVI веков. Здесь другие правила. Здесь власть не ждут, её берут. Здесь вопрос не в том, что правильно, а в том, что работает.

Макиавелли — главный реалист этой эпохи. Он не учит добру. Он учит побеждать. И его советы о деньгах — часть общей стратегии выживания во власти.

Вот его общий принцип:

«Государь должен уважать слова, но следовать делу… Быть щедрым и жестоким, быть гуманным и порядочным… но лучше казаться, чем быть».

Для Макиавелли это не цинизм, а реальность. Люди судят по внешнему впечатлению. Они видят то, что у них перед глазами. Внутрь заглядывают редко.

В применении к деньгам этот принцип работает безотказно.

Государь должен казаться щедрым. Потому что щедрость привлекает людей, создает репутацию, рождает лояльность. Если тебя считают щедрым, тебе проще управлять.

Но быть щедрым постоянно — разорительно. Если раздавать деньги направо и налево, казна опустеет. А пустая казна — это слабость, армия без жалованья, чиновники без корма.

Поэтому умный правитель умеет балансировать. Он щедр, когда это нужно и когда это видно. Он экономит, когда никто не смотрит. Он уважает слова — дает обещания, говорит правильные вещи. Но следует делу — делает то, что выгодно, а не то, что обещал.

Лучше казаться, чем быть — не призыв к лицемерию. Это призыв понимать природу человеческого восприятия. Люди верят глазам больше, чем реальности. Дай им то, во что они хотят верить, и они будут твоими.

Но здесь есть ловушка. Можно так увлечься игрой в щедрость, что она станет реальностью. Можно начать раздавать деньги направо и налево, потому что это нравится людям и создает репутацию. И тогда случится то, о чем предупреждает Макиавелли:

«Ничто не истощает государство так быстро, как чрезмерная щедрость».

Щедрость — оружие обоюдоострое. С одной стороны, она привлекает людей, создает лояльность, укрепляет власть. С другой — она пожирает ресурсы.

Если правитель слишком щедр, казна пустеет. А пустая казна — это конец. Без денег нечем платить армии. Без денег нечем кормить чиновников. Без денег нечем задабривать союзников. Государство, истощенное щедростью, рушится быстрее, чем государство, истощенное войной.

Поэтому Макиавелли советует быть щедрым с умом. Раздавать ровно столько, сколько нужно для поддержания репутации. Но не переходить грань, за которой щедрость начинает убивать того, кто дает.

Новое время (XVII–XIX вв.): Просвещение, рынок и капитал

XVII–XIX века — время, когда деньги наконец перестали стесняться. О них заговорили вслух, без оглядки на церковь и древних авторитетов. Родилась экономическая наука.

Адам Смит (1723–1790): Первый экономист о природе капитала

От Монтеня с его скептицизмом и вниманием к человеческим слабостям переносимся в Шотландию XVIII века. Здесь начинается другая эпоха — эпоха промышленной революции, бурного роста торговли и первых серьёзных попыток понять, как вообще устроена экономика.

Адам Смит — отец экономической науки. Он не морализирует, не призывает, не осуждает. Он наблюдает и описывает. И его наблюдения о деньгах до сих пор работают.

Вот одно из них:

Большой капитал, хотя бы с малой прибылью, увеличивается быстрее, чем малый с большой. Деньги, как говорится в пословице, порождают деньги. Когда у вас есть немного, часто легче получить больше. Главная трудность — набрать это немного.

Смит фиксирует простой факт: богатые богатеют быстрее бедных. Не потому что они умнее или трудолюбивее. А потому что у них уже есть капитал.

У большого капитала другие возможности. Он может работать с малой доходностью, но за счёт объёма давать большой абсолютный рост. Он может пережидать кризисы, потому что есть запас прочности. Он может вкладываться в долгие проекты, потому что не нужно забирать деньги на жизнь уже завтра.

Маленький капитал вынужден гнаться за большой доходностью. А большая доходность — это всегда большой риск. И если повезёт, маленький капитал вырастет. Но чаще он сгорает.

Смит не даёт оценки — хорошо это или плохо. Он просто констатирует: деньги имеют свойство притягивать деньги. И главная трудность — набрать тот самый первый, критический минимум, после которого процесс становится самоподдерживающимся.

Но что вообще значит быть богатым? Смит предлагает неожиданный ответ, который уходит от простого счета денег:

Каждый человек богат или беден в зависимости от того, в какой степени он может пользоваться предметами необходимости, удобства и удовольствия. После разделения труда собственным трудом человек добывает лишь малую часть этих предметов… Поэтому богат или беден он в зависимости от количества труда, которым может распорядиться или купить.

Смит напоминает простую вещь, которую легко забыть. В современном мире никто не производит всё необходимое сам. Вы печете хлеб? Шьёте одежду? Строите дом? Нет. Вы делаете что-то одно, а всё остальное покупаете.

Поэтому ваше богатство — это не количество денег на счету. Это количество чужого труда, которое вы можете на эти деньги купить.

Богат не тот, у кого миллион. Богат тот, кто может нанять повара, чтобы не стоять у плиты, и водителя, чтобы не стоять в пробках, и врача, чтобы не ждать очереди. Богат тот, кто может распорядиться чужим трудом в своих интересах.

И наоборот: если у вас есть миллион, но вы тратите его на вещи, которые не облегчают вашу жизнь и не дают вам времени, — вы, по Смиту, не так уж и богаты.

Иммануил Кант (1724–1804): Богатство как свобода

От Адама Смита с его холодным экономическим расчётом переходим в Германию XVIII века. Здесь другой климат, другие вопросы.Канта не интересует, как устроен рынок. Его интересует, как устроен человек и каким он должен быть, чтобы оставаться человеком.

И его формула богатства звучит парадоксально, особенно после Смита:

«Мы богаты не тем, чем обладаем, а тем, без чего можем обойтись».

Кант переворачивает привычное представление. Обычно мы думаем: богатство — это то, что у меня есть. Чем больше есть, тем я богаче.

Кант говорит: нет. Богатство — это то, без чего я могу жить. Чем от большего я способен отказаться, тем я богаче.

Почему? Потому что настоящее богатство — это свобода. Свобода от зависимости. Свобода от страха потерять. Свобода от необходимости постоянно зарабатывать на поддержание того, что уже есть.

Если у вас есть яхта, но вы не можете её содержать — вы не богаты, вы заложник. Если у вас есть особняк, но вы должны постоянно работать, чтобы его обслуживать, — вы не богаты, вы прислуга при собственной недвижимости.

Если вы можете обойтись без яхты, без особняка, без всего того, что требует вашего времени и сил, — вы действительно свободны. А значит, богаты.

Кант не призывает к аскетизму. Он призывает к проверке: ваши вещи служат вам или вы служите им? Вы можете от них отказаться или они держат вас мёртвой хваткой?

Но здесь важно не впасть в другую крайность. Кант не говорит, что деньги, здоровье и положение в обществе не нужны. Они нужны. Но они — не само счастье.

Богатство, почести и здоровье — это лишь условия для счастья, но не само счастье, которое коренится в добродетели.

Кант — философ-моралист. Для него главное в человеке — добрая воля, способность поступать по совести, следовать долгу. Всё остальное — только фон.

Богатство может сделать жизнь комфортнее. Оно может снять множество проблем. Оно может дать время и свободу для того, чтобы заниматься тем, что действительно важно. Но само по себе счастья оно не даёт.

Можно быть богатым и несчастным. Можно быть здоровым и подлым. Можно иметь почёт и презирать себя.

Счастье, по Канту, — это когда ты живёшь в ладу с собой. Когда твои поступки не расходятся с твоими принципами. Когда ты можешь уважать себя. А это уже не про деньги, это про внутренний стержень.

Карл Маркс (1818–1883): Деньги как зеркало общества

От Канта с его моральным императивом переносимся в XIX век. Индустриальная революция набрала обороты. Фабрики, паровые машины, железные дороги, толпы рабочих, первые кризисы перепроизводства. Мир изменился до неузнаваемости, и философия должна была это осмыслить.

Маркс берётся за эту задачу со свойственной ему радикальностью. Для него деньги — не просто средство обмена и не вопрос личной этики. Деньги — это ключ к пониманию того, как устроено общество.

Вот его тезис:

«Деньги — универсальное воплощение богатства всех видов… Деньги — это барометр, по которому можно судить о состоянии всей промышленности».

Маркс смотрит широко. Для него деньги — это не только золото в сундуках и не только купюры в кошельках. Это универсальный эквивалент, который превращает всё разнообразие мира в нечто единое и измеримое.

Труд рабочих превращается в зарплату. Продукты фабрик — в выручку. Идеи, таланты, отношения — всё может быть оценено в деньгах.

И одновременно деньги — это барометр. По тому, как движутся деньги, можно понять, что происходит с экономикой. Деньги текут туда, где растёт производство. Застывают там, где начинается кризис. Уходят из отраслей, которые умирают.

Маркс не морализирует по этому поводу. Он просто фиксирует: в современном мире деньги стали универсальным языком, на котором говорит экономика. Хочешь понять, что происходит в обществе, — смотри на деньги.

Модерн (XX–XXI вв.): Когда деньги стали мерой всего

XX век поставил окончательный диагноз: деньги перестали быть просто деньгами. Они стали главным языком, главной мерой, главным судьёй. Философы попытались понять, что с нами стало.

Эрих Фромм (1900–1980): Иметь или быть?

Фромм — психоаналитик и философ, который пытается понять, почему богатое общество производит бедных духом людей.

Вот как он описывает счастье современного человека:

Счастье современного человека выражается в восторге, с которым он разглядывает витрины, и в возможности купить всё, что он может себе позволить — за наличные или в кредит.

Фромм не морализирует. Он просто фиксирует: счастье свелось к шопингу. Восторг — не от любви, не от творчества, не от свободы. Восторг — от витрины. От возможности купить. От кредитного лимита, который позволяет получить желаемое прямо сейчас.

Человек превратился в потребителя. Его главная добродетель — платёжеспособность. Его главный страх — остаться без денег. Его главная радость — новая вещь.

И это работает. Пока работает. Пока есть деньги, есть кредит, есть витрины. Но внутри у такого человека пустота. Потому что счастье от покупки длится ровно до следующей витрины.

Фромм предлагает различать два способа существования:«иметь» и «быть».

«Иметь» — это когда ты определяешь себя через вещи. Моя машина, моя квартира, мои деньги. Потерял вещи — потерял себя.

«Быть» — это когда ты определяешь себя через то, что ты делаешь, чувствуешь, создаёшь. Ты есть, даже если у тебя ничего нет.

Но Фромм видит, что современный мир устроен иначе. Он заставляет человека смотреть на себя как на товар:

«Человек превратился в товар и рассматривает свою жизнь как капитал, который следует выгодно вложить. Если он в этом преуспел, то жизнь его имеет смысл, а если нет — он неудачник».

Это, пожалуй, самый страшный диагноз из всех, что ставили философы. Деньги перестали быть просто деньгами. Они стали мерой человеческой состоятельности.

Раньше человек мог быть бедным, но уважаемым — за мудрость, за талант, за доброту. Сегодня, по Фромму, всё иначе. Если ты не сумел превратить свою жизнь в выгодный проект, ты неудачник. Независимо от того, какой ты человек.

Мысль Фромма предельно жесткая: в обществе потребления человек сам становится продуктом. Он должен упаковать себя, продать подороже, получить максимум прибыли от своей жизни. И если прибыль маленькая — значит, и жизнь никчемная.

Это и есть логика денег, доведенная до предела. Сначала они измеряют вещи. Потом — отношения. Потом — самого человека.

P.S. Я не претендую на истину в трактовке цитат этих философов. Каждый волен читать их по-своему — в этом и есть сила великих текстов, они открываются каждому поколению заново.

Но если посмотреть на собранные здесь мысли как на единую нить, можно увидеть главное: отношение к деньгам менялось вместе с эпохами, государствами, религиями. От долга и меры — к власти и скептицизму. От презрения — к анализу. И в итоге к вопросу, который Фромм сформулировал проще всех: иметь или быть?

Возможно, в этом списке кого-то не хватает. Буду рад, если в комментариях напишете, кого я упустил. Спасибо за внимание.

Если вам, как и мне, интересно заглядывать в прошлое и находить там неожиданные связи с сегодняшним днём — на моём канале я часто этим занимаюсь. Старинные акции, забытые цитаты, истории о том, как великие люди прошлого относились к деньгам и рынку. Прокофьев, Ньютон, Чехов, Марк Твен — каждый оставил след в истории не только музыкой, литературой или наукой, но и отношением к капиталу. Заходите, если любопытно: https://t.me/+9ZXEsBEuaIphMTVi

Показать полностью 20
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества