
Слезы Пульса
11 постов
11 постов
Парад свежих интересных облигаций не заканчивается. Сегодня Гидромашсервис собирает книгу заявок сразу на 2 новых выпуска.
Расскажу об эмитенте, параметрах размещения и в конце озвучу свое мнение, стоит ли вообще вкладываться в облигации Гидромаш.

Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🛠️Гидромашсервис — одна из ведущих компаний в РФ, которая обеспечивает поставки насосного, блочного и другого оборудования для различных отраслей промышленности. Также предоставляет услуги по монтажу, ремонту, сервисному обслуживанию и модернизации оборудования.
Ранее входила в «Группу ГМС». Крупнейшими заказчиками компании являются Газпром (~20%), Газпромнефть (~20%) и Роснефть (~7%).
🇷🇺В начале 2025 г. в Группе ГМС указом президента РФ ввели внешнее управление (фактически — национализировали). Компания стала подконтрольной Росимуществу. А в апреле 2026 Группа ГМС продала Гидромашсервис компании «Гидроиндустрия» (дочке «РусГазДобычи»).
⭐Кредитный рейтинг: А «развивающийся» от ЭкспертРА (октябрь 2025), А+ «стабильный» от НКР (сентябрь 2025).
💼В обращении 3 фиксов и 3 флоатера общим объемом 17,5 млрд ₽. На все предыдущие выпуски я делал подробные обзоры. Ближайшая оферта — в конце сентября по выпуску 1Р3 на 1,5 млрд.
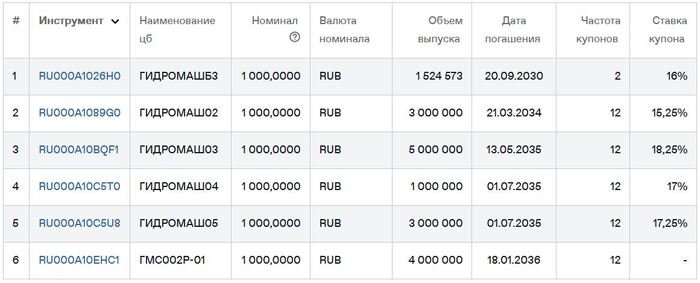
Облигации Гидромаш на Мосбирже на 20.08.2026. Источник: сайт Мосбиржи
Ждём отчетность за 1-е полугодие 2026, а пока что смотрим на основные цифры из отчета по МСФО за 2025:
🔽Выручка: 54,1 млрд ₽ (-20,7% г/г). Правда, и себестоимость уменьшилась на 25%, до 40,9 млрд ₽. Капзатраты выросли на 25,6% до 7,19 млрд.
🔽Скорр. EBITDA: 7,33 млрд ₽ (-13% г/г). Рентабельность EBITDA при этом подросла на 1,2 п.п. до 13,5%.
🔽Чистая прибыль: 3,91 млрд ₽ (-30,6% г/г). Главная причина — финансовые расходы выросли на 55% (с 1,56 до 2,42 млрд) из-за резкого роста долга и высоких ставок.
💰Собств. капитал: 7,03 млрд ₽ (+57% г/г). Рост за счет нераспределенной прибыли. Размер активов составил 70,2 млрд ₽ (+7,5%). На счетах 8,25 млрд ₽ кэша (годом ранее было 9,98 млрд).
🔺Чистый финансовый долг: 10,8 млрд ₽ (рост в 5,6 раза!). Показатель Чистый долг/Капитал вырос в 3,5 раза, с 0,43х до 1,54х. Долговая нагрузка ЧД /EBITDA составляет 1,47х (в конце 2024 была почти нулевая).
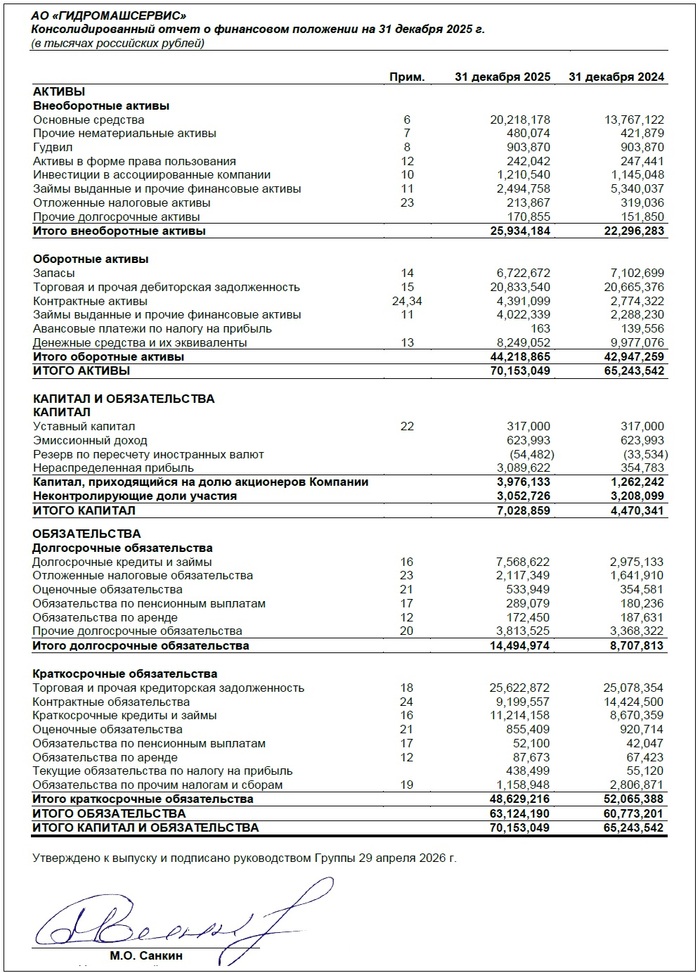
Источник: отчет АО «Гидромашсервис» по МСФО за 2025
💎Выпуск 2Р2 (флоатер):
● Название: Гидромаш-002Р-02
● Купон до: КС+400 б.п.
● Срок: 3 года (1080 дней)
❗ Оферта: пут через 2 года
❗Только для квалов
💎Выпуск 2Р3 (фикс):
● Название: Гидромаш-002Р-03
● Купон: до 17% (YTM до 18,39%)
● Срок: 2 года (720 дней)
● Оферта: нет
● Выпуск для всех
💎Общие для обоих выпусков:
● Номинал: 1000 ₽
● Выплаты: 12 раз в год
● Амортизация: нет
● Рейтинг: А от ЭкспертРА, А+ НКР
👉Организатор: Совкомбанк.
⏳Сбор заявок — 20 августа, размещение — 25 августа 2026.
🗜️Итак, Гидромашсервис размещает флоатер на 3 года и фикс на 2 года с ежемесячными купонами и без амортизации. У флоатера оферта через 2 года.
✅Относительно крупный эмитент. Ведущий производитель насосов и нефтегазового оборудования в России и странах СНГ с достойным кредитным рейтингом, находится в ведении Русгаздобычи.
⛔Резкое ухудшение ключевых показателей. Выручка за 2025 г. снизилась на 21%, EBITDA – на 13%, чистая прибыль – на 30%. При этом процентные расходы выросли на 55%, а кэш на балансе постепенно снижается.
⛔Рост долговой нагрузки. Чистый долг за год взлетел почти в 6 раз, а его отношение к капиталу подскочило с 0,43 до 1,54х. Коэффициент покрытия процентов ICR снизился с 6,6 до 3,3х. При этом ЧД/EBITDA пока комфортная — ниже 1,5х.

Обязательства и денежные средства ГМС. Инфографика: канал «Бункер облигаций»
⛔Краткосрочный долг. На конец 2025 у компании 49 млрд ₽ суммарных обязательств, по которым нужно расплатиться в течение 1-2 лет. В ближайшие 24 мес. ГМС обязан пройти оферты по облигациям на 9,5 млрд ₽. Ликвидности может не хватить, и придется набирать новые займы по высоким ставкам.
⛔Флоатер только для квалов. Из-за этого ликвидность может быть понижена.
💼Вывод: выпуски от довольно серьезной промышленной компании, с недавних пор подконтрольной РусГазДобыче (т.е. популярные нынче риски национализации уже реализовались). Но в 2025 г. основной сегмент бизнеса резко просел: санкции, охлаждение экономики и вынужденная смена собственника сильно ударили по доходам ГМС.
Также очень смущают краткосрочные обязательства, которые превышают все оборотные активы на 5 млрд ₽. Возможно, руководство рассчитывает на активную поддержку головной структуры и погашение займов от связанных сторон? Лично я, пожалуй, мимо.
После унылого в плане первичных размещений июля, эмитенты в августе приободрились и клепают долговые обязательства одно за другим. Ну а нам, воблам-бондоводам, такое в принципе в радость — чем больше конкуренция за деньги физиков, тем шире выбор и выше потенциальная доходность облиг.
Прямо сегодня сразу ТРИ уже известные нам компании соберут заявки на новые выпуски. Предлагаю прожарить их все разом, как грицца не отходя от кассы!
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
● Название: РусГидро-002Р-14
● Номинал: 1000 ₽
● Объем: от 30 млрд ₽
● Купон до: КС+160 б.п.
● Выплаты: 12 раз в год
● Срок: 2 года 10 мес. (1020 дней)
● Оферта: нет
● Амортизация: нет
● Выпуск для всех
⭐Кредитный рейтинг: AAА от АКРА (сентябрь 2025) и Эксперт РА (ноябрь 2025).
⏳Сбор заявок — 19 августа, размещение — 24 августа 2026.
💦ПАО «РусГидро» — энергетическая компания, владелец большинства ГЭС страны, одна из крупнейших российских генерирующих компаний по установленной мощности станций и 3-я в мире гидрогенерирующая компания.
📊МСФО за 2025 г.:
● Выручка: 741,3 млрд ₽ (+15,3% г/г)
● EBITDA: 219,7 млрд ₽ (+45,7% г/г)
● Чистая прибыль: 118 млрд ₽ (в 2024 г. был убыток 61,2 млрд)
● Чистый долг: 707 млрд ₽ (+48% г/г)
● ЧД/EBITDA: 3,38х (было 3,16х)

Источник: Отчет ПАО «РусГидро» по МСФО за 2025
● Название: ГТЛК-002P-14
● Номинал: 1000 ₽
● Объем: 10 млрд ₽
● Купон до: КС+350 б.п.
● Выплаты: 12 раз в год
● Срок: 5 лет (1800 дней)
❗ Оферта: пут через 2 года
● Амортизация: нет
● Выпуск для всех
⭐Кредитный рейтинг: AА- «стабильный» от АКРА (март 2026) и Эксперт РА (декабрь 2025).
⏳Сбор заявок — 19 августа, размещение — 24 августа 2026.
✈️АО «ГТЛК» — полностью государственная лизинговая компания, одна из крупнейших в РФ. Предоставляет весь комплекс услуг лизинга, преимущественно транспортных средств.
🏆По итогам 1 кв. 2026, ГТЛК занимает 3-е место среди всех профильных компаний в РФ по объему нового бизнеса и 1-е место среди всех не-банковских ЛК. Также ГТЛК занимает уверенное 1-е место по объему текущего лизингового портфеля.
📊МСФО за 2025:
● Выручка: 147 млрд ₽ (+10,3% г/г)
● Чистый убыток: 26,3 млрд ₽ (против прибыли 1,87 млрд ₽)
● Собств. капитал: 194 млрд ₽ (-5,5% за год)
● Денежные средства: 25,3 млрд ₽ (-61% за год)
● Общий фин. долг: 1,01 трлн ₽ (+7,7% за год)
● Чистый долг/Капитал: 5,1x (был 4,3х)

Источник: Отчет АО «ГТЛК» по МСФО за 2025
● Название: Алиум-001Р-02
● Номинал: 1000 ₽
● Объем: 1 млрд ₽
● Купон: до 18,5% (YTM до 20,15%)
● Выплаты: 12 раз в год
● Срок: 2 года (720 дней)
● Оферта: нет
● Амортизация: нет
● Выпуск для всех
⭐Кредитный рейтинг: А «стабильный» от ЭкспертРА со статусом «под наблюдением» (апрель 2026).
⏳Сбор заявок — 19 августа, размещение — 21 августа 2026.
🧬Алиум – ключевой операционный актив Группы «Биннофарм» в области биотехнологий и лекарственных препаратов твердых форм, и держатель её объектов интеллектуальной собственности. Основное производство располагается в Московской обл.
📊МСФО за 2025:
● Выручка: 36,9 млрд ₽ (+4,7% г/г)
● Чистый убыток: 2,62 млрд ₽ (против убытка 1,39 млрд ₽)
● Собств. капитал: 21,5 млрд ₽ (-10,9% за год)
● Денежные средства: 2,92 млрд ₽ (+100% за год)
● Общий фин. долг: 33,4 млрд ₽ (+57% за год)
● Чистый долг/Капитал: 3,4x (был 2,2х)

На заводе АО «Алиум» в г. Серпухов. Источник фото: www.lubertsyriamo.ru/news/
💦«Плывунец» от Русгидры можно с натяжкой сравнить с ОФЗ-ПК, но он выгодно отличается от госбумаг чуть повышенной ставкой и ежемесячными купонами. Правда, ориентир спреда купона вообще НЕ впечатляет.
✈️Гигант ГТЛК тоже предлагает очередной флоатер, но с заметно более высоким купоном и приставкой ESG (т.н. "облигации устойчивого развития").
Насчет «устойчивости», кстати, можно поспорить — огромная компания набирает долги как не в себя и который год держится исключительно за счёт бюджета.
Главная позитивная новость последних месяцев — это то, что ГТЛК взял под свое крыло ВЭБ-РФ. Теперь портфель активов ГТЛК объемом ок. 3 трлн ₽ будет под управлением ВЭБа, что несколько снижает риски внезапных финансовых проблем.
🧬Алиум вошел во вкус и спустя всего 2 месяца после дебютного размещения решил занять ещё ярд. В 2025 г. инвестиции компании в стратегические проекты, в т. ч. рынок биотехнологий, составили 6 млрд ₽, что потребовало активного привлечения заемного финансирования.
Главное, чтобы после того, как в портфеле появится Алиум, нам не понадобился валиум. Долговые метрики группы «Биннофарм», куда входит эмитент, серьезно ухудшились за последние 2 года.
1-й выпуск с купоном 17,5% сейчас торгуется возле номинала с доходностью YTM ~19,2%, так что новый фикс выглядит интересно и предлагает некоторую премию. Вероятно, в случае проблем «мама» АФК Система сможет подстраховать бизнес финансово, но это не точно: у неё у самой куча долгов плюс вечно умирающая Сегежа😉
Сегодня разбираем дебютный «фабричный» выход на долговой рынок. IT-компания «Фабрика ПО» 18 августа проводит сбор заявок сразу на 2 двухлетних выпуска.

Много крупных инвест-блогеров, в том числе и те, кто новые облигации обычно не разбирает, почти одновременно написали об этом размещении в хвалебных тонах (совпадение? ну разумеется 😉). Давайте-ка проведем свою собственную нормальную независимую «прожарку».
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
«Фабрика ПО» (работает под брендом fabricaONE.AI) — дочка ГК «Софтлайн», которая специализируется на разработке ПО с использованием ИИ. Одна из крупнейших компаний на российском ИТ-рынке.
Компания оказывает полный цикл услуг по заказной разработке ПО, осуществляет продажи собственных программных продуктов для бизнеса и предоставляет услуги по консалтингу, интеграции и корпоративному обучению.
Фабрика ПО была готова к выходу на биржу, но 30 июля объявила, что не будет проводить IPO в 2026 году из-за «неблагоприятной рыночной конъюнктуры». Гендир Максим Тадевосян в интервью говорил, что нужно подождать хотя бы до значений 3000 п. по индексу Мосбиржи.
⭐Кредитный рейтинг: A- «стабильный» от АКРА (июль 2026) и Эксперт РА (июль 2026).
💼Облигаций в обращении нет, это дебютные выпуски.

Инфографика: презентация эмитента с официального сайта (август 2026)
Смотрим ключевые цифры из пока что самого свежего опубликованного отчета МСФО за 2025 год:
🔼Выручка: 20,9 млрд ₽ (+14,9% г/г). Основной драйвер — услуги заказной разработки (87% выручки), а также продажи ПО (+16% г/г). Себестоимость продаж выросла сильнее, на 20,1% до 14,4 млрд ₽. Скорр. EBITDA увеличилась до 4,2 млрд ₽ (+18,3%), рентабельность EBITDA на уровне 20%.
🔽Чистая прибыль: 1,03 млрд ₽ (-58,7% г/г). Причины резкого падения прибыли — убыток в 1,56 млрд от прекращенной деятельности и возросшие до 564 млн ₽ финансовые расходы (+75% г/г).
💰Собств. капитал: 8,7 млрд ₽ (+46,5% за год). Активы прибавили 37% до 17,2 млрд ₽ за счет нематериальных активов, инвестиций в совместные предприятия и роста дебиторки. На балансе 2,92 млрд ₽ кэша (в начале 2025 года было 2,83 млрд).
🔺Долговые обязательства: 3,06 млрд ₽ (+28% за год). Долговая нагрузка Чистый долг/скорр. EBITDA практически нулевая (подросла с 0x до 0,06x). Капитал полностью перекрывает все обязательства, даже включая аренду и отложенные налоги.

Источник: отчет ПАО «Фабрика ПО» по МСФО за 2025
💎Выпуск 1Р1 (фикс):
● Название: ФабрикаП-001Р-01
● YTM: не выше КБД (2 года)+475 б.п.*
● Выпуск для всех
*Актуальное значение КБД МосБиржи на 18.08.2026 для 2-летних ОФЗ составляет ~14,6%. Значит, макс. доходность YTM при этих параметрах будет не выше 19,35%, что соответствует купону ~17,6%, но возможно ниже. Так, Сбер прогнозирует купон от 16% до 18%.
💎Выпуск 1Р2 (флоатер):
● Название: ФабрикаП-001Р-02
● Купон до: КС+375 б.п.
❗Только для квалов
💎Общие для обоих выпусков:
● Номинал: 1000 ₽
● Общий объем: 3 млрд ₽
● Срок: 2 года (720 дней)
● Выплаты: 12 раз в год
● Оферта: нет
● Амортизация: нет
● Рейтинг: A- от АКРА и ЭкспертРА
👉Организаторы: Альфа-банк, БКС КИБ, Газпромбанк.
⏳Сбор заявок — 18 августа, размещение — 21 августа 2026.

Инфографика: презентация эмитента с официального сайта (август 2026)
💽Итак, «Фабрика ПО» размещает фикс и флоатер на 2 года общим объемом 3 млрд ₽ с ежемесячными купонами, без амортизации и без оферты.
✅Довольно крупный эмитент. Ведущий российский игрок в сфере создания ПО для ИИ с относительно неплохим кредитным рейтингом А-.
✅Отличная фин. устойчивость. «Фабрика ПО» имеет мизерную кредитную нагрузку. Собственный капитал компании в 30 раз перекрывает весь чистый долг.
⚠️Ключевой нюанс: компания активно неорганически растёт через M&A (недавно приобрела «Омег-Альянс» и группу «Борлас и Беринг»), что увеличит долговую нагрузку до прогнозного уровня ~1x к концу 2026.
✅Заманчивая доходность. Для эмитента с такими фин. показателями, параметры доходности выглядят весьма интересно. Оба выпуска полностью «прозрачные», без аморта и оферт.
⛔Падение прибыли. Рост сдерживается увеличением себестоимости, а также убыточными направлениями (ООО «Сойка», «Робовойс»), которые компания уже закрыла.
⛔Отраслевые риски: слишком медленная интеграция приобретенных компаний, усиление конкуренции на рынке ИТ-услуг, падение рентабельности ИИ-услуг. С такими проблемами уже столкнулись западные компании этого сектора в последние 12 месяцев.
⛔Флоатер только для квалов. Из-за этого ликвидность может быть понижена.
💼Вывод: несмотря на синхронные восторженные отзывы, эмитент действительно весьма достойный (часто бывает наоборот). У компании нет долгов, а на счетах почти 3 ярда живого кэша — это как раз номинальный объем обоих выпусков. Но заявленные максимумы для купонов — скорее влажные фантазии и грёзы.
Учитывая мощную пиар-кампанию, развернувшуюся вокруг этого размещения, а также мой сегодняшний позитивный обзор, за выпуски на первичке может начаться «драка». Скорее всего, столь интересные ориентиры доходности служат приманкой, а по факту купоны укатают заметно ниже. Также не исключена аллокация или сильное увеличение объема.
Сегодня в России отмечается неофициальный День Трейдера. Он приурочен к событиям 1998 года, когда правительство объявило дефолт по ГКО, а Центробанк отпустил рубль в свободное плавание. Это вызвало резкое обрушение национальной валюты и стало одним из самых серьезных финансовых кризисов в истории страны.

📉По словам самих участников рынка, День Трейдера — единственный профессиональный праздник, который появился не благодаря победам, а как память о крупном провале, ставшем, однако, точкой роста. 14 августа 1998 года Ельцин твёрдо пообещал: «Девальвации не будет!». А уже 17 августа правительство объявило дефолт — отказалось платить по ГКО и расширило валютный коридор.
В сентябре 1997 года нефть стоила $20 за баррель, а к лету 1998-го рухнула до $12. Плюс азиатский финансовый кризис 1997 года — инвесторы начали выводить капиталы с развивающихся рынков, и интерес к ГКО резко упал. Огромную бюджетную дыру латали новыми займами под гигантские проценты, но отдавать старые и так было нечем. К 1998 году выплаты по ГКО в ДВА раза превышали все доходы государства.
🚀До 17 августа за доллар давали 6 р. 30 коп. Через 2 недели после дефолта курс превысил 10 ₽, а ещё через неделю достиг 20 ₽. В течение нескольких месяцев после этого российский фондовый рынок упал на 75%. В долларах ещё сильнее: если в июле 1997 года индекс РТС находился вблизи уровня 498 п., то после дефолта индикатор упал до 43 п.
За эти годы Индекс Мосбиржи прошёл длинный путь: с критического минимума лета 1998-го (20 п.) через исторический максимум осени 2021-го (4300 п.), сейчас он борется за поддержку у минимумов кризисных 2008 и 2022 годов (около 2100 п).
В отличие от современных ОФЗ, где доходности 17% кажутся нам запредельно большими, в ГКО можно было вложиться под 100-200% годовых. При этом золотовалютные резервы РФ во 2-й половине 1990-х стремительно таяли и уходили на основные нужды (ну и разворовывались тоже, разумеется), поскольку собираемость налогов была минимальной. Текущая ситуация от 1998 года всё-таки отличается кардинально… пока что.
🦥 Мне в момент дефолта было 11 лет, и на мою ещё неокрепшую психику он произвел значительное впечатление. В первую очередь потому, что наша семья из-за этого чуть не осталась без крыши над головой: эту историю я уже рассказывал пару лет назад.
Бюджетная дыра + пирамида ГКО + обвал нефти + азиатский кризис + политический паралич. Всё сошлось в одной точке 17 августа 1998. Большинство трейдеров тогда потеряли всё, а мы получили День трейдера и вечный урок: не верьте обещаниям первых лиц, когда экономика не тянет.
💼Поэтому 17 августа — отличный день, чтобы внимательно проанализировать текущую балансировку своего портфеля, пересмотреть свой риск-менеджмент и сказать «спасибо» всем, кто проходит этот сложный инвестиционный путь создания капитала вместе с вами.
Выждав для приличия почти 3 месяца со дня размещения предыдущего фикса, «ягодная» строительная компания опять берёт денег взаймы. Сбор заявок состоялся прямо сегодня, 17 августа. Причём без снижения изначально заявленного ориентира купона.

Эмитент отлично известный — причем не только своими жилыми комплексами, а с некоторых пор ещё и неожиданными приколами с однодневными техническими дефолтами.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏘️Брусника — девелоперская компания, основанная в 2004 г. Специализируется на строительстве жилья и комплексном развитии городских территорий. Штаб-квартира — в Екатеринбурге.
Портфель проектов диверсифицирован по 14 регионам страны, в т.ч. по 8 крупным городам Урала, Сибири и Московского региона. По результатам 2025 г. объем ввода жилой недвижимости составил 446 тыс. кв.м (в 2024-м было 470 тыс. кв.м).
🥇На август 2026 Брусника занимает 8-е место в РФ по объему портфеля текущего строительства. При этом Брусника занимает 1-е место по потребительским качествам жилых комплексов в России по версии ЕРЗ. Конечный бенефициар — Алексей Круковский.
⭐Кредитный рейтинг: A- «негативный» от АКРА (декабрь 2025), А- «стабильный» от НКР (октябрь 2025).
👉В обращении 7 выпусков суммарно на 30,3 млрд ₽: 5 классических и 2 флоатера. Делал подробные обзоры почти на все предыдущие выпуски. Оферта на 3 млрд по выпуску 2Р5 — уже в сентябре 2026, ближайшее погашение — в ноябре 2026.
⚠️В ноябре 2025 Брусника умудрилась на 1 день просрочить платеж по 3-му купону для выпуска 2Р4, таким образом допустив формальный техдефолт. Случайность или первый явный звоночек?🤔

Облигации ООО «Брусника» на Мосбирже. Данные от 17.08.2026. Источник: сайт Мосбиржи
Пока консолидированный отчет за 1п2026 где-то на подходе, смотрим цифры из отчетности МСФО за 2025:
🔼Выручка: 116 млрд ₽ (+52,4% г/г). Темпы ввода результатов строительства лучше конкурентов. Себестоимость продаж росла чуть медленнее (+49%) до 67,1 млрд, что улучшило валовую рентабельность.
🔼Скорр. EBITDA: 44,4 млрд ₽ (+94% г/г). Рентабельность EBITDA выросла с 30% до 38%. При этом основной драйвер продаж — скидки и рассрочки. Реального кэша в компанию поступает не так много, всё на эскроу.
🔼Чистая прибыль: 7,61 млрд ₽ (+70% г/г). Впечатляет, но могло быть гораздо лучше, если бы не финансовые расходы: они взлетели в 2,1 раза за год и достигли 30,1 млрд ₽.
💰Собств. капитал: 21,8 млрд ₽ (+54% за год). Активы достигли 368 млрд ₽ (+37%). На балансе 4,02 млрд ₽ кэша (в начале 2025 было 7,14 млрд). Остатки на эскроу — 113 млрд ₽ (+66%).
🔺Кредиты и займы: 291 млрд (+41% за год). Чистый долг за вычетом эскроу: 174 млрд ₽ (+32%). Долговая нагрузка по показателю ЧД / EBITDA улучшилась до 3,9х (в конце 2024 была 5,8х, в конце 2023 — 3,4х). Чистый долг обеспечен капиталом на 12,5% — комфортнее, чем было в середине 2025.

Источник: Отчет ГК «Брусника» по МСФО за 2025
● Название: Брусника-002Р-09
● Номинал: 1000 ₽
● Объем: 2 млрд ₽
● Купон: до 21,75% (YTM до 24,05%)
● Выплаты: 12 раз в год
● Срок: 3 года (1080 дней)
● Оферта: нет
● Амортизация: нет
● Рейтинг: А- от АКРА и НКР
● Выпуск для всех
👉Организатор: Совкомбанк.
⏳Сбор заявок — 17 августа, размещение — 19 августа 2026.
🍒Итак, Брусника размещает фикс объемом 2 млрд ₽ на 3 года с ежемесячным купоном, без амортизации и без оферты.
✅Крупный и известный региональный девелопер. Входит в ТОП-10 застройщиков РФ, имеет сильный бизнес-профиль и репутацию, кредитный рейтинг A-. Компания вышла в Челябинск, Пермь, Лен. область, приобрела площадки в СПб и Горно-Алтайске.
✅Хорошие операционные показатели. Выручка за 2025 г. взлетела на 52% (ключевой драйвер — рост в столичном регионе в 2,7 раза), EBITDA вообще удвоилась. Наблюдался рост задержек ввода недвижки, но пока только на 25%, а не на 80%, как у Самолета.
✅Долговая нагрузка снизилась — ЧД / EBITDA улучшился с 5,8x до 3,9x за счет роста EBITDA. Операционный и свободный денежный потоки вышли в плюс (если учитывать наполнение эскроу), а доля капитала в активах увеличилась с 7,5 до 12,5%.
✅Без амортизации и оферты, что для 3-хлетнего выпуска при прочих равных я считаю плюсом.
⛔Взлёт объема долгов. За 2 года чистый долг вырос в 3 раза, общий долг только за 2025 г. — на 41%. Зато покрытие процентов ICR при этом подросло с 1,6х до 2,4х.

Денежные средства и долг Брусники. Инфографика: канал «Бункер облигаций»
⛔«Негативный» прогноз. АКРА отмечала риски ухудшения показателя обслуживания долга и невысокий денежный поток компании. Возможно, к декабрю агентство улучшит свои оценки, но это не точно.
⛔Отраслевые риски. Из-за непростой макроэкономической ситуации и отмены общерыночных льготных ипотек, перспективы рынка недвижимости на ближайшие годы я бы назвал «сдержанными».
💼Вывод: В середине прошлого года Брусника провалилась в убытки, но по итогам 2025 финансовое положение заметно улучшилось. Напрягают регулярные займы — это уже 4-й выпуск за полгода. При этом у компании 112,8 млрд ₽ на эскроу и 709 млрд кредитных линий, т.е. риск ликвидности ей вроде бы не грозит.
Если вы верите в светлое будущее для застройщиков, то как будто есть шанс урвать довольно любопытный фикс. Я присмотрюсь. Главное, как остроумно заметили в комментариях, лишь бы Брусника через какое-то время не стала горчить и не превратилась в «Дриснику»😄
Серьезные испытания на фин. устойчивость Бруснику ждут уже этой осенью: впереди пут-оферта на 3 млрд ₽ (сентябрь) и затем погашения облигаций на 3,4 млрд (ноябрь).
После «СибАвтоТранса» и «ЕвроТранса», рынок настороженно относится к эмитентам со словом «Транс» в названии. Забегая вперед, у этого эмитента тоже не всё гладко в новейшей истории.
Блюстители духовных скреп, расслабьтесь. «ТрансКонтейнер» не имеет отношения к чуждым европейским ценностям, о которых теперь даже вслух говорить запрещено. А вот к чему имеет, так это к контейнерным грузоперевозкам.
И именно ради стабильного функционирования бизнеса нам предлагают дать в долг — сразу через ДВА выпуска. Давать или нет? Разбираемся.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🚊Транс Контейнер — крупнейшая российская логистическая компания в сфере ж/д контейнерных перевозок. С 2019 г. входит в Группу компаний «Дело» и является ее основным операционным активом.
В управлении свыше 40 тыс. единиц фитинговых платформ, более 140 тыс. крупнотоннажных контейнеров, более 600 единиц автотранспорта и спецтехники. Обладает обширной сетью ж/д контейнерных терминалов на 38 станциях России.
⛔В июне 2024 ПАО «ТрансКонтейнер» и его директор Михаил Концерев попали под санкции ЕС за якобы участие в торговле оружием с КНДР. Под санкциями США компания ещё с февраля 2024.
Ключевой бенефициар — Олег Шишкарев (51%), ещё 49% принадлежит Росатому. В феврале 2026 стало известно, что Росатом инициировал «развод» с Шишкаревым — предложил ему либо продать свою долю, либо полностью выкупить долю Росатома.
Шишкарев отказался выкупать долю, и по состоянию на текущий момент, контроль над группой фактически консолидирует «Росатом». Однако до завершения всех юридических процедур официальный статус акционеров остаётся неопределённым.
⭐Кредитный рейтинг: AA- «стабильный» от Эксперт РА (март 2026), АА- «неопределенный» от НКР (апрель 2026).
💼В обращении флоатеры ТрансКо2P1 и ТрансКо2Р2 и фикс 2Р3 общим объемом 46,5 млрд ₽, на все я делал авторские обзоры перед размещением. Первый погашается в августе 2027.
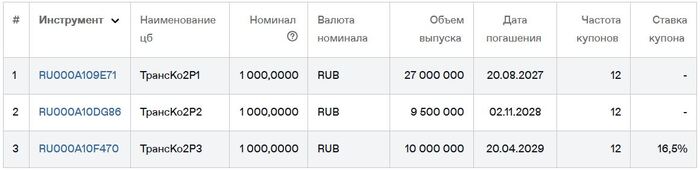
Облигации Трансконтейнер на Мосбирже. Данные от 13.08.2026. Источник: Сайт Мосбиржи
Консолидированный отчет за 6м2026 пока ещё не опубликован. Поэтому напомню ключевые цифры из отчета по МСФО за 2025:
🔽Выручка: 166 млрд ₽ (-10,5% г/г). Себестоимость осталась на уровне 155 млрд ₽. Зато EBITDA сократилась почти в 2 раза: с 46,3 до 24,2 млрд ₽, рентабельность по EBITDA снизилась до 14,6%.
🔻Чистый убыток: 8,96 млрд ₽ (была прибыль 14,1 млрд ₽). Главная проблема — рост финансовых расходов на 43% до 24,1 млрд ₽.
В 2026 г. тенденция продолжилась — в 1п2026 компания зафиксировала чистый убыток по РСБУ в размере 4,2 млрд ₽, выручка стагнирует.
💰Собств. капитал: 15,6 млрд ₽ (-46% за год). Активы прибавили 2,8% до 165 млрд ₽ за счет заемных средств. На балансе 2,62 млрд ₽ кэша (в начале 2025 года было 4,73 млрд).
🔺Кредиты и займы: 127 млрд ₽ (+29% за год). Долговая нагрузка Чистый долг/EBITDA резко выросла с 2,7x до 5,1x. Капитал покрывает чистый долг лишь на 12% — крайне низкий показатель.
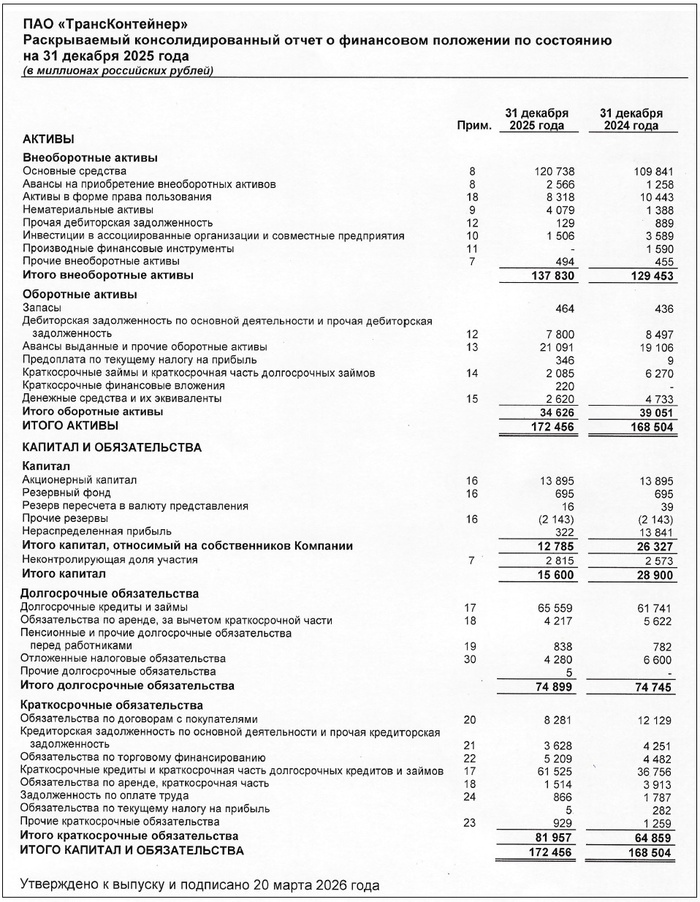
Источник: Отчет ПАО «ТрансКонтейнер» по МСФО за 2025
💎Выпуск 02-04 (флоатер):
● Название: ТрансКо-П02-04
● Купон до: КС+325 б.п.
💎Выпуск 02-05 (фикс):
● Название: ТрансКо-П02-05
● Купон: до 16,25% (YTM до 17,52%)
💎Общие для обоих выпусков:
● Номинал: 1000 ₽
● Общий объем: от 5 млрд ₽
● Срок: 2 года (720 дней)
● Выплаты: 12 раз в год
● Оферта: нет
● Амортизация: нет
● Рейтинг: AА- от ЭкспертРА и НКР
● Выпуски для всех
👉Организатор: Совкомбанк.
⏳Сбор заявок — 14 августа, размещение — 19 августа 2026.
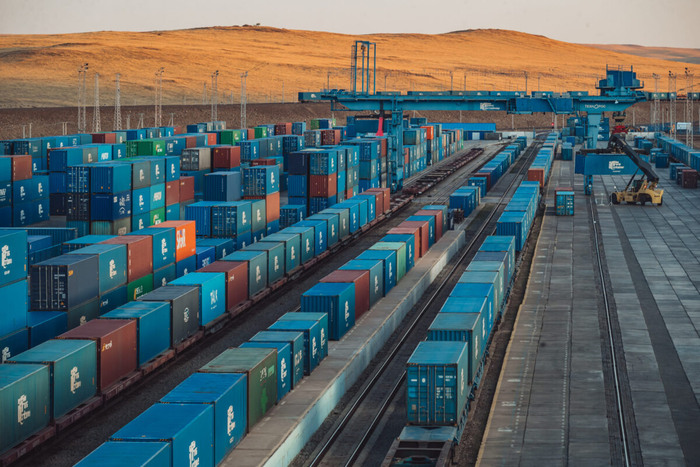
Терминал ТрансКонтейнера. Источник фото: Яндекс.Картинки
🚊Итак, Транс Контейнер размещает фикс и флоатер на 2 года общим объемом от 5 млрд ₽ с ежемесячным купоном, без амортизации и без оферты.
✅Очень крупный эмитент: лидер российских контейнерных перевозок, с высоким кредитным рейтингом AA-.
✅Без амортизации и оферты, что при прочих равных я считаю плюсом.
⛔Убытки. После великолепного 2023 и очень хорошего 2024 года, компания в прошлом году резко потеряла в маржинальности и получила 9 ярдов чистого убытка. EBITDA рухнула почти вдвое. Операционный денежный поток пока положительный.
⛔Рост долгов! Нагрузка по показателю ЧД/EBITDA взлетела выше 5х. Покрытие процентов ICR упало до 0,5х. Согласно отчету, Группа уже нарушила ряд банковских ковенант, что привело к реклассификации долгосрочных кредитов на 16,1 млрд ₽ в краткосрочные.
⛔Отраслевые риски. Санкции могут привести к дальнейшим отказам иностранных партнеров от сотрудничества с ТрансКонтейнером. Также не исключен риск снижения тарифов на контейнерные перевозки.
💼Вывод: за прошедший год финансовое здоровье эмитента значительно ухудшилось, РСБУ за 1п2026 тоже не вселяет оптимизма. Но если «Росатом» в итоге полностью консолидирует группу «Дело» и Global Ports, то ТрансКонтейнер получит ещё более сильную господдержку.
Предыдущий фикс эмитента с купоном 16,5% торгуется выше номинала. У нового выпуска тоже возможен спекулятивный апсайд, особенно если информация о полном вхождении компании в Росатом подтвердится. Присмотрюсь к этому размещению и ещё подумаю, стоит ли брать на первичке.
По состоянию на первые дни августа, индекс широкого российского рынка потерял с начала 2026 года больше 20%. Котировки акций многих компаний из секторов металлургии и недвижимости вообще снижались на 40-80%.
📈Но даже в условиях сильнейшего обвала и полного трындеца были акции некоторых крупных компаний, которые показали уверенно положительную доходность. Давайте разберемся, за счёт чего эти падлы так хорошо «пёрли» против падающего рынка.

Чтобы не пропустить самое важное и интересное, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
Сразу несколько эмитентов объявили привлекательные условия оферт по своим бумагам. Это не рыночные поводы для взлёта, однако те счастливчики, кто держал акции на момент выхода новостей, получили отличный профит.
💎 MGTSP МГТС-ап (+74,8%). В мае компания объявила о выкупе своих привилегированных акций по 1501 ₽, что было больше чем в 2 раза выше биржевой цены на тот момент. Сбор заявок идёт до сентября.
💎 CBOM МКБ (+66,1%). Акционеры получили право предъявить акции к выкупу по ₽10,35 за акцию в рамках реорганизации — вдвое выше рыночной цены на дату объявления.
💎 PIKK ПИК (+23,5%). Оферта от АО «Недвижимые активы» по ₽551,4. Сектор недвижимости остаётся под давлением, но ПИК получил выраженную поддержку.
💎 LEAS Европлан (+22,8%). Альфа-Банк, ранее консолидировавший больше 95% акций лизинговой компании, выставил инвесторам вторую оферту по ₽677,9 за акцию.
💎UGLD Южуралзолото (+21,4%). Ожидание оферты после смены собственника поддержало котировки золотодобытчика. «БТС-Мост Холдинг» приобрёл 67,2% акций и теперь обязан выкупить акции у миноритариев.
31 июля акции ЮГК взлетали сразу на 7% после новости о том, что новый основной акционер направил в ЦБ оферту на выкуп акций. Оферта распространяется на 32,8% акций ЮГК, не принадлежащих «БТС-Мост Холдинг». Цена оферты и сроки в сообщении не раскрыты.

Шахта ЮГК. Источник: Яндекс.Картинки
💎 MRKU Россети Урал (+36,8% с учетом дивов). Дивиденд размером 0,0612 ₽ обеспечил уральским сетевикам отличную двузначную доходность.
💎 MRKV Россети Волга (+30,7% с учетом дивов). Волжские электрики в топе роста уже не первый год подряд. Дивы за 2025 год взлетели аж на +186,5% к предыдущему году — до ₽0,0212 на акцию, обеспечив доходность больше 10,5%.
💎 DOMRF ДОМ-РФ (+29,9% с учетом дивов). Первые дивиденды после IPO с высокой дивдоходностью 11,8% позволили компенсировать падение рынка и обеспечить положительный результат. Акция закрыла свой первый дивгэп за стремительные 2 дня.
💎LSNGP Россети Ленэнерго-ап (+27,6% с учетом дивов). Дивиденды питерских сетевиков выросли вдвое за 3 года. Также привилегированные акции сетевых компаний традиционно воспринимаются как квазиоблигации.
💎BANEP Башнефть-ап (+20,4% с учетом дивов). Поддержку башкирским нефтяникам оказал рост цен на углеводороды из-за ближневосточного конфликта и увеличение маржи нефтепереработки.
🚀 JNOS Славнефть-Янос (+96%). Компания №1 по росту за первые 7 месяцев 2026. Одиннадцатая акция в сегодняшнем топ-10, поскольку идет «вне зачета» по причине мелкой капитализации.
👆Это чисто спекулятивная игра на фоне крайне низкой ликвидности бумаг: за 1-й квартал акции вообще выросли на 264,5% после начала войны на Ближнем Востоке и перекрытия Ормузского пролива, а сейчас ещё не успели сдуться.

Индекс успел грохнуться на лои 2022 года, и не факт, что мы снова не пойдем тестировать уровень 2000 п. на прочность. Но ряд бумажек дали приличный прирост даже в период эмоциональных распродаж.
При этом почти все лидеры вырвались вперед не за счет фундаментального роста бизнеса, а на разовых факторах, таких как премия к рынку по выкупу/оферте, высокие разовые дивиденды и «разгон» низколиквидных акций. Фундаментально поводов для роста у рынка пока что нет. Ждем новостей об очередных переговорах.
💼В моем собственном портфеле из вышеперечисленных присутствуют только префы Ленэнерго (я плачу коммуналку за питерскую квартиру и хочу отбивать дивами хотя бы свет). ДОМ-РФ я зря не купил, хотя и писал в своё время, что это одно из самых перспективных и мощных первичных размещений.
Во 2-м полугодии буду стараться продолжать делать то, чем занимаюсь уже 8 лет — спокойно и методично инвестировать в фондовый рынок, соблюдая баланс акций и облигаций. Приличную часть кэша также держу на вкладах под всё ещё хорошие ставки, чего и вам искренне советую. Я готов к любому сценарию.
Сибирские дорожники с длинным названием в 4-й раз наводят шороху на долговом рынке, и снова с фиксом. В прошлый раз они размещали облиги в марте 2025, а недавно погасили свой дебютный выпуск.

Я сам держал самый первый выпуск весь срок с размещения до погашения. Поэтому разбор нового будет качественным, как для себя — впрочем, у меня все обзоры именно такие😉
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🚧Новосибирск автодор — одна из крупнейших дорожно-строительных компаний за Уралом, которая предоставляет полный спектр услуг по строительству, ремонту и содержанию автомобильных дорог и инженерных сооружений. Входит в ТОП-25 компаний РФ, осуществляющих дорожное строительство.
Среди крупных проектов — реконструкция аэропорта «Толмачево», строительство Северного обхода Новосибирска и автомобильной дороги к международному терминалу аэропорта «Кневичи» в Приморском крае.
⭐Кредитный рейтинг: BBB+ «стабильный» от НКР (понижен в мае 2026).
💼В обращении 2 биржевых выпуска: НСКАТД-БО-02 и НСКАТД-БО-03 общим объёмом 2,2 млрд ₽, а ещё 2 выпуска ЦФА. В конце июня 2026 был успешно погашен дебютный БО-01 на 500 млн, который я тоже держал. В сентябре запланирован колл по выпуску БО-03, а в декабре — пут-оферта по выпуску БО-02.

Смотрим ключевые цифры из консолидированного отчета МСФО за 2025 год:
🔽Выручка: 18,4 млрд ₽ (-31% г/г). Себестоимость продаж снизилась ещё сильнее — на 39%, до 15,8 млрд ₽. При этом EBITDA (расчетная, по моей оценке) вышла из минуса и составила 1,85 млрд ₽ (-1,2% г/г) с рентабельностью ок. 6,7%.
🔼Чистая прибыль: 311 млн ₽ (за 2024 был убыток 967 млн). Однако 87% этой прибыли (272 млн ₽) — разовые статьи. Качество прибыли — «бумажное».
💰Собств. капитал: 2,41 млрд ₽ (-26,8% за год). Активы взлетели на 45,1% до 18,1 млрд ₽ за счет роста основных средств и денег. На счетах 3,94 млрд ₽ кэша (в конце 2024 было 1,89 млрд).
🔺Кредиты и займы: 6,07 млрд ₽ (рост в 5,8 раза за год!). Из них 49% — это краткосрочный долг. Нагрузка по показателю Чистый долг / EBITDA ухудшилась до 1,15х, но все равно более чем комфортная. Капитал полностью перекрывает чистый долг.

Источник: отчет АО «Новосибирскавтодор» по МСФО за 2025
● Название: NSKATD-001Р-01
● Номинал: 1000 ₽
● Объем: 3 млрд ₽
● Купон: до 21,5% (YTM до 23,75%)
● Выплаты: 12 раз в год
● Срок: 2 года (720 дней)
● Оферта: нет
❗Амортизация: 33% от номинала на 12 купоне
● Рейтинг: BBB+ от НКР
● Выпуск для всех
⚠️Мин. заявка: 1,4 млн ₽.
👉Организаторы: Альфа-Банк, Газпромбанк, Совкомбанк.
⏳Сбор заявок — 11 августа, размещение — 14 августа 2026.
🚧Итак, Новосибирск автодор размещает фикс объемом 3 млрд ₽ на 2 года с ежемесячным купоном, без оферты и с амортизацией в виде возврата 33% от номинала спустя 1 год.
✅Неплохие операционные показатели. Компания избавилась от низкомаржинальных проектов (особенно в Татарстане) и сконцентрировалась на прибыльных. Портфель заказов на 2026 г. плотно сформирован на уровне 17,3 млрд ₽.
✅Выход в прибыль после убытков 2024 г. В активах появилась инвест-недвижимость: в октябре 2025 года введён в эксплуатацию складской комплекс дочерней компании ООО «НАДстрой».
⛔Рост закредитованности. Объем кредитов и займов вырос в 5,8 раза до 6 млрд. Компания активно занимала на фоне высоких ставок. При этом долговая нагрузка пока остается умеренной, а покрытие процентов ICR держится на комфортном уровне выше 2х.
⛔Снижение рейтинга. В мае НКР снизило рейтинг с A- до BBB+. Причина — ухудшение долговой нагрузки и рентабельности. Однако, по расчётам НКР, коэф-т совокупного долга/OIBDA в 2025 г. составил 3,7х против 7х в 2024 г.
💼Вывод: выпуск настолько же доходный, насколько рискованный. Отрицательный свободный денежный поток и резкое увеличение объема долга вызывают некоторые опасения относительно финансовой устойчивости новосибирских дорожников на горизонте 2 лет. Амортизация частично нивелирует риски.
При этом долговая нагрузка вполне адекватная, а без муниципальных контрактов Новосибавтодор в ближайшие годы не останется. На счетах почти 4 ярда кэша — видимо, в сентябре выпуск 03 с купоном 26% будет полностью выкуплен по колл-опциону, что вполне логично. Можно присмотреться.
🤷♂️Но присматриваться будем уже на вторичке. На первичке большинству физиков делать нечего — нас отсекли гигантской мин. заявкой в 1,4 млн ₽, чтобы не заморачиваться с полным комплектом эмиссионных документов.