
Слезы Пульса
11 постов
11 постов
Спустя 3 с половиной месяца после скандального релиза предыдущего выпуска, на размещении опять появляется уже хорошо знакомый нам электро-эмитент — EKF, он же «Электрорешения». Давайте посмотрим, что они там "нарешали" и не замкнёт ли у нас в портфеле к буям собачьим.

Чтобы не пропустить обзоры, подписывайтесь на фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
⚡«Электрорешения» — представитель бренда EKF в России, занимается разработкой, производством и продажей электрооборудования, решений на его основе, а также программного обеспечения.
В ассортимент входят более 19 тыс. наименований в 36 товарных направлениях — системы «умный дом», профессиональное освещение, счетчики электроэнергии, низковольтная электротехническая продукция и оборудование среднего напряжения, системы обогрева и др.
🏭Производственная база включает в себя 2 площадки во Владимирской области, испытательную лабораторию, конструкторское бюро и сеть логистических центров. Штат компании превышает 2 тыс. человек.
В марте 2025 ФНС подала иск к «Электрорешениям» на сумму более 2 млрд ₽ и заблокировала счета. Позднее сумма арестованных денежных средств была существенно снижена (до 200 млн ₽). Позднее сумма арестованных денежных средств была существенно снижена (до 200 млн ₽), но затем суд третьей инстанции опять отменил это послабление.
⭐Кредитный рейтинг: BBB «негативный» от АКРА (март 2025). Сейчас на пересмотре, скоро будет объявлен новый.
💼В обращении 2 выпуска по 1 млрд ₽ каждый. Дебютный 1Р1 был размещен летом 2023 г. и погашается в июле 2026 (я держу его в своем портфеле).
⚠️Выпуск Элреш1Р2 вышел в октябре 2025. На сборе заявок эмитент угодил в скандал: АВО требовала отменить размещение, поскольку отчет МСФО был опубликован с нарушением сроков, а это приводило к возникновению права у инвесторов требовать досрочного погашения 1-го выпуска. В итоге, более 50% выпуска 1Р1 компания погасила, и 2-й выпуск всё-таки успешно разместили.

Ассортимент товаров EKF, Источник: Яндекс.Картинки
Смотрим самую свежую отчетность РСБУ за 9 мес. 2025:
✅Выручка: 15,8 млрд ₽ (+2,5% г/г). Себестоимость продаж росла ещё медленнее — на 1%, до 8,8 млрд ₽. За весь 2024 г. по РСБУ компания заработала 21,7 млрд ₽ выручки (+31% г/г).
🔻Чистый убыток: 244 млн ₽ (за 9М2024 была прибыль 167 млн). Всю прибыль съели выросшие до 963 млн ₽ процентные расходы и бешеные расходы от «иной операционной деятельности» (1,28 млрд ₽). Среди последних выделяются «расходы на услуги факторинговых компаний», что может говорить о проблемах с ликвидностью.
💰Собств. капитал: 3,74 млрд ₽ (-6,1% за 9 мес). Активы уменьшились на 13% до 18 млрд ₽. На счетах всего 211 млн ₽ кэша (в конце 2024 было 2,24 млрд).
🔺Кредиты и займы: 5,51 млрд ₽ (-6,6% за 9 мес). Из них 91% (больше 5 млрд) — это краткосрочный долг. Долговая нагрузка по показателю Чистый долг / EBITDA в 2024 году составила 2,35х, сейчас по данным эмитента — на уровне 2,2х. Капитал покрывает чистый долг примерно на 70%.

Источник: отчет ООО «Электрорешения» по РСБУ за 9 мес. 2025
● Название: Элреш-001Р-03
● Номинал: 1000 ₽
● Объем: 1 млрд ₽
● Купон: до 23,5% (YTM до 26,21%)
● Выплаты: 12 раз в год
● Срок: 1,5 года (540 дней)
● Оферта: нет
● Амортизация: нет
● Рейтинг: BBB «негативный» от АКРА
● Выпуск для всех
👉Организаторы: Альфа-Банк, Газпромбанк.
⏳Сбор заявок — 19 февраля, размещение — 24 февраля 2026.
🔌Итак, Электрорешения размещают фикс объемом 1 млрд ₽ на 1,5 года с ежемесячным купоном, без амортизации и без оферты.
✅Хорошая доходность. Ориентир ежемесячного купона 23,5% — заметно выше среднего по нынешним временам для данного кредитного рейтинга.
✅Есть госзаказы. В общем доступе виден большой пакет госзакупок эмитента. В 2022 г. компания была включена в перечень системообразующих предприятий Минпромторга России.
⛔Долги и убытки. Выручка стагнирует, чистая прибыль превратилась в убыток, а краткосрочных долгов, которые нужно отдавать в ближайшее время — больше 5 млрд. Доля собственного капитала в активах — только 20%, при этом почти весь запас кэша, который был в начале 2025, на 30.09.2025 был уже израсходован.
⛔Задержки в отчетности. Сложно будет вовремя отследить, если ситуация ещё ухудшится (а может, она уже ухудшилась?). Эмитент явно не из «прозрачных».
⛔Другие тревожные звонки. Весной прошлого года ФНС арестовала 2 млрд ₽ на счетах компании, а в октябре пришлось спешно проводить незапланированную оферту по выпуску 1Р1, поскольку инвесторы потребовали заблокировать размещение нового выпуска из-за плохого раскрытия данных.
👇В части долга перед ФНС, есть пояснение от PR-службы эмитента в комментариях под разбором октябрьского выпуска:
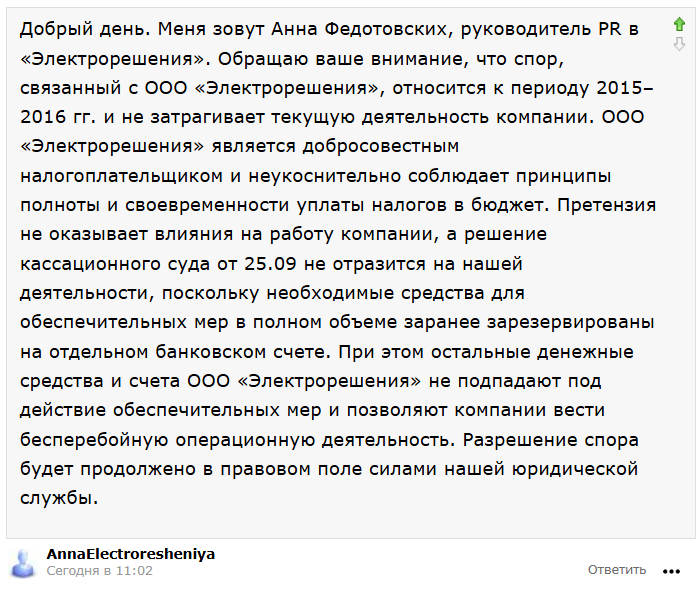
Скрин комментария от PR-службы под моей статьёй на Смартлабе от 01.10.2025
💼Вывод: электрическое ВДО, немного «искрит» и даже кое-где попахивает жжёной проводкой. Долговая нагрузка, если верить имеющимся данным, в пределах разумного. Напрягает плохое раскрытие отчетности и непрозрачная история с претензиями от ФНС. Но в октябре компания пошла навстречу АВО и инвесторам, и погасила бОльшую часть выпуска 1Р1.
Осознавая настороженность рынка, доходность сделали привлекательнее большинства конкурентов. У меня есть небольшая позиция по первому выпуску, собираюсь держать её до погашения. Мой интерес к новым бумагам будет зависеть от итоговой ставки купона и нового рейтинга от АКРА. Возможно, рискну уже на вторичке.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Продолжаю наблюдать за тем, что происходит в секторе недвижимости — наверное, самом обсуждаемом сейчас на рынке. Сегодня под прицелом — Эталон, у которого много корпоративных новостей.
Чтобы не пропустить другие обзоры, подписывайтесь на мой фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
ГК «Эталон» родилась аж в 1987 г. (как и Сид 😎). Занимается проектированием, строительством и эксплуатацией жилой и коммерческой недвижимости. Долгое время базировалась в Питере (снова как и Сид 😎).
Регионы присутствия широко диверсифицированы: Москва, СПб, Московская и Лен. области, Омск, Екатеринбург, Тюмень, Казань, Свердловская и Новосибирская области. В 2025 г. новые проекты появились в Хабаровске и Калининградской области.
💼Контрольный пакет акций принадлежит АФК «Система». Акции компании торгуются на Мосбирже под тикером ETLN.
🇫🇮В 2022 г. «Эталон» выкупил российские активы финского застройщика YIT за 4,6 млрд ₽.
👉Занимает 12-е место среди девелоперов РФ в рэнкинге ЕРЗ на 1 февраля 2026.
На днях компания опубликовала предварительные результаты SPO, согласно которым книга на 400 млн акций покрыта при цене 46 ₽ за бумагу.
💰Из привлеченных 18,4 млрд, 14,1 ярдов пойдут на оплату сделки по покупке «Бизнес-Недвижимости», остальное — на общекорпоративные нужды.
«Бизнес-Недвижимость» включает в себя 42 участка в Москве и СПб. Ожидаемая выручка 1-й очереди — более 185 млрд ₽ до 2032 г. при валовой марже более 40%. Сделка может существенно изменить расстановку сил в премиум-сегменте в пользу Эталона.
📈По выпуску Эталон 2Р1 (ISIN RU000A105VU7) с ежеквартальным купоном идёт оферта. Девелопер установил ставку 21%, что на мой взгляд выглядит весьма заманчиво, особенно на фоне очередного снижения ключевой ставки уже до 15.5%.
Следующая оферта через 27 месяцев, в мае 2028.
🔼Компания реализовала 671 тыс. кв. м недвижимости общей стоимостью 153,5 млрд ₽ (+5% г/г), на 14% превысив опубликованный Группой прогноз.
🔼Денежные поступления увеличились до 100,5 млрд ₽ (+5% г/г), в т.ч. за счет реализации крупных коммерческих объектов в Москве в 3 и 4 кварталах 2025.
🔼Продажи в премиальном сегменте увеличились на 87% в натуральном выражении и на 96% в денежном выражении на фоне развития премиального бренда Группы.
Проекты в Москве и СПб составили 79% продаж в натуральном выражении и 85% продаж в денежном выражении, региональные проекты – 21% и 15% соответственно.
🔼Средняя цена кв. метра выросла на 9% до 229 тыс. ₽, средняя цена кв. метра жилой недвижимости выросла на 19% до 332 тыс. ₽.
🔼Компания ввела в эксплуатацию 483 тыс. кв. м недвижимости, что в 3 раза больше аналогичного показателя за 2024 год.
🤔По моему личному мнению, цены на квартиры в ближайшие годы не пойдут вниз, поскольку это невыгодно ни девелоперам, ни банкам, ни государству.
Операционные результаты довольно сильные, несмотря на непростой прошлый год с точки зрения сектора в целом. Понятно, что ближайший год скорее всего будет ещё тяжелее, но определенный запас крепости у Этанола прочности у Эталона, на мой субъективный взгляд, присутствует.
👉После оферты образовался фикс 2Р1 на 2+ года с квартальным купоном и эффективной доходностью ~22,7% годовых (или чуть повыше, если поймать ниже номинала в стакане). Соотношение риск/доходность — интересное.
🏗️Застройщикам сейчас непросто, но даже при плохом сценарии их будут всячески пытаться удерживать на плаву. Огромное количество смежных отраслей пострадает, если завалится даже один крупный застройщик.
Между тем, Эталон со своим портфелем в разных сегментах, в основном – в столичной дорогой недвижке, выглядит в целом довольно устойчивым.
Но явной необходимости в экстренных мерах поддержки для отрасли сейчас не видно, особенно с учетом диверсификации в маржинальный премиум сегмент. Сигнал от Эльвиры в виде снижения КС — позитив для отрасли, т.к. обеспечит дальнейшее снижение стоимости привлечения долга.
💼Не ИИР, я сам держу выпуск Эталон 2Р4 и продавать не планирую. Продолжаем внимательно следить за самым железобетонным сектором нашей экономики.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Гигант «СИБУР» снова отправляется на биржу занять денег. Сверхнадежный (или не совсем?) эмитент предлагает зафиксировать доходность в своих облигациях на 3 года вперёд — и не простую, а валютную. Давайте оценим, стОит ли это делать. Сбор заявок — 18 февраля.

Чтобы не пропустить обзоры, подписывайтесь на фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
⚗️СИБУР — крупнейшая интегрированная газоперерабатывающая и нефтехимическая компания в РФ. Была основана в 1995 г. на базе газоперерабатывающих активов Газпрома. Основное направление деятельности — производство нефтехимической продукции. Лидер по производству полимеров и каучуков в России.
Продукция «Сибура» используется в производстве потребительских товаров и автомобилей, строительстве, энергетике и других отраслях в 90 странах по всему миру. Производственные площадки находятся более чем в 20 регионах РФ, численность сотрудников превышает 36 тыс. человек.
В 2021 г. в холдинг СИБУРа вошли нефтехимические и энергетические предприятия группы ТАИФ — Казаньоргсинтез, Нижнекамскнефтехим и ТГК-16.
👉В 2026-м ждем потенциальное IPO Сибура — оно станет одним из крупнейших в истории рынка РФ. Председатель совета директоров и крупнейший акционер с долей 31% — Леонид Михельсон (НОВАТЭК).
⭐Кредитный рейтинг: AAA «стабильный» от АКРА (август 2025), ААА «развивающийся» от Эксперт РА (февраль 2026) — наивысший.
💼В обращении 11 выпусков в рублях общим объемом ~180 млрд ₽ и 9 выпусков в USD общим объемом ок. 3,3 млрд $. Я делал обзоры на большинство предыдущих выпусков и сам держу два долларовых — Сибур 1Р3 и Сибур 1Р8. Ближайшее погашение на 10 млрд ₽ — уже через месяц.

ТАИФ (г. Нижнекамск). Источник: Яндекс.Картинки
Показатели за весь год где-то на подходе, а пока смотрим отчет МСФО за 6 мес. 2025:
🔻Выручка: 529,5 млрд ₽ (-7,1% г/г). Из-за снижения спроса на внутреннем рынке, часть продукции была перенаправлена на экспорт — в СНГ и Азию. За весь 2024 г. Сибур получил 1,17 трлн ₽ выручки (+7,7% г/г).
🔻EBITDA: 194 млрд ₽ (-16,7% г/г). Снижение преимущественно за счет укрепления рубля. При этом рентабельность EBITDA хотя и снизилась на 4,2 п.п., но всё равно впечатляет — 36,6%. По итогам 2024 г. EBITDA была 477 млрд ₽ (-2,2% г/г).
👉Чистая прибыль: 147 млрд ₽ (-2,7% г/г). Негатив из-за снижения EBITDA и роста процентных расходов был компенсирован эффектом курсовых разниц. За весь 2024 г. прибыль составляла 159 млрд ₽ (+16,5% г/г).
💰Собств. капитал: 1,38 трлн ₽ (+7,1% за 6 мес). Активы подросли на 5,3% до 2,98 трлн ₽. На счетах 103 млрд ₽ кэша (в конце 2024 было 67 млрд).
🔺Кредиты и займы: 1,07 трлн ₽ (+16,5% за 6 мес). Нагрузка Чистый долг / EBITDA выросла с 1,8х до 2,2x в рублевом выражении. В начале 2024 нагрузка составляла всего около 1,3х. Компания наращивает привлечение финансирования для реализации ключевых проектов развития.

Источник: отчет ПАО «СИБУР» по МСФО за 6 мес. 2025
● Название: СИБУР-001Р-09
● Номинал: 100 $
● Объем: от 150 млн $
● Купон: до 7,75% (YTM до 8,03%)
● Выплаты: 12 раз в год
● Срок: 3 года (1110 дней)
● Оферта: нет
● Амортизация: нет
● Рейтинг: AАА от АКРА и Эксперт РА
● Выпуск для всех
👉Расчеты в рублях по курсу ЦБ на дату выплат.
👉Организатор: ИК «Табула Раса».
⏳Сбор заявок — 18 февраля, размещение — 20 февраля 2026.
🏭Итак, СИБУР размещает локальные долларовые облиги объемом от 150 млн $ на 3 года с ежемесячным купоном в рублях, без амортизации и без оферты.
✅Очень надежный и известный эмитент. Крупнейший нефтегазохимический гигант страны с сильной поддержкой государства и наивысшим кредитным рейтингом ААА.
✅Достойные показатели. Выручка и чистая прибыль уверенно росли в 2023-2024 годах, сейчас стагнируют. Собственный капитал компании в 1,5 раза перекрывает весь чистый долг.
✅Удобный номинал в 100$ — в 10 раз дешевле замещаек. Возможность для российских инвесторов диверсифицировать свой портфель «токсичной» американской валютой.
⛔Долг увеличивается. Объем займов и кредитов уже перевалил за триллион. Растет долговая нагрузка ЧД/EBITDA — с 1,3х в начале 2024 года до 2,2х на середину 2025.
⛔Риск крепкого рубля. Если бакс не будет расти в среднем хотя бы по 5-7% в год, то рублёвые корпоративные выпуски с тем же рейтингом принесут больше дохода.
💼Вывод: очень консервативно, но и соответственно надежно. Качественный 3-хлетний долларовый выпуск от главного нефтехимического монстра страны, попадает под ЛДВ. У меня уже есть приличная позиция по выпускам Сибур 1Р3 и 1Р8, подумаю над добавлением в портфель и нового.
Вряд ли что-то случится с нефтехимической компанией №1 в СНГ за эти несколько лет. На мой взгляд, достойный вариант, чтобы припарковать кэш под долларовую ставку. Пусть это и «ненастоящие» доллары, но от возможной девальвации рубля на горизонте нескольких лет они смогут защитить.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
В детстве я страсть как любил мороженое, до мурашек. Прям хлебом не корми — пломбиром корми. Душу готов был продать за эскимо на палочке или вафельный стаканчик с круглой приляпнутой бумажкой сверху. Но родители покупали его нам с сестрой крайне редко по двум причинам.

🤷♂️Во-первых, конечно же, из-за крайне ограниченного семейного бюджета. В начале 90-х иногда вставал выбор, что важнее купить — хлеб или пачку макарон, какие уж там лакомства.
А во-вторых, жили мы бОльшую часть года на Севере, где температура в основном была ниже нуля, поэтому мороженое считалось «не в тему». А я ещё и простужался часто, горло — вообще моё слабое место.
Подписывайтесь на мой телеграм, где я честно и без прикрас показываю свой многолетний путь к финансовой свободе.
Шёл 1994-й год. Мне было 7 лет, а младшей сестре — не исполнилось тогда ещё и шести. Отец принес со службы получку, и нам впервые выдали настоящие карманные деньги.
💸Каждому — по 3000 тогдашних неденоминированных рублей! Для нас, детей голодных 90-х, это было без преувеличения настоящее богатство.
Чтобы примерно представить, сколько это в сегодняшних рублях, надо вспомнить цены на продукты той эпохи. Буханка хлеба стоила 600-700 ₽, килограмм овощей (капуста, морковь, картошка) — 1500-2000 ₽, пачка хорошего сливочного масла — 6500 ₽.
💰Грубо говоря, родители дали приблизительно 150 ₽ каждому в переводе на сегодняшние деньги. Огромная сумма для семилетки в тот момент, когда никаких лишних средств в семье не водилось, а все редкие детские покупки совершались только под строгим надзором взрослых.

Цены 1992-1997 гг. Источник: форум Yaplakal
Естественно, мы немедленно помчались на улицу тратить эти сокровища. Но сначала мы позвонили на домашний телефон нашему другу Сашке (моему ровеснику, тоже офицерскому сыну), который жил через 2 дома, и позвали его с собой.
Мы были уверены, что на 6000 ₽ мы сможем набрать лакомств и себе, и Сашке. Втроём шагать в магазин было веселее, чем вдвоем.
🍫По дороге мы договорились, что мы с сестрой на правах владельцев капитала возьмём себе по мороженому, а Сашке на оставшиеся деньги купим небольшую шоколадку или на худой конец жвачку.
Я отлично помню те эмоции и даже запах в том маленьком магазинчике на центральной улице маленького военного городка, когда наш отряд ввалился внутрь. А с тех пор уже прошло, на минуточку, больше 30 лет.

Атмосфера рынка в 90-е. Лукойл уже присутствует:)
🍦Конечно же, мы сразу побежали к холодильнику, где на нас из-под стекла смотрели яркие обёртки замороженного лакомства. И тут подстерегала дилемма. Выбор мороженого был невелик, обычный вафельный стаканчик нам показался недостойным такого момента, а самое недорогое из «вкусных» вариантов (с шоколадной глазурью) мороженое стоило ровно 3000 ₽.
Т.е. нам хватало как раз на 2 порции вкусного пломбира. Но ведь рядом переминался с ноги на ногу Сашка, совершенно без денег, зато с грустными глазами в ожидании вкусняшки!
Предвкушение желанного сладкого холода не оставляло шансов на наличие сдачи. После коротких переговоров, компромисс был быстро найден с детской непосредственностью — будем делить 2 пломбира на троих. И точка!
Так мы и топали назад в наш двор — кусая мороженое по очереди. Сестра и я делали два укуса своего мороженого — а третий доставался Сашке. Шли, болтали и кайфовали от того, что мы обращаемся с деньгами прямо как взрослые. А сверху нам улыбалось незаходящее летнее северное солнце.

Заполярье в 90-е. По таким улочкам мы в детстве и бродили
🤑Итак, всё полученное «богатство» было потрачено без остатка в этот же день. Учитывая гиперинфляцию 90-х, это было очень грамотное финансовое решение, принятое 7-летним Сидом.
Не скрою, мне тогда очень понравилось чувство, что можно прийти в магазин и самостоятельно выбрать что-то по-настоящему вкусное. Именно в то время я и начал стремиться получать, сберегать деньги и продумывать, на что их потратить с наибольшим удовольствием.
💡Взрослые мне объяснили, что единственный путь получить деньги — это заработать их своим трудом. И я отправился на свою первую работу — собирать пустую тару по улицам и сопкам. Но это уже повод для отдельной истории...
🍦Кстати, мороженое в принципе люблю до сих пор. Хотя покупаю его крайне редко, буквально несколько раз в год, прямо как родители нам в детстве. Но уже конечно не из-за отсутствия денег. Жаль, что тех эмоций от простого пломбира уже не испытать...
💰Когда задумываюсь об этом, поражаюсь, насколько сильно изменилась реальность моей жизни. Сейчас на одни только январские дивиденды от ИКС5 я могу пойти в ту же самую «Пятёрочку» и купить хоть ящик этого мороженого. Себе одному! И слопать его в одну физиономию, довольно похрюкивая.
👉Подписывайтесь на телеграм — там все мои реальные истории, обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Юбилейный десятый выпуск Селигдара! Золотодобытчик давно наигрался с экзотическими бондами с привязкой к золоту и серебру, и продолжает размещать облигации в обычных человеческих рублях.
Селигдар штампует новые бонды с почти пугающей скоростью. Предыдущие 3 размещения были двойными (фикс + флоатер), а последний «дубль» разместился 16 декабря, т.е. меньше 2 месяцев назад. Давайте смотреть, куда нас втягивают на этот раз.
Чтобы не пропустить обзоры, подписывайтесь на фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
⚜️Селигдар — один из ведущих производителей золота и крупнейший производитель рудного олова в России. Работает в отрасли уже 50 лет. Холдинг входит в ТОП-5 крупнейших компаний РФ по запасам золота и в ТОП-5 в мире по запасам олова. Акции торгуются на бирже под тикером SELG.
🇷🇺Производственные площадки расположены в Якутии, Оренбургской области, Алтайском крае, Бурятии, Хабаровском крае и на Чукотке. Основные активы – месторождение Рябиновое и Нижнеякокисткое рудное поле, на них приходится около 76% годовой добычи.
⭐Кредитный рейтинг: A+ «негативный» от Эксперт РА (август 2025) и А+ «стабильный» от НКР (август 2025).
В группу Селигдара входит ПАО «Русолово» (крупнейший олово-производитель РФ). Сейчас компания инвестирует в разработку золотого месторождения Кючус на севере Якутии — проект очень непростой и дорогой, но потенциально очень мощный. Как «Сухой Лог» для Полюса.
💼В обращении уже 12 выпусков: 3 с привязкой к золоту, один с привязкой к серебру и 8 в рублях. Сам держу флоатер 1Р7. Делал детальные разборы всех предыдущих выпусков Селигдара. Ближайшее погашение на 3,5 млрд ₽ — в марте 2027.
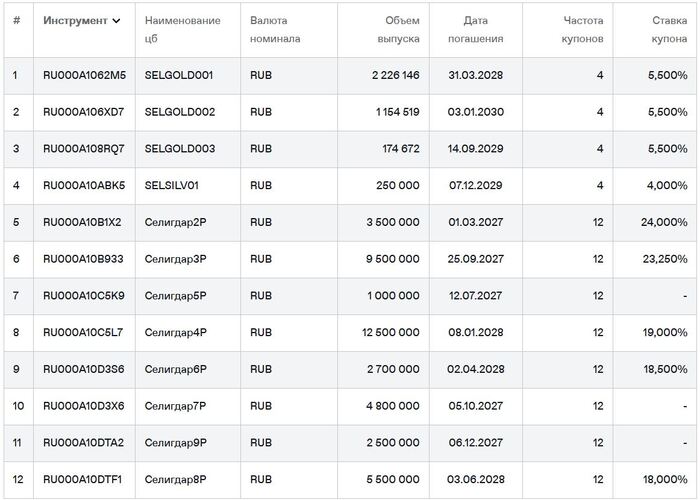
Облигации Селигдар на Мосбирже. Данные от 14.02.2026. Источник: сайт Мосбиржи
МСФО за 2025-й год где-то на подходе. А пока вспомним отчетность Селигдара по МСФО за 9 мес. 2025:
✅Выручка: 61,8 млрд ₽ (+44% г/г). Из них 54,5 млрд ₽ — это выручка от реализации золота, остальные — от концентратов. Себестоимость росла теми же темпами и достигла 34,9 млрд ₽. За весь 2024 год компания заработала 59,3 млрд ₽ выручки (+6% на фоне 2023).
✅EBITDA банковская (без учета НДПИ): 29,6 млрд ₽ (+53% г/г). Рентабельность по EBITDA очень высокая (почти как цена на золото) — 48%. По итогам прошлого года EBITDA составила 27,7 млрд ₽ (+30% г/г).
🔻Чистый убыток: 7,7 млрд ₽ (-24% г/г). Небольшое улучшение. Все деньги уходят на проценты по займам, финансовые расходы уже достигли 6,55 млрд ₽. За полный 2024 г. убыток составил 12,8 млрд ₽ (+11% г/г).
💰Собств. капитал: 13,9 млрд ₽ (-35,5% за 9 мес). Активы выросли на 14% до 204 млрд ₽, в основном за счет роста запасов и займов. На счетах 7,5 млрд ₽ кэша (в конце 2024 было 8,43 млрд).
🔺Кредиты и займы: 136 млрд ₽ (+51% за 9 мес), при этом около 74% — долгосрочные. Нагрузка ЧД/EBITDA LTM на 30.09.2025 составляет около 3,4х.
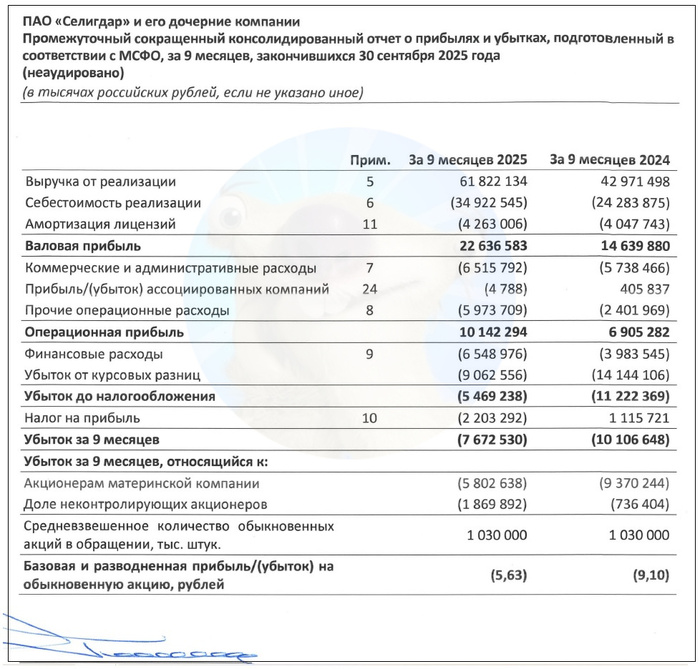
Источник: отчет ПАО «Селигдар» по МСФО за 9 мес. 2025
● Название: Селигдар-001Р-10
● Номинал: 1000 ₽
● Объем: 2 млрд ₽
● Купон: до 18% (YTM до 19,56%)
● Выплаты: 12 раз в год
● Срок: 3 года (1080 дней)
● Оферта: нет
● Рейтинг: А+ от Эксперт РА и НКР
● Выпуск для всех
❗Амортизация: по 25% от номинала в даты выплат 27, 30, 33 и 36 купонов.
👉Организаторы: Газпромбанк, Совкомбанк.
⏳Сбор заявок — 16 февраля, размещение — 19 февраля 2026.
⚜️Итак, Селигдар размещает фикс объемом 2 млрд ₽ на 3 года с ежемесячным купоном, без оферты и с амортизацией.
✅Крупный и известный эмитент. Одна из ведущих золотодобывающих компаний РФ с неплохим кредитным рейтингом A+.
✅Операционные показатели растут. Производство основных металлов (золота и олова), а также выручка и EBITDA компании продолжают увеличиваться. Селигдар строит амбициозные планы занять 10% рынка производства золота в РФ.
⛔Убытки и рост долга. Капитал компании тает, а долги накапливаются. Во многом это случилось благодаря тому, что Селигдар нарвался на переоценку своих «золотых» облигаций. Из-за взлета цен на золото, расходы на обслуживание долга и ЧД/EBITDA росли быстрее, чем выручка. Покрытие процентов ICR околонулевое.
⛔Большой CAPEX. Селигдар активно вкладывается в разработку месторождения Кючус в Якутии, куда уходят огромные средства, а прибыль от него начнет поступать ориентировочно только в 2030-м. Также недавно компания запустила новую ЗИФ «Хвойное», строительство которой обошлось в 15 млрд ₽.
💼Вывод: довольно посредственный фикс с не самым впечатляющим купоном. Огорчает, что золотодобытчик на исторических хаях золота (!) убыточен 3-й год подряд. Также напрягает, что с июля 2025 Селигдар наклепал уже ВОСЕМЬ новых выпусков облигаций — явный признак, что у компании серьезные проблемы с ликвидностью.
⚠️А самое «весёлое»: даже при росте цены золота и/или ослаблении рубля ситуация может стать не лучше, а ХУЖЕ — всё из-за дальнейшей переоценки огромного долга с привязкой к металлам. Селигдар перехитрил сам себя.
Несмотря на риски, сложно представить, что Селигдар не протянет пару лет. Хотя, золотодобытчики у нас постоянно выкидывают сюрпризы — вспоминаем «Петропавловск», Полиметалл, Лензолото… Лично я рисковать и увеличивать долю компании сейчас не хочу, поэтому пожалуй воздержусь.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Первое в 2026-м году заседание ЦБ по ключевой ставке выпало на пятницу, 13-е. В преддверии заседания в «ведьмину пятницу» (страшно?😉) подготовил для вас актуальный обзор происходящего и свой взгляд на возможное развитие событий.

Чтобы не пропустить самое важное и интересное, подписывайтесь на мой фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
Многочисленные аналитики не смогли прийти к консенсусу относительно решения ЦБ по ставке на сегодняшнем заседании. Есть три основных прогноза: сохранение на текущем уровне, символическое снижение или более резкий рывок вниз.
🔮Примерно половина экспертов полагают, что ставка сохранится на текущей отметке в 16%. Другая половина ожидают ее снижения. Из тех, кто ждёт снижение, почти все называют 15,5%, и небольшая часть аналитиков прогнозирует падение до 15%. Про возможное ужесточение ДКП не говорит никто.
Глава комитета Госдумы по финрынку Анатолий Аксаков считает, что ЦБ снизит ставку до 15,5%. В поддержку своего прогноза он привёл данные по инфляции — с 3 по 9 февраля рост цен замедлился с 0,2 до 0,13%. А в годовом выражении инфляция по Росстату снизилась с 6,45% до 6,37%.
💩Круто! Но есть нюанс. В то же время только с начала года цены в стране подросли уже на 2,4%. И это только официальные цены.
👉Яндекс вчера провел тематическое исследование среди настроений россиян. Почти треть опрошенных (30%) рассчитывают на снижение ключевой ставки по итогам встречи, тогда как 24% ждут сохранения планки на текущем уровне, а 29% не исключают возможность её повышения. Оставшиеся 17% затруднились с ответом.

Основная причина, по которой Банк России может сделать первую паузу в цикле смягчения ДКП — инфляционные ожидания. Ожидания роста цен у населения и предприятий остаются гораздо выше желаемых для ЦБ уровней.
📈Инфляционные ожидания россиян на 1 год выросли до 13,7%. По данным ЦБ, наблюдаемая годовая инфляция составила 14,5%, а инфляционные ожидания на 5 лет — 11,4%. Это, мягко говоря, далековато и от официальной текущей годовой инфляции в 6,5%, и тем более от знаменитого таргета ЦБ в 4%.
Также на такой шаг (остановка на 16%) могут пойти ради углубленной оценки того, как повышение НДС — напрямую и опосредованно — отразилось на темпах удорожания жизни.
Бизнесу реально поплохело. Главный застройщик уже на всю страну взвыл под грузом долгов и просит срочных финансовых вливаний. За неполных полтора месяца с начала года мы получили уже 4 технических дефолта по облигациям, и это, скорее всего, только начало всех проблем долгового рынка.
Экономика явно охлаждается — чего и добивался Центробанк. На 2026 год намечали траекторию снижения ключа до среднегодовой 13–15%, пора на неё выходить.
💰Рубль аномально крепок, и это больно бьёт по бюджету и экспортерам. Держать ставку высокой ради национальной валюты сейчас точно не имеет смысла, поэтому это ещё один фактор в копилочку «секты свидетелей снижения ставки».

Завтра же ещё и День всех влюбленных! Какой подарок нам приготовила Эльвира?
Переломить тренд в акциях в сторону устойчивого роста на текущий момент не получилось. Индекс Мосбиржи на этой неделе хоть и отскочил от локального дна на пару процентов, но отскок получился какой-то скомканный, неуверенный.
Какое-то время назад прокололи 2800 п. вверх и опять сдулись. Важный уровень 2700 п. на данный момент устоял, однако не исключаю в будущем попытку возврата и ретеста. На текущих отметках покупаю акции довольно сдержанно (но регулярно покупаю).
💼Доходности дальних ОФЗ снова перевалили за 15%, и вообще облигации на текущий момент выглядят доходнее и интереснее. А главное, веселее! Что ни день — то новости про техдефолты, заморозку счетов, многомиллионные иски к эмитентам и лихорадочный поиск денег. ЕвроТранс, УрСталь и другие не дадут соврать.
Снижение ставки даже на символические 0,5 п.п. наверняка подбросит стоимость ОФЗ вверх — сейчас пессимисты укатали госбонды так низко, как будто ставка УЖЕ осталась без изменений. Поэтому я достаточно активно наращивал свою позицию по ОФЗ-ПД в последние несколько недель.
⏸️Если же ЦБ возьмёт паузу, то наверняка лишь для того, чтобы «осмотреться в отсеках» до следующего заседания и понять, насколько тренд на замедление инфляции устойчив. Как обычно, для рынков будет принципиально важна не только объявленная цифра, но и риторика Эльвиры на пресс-конференции.
🚀Но в момент объявления ставки нас определенно поволатилит — так что будьте готовы и не совершайте необдуманных поступков, беспорядочно жмакая на кнопки в своих брокерских приложениях. Лично я выставлю лимитки на покупку заранее на интересных мне уровнях — вдруг что-то поймается.
В любом случае, в течение этого года (если не произойдет совсем уж форс-мажоров) разворота денежно-кредитной политики и повышения ставки я не жду. А вы?
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
В пятницу, 13 февраля, соберется очередной шабаш собрание совета директоров ЦБ по ключевой ставке. Уже завтра мы узнаем, при каких процентных ставках нам придется жить как минимум до 20 марта.
😱А тем временем перед «чёртовой пятницей» на долговом рынке становится реально СТРАШНО. Дефолты по облигациям начали происходить с ускорением — бизнесы лопаются один за одним. Сразу после того, как в некоторую турбулентность попал застройщик «Самолет», буквально за 2 дня случились 3 новых дефолта.
Чтобы не пропустить другие интересные и полезные экономические посты, подписывайтесь на мой фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
О технических дефолтах объявили «Вератек», «Племзавод Пушкинское» и «Ландскейп констракшн хаб» (ЛКХ). Ну и об очередном дефолте ожидаемо сообщила «Монополия».
Череда невыплат затронула как купонные доходы, так и погашение номинальной стоимости облиг, что дало инвесторам право требовать досрочного возврата средств. Только что толку, если некоторым компаниям возвращать-то уже нечего?
10 февраля о техдефолте официально сообщил промышленный холдинг «Вератек». Сам дефолт он допустил 4 февраля, когда речь шла о выплате 5-го купона по выпуску БО-01 в размере 32,4 млн ₽. Ситуация банальна — отсутствие достаточного количества денежных средств на счетах.
🤷♂️Объясняя причины нехватки средств, в «Вератеке» заявили, что сроки выполнения ряда работ и оплаты по ним были смещены, в результате чего «возросла кредитная нагрузка, а кредитные организации сократили лимиты кредитования».
⚙️Жаль коллег-промышленников. Ещё год назад казалось, что бизнес «Вератека» довольно крепок. И ещё больше жаль частных инвесторов, которые вложили свои средства.
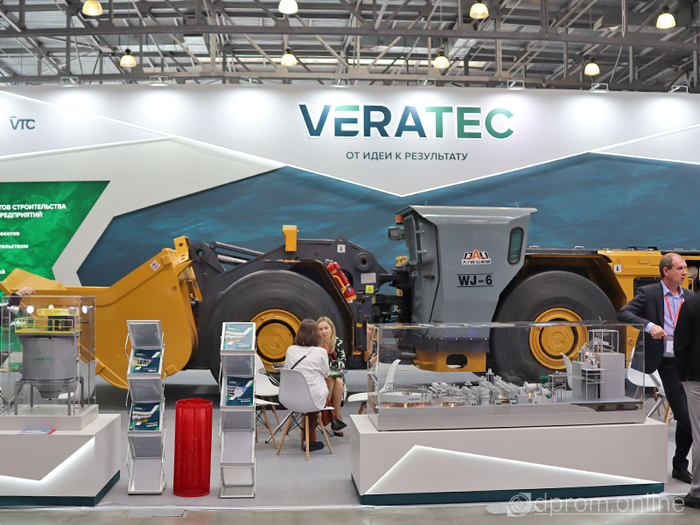
Стенд VERATEC на выставке MiningWorld Russia 2024. Источник фото: dprom.online
Небольшой столичный девелопер ЛКХ 10 февраля 2026 года допустил техдефолт по 13-му (опять тринадцать!😈) купону облигаций БО-01. Объем неисполненных обязательств составил 1,27 млн ₽.
В официальном сообщении эмитент пояснил, что не смог выплатить доход из-за отсутствия денежных средств, вызванного несвоевременными расчетами со стороны клиентов. Компания специализируется на строительстве жилых и нежилых зданий, а также благоустройстве территорий.
📉На этой новости снова поплохело облигам почти всех застройщиков, которые ещё не отошли от обнародования письма «Самолета» тов. Мишустину.
12 февраля эмитент полностью погасил задолженность, выйдя из техдефолта. Молодцы, жму руку🤝
Производитель молочной продукции «ПЗ Пушкинское» из Нижегородской области не выплатил 16-й купон и часть номинала выпуска БО-01, задолжав инвесторам более 38,8 млн ₽.
🥛По официальному сообщению, дефолт возник из-за срыва сделки по продаже 100% долей компании новому владельцу. Мол, финансовое обслуживание долгов было остановлено без объяснения причин — средств на счетах в достаточном объеме не оказалось. Сейчас принято решение об увольнении гендиректора, назначенного покупателем, и возврате прежнего руководителя.
Компания рассчитывает полностью расплатиться с держателями облигаций до 1 мая 2026 года — после завершения посевной кампании🤦♂️
🐮Объяснение офигеть какое креативное: хорошо, что не написали о том, что "коровы отказались подчиняться власти нового директора и партизански разбежались".
На этом фоне усилились распродажи облиг ЕвроТранса. Народ зашуршался в чатах и форумах о том, что заправщикам тоже светит дефолт.
Рынок заподозрил неладное, когда у Евротранса возникли сложности с поиском 3 млрд ₽ на погашение выпуска 1Р2, которое состоялось 24 января 2026.
💰Как я и рассказывал, эмитент для погашения прошлого выпуска решил разместить новый. За 2 дня до дедлайна он выбросил на рынок свежие облиги серии 1Р9 на 2,5 млрд. Но… что-то пошло не так, и на первичных размещениях удалось собрать лишь около 500 млн ₽.
При этом нефтетрейдер предложил довольно скромный купон в 20%, хотя доходность по другим выпускам уже была выше.
💥В итоге сбор заявок закономерно провалился. Организаторам пришлось самостоятельно выкупать бумаги и затем сбрасывать их в стакан по рынку, что вызвало обвал цен на 10%. Получилось что-то типа незапланированного аукциона, как в ОФЗ.
Выпуск доразместили с большим дисконтом, всё-таки собрав необходимую сумму. Но главная проблема — недоверие инвесторов — никуда не делась и даже усилилась.
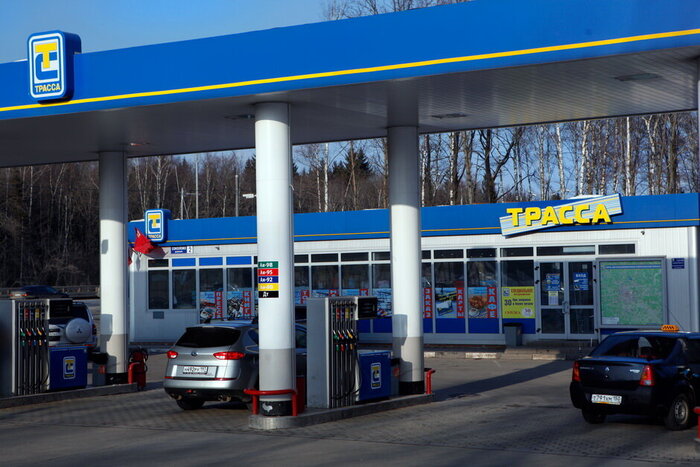
Заправка ЕвроТранс в Люберцах. Источник фото: Яндекс.Картинки
По поводу ЕвроТранса: острая фаза сейчас купирована, но хронически финансовое здоровье серьёзно подорвано. Кстати, у эмитента (тогда — группа «Трасса») уже был дефолт в 2016 году.
Крупных погашений в 2026 г. у ЕвроТранса больше не будет, однако по году «размазаны» многочисленные платежи: купоны, амортизация, выплаты по ЦФА. Общая сумма больше 10 млрд ₽. Не расслабляемся!
Я сам держу небольшую позицию по выпуску 1Р7 и НЕ докупаю, хотя доходность очень заманчивая.
💩Вместе с «Нэппи Клаб», мы имеем уже 4 технических дефолта с начала года. ЛКХ заплатил. Перерастут ли остальные в реальные — увидим на днях.
Такие дела. В следующий раз расскажу про облигации, которые пока ещё кое-как держатся, но вполне могут не дотянуть до погашения.
🤔Есть опасения, что это это далеко не последние сюрпризы. Хотя ЦБ смягчает политику, многие компании второго-третьего эшелонов уже понабрали долгов по запредельно высоким ставкам. Следите за моими обзорами, чтобы не набрать себе в портфель всякий шлак.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Нестандартный дисконтный выпуск от ТМК. Трубопроизводители сейчас испытывают непростые времена, и решили предложить рынку нечто среднее между депозитом и классической облигацией.
Спойлер: получилось… так себе, но может кому-то и зайдёт. Сбор заявок — завтра, 12 февраля.
Чтобы не пропустить обзоры, подписывайтесь на фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
🏭Трубная Металлургическая Компания – один из ведущих мировых производителей широкого ассортимента стальных труб с производственными активами в России.
ТМК производит нарезные трубы, включая специальные трубы и трубопроводные системы, и другую продукцию для различных секторов экономики. Также оказывает широкий комплекс услуг по подбору трубной продукции, в т.ч. разработку новейших образцов.
Акции ТМК торгуются на Мосбирже под тикером TRMK.
⭐Кредитный рейтинг: А+ «негативный» от Эксперт РА (апрель 2025) и НКР (декабрь 2025).
💼В обращении 3 «клубных» выпуска рублевых облигаций общим объемом 20 млрд ₽ (без ликвидности на бирже) и замещайка ТМК ЗО-2027 на 350 млн $. Летом 2025 за отказ держателей от требования досрочного погашения замещаек, ТМК даже предложила инвесторам денежный бонус.
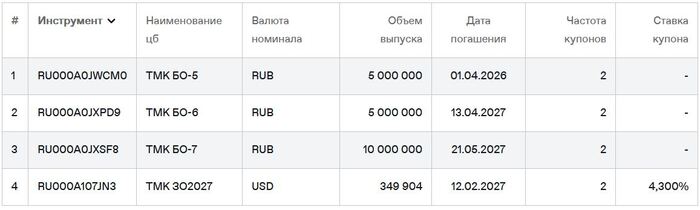
Облигации ТМК на Мосбирже. Данные от 11.02.2026. Источник: сайт Мосбиржи
МСФО за весь 2025 год пока нет. Смотрим последний доступный отчет МСФО за 6 мес. 2025:
🔻Выручка: 237 млрд ₽ (-14,4% г/г). Покупатели труб затаились, контрактов стало меньше. Зато себестоимость продаж тоже снизилась на 16,4% до 178 млрд, в т.ч. в результате падения цен на сталь.
🔽Скорр. EBITDA: 45,1 млрд ₽ (-2,1%). Рентабельность по EBITDA при этом подросла на 2,4 п.п. до 19%.
🔺Чистый убыток: 3,26 млрд ₽ (+83% г/г). Финансовые расходы взлетели на 50% до 43,8 млрд ₽.
💰Собств. капитал: 53,3 млрд ₽ (-6,8% за 6 мес). Общий размер активов снизился на 13% до 601 млрд ₽. Компания старалась гасить долги. На балансе 56,6 млрд ₽ кэша (в начале 2025 было 121 млрд).
🔽Кредиты и займы: 353 млрд ₽ (-7,6% за 6 мес). Из них 128 млрд ₽ — краткосрочные. Долговая нагрузка по показателю Чистый долг / EBITDA LTM на середину 2025 составила 3,2х.
👉Объем реализации трубной продукции в 1-м полугодии 2025 составил 1,79 тыс. тонн, из которых объем бесшовных труб – 1,34 тыс. тонн, сварных – 446 тыс. тонн.
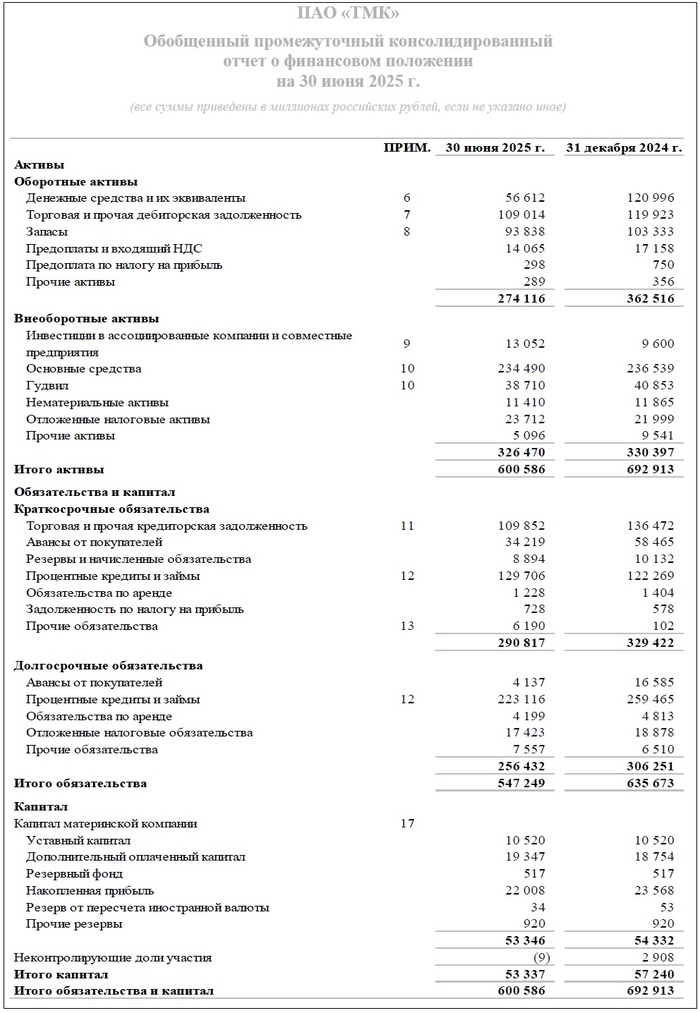
Источник: отчет ПАО «ТМК» по МСФО за 6 мес. 2025
● Название: ТМК-002P-01
● Номинал: 1000 ₽
● Объем: от 13,5 млрд ₽
● Цена: 75% от номинала
● Купон: до 7% (YTM до 19,51%)
● Выплаты: 12 раз в год
● Срок: 10 лет
● Амортизация: нет
● Рейтинг: А+ «негативный» от ЭкспертРА и НКР
● Выпуск для всех
❗Оферта: пут через 3 года
👉Организатор: ИБ Синара.
⏳Сбор заявок — 12 февраля, размещение — 17 февраля 2026.
🔩Итак, ТМК размещает дисконтный выпуск объемом от 13,5 млрд ₽ на 10 лет, с ежемесячным купоном, без амортизации и с офертой через 3 года.
✅Очень крупный и известный эмитент. Ведущий поставщик стальной трубной продукции в РФ с высоким кредитным рейтингом A+.
✅Есть купон. Дисконтный выпуск необычен тем, что нам всё же предлагают купон 7% от номинала, в отличие от бескупонных дисконтных облиг банков. Но основная прибыль будет связана с разницей между ценой покупки и погашением. По идее, доход по телу попадает под ЛДВ.
⛔Долговая нагрузка. Финансовые расходы растут быстрее EBITDA, из-за чего ТМК уже вторый год в убытках. На середину 2025 нагрузка ЧД/EBITDA была на пограничном уровне 3,2х. Ждём МСФО за 2025 год.
⛔«Негативные» прогнозы. Рейтинговые агентства синхронно отмечают, что их беспокоят рост долговой нагрузки, ослабление показателей обслуживания долга и низкие метрики структуры фондирования, а также конъюнктура на трубном рынке.
⛔Проблемы в секторе. Металлургам и трубо-прокатчикам сейчас очень непросто. Высокая ключевая ставка и общее охлаждение экономики ограничивают инвестиции и тормозят проекты развития для большинства трубопотребляющих отраслей.
💼Вывод: родила царица в ночь… что-то среднее между фиксом и стандартным бескупонным дисконтным выпуском. Креативно, но на мой взгляд малоинтересно. Держатели получат совсем вялый денежный поток 1 раз в месяц и доходность до 19,5%, но лишь в конце срока.
При этом риски у убыточной ТМК очевидно присутствуют, т.е. в отличие от надежных дисконтных выпусков крупных банков, «купить и забыть» не получится.
🤔Ещё возникает любопытный вопрос, по какой цене пройдет оферта через 3 года — по номиналу или ниже? Наверное, ответ на него есть в эмиссионной документации, но лично мне после этого обзора расхотелось дальше в ней ковыряться. Дополните в комментах, будет полезно. А я в эту трубу, пожалуй, не полезу.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.