
Слезы Пульса
11 постов
11 постов
Нет, это не про наш сегодняшний убийственно-красный фондовый рынок, хотя отчасти и про него тоже.
Страшно, когда доверие к «профессионалам» убивает. Буквально.
Немного моих мыслей по поводу произошедшей на днях трагедии, в разрезе современных подходов к инвестированию.
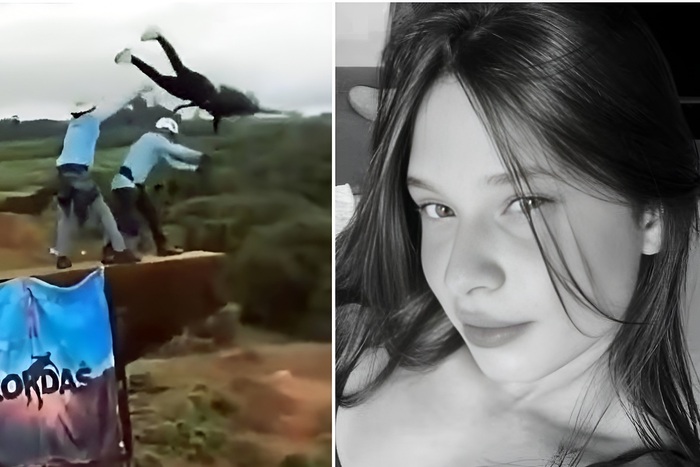
Момент падения. Источник фото: Яндекс.Картинки
В субботу, 13 июня 2026 года, в бразильском штате Сан-Паулу произошла трагедия, которая заставляет нас задуматься о вещах, казалось бы, далеких от финансов.
😱21-летняя Мария Эдуарда Родригес де Фрейтас, полная предвкушения экстрима, отправилась на аттракцион «тарзанка» (роупджампинг) на мосту «Скелет». Организаторы — профессионалы, которые, как предполагалось, отлично знали свою работу — в самый ответственный момент тупо забыли… пристегнуть ее страховочный трос.
Ей надели шлем, её подняли на руки двое мужчин и отнесли к краю 40-метровой платформы, а затем сбросили вниз в позе супермена. Канат остался лежать на земле. Пока девушка летела вниз, очевидцы кричали: «Канат, канат!», но было уже поздно.
У многих возникает логичный вопрос: как можно не заметить, что к тебе не пристегнут огромный канат? Ведь это самое главное, о чем по идее должен думать человек перед прыжком.
🤸В 2016-м году я сам прыгал с таким канатом с обрыва знаменитого мраморного каньона в Рускеале (Карелия), и внимательно проверил, что на мне защёлкнули карабин. А здесь — ничего!
Психология человека дает на это пугающий ответ. Дело не в глупости или рассеянности — дело в древнем, эволюционном механизме, который называется «тоническая неподвижность» (tonic immobility). Это рефлекторная, неконтролируемая реакция организма в ответ на восприятие неминуемой и непреодолимой угрозы.
В момент крайнего страха наше тело может «выключить» сознательный контроль. Человек впадает в состояние оцепенения, мышечной ригидности, которое сопровождается подавлением голоса и потерей способности двигаться или кричать.
⚰️Либо она просто не допускала мысли, что трое опытных инструкторов могут ТАК накосячить. Доверилась «специалистам», которые создавали иллюзию профессионализма. Они надели на нее шлем, подбадривали, подняли на руки, отнесли к краю — весь этот ритуал создавал у нее ложное чувство безопасности, усыпляя бдительность.
К тому же ее сознание было занято предвкушением острых ощущений, а не проверкой работы других. А когда она уже летела вниз, ее разум и тело были парализованы ужасом. Кричать было просто некому — и некогда.
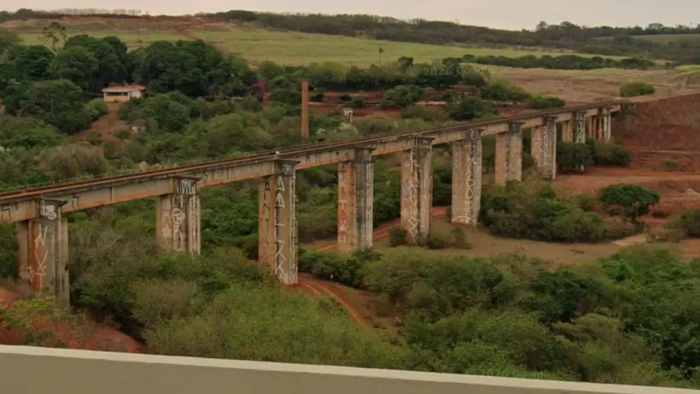
Тот самый мост «Скелет» в Бразилии
Это мощная метафора того, что происходит на финансовых рынках, когда инвестор слепо доверяет «профессионалам».
💰Вы отдаете свои деньги в управление или подключаете автоследование, потому что предвкушаете результат — высокую доходность. Менеджеры, брокеры и блогеры-сигнальщики кажутся вам знающими специалистами в костюмах, они используют сложные термины, создают образ успеха и компетентности.
Это те самые люди, которые, как и сотрудники аттракциона, должны вас «подстраховать». Вы полностью полагаетесь на их профессионализм. Вы не проверяете, куда они вкладывают ваши средства, какие риски берут на себя, соблюдают ли они «правила безопасности» (вашу диверсификацию и риск-менеджмент).
🤷♂️А они, в свою очередь, могут:
Забыть «пристегнуть страховку» — не захеджировать риски, вложив все средства в один высокорискованный актив.
Скинуть вас в пропасть — совершить недобросовестные или халатные действия, которые приведут к потере капитала. Иногда даже могут скрыться с деньгами, как те двое организаторов, которые пытались убежать в лес после трагедии.
Просто усредняться бесконечно, пока не кончатся ВАШИ деньги — как сейчас на падающем российском рынке.
Вы летите вниз, и в этот момент уже поздно что-то менять или кричать. Деньги потеряны.
Мем на злобу дня. Простите за черный юмор в данной статье
Возьмём, к примеру, меня. Я инвестирую вроде бы 18 долгих лет, из них 8 лет постоянно занимаюсь финансовым анализом, последние годы даже делаю это профессионально (мне за это периодически платят дЭньги). На блог Сида подписаны почти 100 тыс. человек в десятке соцсетей, многие ориентируются на мои мысли при оценке инвест-рисков.
⚠️НО! При всём этом бэкграунде, я тоже ошибаюсь, путаю цифры, не всегда внимательно читаю отчеты, принимаю неверные инвестиционные решения, взращиваю лосей в портфеле. Совершать ошибки, изредка огромные и трагические ошибки — увы, заложено в человеческую природу.
❗Будьте бдительны. В финансовых делах не доверяйте на слово даже мне, а тем более — тем, кто обещает вам гарантированную доходность или убеждает примкнуть к его «самому выгодному» автоследованию. А таких «профессионалов» в инвест-сообществе сейчас масса. Как я всегда говорю — включайте моСК, за ваши деньги в ответе только вы.
Видали, что началО твориться на рынке после сюрприза от ЦБ?😳 Но это мы ещё обсудим попозже, а сейчас моя классическая рубрика «Свежачок».
Один или два раза в месяц я внимательно анализирую все основные новые выпуски, которые разместились в последнее время, вручную (без всякого ИИ) отбираю из них наиболее интересные и публикую их в отдельной регулярной подборке.
🔥В начале июня эмитенты так спешили занять денег до заседания ЦБ, что выпусков опять набралось много, и все достойные внимания не влезли бы в один пост. Поэтому первую часть публикую сегодня, а вторая выйдет уже в первых числах июля.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
⚠️ВАЖНО! В этой рубрике я НЕ оцениваю текущую привлекательность облигаций с точки зрения их доходности «в моменте», как делаю в других подборках. Я лишь выбираю наиболее качественные (на свой вкус) выпуски, опираясь на их БАЗОВЫЕ параметры.
📊Заодно в таких подборках даю ISIN выпуска, актуализирую информацию об объеме размещения, дате погашения и, главное, об итоговой ставке — ведь зачастую финальный купон уменьшается по сравнению с изначальным ориентиром.
📍Про самые любопытные выпуски мая рассказал здесь.
Сегодня смотрим лучшие (на мой взгляд) выпуски облиг, которые вышли на рынок в 1-й половине июня 2026. *Конечно же, не ИИР.* Поехали!
● ISIN: RU000A10FAK6
● Объем: 10 млрд ¥
● Номинал: 10000 ¥
● Купон: 7,65%
● Выплаты: 2 раза в год
● Погашение: 21.05.2036
👉Нечасто в моих подборках «лучших» облиг появляются ОФЗ. Но тут особый случай — долгосрочный юаневый выпуск с достойным купоном. При нынешнем курсе рубля выглядит как вполне неплохой вариант для диверсификации валютной части портфеля, лично я добавил себе этот выпуск. Из минусов — большой номинал и купон лишь дважды в год.
● ISIN: RU000A10FBB3
● Объем: 1,25 млрд ₽
● Купон: 19%
● Выплаты: 12 раз в год
● Погашение: 24.05.2028
● Рейтинг: BBB от АКРА, BBB+ от НКР
Застройщик выпускает облигации «точечно», а не клепает их каждые 2 месяца, как многие собратья по сектору. Если вас не смущает невысокий рейтинг и строительная отрасль, можно присмотреться. Хотя общая долговая нагрузка растет, на балансе пока достаточно кэша для обслуживания текущих расходов.
● ISIN: RU000A10EEE4
● Объем: 2,2 млрд ₽
● Купон: 18%
● Выплаты: 12 раз в год
● Погашение: 25.05.2029
● Рейтинг: АА- от АКРА и ЭкспертРА
❗Амортизация: по 33% от номинала на 12 и 24 купонах
3-хлетний фикс от старейшей ЛК. Смущают опережающий рост процентных расходов, явный дефицит капитала в активах и рост клиентских неплатежей. При этом Балт. лизинг сейчас по сути принадлежит банку ПСБ, поскольку находится в залоге — т.е. у него, по идее, мощный «покровитель».
● ISIN: RU000A10FAL4
● Объем: 300 млн ₽
● Купон: 21%
● Выплаты: 12 раз в год
● Погашение: 18.05.2029
● Рейтинг: BBB- от АКРА
Любопытный дебют эмитента из производственного сектора. Основной риск, на мой взгляд — скромные размеры бизнеса и его слишком узкая направленность. Но зато в своей нише ИСП является признанным ведущим игроком. Из-за небольшого объема выпуска и высокого купона, за бумаги на размещении случилась драка, и они ушли высоко за номинал.
● ISIN: RU000A10FA64
● Объем: 3 млрд ₽
● Купон: КС+280 б.п.
● Выплаты: 12 раз в год
● Погашение: 17.05.2029
● Рейтинг: А+ от АКРА и НКР
❗Только для квалов
👉Довольно интересный рыбный «плывунец» с прозрачными условиями от главного лососевого эмитента. Основной минус — неквалы в пролёте. Достойных флоатеров сейчас размещается мало, а Инарктика вряд ли столкнется с большими трудностями в ближайшие годы.
● ISIN: RU000A10FBG2
● Объем: 20 млрд ₽
● Купон: КС+170 б.п.
● Выплаты: 12 раз в год
● Погашение: 19.05.2029
● Рейтинг: AA- от АКРА и ЭкспертРА
👉Чтобы неквалы не обижались, для них тоже есть свежий флоатер, хоть и не с таким высоким купоном. Учитывая низкую долговую нагрузку и большой запаса кэша на счетах ТМХ, каких-либо явных рисков я не наблюдаю. Можно ближайшие 3 года получать выплаты по актуальной ставке и не сильно переживать за вложенные деньги.
По итогам размещений в 1-й половине июня, отобрал 6 свежих выпусков облигаций, которые мне кажутся наиболее интересными с точки зрения оптимального соотношения риск/доходность.
Получилось ассорти: 3 фикса, 2 флоатера и 1 выпуск с привязкой к юаню. Можно скомпоновать свой облигационный портфель таким образом, чтобы быть готовым к любому развитию событий.
💼Лично мне из этого списка особенно нравятся ОФЗ-2036 (достойная юаневая доходность на 10 лет) и Легенда (адекватный рискам купон от качественного небольшого застройщика). Остальные бумаги тоже ничего, однако каждая имеет свои подводные камни.
🔥Категория «вне зачёта». Есть только что разместившийся МГКЛ 1PS-03 с купоном аж 26% — для тех, кто верит в ломбардный бизнес и имеет платиновые фаберже. Ни в коем случае не ИИР.
Во 2-й половине июня также есть интересные первичные размещения, которые я обязательно разберу, не пропустите.
Нихао! На фоне объявления покупок валюты Минфином и [вроде бы] пытающего начаться разворота рубля, крупняк продолжает массово занимать в иностранных деньгах.
Главный цветмет-гигант нашего рынка Норникель 10 июня соберёт заявки на новый выпуск бондов с привязкой к китайской валюте. Давайте посмотрим, стоит ли хватать облигации.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏭ГМК Норникель — мировой лидер в производстве рафинированного никеля и палладия. Занимает 4-е место в мире по производству платины, а также производит медь, кобальт, родий, серебро, золото, иридий и другие важные для промышленности металлы.
В состав Группы входит более 85 компаний. Основные производственные мощности находятся в РФ на полуострове Таймыр, Кольском полуострове и в Забайкальском крае.
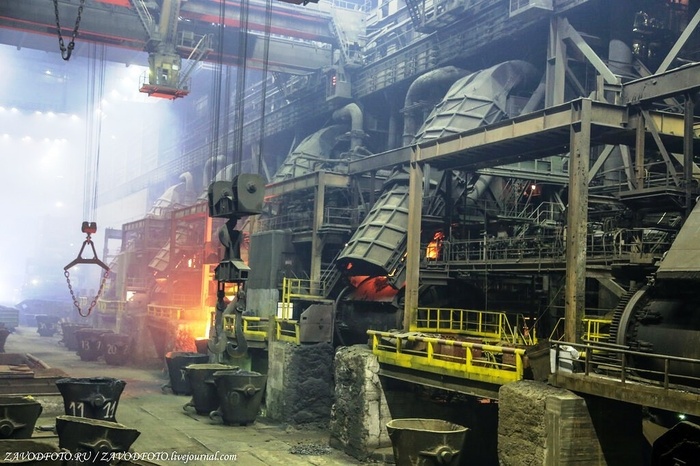
Надеждинский металлургический завод в Норильске. Источник: zavodfoto
⛔В 2022 г. Великобритания и США ввели санкции против крупнейшего совладельца компании Владимира Потанина. Правда, Минфин США специально подчеркнул, что санкции не затрагивают саму ГМК, т.к. подсанкционным лицам не принадлежит контролирующий пакет акций.
⭐Кредитный рейтинг: AАА «стабильный» от Эксперт РА (ноябрь 2025) и НКР (апрель 2026) — наивысший.
💼В обращении 15 выпусков облигаций в рублях, долларах и юанях общим объемом ок. 11 млрд $. Уже 18 июня погашается юаневый НорНикБ1Р6 на 161 млн ¥. Очевидно, что в т.ч. под рефинанс и берётся новый займ.
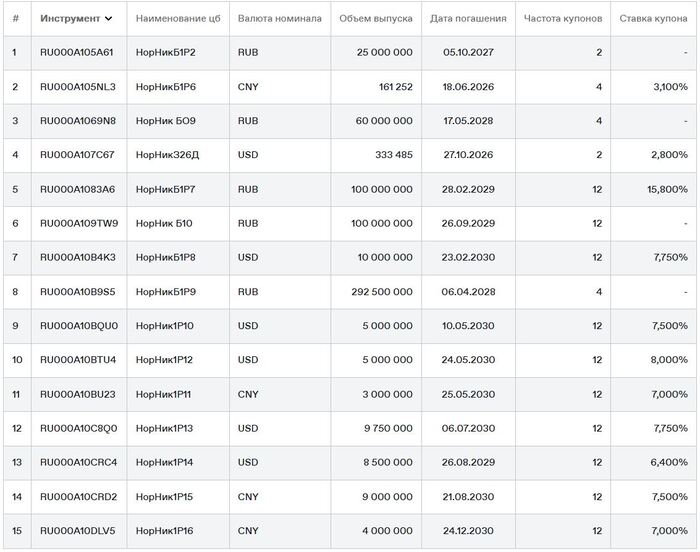
Облигации ГМК Норникель на Мосбирже. Данные от 09.06.2026. Источник: сайт Мосбиржи
Смотрим ключевые цифры из отчетности МСФО за 2025:
🔼Выручка: 13,8 млрд $ (+10% г/г). Главным образом за счет роста объема продаж металлов и положительной динамики цен, хотя цены всё ещё давят. Себестоимость выросла на 11% до $7,61 млрд.
🔼EBITDA: 5,7 млрд $ (+9% г/г). Рентабельность по EBITDA осталась на уровне 41%.
🔼Чистая прибыль: 2,47 млрд $ (+36% г/г). Позитивное влияние курсовых разниц из-за укрепления рубля. Финансовые расходы за год подросли на 4,2% до 934 млн $.
💰Собств. капитал: 13,4 млрд $ (+66% за год). Активы прибавили 35% до 31,3 млрд $ за счет увеличения основных средств. На балансе 2,11 млрд $ кэша (в начале 2025 года было 1,82 млрд).
👉Кредиты и займы: 10,7 млрд $ (+7,5% за год). Долговая нагрузка по показателю Чистый долг / EBITDA снизилась до 1,6х (в конце 2024 была 1,7x, в конце 2023 — 1,2х). Нагрузка в рублевом выражении сократилась на 17,3% до 837 млрд ₽.
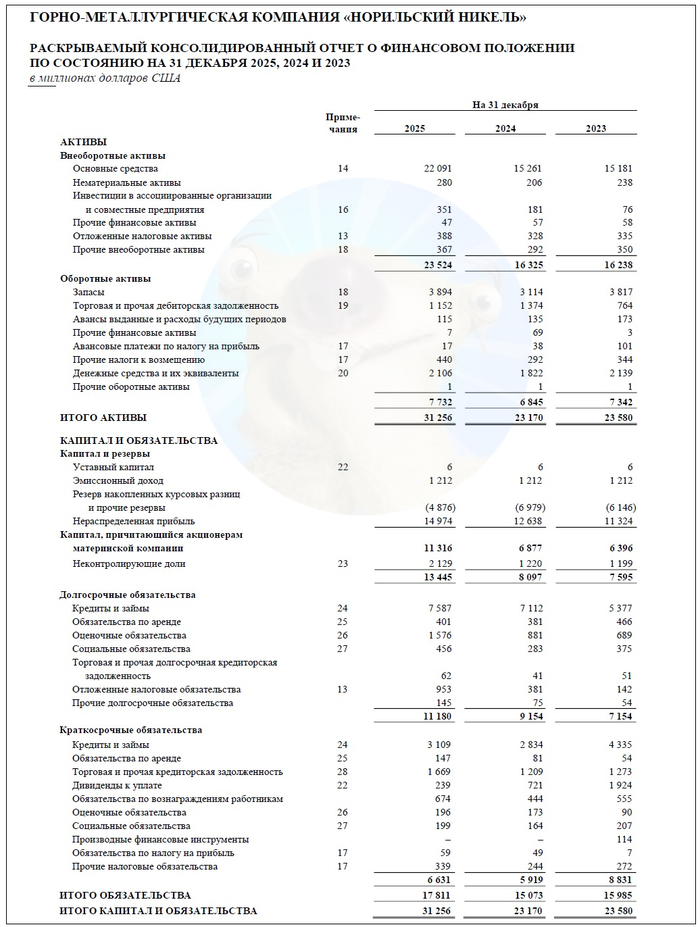
Источник: отчетность ПАО «ГМК Норникель» по МСФО за 2025
● Название: НорНик-001Р-17-CNY
● Номинал: 1000 ¥
● Объем: ожидается
● Купон: до 8% (YTM до 8,29%)
● Выплаты: 12 раз в год
● Срок: 4 года (1440 дней)
● Оферта: нет
● Амортизация: нет
● Рейтинг: ААА от ЭкспертРА и НКР
● Выпуск для всех
👉Расчеты по выбору инвестора: в китайских юанях или в рублях по курсу ЦБ на дату выплат.
👉Организаторы: ИК «Табула Раса».
⏳Сбор заявок — 10 июня, размещение — 16 июня 2026.
🏭Итак, Норникель размещает локальные юаневые облигации на 4 года с ежемесячным купоном в рублях, без амортизации и без оферты.
✅Крупнейший эмитент. Мировой лидер в производстве цветных металлов с наивысшим кредитным рейтингом AAА.
✅Показатели растут. После довольно сложного 2024 года, Норникель смог перестроить логистику и нарастить выручку, прибыль и собственный капитал. При этом долговая нагрузка за год даже немного снизилась.
✅Долгосрочный выпуск. 4 года без амортизации и оферты. При удержании бумаг от 3-х лет будет действовать налоговая льгота (ЛДВ) на валютную переоценку.
👉Ставка на валюту для инвесторов сейчас может быть хорошим шагом, но непонятно, насколько сильно сам юань будет слабеть к баксу.
⛔Санкционные риски. США и Великобритания ещё в 2024 г. запретили импорт российского никеля, меди и алюминия, но прямых санкций против ГМК так и не ввели — это позволяет компании спокойно получать валютную выручку. Но далеко не факт, что геополитика снова не качнется в «плохую» сторону.
⛔Риск крепкого рубля. Если юань не будет расти в среднем хотя бы по 6-8% в год, то рублёвые корпоративные выпуски с тем же рейтингом принесут больше дохода.
💼Вывод: купон соответствует рынку — почти весь крупняк последнее время предлагает 7.5-8% в юанях. В целом, для валютной диверсификации при нынешнем курсе рубля смотрится как вполне нормальный вариант, чтобы припарковать кэш. Я сам держу приличную позицию по долларовому выпуску Норникель 1Р14.
Напомню, что для «короткие» юаневые ОФЗ-CNY 2029 дают купон 6%. Выпуск Норникеля выглядит любопытнее по сравнению с ОФЗ для тех, кто опасается быстрой девальвации рубля и хочет разбавить портфель юаневыми бондами. Взял на карандаш, при купоне 7.8%+ считаю интересным.
Ну как вы там, все живы? Ни у кого портфели не размотало из-за маржин-коллов? Надеюсь нет, потому что если вы читаете мой блог, то знаете, что лонговать на кредитные на таком нестабильном рынке — это фу-фу-фу и бяка. А когда на свои, то любая мощная коррекция воспринимается как распродажа.

Чтобы не пропустить самое важное и интересное, подписывайтесь на мой фирменный тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
Вообще, вчера уже было похоже на маржин-коллы по ряду бумаг. Но объёмы все-таки пока невелики. Падаем на апатии, депрессии, капитуляции «слабых рук» и отсутствии позитива после ПМЭФа.
Потенциал падения ещё есть, осенью прошлого года мы уходили ниже 2400 п., и можем попытаться снова протестировать этот уровень. Я тогда ждал 2300 в качестве финального кровавого выноса, не дождался.
📉Среди акций из индекса сильнее всех за вчерашнюю основную сессию укатали POSI (-5,1%), Ленту (-3,5%), многострадальный ММК (-3,4%), РУСАЛ (-3,4%) и Совкомфлот (-3,1%). В абсолютные сопли размотало РусГидро и Самолёт — минус 10% процентов за день! Это фиаско, братан ©
📈Лучше рынка держались ЦИАН (+0,7%), ЮГК (+0,5%), квазиоблигация МТС (+0,4%) и Северсталь (+0,3%), которой похоже уже некуда сильно падать.
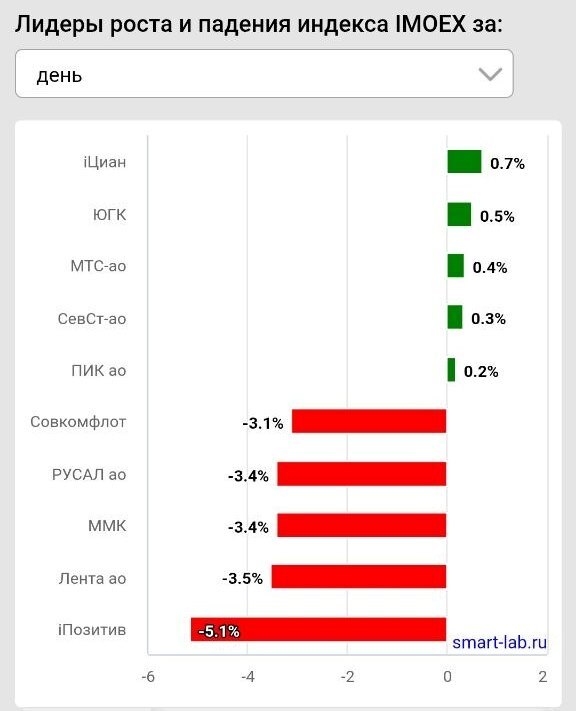
Лидеры роста и падения 08.06.2026. Источник: Смарт-лаб
Есть комплекс причин, которые уже все аналитики «обсосали» с разных сторон. У них времени много, у нас мало, поэтому давайте коротко:
⛔Геополитика и новые санкции. Фактическая заморозка переговорного процесса лишила рынок надежд на скорую деэскалацию и снятие санкций. К этому добавляется угроза введения новых санкций и сообщения о возможности задержания танкеров с российской нефтью в Средиземном море. Такая неопределенность вызывает постоянный нервяк.
⛔Рубль крепкий, налоги высокие. Никто не ожидал, что «деревянный» будет таким сильным так долго. Страдают все — и экспортёры, которые недополучают выручку, и внутренний производитель, который при таком курсе проигрывает конкурентную борьбу китайцам.
⛔Ставка давит, бюджет трещит. До многих уже начало доходить, что дыру в бюджете надо будет закрывать новыми налогами и заимствованиями. Доходности длинных ОФЗ вернулись к 15%, хотя все ждут снижения ключевой ставки. Её наверняка и снизят, ещё пару раз. А дальше?
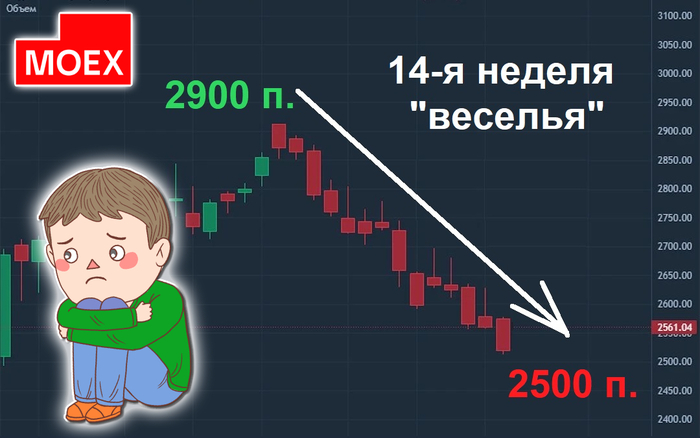
Недельные «свечки» Индекса Мосбиржи за последние 7 месяцев
Давайте будем честны, мы здесь все взрослые люди: БПЛА, залетающие в глубокий тыл, наносят приличный ущерб, по крайней мере на данном этапе. Об этом пишут и наши СМИ и даже заявляет С. Шойгу, а на ПМЭФ высказался и сам президент.
🚀Пока мы тратим на производство и запуски ракет миллионы баксов в день, другая сторона системно и точечно старается «вырубать» наши ключевые предприятия посредством копеечных дронов. Тяжелее всех приходится НПЗ и портам в европейской части России.
Главная проблема в том, что на западе почувствовали, что иногда удары получаются реально болезненными, и бросили все усилия на снабжение врага дешевым и эффективным оружием. Если постоянно бить в одну точку — там порвётся. Вот наша нефтянка и принимает на себя основной ущерб, к сожалению.
🤦♂️Там в страну безостановочно текут внешние потоки денег и оружия, а мы 5-й год «вывозим» оборонную экономику в одиночку, на собственных плечах. Пока вывозим, но по рынку и настроению бизнеса видно, что делать это всё тяжелее. Очень надеюсь, что справимся… Я сам работаю на благо нашей промышленности, вместе с блогом получается почти без сна и отдыха.
Сжав зубы, инвестирую в акции РФ плавной лесенкой, чем ниже — тем больше. Многие читатели знают, что я готов это делать вплоть до 1900 п. по индексу Мосбиржи. Ниже не загадываю — там уже маячит Армагеддон, при наступлении которого об акциях и брокерском счете многие из нас, скорее всего, будут думать в последнюю очередь.
💰До сих пор я не залезал даже в Ликвидность: обхожусь активным доходом, реинвестом дивов и купонов, предыдущими банковскими накоплениями. Если пойдем ниже 2300 п., распакую свой «НЗ» в фондах денежного рынка и буду покупать агрессивно.
Отлично помню, как осенью 2020-го я жалел о том, что не купил Северсталь по 700₽, и она резко улетела выше 1500 ₽ за акцию. Тогда я мечтал, чтобы Севка вернулась на те минимальные значения. «Ух, я бы тогда закупился!» — думал я.
😝Как говорится, бойся своих желаний. За 6 прошедших лет эта «мечта» исполнилась уже 2 раза — в 2022-м году и сейчас.
💁♂️Когда покупать акции, если не в кризис? Разумно пользуемся нынешней тёмной ночью фондового рынка, товарищи. Если впереди замаячит хотя бы призрачный рассвет — покупать придется уже по другим ценам. Но будьте осторожны — «ночь», скорее всего, ещё далеко не кончилась. Она будет долгой и тяжелой, хоть и с проблесками.
Лето наступило, но эмитенты не отдыхают, а клепают биржевые выпуски облигаций как не в себя. Прямо сегодня, 8 июня, заявки соберёт Магнит, а завтра — «Почта России» и удивительный МГКЛ.
💼Я уже 8 лет активно инвестирую в долговой рынок РФ и постоянно слежу за новинками, достойными внимания. А также делаю фирменные «прожарки» бумаг. Полностью вручную, без всякого ИИ. Используя только свой моСК, что нынче как будто бы даже редкость.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
● Название: Магнит-005Р-06
● Номинал: 1000 ₽
● Объем: от 20 млрд ₽
● Купон до: КС+160 б.п.
● Выплаты: 12 раз в год
● Срок: 3 года (1080 дней)
● Оферта: нет
● Амортизация: нет
● Выпуск для всех
👉Организаторы: ИК «Табула Раса», РСХБ.
⏳Сбор заявок — 8 июня, размещение — 16 июня 2026.
🛒Магнит — одна из ведущих розничных продовольственных сетей в России наряду с X5. На конец 2025 г. сеть компании, в том числе магазины «Дикси», включала 33 440 торговых точек, а совокупная торговая площадь этих магазинов достигла примерно 11 млн кв. м.
⭐Кредитный рейтинг: AA+ «стабильный» от АКРА (понижен в мае 2026), ААА «развивающийся» от ЭкспертРА (декабрь 2025).
📊Согласно МСФО за 2025:
● Выручка: 3,5 трлн ₽ ( +15,3% г/г )
● EBITDA: 306 млрд ₽ (+5,2% г/г )
● Чистый убыток: 31,6 млрд ₽ ( была прибыль 44,3 млрд)
● Собств. капитал: 150 млрд ₽ ( -17,4% г/г )
● Денежные средства: 245 млрд ₽ (было 159 млрд)
● Чистый долг: 1,096 трлн ₽ (+39% г/г)
● ЧД/EBITDA: 3,6х (было 2,7х)
Магнит в Магнитогорске на пр. Карла Маркса, 216. Источник: Яндекс.Картинки
● Название: ПочтаР-003Р-07
● Номинал: 1000 ₽
● Объем: 5 млрд ₽
● YTP: не выше КБД (2 года)+550 б.п.*
● Выплаты: 12 раз в год
● Срок: 10 лет (3630 дней)
❗Оферта: пут через 2 года
● Амортизация: нет
❗Только для квалов
👉Организаторы: Альфа-Банк, ВТБ Капитал Трейдинг, Газпромбанк, МКБ, Совкомбанк, Sber CIB, Т-Банк.
⏳Сбор заявок — 9 июня, размещение — 15 июня 2026.
*На 08.06.2026 значение КБД МосБиржи для 2-летних ОФЗ оно составляет ~13,2%. Значит, макс. доходность YTP при этих параметрах будет не выше 18,7%, что соответствует купону ~17,3%, но возможно ниже. Так, Сбер прогнозирует купон от 15,5% до 17,5%.
✉️АО «Почта России» — крупнейший федеральный почтовый и логистический оператор России, работающий во всех регионах страны. На 100% находится в собственности государства. Думаю, дальнейшие комментарии излишни :)
⭐Кредитный рейтинг: АА «негативный» от АКРА (понижен в августе 2025).
📊Согласно МСФО за 1 кв. 2026:
● Доходы: 54,1 млрд ₽ ( +1,3% г/г )
● Расходы: 58,3 млрд ₽ ( -8,2% г/г )
● Чистый убыток: 5,63 млрд ₽ ( был убыток 14,9 млрд)
● Собств. капитал: 49,0 млрд ₽ ( -9% г/г )
● Денежные средства: 107 млрд ₽ (было 211 млрд)
● Долгосрочные обязательства: 95,6 млрд ₽ (-18,4% г/г)
● Краткосрочные обязательства: 206 млрд ₽ (+3,7% г/г)
● Облигационный долг: 94,9 млрд ₽
● Чистый долг: 21,9 млрд ₽
● ЧД/Капитал: 0,45х
● Название: МГКЛ-001PS-03
● Номинал: 1000 ₽
● Объем: до 1 млрд ₽
● Купон: до 26% (YTM до 29,34%)
● Выплаты: 12 раз в год
● Срок: 4 года (1440 дней)
● Оферта: нет
● Амортизация: нет
● Выпуск для всех
⚠️Размещение на СПб Бирже
⚠️Мин. заявка на первичке: 1,4 млн ₽
👉Организаторы: Альфа-Банк, Цифра брокер.
⏳Сбор заявок — 9 июня, размещение — 11 июня 2026.
ПАО «МГКЛ» – группа компаний, занимающаяся ломбардным бизнесом под брендом «Мосгорломбард», а также комиссионной торговлей потребительскими товарами, в т.ч. через собственную онлайн-платформу «Ресейл Маркет». Плюс развивает направление оптовой скупки и переработки лома драгметаллов.
⭐Кредитный рейтинг: BB- «стабильный» от Эксперт РА (понижен в сентябре 2025) и BB «стабильный» от НРА (ноябрь 2025).
📊Согласно МСФО за 2025:
● Выручка: 32,0 млрд ₽ (+270% г/г)
● EBITDA: 2,3 млрд ₽ (+94% г/г)
● Чистая прибыль: 724 млн ₽ (+84% г/г)
● Собств. капитал: 1,85 млрд ₽ (+75% г/г)
● Денежные средства: 4,58 млрд ₽ (было 1,01 млрд)
● Процентные расходы: 1,04 млрд ₽ (+210% г/г)
● Чистый долг: 1,31 млрд ₽ (-17% за год)
● Чистый долг/Капитал: 0,71x
● Чистый долг/EBITDA: 0,57x
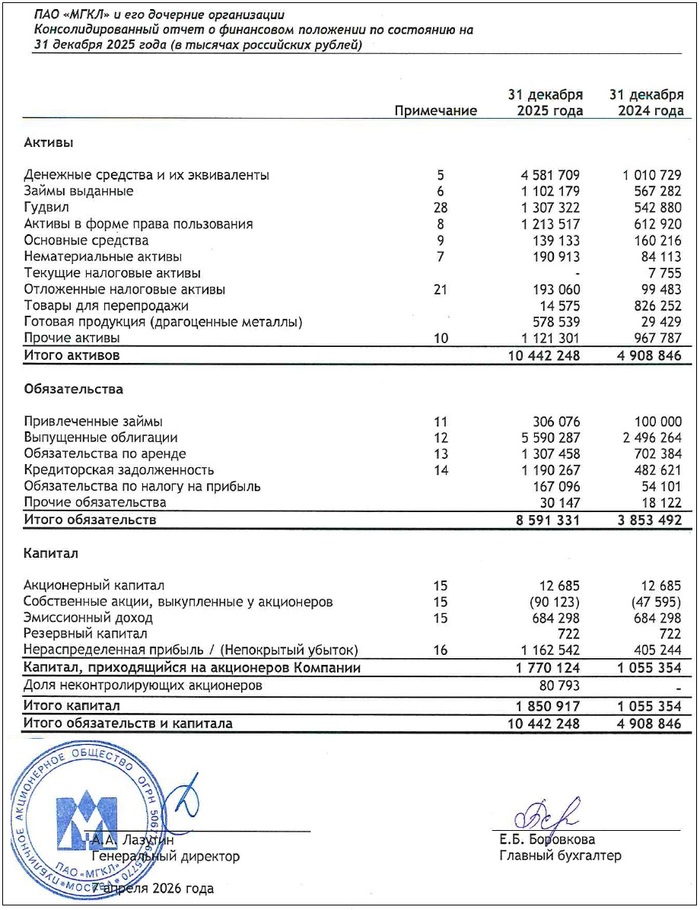
Источник: отчет ПАО «МГКЛ» по МСФО за 2025
С выпуском Магнита всё понятно — скучный надежный «плывунец» на 3 года без оферты (что для облиг ритейлера редкость). Спред купона слишком скромный, так что лично мне неинтересно.
📮Выпуск «Почты России» традиционно только для квалов, хотя обычно фиксы доступны всем. В любом случае, хоть заявленный ориентир купона вполне неплох (учитывая высокий рейтинг эмитента), я пройду мимо — мне не нравится оферта и потенциально низкая ликвидность бумаг.
Эмм… Мосгорломбард. Очень приятная и клиенто-ориентированная контора с бешеной [пока что] рентабельностью и шикарным отчетом. Настолько шикарным, что даже подозрительно🤔 Но вот лезть в её облиги лично мне совершенно не хочется.
💰Следите за руками: в феврале 2025 МГКЛ выпускает облигации на 1 млрд под 30% годовых на 5 лет. В июле — ещё 1 ярд под 25,5% на 5 лет. В августе — облигации с привязкой к золоту под 14% годовых😳 (привет задыхающемуся Селигдару!). Но Селигдар его хотя бы ПРОИЗВОДИТ, а не только скупает лом. В декабре — ещё один выпуск на 1 млрд под 24%. В марте снова 1 ярд под 24,5%.
Все выпуски публика встречала с восторгом, и большинство сейчас торгуются выше номинала. Вот только процентные расходы могут скоро перекрыть всю операционную прибыль, и я не очень понимаю, как МГКЛ собирается их обслуживать до 2030 года.
🤯От такой смелости, похоже, офигела даже Мосбиржа — последние 3 выпуска размещаются через СПб Биржу, причем у ряда ключевых брокеров типа Сбера эти облиги вообще не будут доступны.
Мем на злобу дня от Виктора Петрова со Смартлаба :)
В сентябре 2025 Эксперт РА понизило кредитный рейтинг Мосгорломбарда с BB до BB-. И до этого был «мусорный», а стал ещё хуже.
МГКЛ вышел на IPO в декабре 2023, но лично я ни акций, ни облигаций этой уважаемой конторы не покупал и скорее всего не планирую. Немного успокаивает, что хотя выпуск доступен для неквалов, минимальную заявку на первичке сделали 1,4 млн — у биржевых лудоманов ещё есть время хорошенько подумать.
У Балт. лизинга есть давняя традиция: раз в пару месяцев он стабильно выходит на рынок, чтобы перехватить у нашего брата-бондовода ещё немного деньжат. Завтра, 8 июня, эмитент соберет заявки на очередной 24-й выпуск облигаций.
Ну а Сид три года подряд детально рассказывает о том, как меняется финансовое положение нашего старейшего лизингового гиганта.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🚛Балтийский лизинг — одна из старейших и ведущих лизинг-компаний России, специализируется на лизинге автотранспорта, спецтехники и различных видов оборудования. Сеть насчитывает ок. 80 филиалов во всех федеральных округах, головной офис — в Санкт-Петербурге (привет землякам!).
🏆По итогам 2025 г. Балтийский лизинг занял 4-е место среди всех профильных компаний в РФ. Есть планы выйти на IPO в 2025-2026 г.
📍Любопытный факт:
«Балтийский лизинг» — первая компания в России, получившая в 1996 г. лицензию №0001 от Министерства Экономики РФ на лизинговую деятельность.
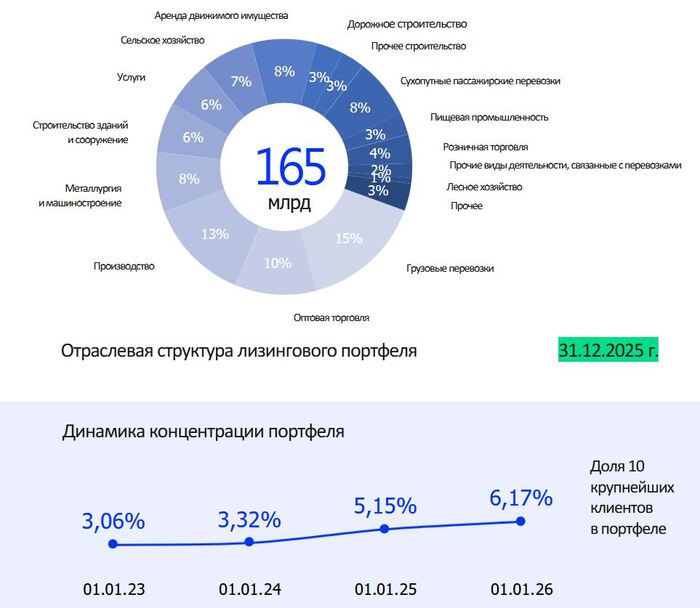
Источник: презентация компании по итогам 2025
⚠️У CTRL Лизинга сейчас всё печально: судя по отчетности, бизнес еле выживает, выпуски облигаций торгуются с запредельной доходностью. В конце мая Автоторгбанк (АТБ) заявил, что компания не платит по своим кредитам. Есть сведения о ряде судебных исков на десятки млн. Главное, чтобы ситуация не перекинулась и на «Балтийский лизинг».
⭐Кредитный рейтинг: AA- «развивающийся» от АКРА (декабрь 2025) и АА- «стабильный» от ЭкспертРА (январь 2026).
💼В обращении 15 выпусков общим объемом 76,1 млрд ₽. Почти на все предыдущие выпуски ранее выходили мои авторские обзоры. 10 июня пройдет оферта по выпуску БалтЛизБП8 (RU000A106EM8) на 10 млрд ₽. Очевидно, в т. ч. под нее и берётся новый займ.
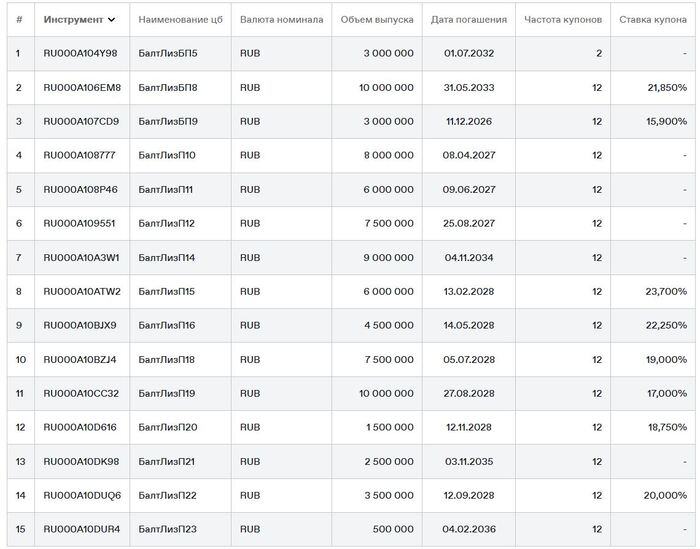
Облигации Балтийский лизинг на Мосбирже. Данные от 07.06.2026. Источник: сайт Мосбиржи
Смотрим ключевые цифры из отчетности МСФО за 2025:
✅Чистые проц. доходы: 12,7 млрд ₽ (+3,3% г/г). Чистые инвестиции в лизинг (ЧИЛ) составили 165 млрд ₽ (-0,3% г/г). Оба показателя почти не изменились за прошедший год.
🔺Резервы под кредитные убытки: 4,72 млрд ₽ (рост в 2,5 раза г/г). Доля портфеля, который отнесен к «Этапу 2» (проблемные активы с высоким кредитным риском) раздулась с 5,8% до 9%.
🔻Чистая прибыль: 2,17 млрд ₽ (-57% г/г). Лизинговый бизнес оказался в тисках: старые долгосрочные контракты были заключены под низкие проценты, а стоимость привлечения нового финансирования в 2024–2025 годах взлетела вслед за ставкой ЦБ.
💰Собств. капитал: 25,3 млрд ₽ (-4,1% за год). Активы выросли на 1,9% до 200 млрд ₽. На счетах и депозитах 6,88 млрд ₽ кэша (годом ранее было 10,1 млрд).
🔺Общий финансовый долг: 163 млрд ₽ (+3,6% за год). Долговая нагрузка по показателю Чистый долг/Капитал увеличилась с 5,6х до 6,2х — тревожная тенденция, хотя пару лет назад было даже хуже, около 7,2х.
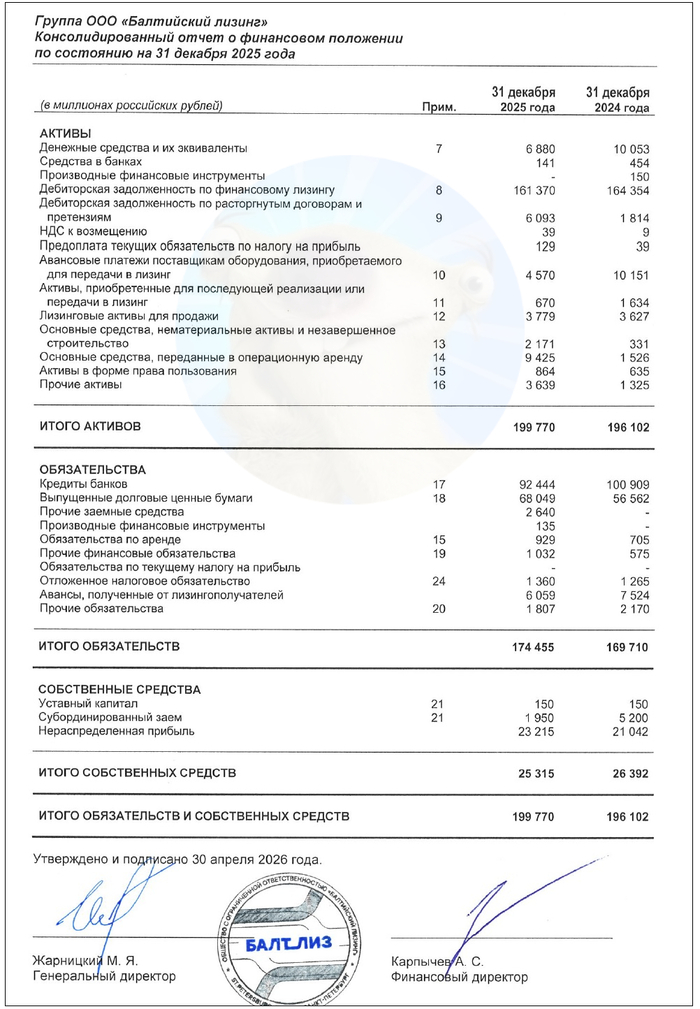
Источник: отчет ООО «Балтийский лизинг» по МСФО за 2025
● Название: БалтЛиз-БО-П24
● Номинал: 1000 ₽
● Объем: от 500 млн ₽
● Купон: до 18,75% (YTM до 20,45%)
● Выплаты: 12 раз в год
● Срок: 3 года (1080 дней)
● Оферта: нет
● Рейтинг: АА- от АКРА и ЭкспертРА
● Выпуск для всех
❗Амортизация: по 33% от номинала в даты выплат 12 и 24 купона, ещё 34% при погашении.
👉Организатор: ИБ Синара.
⏳Сбор заявок — 8 июня, размещение — 10 июня 2026.
🚐Итак, Балт. лизинг размещает фикс объемом от 500 млн ₽ на 3 года с ежемесячным купоном, без оферты и с амортизацией раз в год по 33%.
✅Крупный и известный эмитент. Входит в ТОП-5 лизинговых компаний РФ, присутствует в 80 городах. Высокий кредитный рейтинг AA-.
✅Операционные показатели растут. Процентные доходы и количество новых договоров показали прирост год к году. Но прибыль рухнула в 2 раза из-за больших финансовых расходов.
⛔Долговая нагрузка. Компания выглядит заметно более закредитованной, чем ближайшие конкуренты (не считая ГТЛК). Доля капитала в активах — всего 12,6%. Покрытие процентов ICR критически низкое, в районе 1,1х.
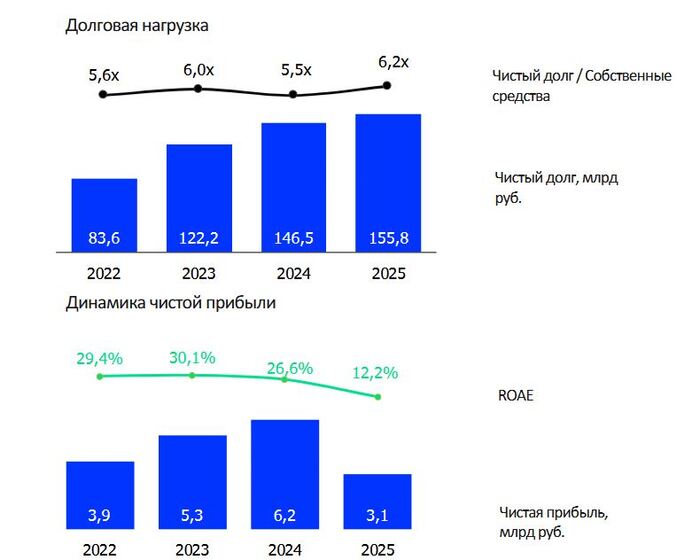
Источник: презентация эмитента по итогам 2025
⛔Рост дефолтности и резервов. Существенно разбухли резервы под возможные убытки и доля проблемных контрактов. Показатель кредитных потерь (Cost of Risk) по лизингу утроился за 2025 год — с 0,55% до 1,57%. Есть иски и налоговые претензии к группе, куда входит компания.
⛔Нарушение ковенант. На конец 2025 БалтЛиз нарушил ковенанты по банковским кредитам на несколько десятков млрд ₽. Банки пока отказались от досрочного истребования, долг был реклассифицирован в «до востребования».
⛔Отраслевой риск. Весь лизинговый рынок сейчас в жо... под сильным давлением: спрос просел, б/у техника и оборудование снижаются в цене, активно идут реструктуризации долгов клиентов, которые «не шмогли».
💼Вывод: 3-хлетний фикс от старейшей ЛК. Смущают опережающий рост процентных расходов, явный дефицит капитала в активах и рост клиентских неплатежей. Ну и главные негативные факторы — новости о нарушениях ковенант, финансовых претензиях ФНС и юрлиц к владельцу группы.
Впрочем, маловероятно, что такому мощному игроку позволят обанкротиться. Балт. лизинг сейчас по сути принадлежит банку ПСБ, поскольку находится в залоге. Т.е. контроль по идее осуществляют структуры, близкие к государству. Но риски растут, и о них необходимо помнить.
👇Ниже на фото - реклама МММ-1994 в «Известиях», которой вчера исполнилось ровно 32 года.

Мне тогда было 7 лет, и я прекрасно помню, как Лёня Голубков улыбался с каждого телеэкрана в каждой российской квартире и обещал сначала сапоги жене, потом автомобиль, а потом — квартиру и дом.
Не хочется проводить исторических аналогий, но наш фондовый рынок в последнее время в каком-то смысле напоминает МММ. Схемы «сравнительно честного отъема денег у граждан», похоже, взяли на вооружение и отдельные мажоритарии публичных компаний, и ряд эмитентов облигаций.
💁♂️Старина Мавроди наверняка узнал бы черты своего детища в некоторых происходящих событиях на бирже, доживи он до наших дней.
ВТБ с его постоянными допэмиссиями и размытием долей текущих акционеров. Инвесторы, которые поверили в «Народное IPO» в 2008 году и вложились тогда в акции ВТБ, сейчас потеряли более 87% своих денег. И это только номинально, без учета бешеной инфляции.
📉Большая часть IPO последних лет: Диасофт, Астра, ВсеИнструменты, КарМани, Джетленд… Все они выходили на биржу с мощными рекламными пиар-кампаниями, обещаниями расти темпами чуть ли не по 30%+ в год, заручившись «объективными» оценками банковских аналитиков о якобы справедливой или даже заниженной цене.
Итоговый результат «счастливые» участники этих и некоторых других IPO могут наблюдать на табло биржевых терминалов. Как говорится, «ну не шмогла, не шмогла» ©
Про облигационных эмитентов тоже можно много всего интересного написать. Обувь России (знатно обули всех, включая меня), Гарант-Инвест, Монополия, СибАвтоТранс, Вератек, Роял Капитал… Список можно продолжать, на очереди новые потенциально проблемные кейсы. Сейчас наблюдаем за пирамидой долгов Евротранса и Ойл Ресурса.
🦥 Тем не менее, я продолжаю инвестировать свои кровно заработанные в отечественную экономику и надеюсь, что наш крупный бизнес не закончит также, как легендарная пирамида середины 90-х. Чувствую, дальше будет ещё веселее, товарищи😎 Как говорится, Мы Можем Многое.
Плачем, колемся, едим кактус.
🍀Трудная весна-2026 наконец закончилась. Для российского рынка она стала одной из самых неудачных за всю историю.
Снижение началось в конце марта, продолжилось в апреле и приобрело лавинообразный характер в мае, когда индекс Мосбиржи установил АНТИРЕКОРД всех времён: ТРИНАДЦАТЬ безоткатных недель падения подряд.
За май индекс просел на 2,81%, а за 3 месяца весны — на целых 8,34%.
📉Падали почти все бумаги, но некоторые акции из верхнего эшелона умудрились превзойти даже самые пессимистичные прогнозы, показав особенно сильную просадку. Давайте посмотрим, какие из этих фишек можно брать с прицелом на отскок.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏆Я провёл авторское исследование и отобрал лидеров падения за 3 последних месяца среди акций, входящих в Индекс Мосбиржи. Расположу их в порядке увеличения размера просадки.
Многие бумаги — это фундаментально сильные бизнесы, и коррекция цены может стать неплохим поводом их докупить. Естественно, не ИИР, лишь мои мысли вслух.
(да, эта акция тоже в индексе😉)
Крупнейшая территориальная генерирующая компания РФ с установленной электрической мощностью 12,3 тыс. МВт и установленной тепловой мощностью — 43,2 тыс. Гкал/ч. Основной акционер — ООО «Газпром энергохолдинг».
👉Компания не публиковала финансовые результаты за 2024 и 2025 годы — это создаёт повышенную неопределённость и отталкивает инвесторов. В феврале акционеры опять приняли решение не выплачивать дивиденды, что привело к резкому падению цены, которая продолжила снижаться и весной.
Несмотря на абсолютно монопольное положение на рынке, бизнес ВК по-прежнему приносит только долги и убытки. В конце мая наконец появились проблески надежды после отчета МСФО за 1 кв. 2026 г. лучше ожиданий. Компания увеличила прогноз по EBITDA по году с 20+ до 24+ млрд ₽.
У меня кстати по VK тоже огромный чистый убыток, причем ещё с тех времён, когда они MAIL назывались. Такое ощущение, что ребята даже не стараются в интернет-бизнес, а тупо пилят бюджетные бабки.
Норникель остаётся под давлением относительно низких мировых цен на основную продукцию (никель, палладий, платину и медь), а также аномально сильного рубля.
👉Сам бизнес ГМК крепкий и критически важный для многих отраслей по всему миру, но акции всё равно падают — мешают геополитика и отсутствие дивидендов на обозримом горизонте.
Нисходящая коррекция цен на алюминий и крепкий рубль привели к откату акций Эн+ на уровни ноября прошлого года. А ещё рынку не нравится высокая долговая нагрузка и, конечно, отказ выплачивать дивы за 2025 год.
Один из главных неудачников мая — совершенно непозитивный «Позитив». Высокая ставка заморозила корпоративные IT-бюджеты, крупные сделки перенесли на 2026 год, а расходы на персонал резко выросли. Акции на годовых минимумах и многие ждут, что именно отсюда начнется восстановление, но это не точно.
Из-за очень плохой конъюнктуры на рынке стали падают все металлурги, но финансовое состояние ММК тяжелее всех.
👉По итогам 2025 компания зафиксировала чистый убыток 14,9 млрд ₽ (против прибыли 79,7 млрд ₽ годом ранее). Выручка снизилась на 15 % г/г, рентабельность упала до исторического минимума. В 1 кв. 2026 тоже убыток.
Чистая прибыль компании в 1 кв. 2026 сократилась до жалких 57 млн ₽ — это в 368 раз (!) меньше, чем за 1 кв. 2025 (21 млрд ₽). Дальше, вероятно, Севка тоже скатится в убытки.
Продолжается «цирк» с провальными аукционами по продаже государством контрольного пакета ЮГК. Бумаги колбасит то вверх, то вниз, но в основном вниз.
👉За последние дни акции рухнули ещё дважды: сначала на 10% из-за того, что власти 2-й раз подряд не смогли найти покупателя на золотой актив, а потом — ещё на 4% на новостях об отмене оферт миноритариям при ускоренной продаже активов. Се ля ви.
Больше всех в отрасли за 3 месяца грохнулся НЛМК — почти минус 29%. По итогам 2025 выручка упала на 15%, EBITDA на 45%, чистая прибыль уполовинилась, а свободный денежный поток стал отрицательным. Ещё компания остаётся одной из самых закрытых по раскрытию информации.
Когда казалось, что это дно, но снизу постучали. И так валявшаяся на низах Алроса умудрилась рухнуть ещё на 37% только за прошедшую весну!
Уж очень сильно происходящее с ней похоже на финальный пессимизм: пролив идёт без отскоков, а последние недели с ускорением. Похоже, война в Иране добила мировой спрос на естественные алмазы.
🤷♂️При этом, что удивительно, с финансами у нашего главного алмазо-добытчика всё норм. EBITDA за 2025 г. оказалась лучше прогнозов, несмотря на спад маржи. Чистый долг сократился до 88,4 млрд ₽, нагрузка ЧД/EBITDA составила 1,5х, а на счетах 112 млрд ₽ ликвидности.
Так получилось, что почти все акции (кроме Мосэнерго и Южуралзолота) из списка главных весенних неудачников есть в моем портфеле.
🎯Наиболее интересными на текущих уровнях я считаю металлургов — и черных, и цветных. Аккуратно подбирал их на весенней коррекции. Рано или поздно кризис в отрасли завершится, и начнётся подъем. А вот ЮГК при нынешних условиях я бы поостерёгся котлетить — пока непонятно, чем закончится история с продажей.
💼Летом буду продолжать делать то, чем занимаюсь уже 8 лет — спокойно и методично инвестировать в фондовый рынок, соблюдая баланс акций и облигаций. Приличную часть кэша также держу на вкладах под хорошую ставку, чего и вам искренне советую. Я готов к любому сценарию.